
機能性食品市場レポートの範囲と概要:
機能性食品市場は、2025年には3,888億米ドルと評価され、2035年までに9,010億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.80%で成長すると見込まれています。
機能性食品市場は、健康意識の高まり、予防医療の実践、加齢に伴う健康問題を抱える高齢化、そして政府の保健政策などにより、目覚ましい成長を遂げています。「機能性食品」とは、健康効果を高めるために特定の成分を添加した通常の食品を指します。これには、プロバイオティクス、プレバイオティクス、タンパク質、ビタミン、ミネラル、食物繊維、植物栄養素など、特定の健康上の懸念に対する解決策として含まれる様々な栄養素が含まれます。さらに、機能性食品市場の成長は、植物由来のクリーンラベル機能性食品の消費増加、デジタルヘルスと個別栄養の普及、フィットネス意識の高まり、精密発酵や合成生物学などの技術革新によっても促進されています。
⮞機能性食品市場の上位5社、すなわちネスレ、ダノン、ペプシコ、アボット、ゼネラル・ミルズは、2024年には合計で46.5%の市場シェアを占めており、食品・飲料業界における支配的な多国籍企業が、機能性食品・飲料の分野で増加するニッチブランドと競争し続ける、比較的集中した競争環境を示している。
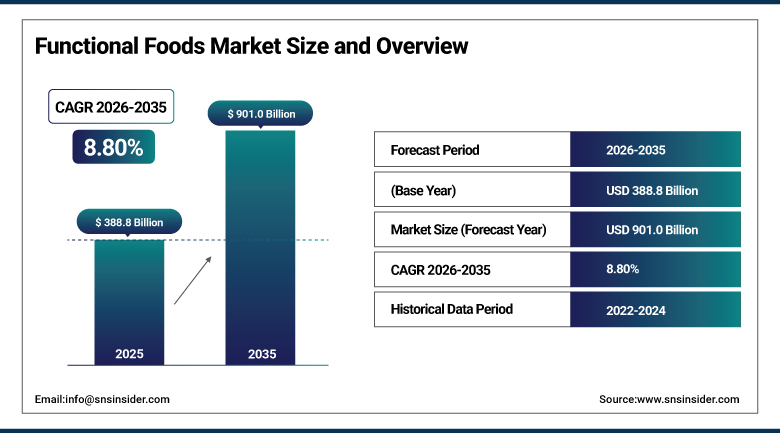
機能性食品市場に関する詳細情報については、無料サンプルレポートをご請求ください。
機能性食品市場の動向
-
サブスクリプション型モデルの台頭により、特定の健康ニーズに合わせた機能性食品への継続的なアクセスが向上している。
-
デジタルヘルスと個別栄養の統合が進むにつれ、より的を絞った機能性食品の配合が可能になっている。
-
精密発酵と合成生物学の採用が進むにつれ、生理活性食品成分の大規模生産が改善されつつある。
-
消費者の間で、クリーンラベル製品や明確な差別化製品への嗜好が高まっていることが、スポーツ栄養、免疫力向上、体重管理といった分野における成長を支えている。
-
食品メーカー、原材料供給業者、デジタルヘルスプラットフォーム間の戦略的パートナーシップにより、用途に特化した機能性食品のポートフォリオが拡大している。
米国機能性食品市場の見通し
米国の機能性食品市場は、2025年には859億3000万米ドルと評価され、2035年までに1991億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.80%で成長すると見込まれている。
国内の大手食品・飲料メーカーは、ストレスの多い生活や消費者の健康意識の高まりに伴う栄養価の高い食品への需要増加を受け、機能性食品の製品ラインナップを拡大し続けている。医療費の高騰、高齢者の健康維持への不安、そして健康と食生活の関連性への意識の高まりなどから、国内市場は成長を続けている。
⮞米国の機能性食品市場は、多忙なライフスタイルに伴う栄養価の高い食品への需要の高まり、健康上の利点に関する消費者の知識の向上、医療費の増加による予防医療や健康的な食生活への注目の高まりなどを背景に、予測期間中に大幅な成長が見込まれる。
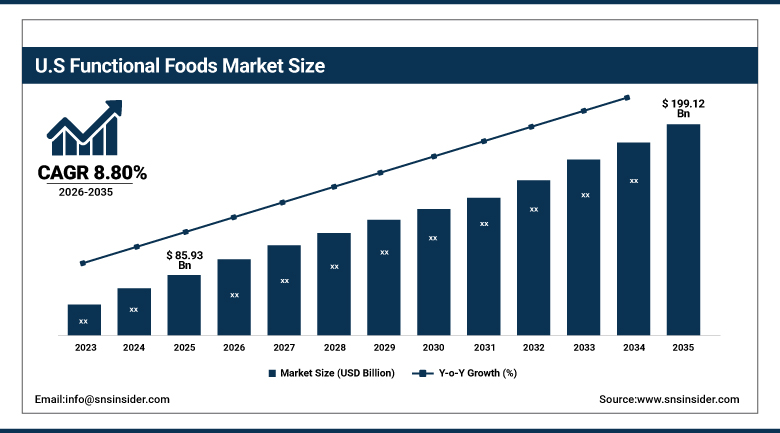
機能性食品市場のセグメント分析
-
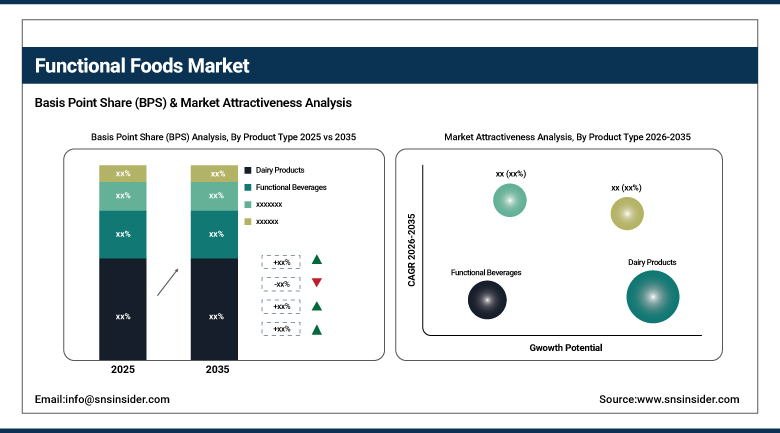
製品タイプ別に見ると、機能性食品市場では乳製品が2025年に38.00%のシェアを占め、市場を牽引する一方、機能性飲料は2026年から2035年にかけて年平均成長率(CAGR)9.60%で最も急速に成長している製品タイプセグメントとなっている。
-
成分の種類別に見ると、ビタミンは2025年に27.00%のシェアで機能性食品市場を席巻し、一方、プレバイオティクスとプロバイオティクスは2026年から2035年にかけて年平均成長率9.80%で最も急速に成長している成分の種類セグメントである。
-
用途別に見ると、スポーツ栄養分野が2025年に機能性食品市場を席巻し、31.70%のシェアを占める一方、消化器系の健康分野は2026年から2035年にかけて年平均成長率(CAGR)9.40%で最も急速に成長している用途分野である。
-
流通チャネル別に見ると、機能性食品市場は2025年時点でスーパーマーケット/ハイパーマーケットが52.60%のシェアを占め、市場を支配している一方、オンライン小売は2026年から2035年にかけて年平均成長率(CAGR)10.20%で最も急速に成長している流通チャネルセグメントとなっている。
製品タイプ別に見ると、機能性食品市場は乳製品が圧倒的に多く、機能性飲料が最も急速に成長している分野となっている。
乳製品は機能性食品市場において38.00%の市場シェアを占め、圧倒的な存在感を示しています。機能性乳製品は、消費者の定着した受容性と多様な栄養強化の可能性により、依然として主要な製品カテゴリーであり続けています。プロバイオティクス、ビタミン、ミネラルは、世界のほぼすべての主要な機能性食品市場において、ヨーグルト、牛乳、チーズ製品に一般的に配合されています。
機能性飲料分野は、予測期間中に最も高い成長率を記録し、年平均成長率(CAGR)は9.60%になると見込まれています。手軽に外出先でも機能性栄養素を摂取したいという消費者の嗜好の高まりが、この分野の急速な成長を牽引しており、メーカー各社は免疫サポートや認知機能といった特定の健康ニーズに対応した強化水、エナジードリンク、機能性茶の開発を積極的に進めています。
⮞2025年10月、ドイツのエーアマン社はアルツケムグループと提携し、1食分あたり1.5gのクレアビタリス®クレアチンを含むプリン、ドリンク、バーなどの高タンパク質クレアチン製品シリーズを発表し、日常的な乳製品に機能性栄養を取り入れることを可能にした。
成分の種類別に見ると、機能性食品市場ではビタミン類が圧倒的なシェアを占めている一方、プレバイオティクスとプロバイオティクスは最も急速に成長している分野である。
成分別に見ると、ビタミン類は機能性食品市場において27.00%のシェアを占めています。ビタミン類は、消費者の認知度が高く、健康増進、免疫サポート、予防医療といった幅広いニーズに対応する強化食品や飲料製品に広く応用できるため、依然として主要な成分カテゴリーとなっています。
プレバイオティクスおよびプロバイオティクス分野は、2026年から2035年の予測期間中に9.80%という最も速い年平均成長率(CAGR)を記録すると予想されています。腸内細菌叢の健康が全体的な健康状態と関連しているという科学的検証が進むにつれ、消化器系の健康に焦点を当てた成分に対する消費者と製造業者の関心が高まり、機能性食品や飲料製品には生きた培養菌や食物繊維ベースのプレバイオティクスがますます多く取り入れられるようになっています。
⮞2026年10月、IFFは、ヒト臨床研究でグルコース曝露量とインスリン値に好ましい変化が実証されたGABA産生プロバイオティクス株であるHOWARU® GutABAlite™を発表し、機能性食品メーカー向けに科学的根拠に基づいたプロバイオティクス成分の選択肢を拡大しました。
用途別に見ると、機能性食品市場はスポーツ栄養分野が圧倒的なシェアを占めており、消化器系の健康分野が最も急速に成長している。
スポーツ栄養分野は、機能性食品市場全体の31.70%を占めると予測されています。フィットネスや筋肉増強、そしてエネルギー補給に対する消費者の関心の高まりを受け、スポーツ栄養およびアクティブ栄養分野は今後も消費市場において大きな影響力を持ち続けるでしょう。プロテインバー、プロテイン強化飲料、電解質飲料は、フィットネスに関心のある消費者に最も広く消費されている製品として挙げられます。
消化器系健康分野は、2026年から2035年の予測期間において、年平均成長率(CAGR)9.40%と最も高い成長率を示すと予測されています。腸内環境が免疫力と健康全般にとって重要であるという消費者の意識の高まりが、この分野の成長を後押ししています。
⮞2026年3月、Suja Organicは、ゴールデンベリー、洋ナシ、ショウガ、プロバイオティクス、プレバイオティクス繊維を配合し、腸内環境の健康をサポートする「Digestion Goldenberry Wellness Shot」を発売し、消化器系の健康に特化した処方で機能性飲料のポートフォリオを拡大しました。
流通チャネル別に見ると、機能性食品市場はスーパーマーケット/ハイパーマーケットが圧倒的なシェアを占めている一方、オンライン小売が最も急速に成長している分野となっている。
スーパーマーケット/ハイパーマーケット部門は、乳製品、飲料、ベーカリーなどの機能性食品カテゴリーにわたる幅広い品揃えにより、機能性食品市場を席巻しており、消費者に利便性と競争力のある価格を提供していることから、世界中で機能性食品の小売市場におけるこのチャネルの主導的な地位を支え続けている。
オンライン小売セグメントは、2026年から2035年の予測期間において、年平均成長率(CAGR)10.20%という最も高い成長率を示すと予想されています。機能性食品や飲料をオンラインで購入することに対する消費者の抵抗感の高まりと、健康志向の製品を定期的に入手できるサブスクリプション型配送モデルの拡大が相まって、オンライン機能性食品流通の急速な成長を牽引しています。
⮞2026年5月、Eshbal Functional FoodはShopifyを通じて北米向けの消費者直販およびB2B専用オンラインストアを開設し、Barili Foods、Gluten Free Nation、Dare to Be Differentといった製品ポートフォリオへのデジタルアクセスを拡大した。
地域別分析
北米機能性食品市場のインサイト
北米は、機能性食品市場において最も急速な市場成長が見込まれる地域である。これは、栄養価の高い食品への需要の高まり、健康上の利点に関する消費者の知識の向上、そして医療費の増加に伴う予防医療への注目の高まりなどが要因となっている。
2025年、北米の機能性食品市場において、米国は首位に立った。これは、多忙なライフスタイルによる手軽で栄養価の高い食品への需要の高まりと、健康的な食生活と全体的な健康状態との関連性に対する消費者の意識の高まりが要因となっている。カナダは、拡大を続ける機能性食品小売インフラと、予防的な健康栄養に対する消費者の関心の高まりを通じて、地域全体の成長に貢献している。
⮞2026年6月、ビヨンド・ミートは、ビッグ・ガイザーとの販売契約を通じて、ニューヨークの小売店や外食産業向けに、植物性タンパク質、食物繊維、抗酸化物質、電解質を組み合わせた初の機能性飲料ライン「ビヨンド・イマース」を発売した。
欧州機能性食品市場のインサイト
欧州の機能性食品産業は、2025年において重要な役割を果たしました。その理由としては、欧州における健康強調表示に関する適切な規制、ラベルに健康強調表示のない機能性製品への需要の高まり、そして心血管系や認知機能のサポートを必要とする高齢者人口の増加などが挙げられます。
ドイツは、国内に強力な食品製造基盤が存在し、機能性乳製品やベーカリー製品への需要が高まっていることから、ヨーロッパ有数の国の一つとなっている。イギリスやフランスなどの国々も、機能性飲料やスポーツ栄養食品を通じて市場の成長に貢献している。
⮞2026年9月、フレゼニウスはドイツおよびその他のヨーロッパ市場でNutriChefを発売し、21種類の植物由来の成分、75%以上の天然食品成分、水溶性および不溶性食物繊維を含む経腸栄養コンセプトを通じて、医療栄養の分野を拡大しました。
アジア太平洋地域の機能性食品市場に関する洞察
アジア太平洋地域は、可処分所得の増加、健康意識の高まり、そして急速に発展する経済圏における近代的な小売インフラの拡大を背景に、機能性食品市場において大きなシェアを占め、市場を牽引していくと予想されている。
中国は、巨大な消費基盤と急速に拡大する機能性食品製造能力を背景に、アジア太平洋地域の機能性食品市場における主要な成長牽引役の一つとなっている。機能性食品規制枠組みの歴史的な先駆者である日本とインドも、健康志向の消費者層の拡大と栄養強化食品・飲料製品への需要の高まりを通じて、地域全体の成長に貢献している。
⮞2026年1月、中国の国家市場監督管理総局(SAMR)、国家衛生健康委員会、国家中医薬管理局は、骨と関節の健康を対象とした新たな健康機能表示の許可カテゴリーを導入し、関節関連の効能を謳う健康食品の認証に関する規制上の道筋を確立した。
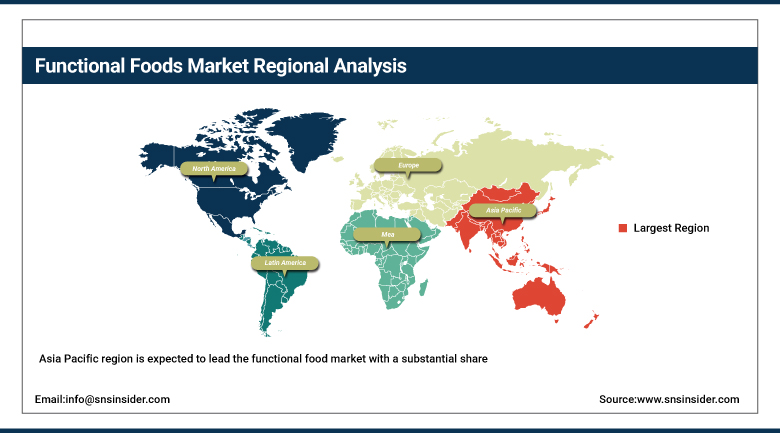
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中東・アフリカおよびラテンアメリカの機能性食品市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域では、小売インフラの整備が進み、予防的な健康栄養の利点に対する消費者の意識が高まるにつれて、機能性食品の普及が徐々に拡大している。
ブラジルは、機能性食品の製造能力の向上と健康志向製品に対する消費者の需要の高まりを背景に、ラテンアメリカにおける主要市場となる見込みです。中東・アフリカ地域では、アラブ首長国連邦とサウジアラビアが最新の小売インフラに投資しており、健康志向の高まりを背景に、高級機能性食品・飲料へのアクセスが拡大しています。
⮞ネスレは2026年9月、ブラジルの栄養・健康事業に2028年までに3億1000万スイスフランを投資すると発表した。これには、国内生産能力の拡大と原材料サプライチェーンの強化を目的とした、ミナスジェライス州イトゥイウタバへの乳幼児向け栄養食品製造施設の新設も含まれる。
成長要因:健康意識の高まりと予防医療の普及が市場成長を牽引
健康意識の高まりと予防医療の普及、高齢化に伴う健康問題、そして政府の健康政策や食事ガイドラインなどが、機能性食品市場の主な成長要因となっています。消費者は多忙なライフスタイルや、特定の食品がもたらす健康効果に関する知識の向上に伴い、栄養価の高い食品を求める傾向を強めており、これがほぼすべての製品・用途分野における市場拡大を後押ししています。
医療費の高騰と高齢化に伴う健康維持への懸念から、予防医療ニーズに対応する栄養価の高い食品への需要が引き続き高まっています。植物由来の機能性食品やクリーンラベル食品の人気上昇、デジタルヘルスやパーソナライズ栄養プラットフォームの統合、そしてフィットネス、筋肉回復、持続的なエネルギーに対する消費者の関心の高まりも、予測期間を通じて需要をさらに押し上げています。
⮞2026年1月、米国保健福祉省と米国農務省は「米国人のための食事ガイドライン2025-2030」を発表し、慢性疾患に対処するために、本物の食品の摂取と食生活の改善を強調し、予防栄養に対する政策的重点を強化した。
制約:高い生産コストと規制遵守が市場拡大を制限している
市場拡大におけるもう一つの大きな障害は、生産コスト、そして感覚的な快楽だけでなく、実証済みの健康効果に関するニーズも満たすことができる機能性食品を開発するための配合プロセスに関連する困難さである。
さらに、健康強調表示に関する規制上の制約や、様々な国際市場におけるその制限は、機能性食品メーカーが製品の健康効果に関する主張を裏付ける上で依然として大きな障害となっている。加えて、適切な味覚特性を持ちながら同時に健康効果も提供する製品を開発することは、非常に複雑である。
機会:個別栄養とデジタルヘルス統合の拡大により、新たな成長の道が開かれる
デジタルヘルスとパーソナライズされた栄養プラットフォームの統合は、大きな市場機会となる。メーカー各社は、個々の消費者の健康状態に合わせた機能性食品の配合を開発するようになり、競争が激化する機能性食品市場において、差別化された高付加価値の製品提供が可能になるからだ。
精密発酵技術と合成生物学技術の継続的な発展により、より効率的な生理活性成分の生産が可能となり、大きな成長機会が見込まれます。アジア太平洋地域およびラテンアメリカの新興市場における機能性食品製造能力の拡大と健康志向の高まりは、予測期間を通じて相当な新規需要を生み出すと考えられます。
⮞2025年11月、EVERY社はシリーズD資金調達で5,500万米ドルを確保し、機能性タンパク質の精密発酵製造能力を拡大することで、食品メーカー向けバイオテクノロジー由来原料の商業規模での生産を支援します。
最近の動向
-
2025年:ネスレはプロバイオティクスを強化した機能性乳製品ラインを拡充し、消化器系の健康増進を目的としたヨーグルトや乳飲料をグローバルポートフォリオ全体で消費者に提供した。
-
2025年:ダノンは、消化器系の健康をサポートするプロバイオティクスおよびプレバイオティクス強化飲料に対する消費者の高まる需要をターゲットに、腸内環境改善のための機能性飲料シリーズを刷新した。
-
2026年:ペプシコは、免疫サポートとエネルギー補給をターゲットとした機能性飲料のポートフォリオを拡大し、急速に成長している機能性飲料カテゴリーにおける存在感を強化した。
-
2026年:ゼネラル・ミルズは、食物繊維を強化した新しい機能性シリアル製品ラインを発売し、健康志向の消費者に、馴染みのある朝食の形態で消化器系の健康効果を高める商品を提供した。
機能性食品会社とは:
- Nestle S.A.
- Danone S.A.
- PepsiCo, Inc.
- Abbott Laboratories
- General Mills, Inc.
- Kellanova (Kellogg Company)
- Yakult Honsha Co., Ltd.
- The Kraft Heinz Company
- Arla Foods amba
- Bayer AG
- Glanbia plc
- Archer Daniels Midland Company
- BASF SE
- Unilever PLC
- Mondelez International, Inc.
- Fonterra Co-operative Group Limited
- Meiji Holdings Co., Ltd.
- Suntory Beverage & Food Limited
- Dean Foods Company
- Groupe Danone
機能性食品市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3888億米ドル |
| 2035年までの市場規模 | 9010億米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は8.80%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品タイプ別(乳製品、機能性飲料、ベーカリー&シリアル、肉/魚/卵、その他) • 成分タイプ別(ビタミン、カロテノイド、プレバイオティクス&プロバイオティクス、ミネラル、食物繊維、その他) • 用途別(スポーツ栄養、消化器系の健康、体重管理、臨床栄養、免疫、その他) • 流通チャネル別(スーパーマーケット/ハイパーマーケット、オンライン小売) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Nestle S.A., Danone S.A., PepsiCo, Inc., Abbott Laboratories, General Mills, Inc., Kellanova (Kellogg Company), Yakult Honsha Co., Ltd., The Kraft Heinz Company, Arla Foods amba, Bayer AG, Glanbia plc, Archer Daniels Midland Company, BASF SE, Unilever PLC, Mondelez International, Inc., Fonterra Co-operative Group Limited, Meiji Holdings Co., Ltd., Suntory Beverage & Food Limited, Dean Foods Company, Groupe Danone. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 成分タイプ別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 農産物原料および機能性成分の調達
3.4.2. 原料の加工、抽出および配合
3.4.3. 機能性食品の製造と製品開発
3.4.4. 流通、小売、消費者への配送
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 機能性食品の栄養と健康に関するパフォーマンス統計
4.1.1 機能性食品における平均生理活性成分濃度(mg/食分)
4.1.2 ビタミン・ミネラル強化機能性食品のシェア(%)
4.1.3 プロバイオティクス、プレバイオティクス、またはポストバイオティクスを含む機能性食品のシェア(%)
4.1.4 機能性食品の平均タンパク質含有量(グラム/食分)
4.1.5 臨床的に健康効果が裏付けられた機能性食品のシェア(%)
4.2 機能性食品のイノベーションと消費者の嗜好に関する統計
4.2.1 年間平均機能性食品製品発売数(製品/年)
4.2.2 天然またはクリーンラベル表示のある新規機能性食品のシェア(%)
4.2.3 消化器系、免疫系、または代謝系の健康をターゲットとした機能性食品の新製品発売シェア(%)
4.2.4 植物由来成分配合の機能性食品の割合(%)
4.2.5 製品あたりの平均機能性成分配合数
4.3 機能性食品の購入および消費行動に関する統計
4.3.1 機能性食品を購入する消費者の割合(%)
4.3.2 機能性食品の月平均摂取頻度(回数/月)
4.3.3 機能性食品に対する消費者の年間平均支出額(米ドル)
4.3.4 機能性食品に割増料金を支払う意思のある消費者の割合(%)
4.3.5 機能性食品購入時に健康・栄養表示に影響される消費者の割合(%)
4.4 機能性食品の抽出、加工、および持続可能性に関する統計
4.4.1 高度な機能性食品加工によるエネルギー消費量の平均削減率(%)
4.4.2 食品加工中の生理活性成分保持率の平均改善率(%)
4.4.3 加工および保管中の機能性成分の安定性の平均改善率(%)
4.4.4 持続可能な加工技術を用いた機能性食品生産の割合(%)
4.4.5 リサイクル可能または持続可能な包装材を使用した機能性食品の割合(%)
5. 機能性食品市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 乳製品
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 機能性飲料
5.4 ベーカリー&シリアル
5.5 肉・魚・卵
5.6 その他
6. 機能性食品市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 スポーツ栄養学
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 消化器系の健康
6.4 体重管理
6.5 臨床栄養学
6.6 免疫
6.7 その他
7. 機能性食品市場のセグメント別分析と予測(成分タイプ別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 ビタミン
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 カロテノイド
7.4 プレバイオティクスとプロバイオティクス
7.5 ミネラル
7.6 食物繊維
7.7 その他
8. 機能性食品市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 スーパーマーケット/ハイパーマーケット
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 オンライン小売
9. 機能性食品市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 機能性食品市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 機能性食品市場規模と予測(用途別、2022年~2035年)
9.2.4 機能性食品市場規模と予測(成分タイプ別、2022年~2035年)
9.2.5 機能性食品市場規模と予測(流通チャネル別、2022年~2035年)
9.2.6 機能性食品市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 機能性食品市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 機能性食品市場規模と予測(用途別、2022年~2035年)
9.3.4 機能性食品市場規模と予測(成分タイプ別、2022年~2035年)
9.3.5 機能性食品市場規模と予測(流通チャネル別、2022年~2035年)
9.3.6 機能性食品市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 機能性食品市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 機能性食品市場規模と予測(用途別、2022年~2035年)
9.4.4 機能性食品市場規模と予測(成分タイプ別、2022年~2035年)
9.4.5 機能性食品市場規模と予測(流通チャネル別、2022年~2035年)
9.4.6 機能性食品市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 機能性食品市場規模と予測(製品タイプ別、2022年~2035年)
9.5.3 機能性食品市場規模と予測(用途別、2022年~2035年)
9.5.4 機能性食品市場規模と予測(成分タイプ別、2022年~2035年)
9.5.5 機能性食品市場規模と予測(流通チャネル別、2022年~2035年)
9.5.6 機能性食品市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 機能性食品市場規模と予測(製品タイプ別、2022年~2035年)
9.6.3 機能性食品市場規模と予測(用途別、2022年~2035年)
9.6.4 機能性食品市場規模と予測(成分タイプ別、2022年~2035年)
9.6.5 機能性食品市場規模と予測(流通チャネル別、2022年~2035年)
9.6.6 機能性食品市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品タイプ/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業別製品タイプ/サービス仕様および機能
10.4.2 主要企業別製品タイプ/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Nestle S.A.
10.6.1.1 会社概要と概要
10.6.1.2 製品タイプ/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Danone S.A.
10.6.3. PepsiCo, Inc.
10.6.4. Abbott Laboratories
10.6.5. General Mills, Inc.
10.6.6. Kellanova (Kellogg Company)
10.6.7. Yakult Honsha Co., Ltd.
10.6.8. The Kraft Heinz Company
10.6.9. Arla Foods amba
10.6.10. Bayer AG
10.6.11. Glanbia plc
10.6.12. Archer Daniels Midland Company
10.6.13. BASF SE
10.6.14. Unilever PLC
10.6.15. Mondelez International, Inc.
10.6.16. Fonterra Co-operative Group Limited
10.6.17. Meiji Holdings Co., Ltd.
10.6.18. Suntory Beverage & Food Limited
10.6.19. Dean Foods Company
10.6.20. Groupe Danone
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
製品タイプ別
-
乳製品
-
機能性飲料
-
ベーカリー&シリアル
-
肉・魚・卵
-
その他
成分の種類別
-
ビタミン
-
カロテノイド
-
プレバイオティクスとプロバイオティクス
-
鉱物
-
食物繊維
-
その他
申請により
-
スポーツ栄養
-
消化器系の健康
-
体重管理
-
臨床栄養学
-
免疫
-
その他
流通チャネル別
-
スーパーマーケット/ハイパーマーケット
-
オンライン小売
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:タイプXアプリケーション)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
