生分解性整形外科用インプラント市場レポートの範囲と概要:
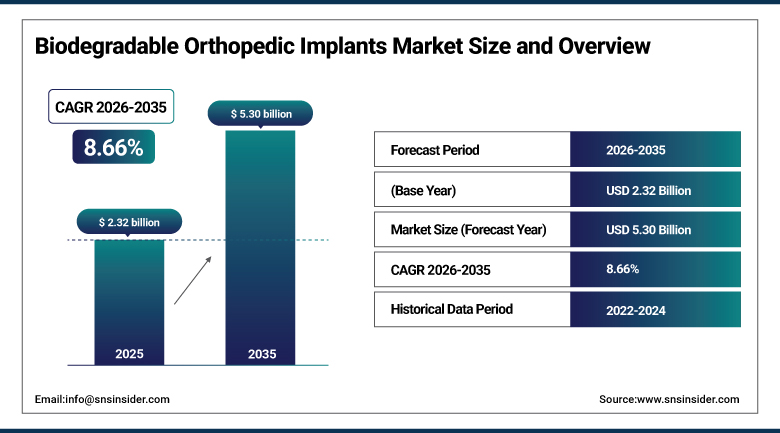
生分解性整形外科用インプラント市場は、 2025年には23億2000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)8.66%で成長し、2035年には53億米ドルに達すると予測されている。
生分解性整形外科インプラント市場 整形外科手術の増加、骨折の発生率の増加、および除去のための二次手術を必要としないインプラントへのニーズの高まりにより、この業界は着実に成長しています。生分解性インプラントは、骨と組織の治癒が完了した後、時間とともにゆっくりと溶解するため、患者にとってより便利な処置となり、非生分解性インプラントの使用に伴う健康リスクを排除します。整形外科における低侵襲手術の使用と生体吸収性材料分野の発展は、この分野の適用範囲の拡大に貢献しています。さらに、スポーツ傷害の増加、高齢化、および医療費の増加が市場需要を押し上げています。
⮞CDCのデータによると、毎年何百万人もの高齢者が転倒を経験しており、転倒はしばしば骨折やその他の怪我につながり、医療処置が必要となる。
生分解性整形外科用インプラント市場に関する詳細情報については、無料サンプルレポートをご請求ください。
生分解性整形外科用インプラント市場の動向
-
低侵襲整形外科治療への需要の高まりにより、インプラント除去のための追加手術を不要にする生分解性インプラントの採用が進んでいる。
-
骨折、スポーツ外傷、整形外科疾患の発生率の増加に伴い、生体吸収性固定器具およびインプラントの需要が拡大している。
-
患者に優しいインプラントソリューションへの嗜好の高まりは、骨の自然な治癒過程とともに徐々に分解される生分解性材料の採用を促進している。
-
生体吸収性ポリマー、マグネシウム合金、複合材料の進歩により、インプラントの強度、生体適合性、分解速度、臨床性能が向上している。
-
小児整形外科における生分解性インプラントの採用拡大は、永久インプラントに伴う合併症を軽減することで、成長の機会を生み出している。
米国における生分解性整形外科用インプラント市場の見通し
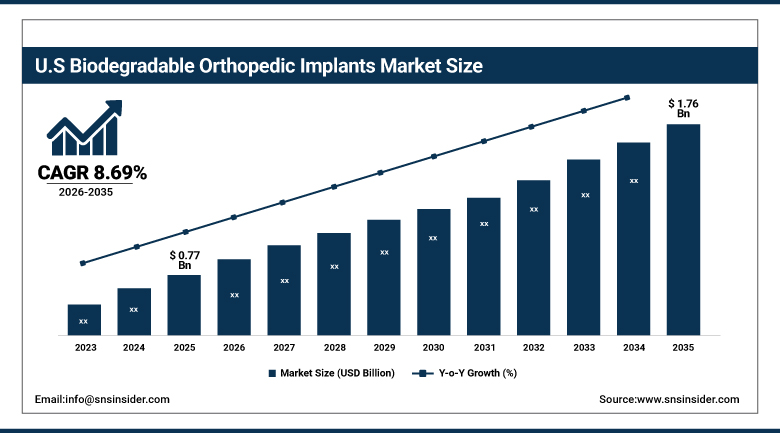
米国の生分解性整形外科用インプラント市場は、 2025年には7億7000万米ドルと評価され、2035年までに17億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.69%で成長すると見込まれています。
米国の生分解性整形外科インプラント市場は、整形外科手術や骨折の増加、骨再生後にゆっくりと分解する生分解性インプラントへの嗜好の高まりにより、高い成長を遂げています。生分解性インプラントを使用することで、インプラント除去を伴う追加手術の必要性を最小限に抑えることができ、患者にとってより容易になり、より良い結果が得られます。さらに、ポリ乳酸やマグネシウムなどの生分解性材料の革新により、インプラントの性能が向上し、使用範囲が拡大しています。低侵襲整形外科手術の利用の増加、医療費の増加、スポーツ傷害なども、この市場の成長を促進する要因となっています。
⮞米国関節置換登録機関の2025年年次報告書によると、310万件以上の股関節および膝関節の手術が記録されており、米国における整形外科的介入の規模の大きさが明らかになった。
生分解性整形外科用インプラント市場のセグメント分析
-
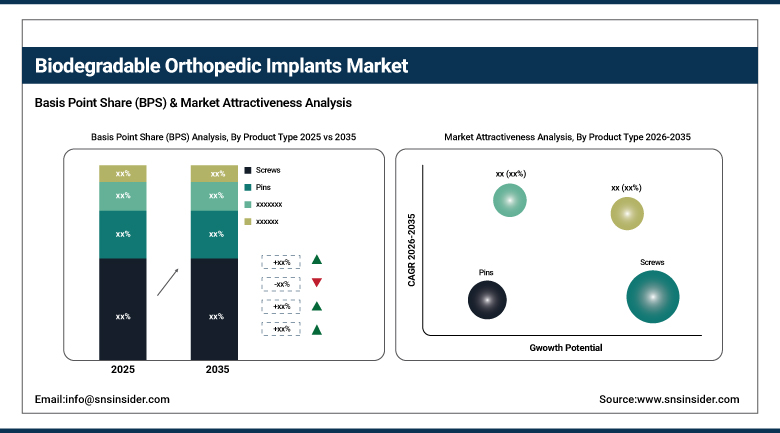
製品タイプ別に見ると、生分解性整形外科用インプラント市場では、2025年にはネジが36%のシェアを占め、市場を席巻しました。一方、縫合糸は2026年から2035年にかけて年平均成長率(CAGR)11.75%で最も速い成長が見込まれています。
-
材料の種類別に見ると、ポリ乳酸が2025年には生分解性整形外科用インプラント市場で30%のシェアを占め、市場を席巻しました。マグネシウムは2026年から2035年にかけて年平均成長率(CAGR)11%で最も速い成長が見込まれています。
-
用途別に見ると、生分解性整形外科用インプラント市場は外傷分野が2025年に38%のシェアを占め、市場を牽引しました。スポーツ傷害分野は2026年から2035年にかけて年平均成長率(CAGR)10.65%で最も速い成長が見込まれています。
-
エンドユーザー別に見ると、生分解性整形外科用インプラント市場は2025年に病院が58%のシェアを占め、圧倒的なシェアを誇りました。外来手術センターは2026年から2035年にかけて年平均成長率(CAGR)9.76%で最も速い成長が見込まれています。
製品タイプ別に見ると、生分解性整形外科用インプラント市場ではネジが圧倒的なシェアを占めており、縫合糸が最も急速に成長している。
スクリューセグメントは、骨折治療、骨固定、整形外科手術における幅広い用途により、2025年には生分解性整形外科インプラント市場で約36%という最高の収益シェアを獲得し、市場を牽引しました。生分解性スクリューは、治癒後にゆっくりと分解されるだけでなく、機械的強度も備えているため、除去手術の必要性を減らす可能性があります。外傷や整形外科手術の症例増加も、需要拡大の一因となっています。
縫合糸セグメントは、創傷閉鎖や軟部組織修復における吸収性材料の使用増加に伴い、2026年から2035年にかけて年平均成長率(CAGR)11.75%という最も速い成長が見込まれています。生分解性縫合糸は抜糸の必要性をなくし、患者の痛みや追加処置を最小限に抑えることができます。低侵襲手術、スポーツ外傷、および外科手術の需要増加が、生分解性縫合糸の世界的な普及を促進するでしょう。
材料の種類別に見ると、生分解性整形外科用インプラント市場ではポリ乳酸が圧倒的なシェアを占めており、マグネシウムが最も急速に成長している。
ポリ乳酸セグメントは、2025年に約30%という最高の収益シェアを獲得し、生分解性整形外科用インプラント市場を牽引しました。PLAは、その実績、生体適合性、生分解性、優れた加工性により、体内で分解される一時的な整形外科用固定に使用できます。研究、実証済みの生産能力、吸収性インプラントに対する需要の高まりはすべて、PLAの普及を後押ししています。
マグネシウム分野は、優れた機械的特性、生体適合性、そして体内での緩やかな分解性といった特性から、2026年から2035年にかけて年平均成長率(CAGR)11%という最も速い成長が見込まれています。マグネシウムを使用することで、永久的なインプラントを必要とせずに一時的なサポートを提供できます。生体吸収性金属、整形外科、インプラントに関する研究が進むにつれ、世界中でその利用が拡大していくと考えられます。
用途別に見ると、生分解性整形外科用インプラント市場は外傷治療が圧倒的に多く、スポーツ傷害治療が最も急速に成長している。
外傷分野は、骨折、骨損傷、整形外科救急の発生率が高いことから、2025年には約38%という最高の収益シェアを獲得し、生分解性整形外科インプラント市場を牽引しました。生体吸収性インプラントを使用することで、治癒後に除去手術を必要とせずに骨を一時的に固定することができ、骨の吸収を防ぐことができます。事故や整形外科的損傷の増加は、この問題をさらに深刻化させています。
スポーツ傷害分野は、レクリエーションスポーツやプロスポーツへの参加者の増加、靭帯、腱、骨の損傷の増加により、2026年から2035年にかけて年平均成長率(CAGR)10.65%という最も速い成長が見込まれています。生分解性インプラントは組織の修復を助け、インプラントに伴う合併症を軽減する可能性があります。スポーツヘルスケアへの意識の高まり、低侵襲手術、整形外科用生体材料の開発が、世界的な成長を促進するでしょう。
エンドユーザー別に見ると、生分解性整形外科用インプラント市場は病院が圧倒的なシェアを占めており、外来手術センターが最も急速に成長している。
病院セグメントは、患者数の多さ、高度な手術設備、整形外科部門の専門性、および難易度の高い手術を実施できる能力により、2025年には生分解性整形外科インプラント市場で約58%という最高の収益シェアを獲得し、市場を牽引しました。病院では、インプラント固定を必要とする外傷や整形外科の症例が数多く発生しています。医療費の増加、手術件数の増加、および専門的なケアにより、導入が容易になっています。
外来手術センター(ASC)セグメントは、整形外科における低侵襲手術や短時間手術への嗜好の高まり、および効率的な外来医療の普及により、2026年から2035年にかけて年平均成長率(CAGR)9.76%で最も速い成長が見込まれています。手術における新技術の進歩により、入院せずに実施できる手術が増えています。医療費への圧力の高まり、ASC施設の改善、そして実施される整形外科手術件数の増加が、世界的な普及を促進するでしょう。
地域分析
北米生分解性整形外科用インプラント市場のインサイト
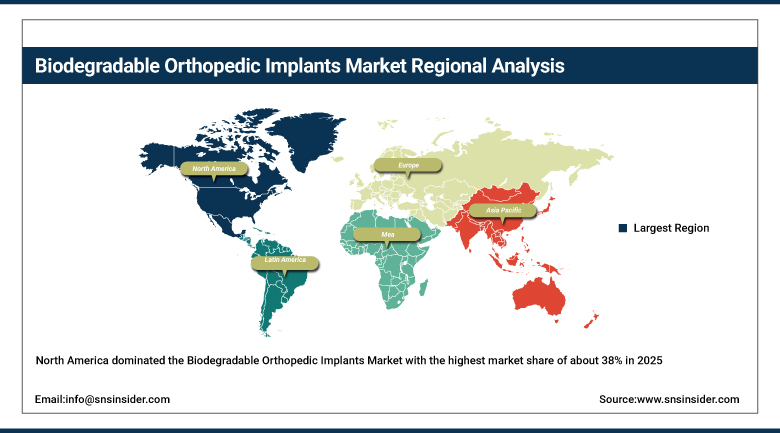
北米は2025年に生分解性整形外科用インプラント市場で約38%という最高の市場シェアを獲得し、市場を牽引しました。この地域の医療インフラ、整形外科手術、革新的なインプラント技術の採用の成功に貢献する要因としては、低侵襲手術への需要、吸収性インプラントへの嗜好、研究開発への投資、そして著名な医療機器企業の存在などが挙げられます。
米国の生分解性整形外科用インプラント市場は、高度に発達した医療インフラ、多数の整形外科手術、そして最先端の医療機器の高い利用率に支えられ、89.0%の市場シェアを占めています。低侵襲手術、生体吸収性インプラント、そしてインプラント除去の必要性を低減する医療機器への需要の高まりが、この市場の拡大を後押ししています。研究開発費の高水準と整形外科用機器メーカーの存在も、成長に貢献しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州生分解性整形外科用インプラント市場の洞察
欧州生分解性整形外科インプラント市場 この市場は、高度な医療施設の普及、整形外科手術の増加、生体吸収性医療機器の採用拡大により、着実に成長を続けています。低侵襲手術や手術頻度の少ない機器へのニーズの高まりも、採用率の向上に貢献しています。効率的な医療機器の研究開発も、欧州市場の成長を後押ししています。
ドイツの生分解性整形外科用インプラント市場は、市場シェア24.0%を占めています。この市場は、高度な医療インフラの整備、整形外科手術の増加、生体吸収性医療技術の普及拡大によって牽引されるでしょう。低侵襲手術や、除去手術を不要にするインプラントへのニーズが高まっていることも、市場の成長を後押ししています。
アジア太平洋地域における生分解性整形外科用インプラント市場のインサイト
アジア太平洋地域は、整形外科手術件数の増加、高齢化、医療インフラの改善、医療機器への投資増加などを背景に、2026年から2035年にかけて年平均成長率(CAGR)約9.71%という最も速い成長率で拡大すると予測されています。吸収性インプラントの利点に対する認識の高まり、医療へのアクセス向上、そして技術革新も、この地域市場の成長を後押ししています。
中国の生分解性整形外科用インプラント市場は、整形外科手術件数の増加、医療施設の拡大、医療機器への投資を背景に、市場シェア40.0%を占めています。生体吸収性インプラントは、二次的な除去手術を回避できるという利点から、その人気と理解が高まっており、普及を促進しています。さらに、医療の近代化、技術革新、中国国内で開発された医療機器なども、市場成長を後押ししています。
中東・アフリカおよびラテンアメリカにおける生分解性整形外科用インプラント市場の洞察
中東・アフリカおよびラテンアメリカの生分解性整形外科用インプラント市場は、整形外科手術件数の増加、医療施設の発展、医療機器への投資により、緩やかに成長しています。生体吸収性インプラントの使用によるメリットや整形外科治療の普及に対する認識の高まりにより、新たな機会が生まれています。地域市場の成長は、医療の進歩と医療技術への投資にも起因しています。
アラブ首長国連邦(UAE)の生分解性整形外科用インプラント市場は、医療インフラの整備、整形外科手術の増加、医療技術への投資を背景に、市場シェア18.0%を占めています。低侵襲手術の普及と生体吸収性インプラントへの認知度向上も、市場の成長を後押ししています。政府の取り組みによる医療改革、専門的な整形外科医療、医療機器への投資も、市場の成長を牽引しています。
市場動向
成長促進要因:低侵襲整形外科手術への需要の高まりにより、世界中の医療システムにおいて生分解性インプラント技術の導入が加速している。
低侵襲整形外科手術への需要の高まりは、生分解性整形外科インプラント市場を形成する上で重要な役割を果たす最も重要な要因の一つです。インプラントは、治癒過程の間、骨を一時的に支え、目的の機能を果たした後に分解するため、2回目のインプラント除去手術を回避できます。インプラントの用途には、骨折固定、骨修復、その他多くの整形外科的用途があります。患者に合わせた治療を提供し、二次手術を回避することに対する外科医の意識の高まりも、これらのインプラントの需要を後押しする要因の一つです。高齢者の整形外科的損傷、スポーツ外傷、骨折の増加も、市場の成長に貢献しています。
制約: 機械的強度の限界と予測不可能な分解特性により、生分解性整形外科インプラントは高度な手術への採用が制限される可能性がある。
生分解性整形外科用インプラントにとって、性能上の制約は依然として大きな課題であり、特に高い機械的強度と長期的な構造安定性が求められる手術においては顕著です。生分解性材料の中には、金属に比べて耐荷重能力が低いものがあり、複雑な骨折や、より大きな負荷がかかる部位への使用には適さない場合があります。生分解プロセスは、材料の組成、インプラントの設計、患者の体内における生物学的プロセス、インプラントが埋め込まれる組織の性質など、様々な要因によって影響を受ける可能性があります。骨が十分に治癒していない段階で分解が速すぎると機械的支持力が低下する可能性があり、逆に分解が遅すぎると意図した分解プロセスが遅延する可能性があります。材料の分解によっては、組織適合性の評価が必要となる製品が生じる可能性さえあります。
機会:生体吸収性材料とインプラント設計の進歩により、次世代整形外科ソリューションのための大きな機会が世界的に生まれています。
生体吸収性ポリマー、複合材料、およびインプラント工学における急速な進歩は、生分解性整形外科インプラント市場に大きな機会をもたらしています。科学者たちは、機械的強度が高く、分解速度の制御が容易で、生体適合性に優れ、組織統合を促進する新素材を開発しています。積層造形や精密製造といった最新の製造技術を活用することで、形状が最適化され、患者個々のニーズに合わせたインプラントを作製することが可能になります。生体活性物質を添加することで、骨の再生と治癒を促進することもできます。こうした技術開発により、生分解性インプラントは、特定の固定手術以外の用途にも活用できるようになります。製薬会社や医療機器メーカーは、臨床的にさらに効果的な材料を開発できます。このように、技術開発は、生分解性インプラントと従来のインプラントとの競争力強化に貢献するでしょう。
最近の動向:
-
2026年:バイオレテック社は、RemeOs™およびActiva™吸収性インプラントプラットフォームの拡大を継続し、骨の治癒を促進しつつインプラント除去手術を不要にするように設計された生分解性整形外科ソリューションのポートフォリオを強化しました。
-
2026年:Inionは生体吸収性整形外科製品ポートフォリオの強化を継続し、2026年の活動は、特殊整形外科用途向けのFreedom™およびCompressOn™製品ラインと外科医教育に重点を置いた。
-
2026年:エボニックは、整形外科用途を含む医療機器向けのRESOMER®生体吸収性ポリマーの開発を継続し、一時的なインプラント向けに調整可能な分解速度と機械的特性を提供しました。
-
2022年:ストライカー社は、天然骨の化学組成を模倣し、制御された吸収をサポートし、自然な骨再生を促進するように設計された、Citregen™生体吸収性材料を使用した縫合アンカーシステムであるCitrefix™を発売しました。
生分解性整形外科用インプラント市場の主要プレーヤーは以下のとおりです。
-
Johnson & Johnson – DePuy Synthes
-
Medtronic plc
-
B. Braun SE
-
Arthrex, Inc.
-
CONMED Corporation
-
Bioretec Ltd.
-
OrthoPediatrics Corp.
-
Evonik Industries AG
-
Inion Oy
-
KLS Martin Group
-
Acumed LLC
-
Orthofix Medical Inc.
-
Teijin Limited
-
Meril Life Sciences Pvt. Ltd.
-
Citieffe S.r.l.
-
Gunze Limited
-
Orthomed S.A.S.
生分解性整形外科用インプラント市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 23億2000万米ドル |
| 2035年までの市場規模 | 53億米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は8.66%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品タイプ別(ネジ、ピン、プレート、ロッド、縫合糸、その他の製品タイプ) • 材質別(ポリグリコール酸、ポリ乳酸、ポリジオキサノン、ポリカプロラクトン、マグネシウム、その他の材質) • 用途別(外傷、脊椎、スポーツ外傷、頭蓋顔面、その他の用途) • エンドユーザー別(病院、外来手術センター、専門クリニック、その他のエンドユーザー) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Johnson & Johnson – DePuy Synthes, Medtronic plc, B. Braun SE, Arthrex, Inc., CONMED Corporation, Bioretec Ltd., OrthoPediatrics Corp., Evonik Industries AG, Inion Oy, KLS Martin Group, Acumed LLC, Orthofix Medical Inc., Teijin Limited, Meril Life Sciences Pvt. Ltd., Citieffe S.r.l., Gunze Limited, and Orthomed S.A.S. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 材料タイプ別の市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 生分解性ポリマー、マグネシウム、バイオマテリアル原料の供給業者
3.4.2. 生分解性整形外科用インプラントの製造業者および加工業者
3.4.3. 医療機器販売業者、病院、整形外科用品供給業者
3.4.4. 病院、外来手術センター、整形外科クリニックおよび患者
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 インプラントの性能と生分解に関する統計
4.1.1 生分解性整形外科用インプラントの平均分解時間(月/年)
4.1.2 劣化中の平均機械的強度保持率(%)
4.1.3 インプラントの平均劣化率(月当たりの割合)
4.1.4 生分解性インプラントを用いた骨治癒サポートの平均改善率(%)
4.1.5 二次インプラント除去処置の平均減少率(%)
4.2 臨床転帰および患者パフォーマンス指標
4.2.1 生分解性インプラント手術後の平均骨癒合率(%)
4.2.2 生分解性インプラント使用による術後合併症の平均減少率(%)
4.2.3 患者の回復時間の平均改善率(%)
4.2.4 インプラント関連炎症反応の平均減少率(%)
4.2.5 生分解性インプラント手術後の患者満足度(%)
4.3 材料特性および生体適合性に関する統計
4.3.1 生分解性インプラント材料の平均生体適合率(%)
4.3.2 生分解性材料による異物反応の平均減少率(%)
4.3.3 材料と組織の適合性の平均改善率(%)
4.3.4 生分解性インプラント材料の平均機械的強度(MPa)
4.3.5 材料劣化に関連する合併症の平均減少率(%)
4.4 外科手術および処置のパフォーマンス指標
4.4.1 生分解性整形外科用インプラント使用による手術時間の平均短縮率(%)
4.4.2 術後入院期間の平均短縮(日数)
4.4.3 インプラント除去に関連するフォローアップ処置の平均減少率(%)
4.4.4 インプラント埋入精度の平均改善率(%)
4.4.5 手術関連合併症の平均減少率(%)
5. 生分解性整形外科用インプラント市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ネジ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3ピン
5.4 プレート
5.5 ロッド
5.6 縫合糸
5.7 その他の製品タイプ
6. 生分解性整形外科用インプラント市場のセグメント別分析と予測(材料タイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 ポリグリコール酸
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 ポリ乳酸
6.4 ポリジオキサノン
6.5 ポリカプロラクトン
6.6 マグネシウム
6.7 その他の材料
7. 生分解性整形外科用インプラント市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 外傷
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 脊椎
7.4 スポーツ傷害
7.5 頭蓋顔面
7.6 その他の用途
8. 生分解性整形外科用インプラント市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 病院
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 外来手術センター
8.4 専門外来
8.5 その他のエンドユーザー
9. 生分解性整形外科用インプラント市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 生分解性整形外科用インプラント市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 生分解性整形外科用インプラント市場規模と予測(材料タイプ別、2022年~2035年)
9.2.4 生分解性整形外科用インプラント市場規模と予測(用途別、2022年~2035年)
9.2.5 生分解性整形外科用インプラント市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 生分解性整形外科用インプラント市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 生分解性整形外科用インプラント市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 生分解性整形外科用インプラント市場規模と予測(材料タイプ別、2022年~2035年)
9.3.4 生分解性整形外科用インプラント市場規模と予測(用途別、2022年~2035年)
9.3.5 生分解性整形外科用インプラント市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 生分解性整形外科用インプラント市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 生分解性整形外科用インプラント市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 生分解性整形外科用インプラント市場規模と予測(材料タイプ別、2022年~2035年)
9.4.4 生分解性整形外科用インプラント市場規模と予測(用途別、2022年~2035年)
9.4.5 生分解性整形外科用インプラント市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 生分解性整形外科用インプラント市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 生分解性整形外科用インプラント市場規模と予測(製品タイプ別、2022年~2035年)
9.5.3 生分解性整形外科用インプラント市場規模と予測(材料タイプ別、2022年~2035年)
9.5.4 生分解性整形外科用インプラント市場規模と予測(用途別、2022年~2035年)
9.5.5 生分解性整形外科用インプラント市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 生分解性整形外科用インプラント市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 生分解性整形外科用インプラント市場規模と予測(製品タイプ別、2022年~2035年)
9.6.3 生分解性整形外科用インプラント市場規模と予測(材料タイプ別、2022年~2035年)
9.6.4 生分解性整形外科用インプラント市場規模と予測(用途別、2022年~2035年)
9.6.5 生分解性整形外科用インプラント市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 生分解性整形外科用インプラント市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Stryker Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Zimmer Biomet Holdings, Inc.
10.6.3 Smith & Nephew plc
10.6.4 Johnson & Johnson – DePuy Synthes
10.6.5 Medtronic plc
10.6.6 B. Braun SE
10.6.7 Arthrex, Inc.
10.6.8 CONMED Corporation
10.6.9 Bioretec Ltd.
10.6.10 OrthoPediatrics Corp.
10.6.11 Evonik Industries AG
10.6.12 Inion Oy
10.6.13 KLS Martin Group
10.6.14 Acumed LLC
10.6.15 Orthofix Medical Inc.
10.6.16 Teijin Limited
10.6.17 Meril Life Sciences Pvt. Ltd.
10.6.18 Citieffe S.r.l.
10.6.19 Gunze Limited
10.6.20 Orthomed S.A.S.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
製品タイプ別
-
ネジ
-
ピン
-
プレート
-
ロッド
-
縫合糸
-
その他の製品タイプ
材質別
-
ポリグリコール酸
-
ポリ乳酸
-
ポリジオキサノン
-
ポリカプロラクトン
-
マグネシウム
-
その他の材料
申請により
-
トラウマ
-
脊椎
-
スポーツ傷害
-
頭蓋顔面
-
その他の用途
エンドユーザーによる
-
病院
-
外来手術センター
-
専門クリニック
-
その他のエンドユーザー
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント