
硫酸市場レポートの範囲と概要:
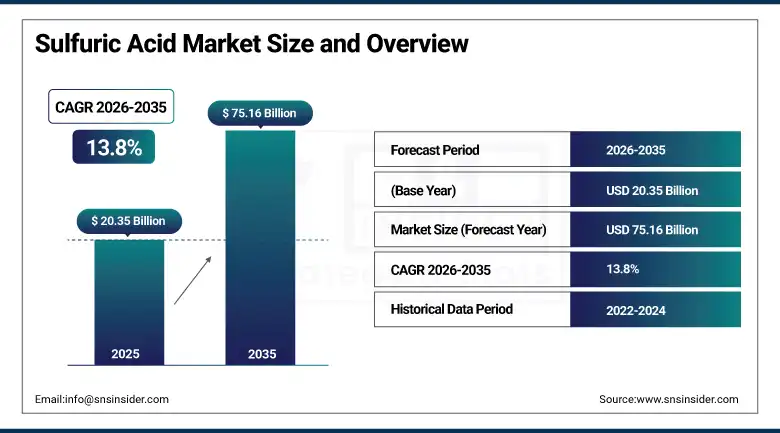
硫酸市場は2025年に203億5000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)13.8%で成長し、2035年には751億6000万米ドルに達すると予測されている。
世界の硫酸市場は驚異的なペースで成長しています。硫酸は世界で最も広く生産されている工業用化学物質であり、肥料、化学製品製造、金属加工、石油精製、電池製造など、幅広い分野で基礎的な役割を担っていることから、「化学品の王様」と呼ばれることもあります。肥料生産は世界の硫酸生産量の55%以上を消費しており、世界の食料安全保障投資や農業生産性向上プログラムと直接的な商業的つながりを生み出しています。電気自動車用電池分野は、リチウムイオン電池の製造プロセスと次世代電池化学を通じて、新たな高成長需要分野を創出しています。アジア太平洋地域とアフリカにおける人口増加、農業活動の拡大、工業化は、予測期間を通じて平均を上回る需要成長を支えています。
⮞2023年、LG化学は発煙硫酸の生産に重点を置き、半導体エレクトロニクス業界や電気自動車(EV)用バッテリー製造分野からの需要増に対応するため、硫酸生産能力を増強しました。この増強は、硫酸の最終用途需要が従来の肥料・化学品製造分野にとどまらず、成長著しいバッテリー・半導体業界へと商業的に多様化していることを反映しています。これらの業界は、単位酸消費量あたりの需要が高く、平均を上回る成長軌道を描くプレミアム需要セグメントを形成しています。
硫酸市場に関する詳細情報については、無料サンプルレポートをご請求ください。
硫酸市場の動向
-
電気自動車(EV)用バッテリーの製造は、リチウムイオン電池の電解液製造およびバッテリーリサイクルにおける酸回収プロセスにおいて、高純度硫酸に対する新たな、平均を上回る需要セグメントを生み出しており、これらの調達量は世界のEV生産量に比例して増加している。
-
半導体ウェハーの洗浄およびエッチング用途における電子グレード硫酸の需要は、世界的な半導体生産能力拡大への投資に伴い急速に増加しており、標準的な工業用酸グレードを超える高品質仕様の調達が求められている。
-
アフリカおよびアジア太平洋地域におけるリン酸肥料の生産能力拡大に伴い、新たなDAPおよびMAP製造施設が稼働を開始し、専用の硫酸供給インフラが必要となる規模で、硫酸の需要が増加している。
-
金属加工、石油精製、化学製造における使用済み硫酸流からの硫酸の回収とリサイクルは、産業の持続可能性を高めると同時に、一次生産の増加を部分的に相殺する循環型サプライチェーンを構築している。
-
湿式硫酸製造技術の開発により、製錬所や精製所から排出される廃ガス中の二酸化硫黄を商業グレードの硫酸に変換することが可能になり、施設の経済性を向上させると同時に二酸化硫黄の排出量を削減できるようになっている。
米国硫酸市場の見通し
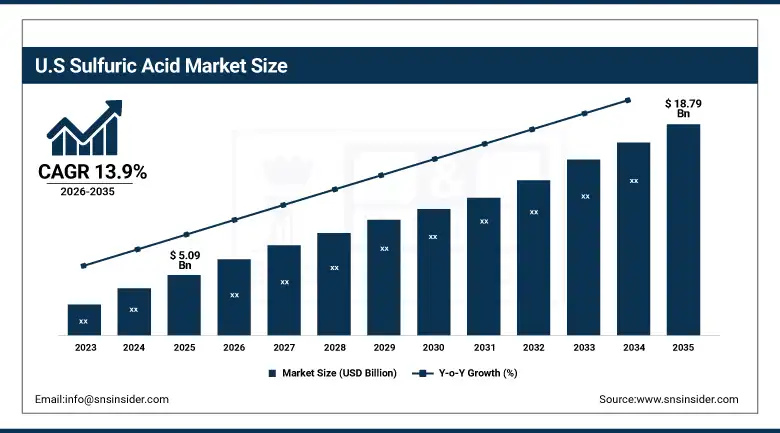
米国の硫酸市場は、2025年には約50億9000万米ドルと評価され、2035年までに約187億9000万米ドルに達すると予測されており、年平均成長率は約13.9%となる見込みです。
米国は硫酸の主要市場であり、その需要はフロリダ州とアイダホ州に集中するリン酸肥料産業、石油精製部門のアルキル化酸需要、鉱業のヒープリーチ銅抽出プロセスによって支えられています。PVS ChemicalsとChemtrade Logisticsは国内の卸売市場に供給する一方、Mosaic、Agrium、および総合肥料メーカーは自社生産分を消費しています。CHIPS法に基づく半導体産業の国内生産能力拡大は、電子グレード硫酸の需要増加を生み出しており、その純度仕様要件は、専門の硫酸メーカーにとって高付加価値の調達機会となっています。
⮞デュポンは、複数の企業と提携し、2022年に高度な硫酸触媒技術を開発しました。この技術は、硫酸製造の効率向上と、精製・石油化学産業における排出量の削減を目的としています。この技術は、硫酸系触媒システムにおけるデュポンの地位を強化するものであり、硫酸1トンあたりのエネルギー消費量と二酸化硫黄(SO2)排ガス排出量を削減する接触プロセス効率改善への商業投資の拡大を反映しています。
硫酸市場セグメント分析
-
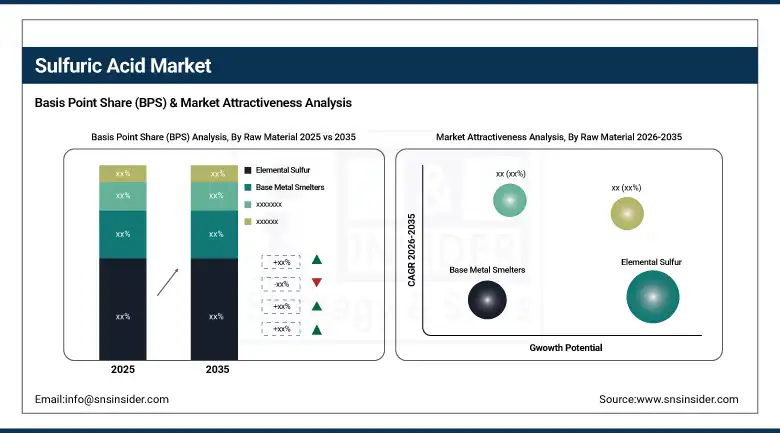
原料別に見ると、元素硫黄セグメントが2025年時点で約52%のシェアを占め、硫酸市場を牽引する一方、非鉄金属製錬セグメントが最も急速に成長している。
-
用途別に見ると、肥料分野が2025年時点で硫酸市場の約55%を占め、市場を牽引する一方、バッテリー/EV分野が最も急速に成長している。
-
濃度別に見ると、2025年には濃硫酸セグメントが硫酸市場を席巻し、発煙硫酸セグメントが最も急速に成長している。
-
エンドユーザー産業別に見ると、2025年の硫酸市場は農業分野が圧倒的なシェアを占める一方、エレクトロニクス・半導体分野が最も急速に成長している。
原料別では、単体硫黄が圧倒的に多く、卑金属製錬所が最も急速に成長している。
単体硫黄は、2025年においても硫酸市場の約52%を占め、主要な原料としての地位を維持しました。その商業的な優位性は、接触法の経済性を反映しています。接触法では、単体硫黄の高い硫黄含有量、安定した純度、そして炭化水素処理脱硫からの世界的な供給可能性が、大規模な硫酸生産において最も商業的に効率的な原料となります。石油精製所や天然ガス処理プラントでは、炭化水素脱硫の必須副産物として単体硫黄が生成され、その継続的な生産によって、硫黄採掘需要のサイクルに関わらず、単体硫黄の優位性を維持する構造的に安定した原料供給が確保されます。
チリ、ペルー、コンゴ民主共和国、インドネシアにおける世界の銅、亜鉛、ニッケル鉱業部門の生産能力拡大に伴い、副産物として発生する二酸化硫黄の量が増加しているため、非鉄金属製錬所は最も急速に成長している原料供給源となっている。この二酸化硫黄を現場の湿式硫酸製造プラントで商業用硫酸に変換することで、鉱山事業者は環境規制への準拠と商業的収益の両方を得ることができる。新たに稼働する主要な銅製錬所はそれぞれ、硫酸生産能力の明確な増加をもたらし、その商業生産量は製錬所近隣の国内肥料・化学市場向けに供給される。
⮞ 2026年4月、米国連邦許可改善運営評議会は、テネシー州のプロジェクト・クルーシブルをFAST-41許可プログラムに追加した。この亜鉛精錬所は、重要金属とともに半導体グレードの硫酸を生産するように設計されており、金属加工と特殊酸の供給を結びつけるものである。
用途別に見ると、肥料が主流だが、バッテリー/EVが最も急速に成長している。
肥料は2025年においても硫酸市場の約55%を占め、依然として主要な用途分野であり続ける。硫酸はDAP、MAP、過リン酸肥料のリン酸製造において基礎的な役割を果たしており、農業生産性への投資と硫酸需要との間に、商品価格の変動に関わらず構造的に安定した商業的な結びつきを生み出している。2050年までに世界人口が100億人に達すると予測されており、食料生産需要は持続的に増加し、その肥料投入需要は個々の作物の価格変動とは無関係に硫酸の調達を支える。アフリカの農業開発プログラムとアジア太平洋地域の肥料消費の継続的な増加は、商業的に最も重要な、平均を上回る需要プールを形成している。
バッテリーおよびEV用途は、最も急速に成長している最終用途です。世界的なEV生産の拡大に伴い、電解液の調製、形成サイクル、バッテリーリサイクルプロセスにおいて新たな硫酸需要が生まれており、これらの需要はEV製造規模に比例して増加しています。スタートストップ式車両システムや無停電電源装置用の鉛蓄電池は、既存のバッテリー分野における相当な硫酸需要を生み出しています。リチウムイオン電池製造における電極加工および正極材料製造における硫酸需要は、平均を上回る成長需要を生み出しています。バッテリーリサイクルにおける硫酸回収ループは、バッテリー保有台数の増加と相乗効果を発揮する循環需要を生み出しています。
⮞ 2025年9月、パラディープ・リン酸塩はインドのオリッサ州に日産1,500トンの硫酸プラントDを稼働させ、リン酸と肥料の製造に必要な硫酸の自家生産量を増やし、輸入硫酸への依存度を低減しました。
濃度別に見ると、濃硫酸が優勢で、発煙硫酸が最も急速に増加する。
濃硫酸は2025年においても硫酸市場において圧倒的な濃度の地位を維持した。肥料製造、金属酸洗、石油アルキル化、および一般化学品製造で使用される93~98%の濃度範囲は、世界の硫酸消費量の大部分を占めており、その高濃度グレードを中心とした商業的な標準化により、最も発達した生産インフラ、流通ロジスティクス、および顧客仕様の枠組みが構築されている。接触法の標準的な出力は濃硫酸であり、その吸収と特定の用途濃度への希釈によって、ほとんどの産業消費者が行う下流工程が決定される。
発煙硫酸とオレウム硫酸は、半導体業界の電子グレード酸の要求と特殊有機化学スルホン化プロセスにおいて、最高純度かつ最高反応性の酸製剤が必要とされるため、最も急速に成長している濃度カテゴリーです。これらの酸製剤の製造には、標準的な濃硫酸製造工程に加えて、追加の吸収および精製工程が必要となります。BASFの中国における電子グレード硫酸の拡張と世界的な半導体製造工場の生産能力増強により、構造的なオレウム需要が生まれており、その高価格と平均以上の仕様要件は、資格を有する生産者にとって商業的に魅力的な利益機会を生み出しています。
⮞ 2026年1月、グジャラート州肥料化学会社は、インドのヴァドダラにある肥料ナガル工場に、日産600トンの硫酸製造プラントを稼働させ、国内の工業用および肥料関連の酸供給を強化した。
エンドユーザー産業別に見ると、農業が圧倒的に多く、エレクトロニクスが最も急速に成長している。
2025年においても、農業は硫酸市場における主要な最終需要産業としての地位を維持した。リン酸肥料が世界の作物生産において果たす基礎的な役割は、農業活動の規模と硫酸需要との間に構造的な商業関係を生み出し、その年間調達サイクルは世界の肥料生産カレンダーに沿っている。モザイク社、ニュートリエン社、OCPグループの合計リン酸肥料生産能力は、世界市場における単一の機関による硫酸調達集中としては最大規模であり、これらの企業の消費量が市場の商業的特性を決定づけ、主要な肥料生産地域周辺での物流およびサプライチェーンインフラ投資を生み出す平均以上の取引量を維持している。
電子機器および半導体は、最も急速に成長しているエンドユーザー産業です。これは、米国におけるCHIPS法、欧州におけるCHIPS法、および日本、韓国、台湾における同様のプログラムに基づく、新たな半導体製造能力への莫大な設備投資により、工業用酸の純度を数桁上回る仕様を持つ超高純度電子グレード硫酸の需要が高まっているためです。半導体ウェーハの洗浄、エッチング、酸化膜剥離プロセスでは、月間ウェーハ製造開始数に比例して電子グレード酸が消費されるため、構造的に成長を続けるプレミアム酸の需要カテゴリーが形成され、そのトン当たりの商業価値は工業用酸の価格を大幅に上回ります。
⮞ 2025年4月、BASFはドイツのルートヴィヒスハーフェンに半導体グレードの硫酸製造プラントを新設するため、数千万ユーロ規模の投資を行うと発表した。このプラントは、先端チップ製造に使用される超高純度化学物質に対する欧州の需要増に対応するため、2027年に操業を開始する予定である。
地域別分析
アジア太平洋地域の硫酸市場に関する洞察
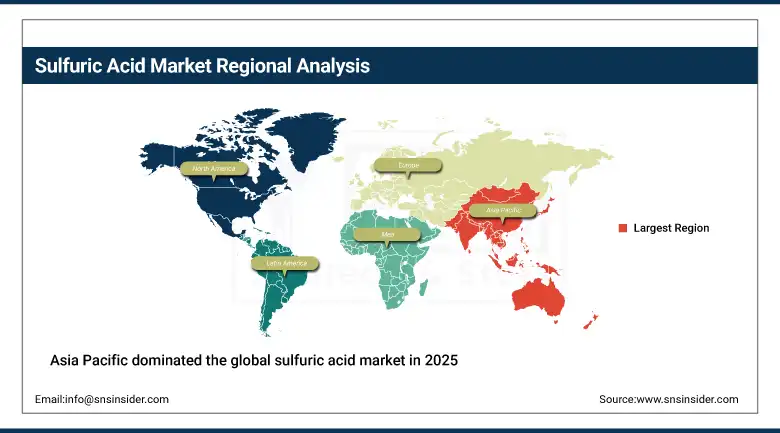
アジア太平洋地域は、中国の驚異的なリン酸肥料生産規模、インドの肥料および化学製品製造需要の拡大、そして同地域における半導体および電池製造への投資の急速な拡大を背景に、世界最大の生産・消費地域として2025年の世界の硫酸市場を牽引するだろう。中国は世界最大の硫酸生産国および消費国としての地位により、アジア太平洋地域の収益の約54.6%を占めている。中国のリン酸と肥料の統合製造複合施設は、国内の硫酸生産量の大部分を消費すると同時に、相当量の輸出も行っている。
インドと東南アジアは、アジア太平洋地域において最も商業的に活気のある新興市場であり、農業の拡大、工業の発展、そして電池や電子機器製造の現地化の進展により、硫酸需要は平均を上回る成長を遂げている。インドの肥料自給プログラムへの投資と「メイク・イン・インディア」構想による化学製造業の発展は、構造化された国内硫酸需要を生み出し、その規模は輸入依存度を徐々に低下させている。
⮞ 2026年3月、インド農民肥料協同組合は、オリッサ州パラディップに硫酸製造工場を開設した。この施設は、国内のリン酸二アンモニウムおよびNPK肥料の生産を支援し、輸入への依存度を低減し、インドの肥料サプライチェーンを強化することを目的としている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米硫酸市場のインサイト
北米は、米国のリン酸肥料産業がフロリダ州とアイダホ州に集中して生産を行っていること、石油精製におけるアルキル化酸の需要、そして成長を続ける半導体および電池製造業を基盤とする、重要な硫酸市場です。米国は、統合肥料生産者による自家消費と、PVS ChemicalsおよびChemtrade Logisticsが供給する販売市場を通じて、北米の収益の約82.5%を占めています。CHIPS法による半導体製造への投資は、電子グレードの硫酸調達という新たな成長分野を生み出しており、その量は新規工場の稼働開始ごとに増加していくと予想されます。
カナダは、非鉄金属製錬部門の副産物である酸の生産、カリ肥料産業の硫酸消費、および鉱業におけるヒープリーチ銅採掘事業を通じて、北米の収益の約17.5%を占めている。これらの事業における酸の需要は、商品価格の変動サイクルを通じて、非鉄金属に関連した安定した調達を支えている。
⮞ 2025年4月、住友商事の子会社であるSATCOとSaconixが合併し、Interacid North Americaが設立されました。これにより、硫酸の取引、輸入、保管、流通能力が統合され、米国市場全体の物流の柔軟性と供給の信頼性が向上しました。
欧州硫酸市場の洞察
欧州は技術的に高度な硫酸市場であり、環境規制が効率的な生産技術の導入を促進し、化学製造業が特殊硫酸の安定した需要を生み出し、さらに同地域のバッテリーギガファクトリー投資プログラムが平均を上回るバッテリーグレード硫酸の需要成長を牽引しています。ドイツは、BASFの硫酸製造および触媒システム事業、化学・製薬業界における特殊硫酸の消費、そして欧州最大の化学製造拠点としての地位を通じて、欧州全体の売上高の約22.3%を占めています。
オランダ、ベルギー、スペインは、石油化学精製におけるアルキル化酸の需要、肥料生産、そして成長を続ける電池製造部門によって安定した商業調達が確保されている、重要な欧州二次市場である。オーロビスとボリデンの非鉄金属製錬事業による欧州の硫酸生産は、元素硫黄の輸入物流に左右されることなく、国内産業の硫酸供給を維持する商業市場への供給源となっている。
⮞ 2025年6月、PhosAgroはバラコボにあるSK-20/1硫酸プラントの第2プロセスラインを稼働させ、年間生産能力を75万トン増加させ、統合肥料製造に必要な硫酸の需要を満たすことができるようになりました。
中東・アフリカおよびラテンアメリカの硫酸市場に関する洞察
中東・アフリカ地域とラテンアメリカは、リン酸肥料の開発、鉱業部門の拡大、産業成長によって構造的な需要が生まれている成長著しい硫酸市場です。サウジアラビアは、SABICの化学コンプレックスにおける硫酸消費、サウジアラビアの肥料産業への投資、精製部門のアルキル化需要などにより、中東・アフリカ地域全体の約31.2%を占め、同地域をリードしています。モロッコのOCPグループのリン酸塩コンプレックスは、中東・アフリカ地域において商業的に最も重要な単一の硫酸消費インフラとなっています。
ブラジルは、農業部門の肥料消費、鉱業における銅・金抽出用硫酸の需要、そして成長著しい自動車用バッテリー部門を通じて、ラテンアメリカ全体の約44.2%を占め、収益を牽引している。チリの銅鉱業におけるヒープリーチ法は、世界でも有数の硫酸需要集中地域の一つであり、その調達量はアタカマ銅生産地域近郊における大規模な専用生産能力を支えている。
⮞ 2025年8月、マリマカ・カッパー社は、CEMINホールディング・ミネロ社から年間最大15万トンの生産能力を持つ中古硫酸製造プラントを取得するオプション契約を締結したと発表した。この買収案は、マリマカ酸化鉱床における硫酸の調達コストと供給変動の低減を目的としている。
市場動向
成長要因:世界的な食料生産に伴うリン酸肥料需要と、電池・半導体製造による新たなプレミアム需要
世界の食料生産需要は、硫酸市場における最も構造的に確実な商業的成長要因である。世界銀行は、人口が100億人に近づき、発展途上国における所得水準の上昇に伴いタンパク質摂取量が増加するため、世界の食料需要は2050年までに50%増加すると予測している。この食料生産目標の達成においてリン酸肥料が果たす基礎的な役割は、農業における必須投入物となり、その需要は耕作地の拡大や収量向上プログラムに比例して増加する。世界の肥料消費量が1パーセントポイント増加するごとに、硫酸需要も比例して増加する。その規模は、世界の硫酸消費量に占める肥料の割合が55%以上であることを反映している。
バッテリー製造と半導体製造は、硫酸市場において商業的に最もダイナミックな新たな需要セグメントを同時に生み出しています。世界的なEV生産拡大に伴う電解液調製、初期サイクル、バッテリーリサイクルに必要な酸の需要と、CHIPS法および同等のプログラムに基づく半導体生産能力への莫大な投資が相まって、構造化された新たな需要カテゴリーが生まれています。これらのカテゴリーでは、平均以上の純度仕様が求められるため、標準的な工業用酸市場では対応できないプレミアム酸の調達機会が生まれています。新たに稼働するバッテリーギガファクトリーや半導体工場は、それぞれ明確な酸調達関係を構築し、その調達量は設備稼働率の向上とともに増加していきます。
⮞ 2025年5月、Ecovystはルイジアナ州ワガマンにあるCornerstone Chemicalの硫酸製造資産の買収を完了しました。この取引により、Ecovystの生産ネットワークが拡大し、工業、鉱業、精製業の顧客に対し、バージン硫酸および再生サービスを提供する能力が向上しました。
制約事項:硫酸輸送の危険性による物流の複雑化、およびSO2排ガス管理における環境コンプライアンスコスト
硫酸の極めて高い腐食性と輸送上の危険物分類は、物流の複雑さとコストを生み出し、商業市場への流通範囲を制限します。特殊なステンレス鋼製またはライニングされた鉄道貨車やタンク車、専用の取扱インフラ、緊急時対応計画が必要となるため、効率的な長距離サプライチェーンではなく、消費地に近い地域での生産を維持するための物流投資が必要となります。この物流上の制約により、複数の地域市場構造が生まれ、その経済性はグローバルな裁定取引ではなく、地域需要に対する地域生産能力によって決定されます。
硫酸製造プラントにおける二酸化硫黄(SO2)排ガス管理に関する環境規制遵守コストは、平均を上回る設備投資および運転費用を生み出し、その規制の厳しさは各国の管轄区域によって大きく異なる。EPAおよびEUの大気質基準では、二相吸収接触プロセス構成によるほぼ完全なSO2変換効率が求められており、その設備投資コストはよりシンプルな一相吸収プラント設計を上回る。環境規制が緩やかな新興市場の生産者は、より低い規制遵守コストで硫酸を生産できるため、競争上の優位性を生み出し、世界貿易経済を歪めている。
機会:半導体事業拡大のための電子グレード酸、バッテリー酸リサイクル循環経済、アフリカの肥料インフラ投資
半導体製造用の電子グレード硫酸は、短期的に見て最も商業的に価値を高める市場開発機会となる。金属不純物濃度が1兆分の1以下の超高純度硫酸は、専用のイオン交換精製、半導体グレードのパッケージング、クリーンルーム対応の物流システムを必要とするため、標準的な工業用硫酸の10~20倍の価格プレミアムが設定されている。BASFの中国における電子グレード生産能力の拡大とCHIPS法に基づく半導体工場への投資により、この高純度硫酸に対する需要が高まっているが、需要の伸びに比べて、この分野で認定を受けた生産者の数は依然として少ない。
アフリカにおける肥料インフラへの投資は、硫酸市場において最も商業的に重要な新興市場開発機会となる。アフリカのリン酸肥料製造能力は未発達である一方、モロッコのOCPグループが持つ豊富なリン鉱石資源と、アフリカ大陸における農業集約化への投資が相まって、構造化された需要成長の道筋が生まれる。この需要を商業的に実現するには、新たな肥料複合施設の開発を通じて、大規模な硫酸生産インフラへの専用投資が必要となる。
⮞ 2025年10月、トラバーチン社はニューヨーク州オンタリオに実証プラントを開設し、廃石膏と回収した二酸化炭素を硫酸と炭酸カルシウムに変換するプロセスを採用した。この施設は、廃酸の排出量を削減する代替的な酸製造方法を示しており、肥料や電池材料の加工への応用が期待される。
最近の動向
-
2023年:LG化学は2023年に硫酸の生産能力を拡大し、半導体エレクトロニクス業界やEVバッテリー製造分野からの需要増加に対応するため、発煙硫酸の生産に注力した。これは、高純度で成長性の高い産業用途への硫酸需要の商業的多様化を反映している。
-
2023年:モザイク社は、世界的な肥料需要の高まりに対応して、リン酸製造用の硫酸生産を2023年に増強しました。これは、世界の農業生産性への投資と、総合肥料生産者規模での硫酸調達量との間に直接的な商業的関連性があることを示しています。
-
2022年:デュポンは、複数の企業と提携し、精製および石油化学用途における接触プロセス生産効率の向上とSO2排出量の削減を目的とした先進的な硫酸触媒技術を開発し、高性能硫酸触媒システムにおけるデュポンの地位を強化しました。
硫酸製造会社は以下の通りです。
-
BASF SE
-
Chemtrade Logistics Inc.
-
PVS Chemicals Inc.
-
The Mosaic Company
-
Solvay S.A.
-
Vale Fertilizantes S.A.
-
Nutrien Ltd.
-
DuPont de Nemours
-
Aurubis AG
-
LG Chem
-
Sumitomo Chemical
-
Honeywell International
-
Hubei Xingfa Chemicals
-
OCP Group
-
EuroChem Group
-
ICL Group
-
Eco Services Operations
-
Southern States Chemical
硫酸市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 203億5000万米ドル |
| 2035年までの市場規模 | 751億6000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は13.8% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 原料別(元素硫黄、卑金属製錬所、黄鉄鉱鉱石) • 用途別(肥料、化学製造、金属加工、石油精製、バッテリー/EV、その他) • 濃度別(濃硫酸、希硫酸、発煙硫酸) • 最終用途産業別(農業、自動車、エレクトロニクス・半導体、鉱業、医薬品、その他) |
| 地域分析/報道 | 北米(米国、カナダ、メキシコ)、ヨーロッパ(東ヨーロッパ[ポーランド、ルーマニア、ハンガリー、トルコ、その他の東ヨーロッパ諸国]、西ヨーロッパ[ドイツ、フランス、英国、イタリア、スペイン、オランダ、スイス、オーストリア、その他の西ヨーロッパ諸国])、アジア太平洋(中国、インド、日本、韓国、ベトナム、シンガポール、オーストラリア、その他のアジア太平洋諸国)、中東およびアフリカ(中東[アラブ首長国連邦、エジプト、サウジアラビア、カタール、その他の中東諸国]、アフリカ[ナイジェリア、南アフリカ、その他のアフリカ諸国]、ラテンアメリカ(ブラジル、アルゼンチン、コロンビア、その他のラテンアメリカ諸国) |
| 企業プロフィール | BASF SE, Chemtrade Logistics Inc., PVS Chemicals Inc., The Mosaic Company, Solvay S.A., AkzoNobel N.V, Vale Fertilizantes S.A., Nutrien Ltd., DuPont de Nemours, Aurubis AG, LG Chem, Sumitomo Chemical, Honeywell International, Ineos Group, Hubei Xingfa Chemicals, OCP Group, EuroChem Group, ICL Group, Eco Services Operations, Southern States Chemical |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 原材料別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 市場規模(集中度別)
2.3.4 エンドユーザー産業別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 硫酸製造業者
3.4.3 販売代理店および化学品供給パートナー
3.4.4 産業用エンドユーザーおよび加工産業
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 硫黄および原材料の供給動向(2025年)
4.1.1 世界の硫黄生産量(発生源別)
4.1.2 石油・ガス処理における硫黄回収の動向
4.1.3 硫黄の貿易フローと供給パターン
4.1.4 地域別硫黄需給バランス
4.2 肥料産業の需要動向(2025年)
4.2.1 リン酸肥料の生産動向
4.2.2 肥料製造における硫酸の消費量
4.2.3 地域別農業における栄養素需要パターン
4.2.4 肥料生産能力拡張プロジェクト
4.3 産業消費動向(2025年)
4.3.1 化学製造における硫酸の使用
4.3.2 金属加工・鉱業からの需要
4.3.3 石油精製部門の消費動向
4.3.4 電池製造および工業プロセス用途
4.4 貿易、価格設定、生産動向(2025年)
4.4.1 世界の硫酸生産能力の動向
4.4.2 地域別輸出入量分析
4.4.3 硫酸価格動向分析
4.4.4 工場稼働率とサプライチェーンの動向
4.5 持続可能性、環境および規制の動向(2025年)
4.5.1 排出ガス制御および硫黄回収技術の導入
4.5.2 酸製造における環境コンプライアンスの動向
4.5.3 持続可能な化学製造への投資
4.5.4 硫酸の生産と貿易に影響を与える規制政策
5. 硫酸市場のセグメント別分析と予測(原材料別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 元素硫黄
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 非鉄金属精錬所
5.4 黄鉄鉱
6. 硫酸市場の用途別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
6.1 はじめに
6.2 肥料
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 化学製造
6.4 金属加工
6.5 石油精製
6.6 バッテリー/EV
6.7 その他
7. 硫酸市場の濃度別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
7.1 はじめに
7.2 濃硫酸
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 希硫酸
7.4 発煙硫酸
8. 硫酸市場のセグメント別分析と予測、エンドユーザー産業別、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 農業
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 自動車
8.4 電子工学および半導体
8.5 採掘
8.6 医薬品
8.7 その他
9. 硫酸市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 硫酸市場規模と予測(原材料別、2022年~2035年)
9.2.3 硫酸市場規模と予測(用途別、2022年~2035年)
9.2.4 硫酸市場規模と予測(濃度別、2022年~2035年)
9.2.5 硫酸市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.2.6 硫酸市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 硫酸市場規模と予測(原材料別、2022年~2035年)
9.3.3 硫酸市場規模と予測(用途別、2022年~2035年)
9.3.4 硫酸市場規模と予測(濃度別、2022年~2035年)
9.3.5 硫酸市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.3.6 硫酸市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 硫酸市場規模と予測(原材料別、2022年~2035年)
9.4.3 硫酸市場規模と予測(用途別、2022年~2035年)
9.4.4 硫酸市場規模と予測(濃度別、2022年~2035年)
9.4.5 硫酸市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.4.6 硫酸市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 硫酸市場規模と予測(原材料別、2022年~2035年)
9.5.3 硫酸市場規模と予測(用途別、2022年~2035年)
9.5.4 硫酸市場規模と予測(濃度別、2022年~2035年)
9.5.5 硫酸市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.5.6 硫酸市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 硫酸市場規模と予測(原材料別、2022年~2035年)
9.6.3 硫酸市場規模と予測(用途別、2022年~2035年)
9.6.4 硫酸市場規模と予測(濃度別、2022年~2035年)
9.6.5 硫酸市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.6.6 硫酸市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびネットワークタイプのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別ネットワークタイプヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 BASF SE
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Chemtrade Logistics Inc.
10.6.3 PVS Chemicals Inc.
10.6.4 The Mosaic Company
10.6.5 Solvay S.A.
10.6.6 AkzoNobel N.V.
10.6.7 Vale Fertilizantes S.A.
10.6.8 Nutrien Ltd.
10.6.9 DuPont de Nemours
10.6.10 Aurubis AG
10.6.11 LG Chem
10.6.12 Sumitomo Chemical
10.6.13 Honeywell International
10.6.14 Ineos Group
10.6.15 Hubei Xingfa Chemicals
10.6.16 OCP Group
10.6.17 EuroChem Group
10.6.18 ICL Group
10.6.19 Eco Services Operations
10.6.20 Southern States Chemical
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
原材料別
-
元素硫黄
-
非鉄金属精錬所
-
黄鉄鉱
申請により
-
肥料
-
化学製造
-
金属加工
-
石油精製
-
バッテリー/EV
-
その他
濃度別
-
濃硫酸
-
希硫酸
-
発煙硫酸
エンドユーザー業界別
-
農業
-
自動車
-
エレクトロニクス&半導体
-
鉱業
-
医薬品
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
