生物学的添加剤市場レポートの範囲と概要:
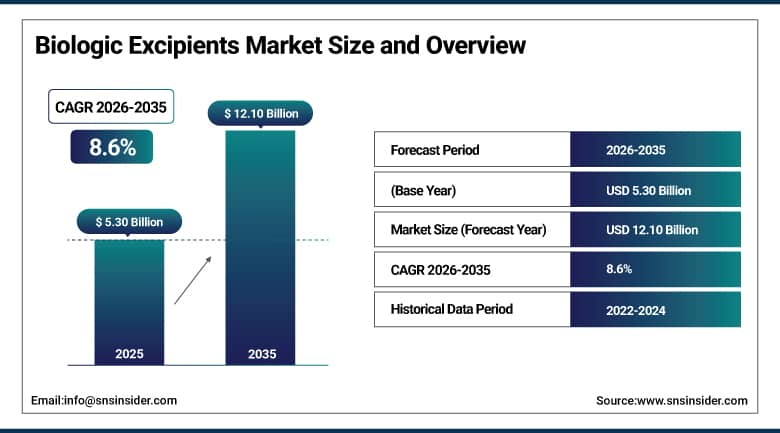
生物学的製剤添加剤市場は、2025年には53億米ドルと評価され、2035年までに121億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.6%を記録すると見込まれています。
生物学的製剤添加剤市場は、モノクローナル抗体、ワクチン、組換えタンパク質、細胞・遺伝子治療薬の製造、保管、および配送プロセスにおいて、様々な安定剤、界面活性剤、緩衝剤、および増量剤を提供することで、高分子製剤の製剤化と安定化のプロセス全体を変革しています。この市場は、高濃度タンパク質製剤の需要増加、生物学的製剤の皮下投与および自己投与の増加、規制経路の拡大に伴う革新的な添加剤の使用、および腫瘍学、自己免疫疾患、希少疾患治療における採用によって牽引されています。タンパク質の構造を保護し、保存期間を延長するために製剤科学に多額の投資が行われていることを考慮すると、凍結乾燥安定剤、粘度低下システム、および動物由来成分を含まない添加剤の分野で大きな発展が見られます。
Croda International Plcは、2025年から2026年にかけて、バイオ医薬品添加剤のBioXProシリーズを拡充し、世界中のバイオ医薬品メーカー向けの高濃度モノクローナル抗体製剤をサポートするため、Super Refined Poloxamer 188のポートフォリオを拡大しました。
生物学的添加剤市場に関する詳細情報については、無料サンプルレポートをご請求ください。
生物学的添加剤市場の動向
-
高濃度皮下投与型生物学的製剤の採用拡大に伴い、粘度低下剤および安定化剤の需要が引き続き高まっている。
-
動物由来成分を含まない合成添加剤グレードへの移行が進むにつれ、バイオ医薬品メーカーにとって規制上の認証取得がますます容易になっている。
-
規制経路の拡大に伴い、新規添加剤の使用が増加しており、公定書に記載されている成分にとどまらない新たな製剤の可能性が引き続き開かれている。
-
凍結乾燥技術およびコールドチェーンに依存しない製剤技術への投資の増加は、生物学的製剤の保存期間と流通範囲の拡大を継続的に促進している。
-
細胞・遺伝子治療のパイプラインの拡大に伴い、特殊な凍結保護剤や安定化添加剤に対する新たな需要が継続的に生まれている。
米国バイオ医薬品添加剤市場の見通し
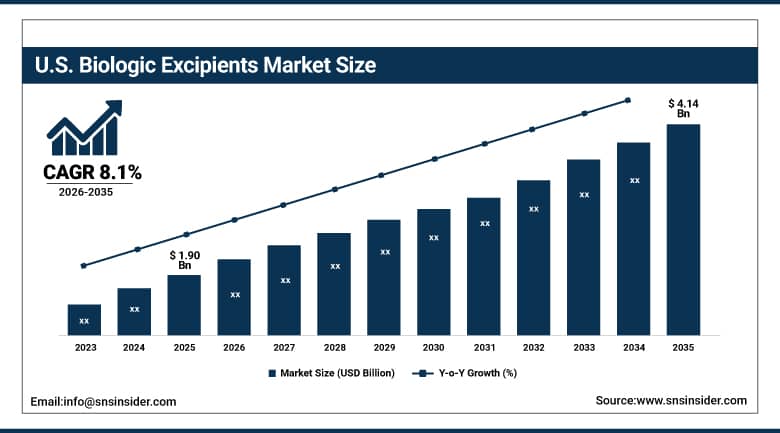
米国の生物学的製剤添加剤市場は、2025年には約19億米ドルと評価され、2035年までに約41億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約8.1%となる見込みです。
米国における需要は、国内各地に本社を置く大手バイオ医薬品メーカー、医薬品受託開発製造機関、特殊添加剤サプライヤーの密集した集積に加え、特殊な製剤サポートを必要とするモノクローナル抗体および細胞・遺伝子治療製品のFDA承認が継続的に行われていることによって引き続き形成されてきた。国内メーカーによる高濃度自己投与型バイオ医薬品製剤の採用拡大は、先進添加剤技術の早期導入国および真のイノベーションハブとしての米国の地位を強化し続けている。サプライチェーンのレジリエンス強化策に後押しされた国内バイオ製造能力への投資拡大は、業界の従来のモノクローナル抗体基盤をはるかに超える、GMPグレードの安定剤、界面活性剤、緩衝剤に対する持続的な需要をさらに高めている。
メルクKGaAの米国ライフサイエンス事業部門であるミリポアシグマは、米国のバイオ医薬品メーカーに供給されるモノクローナル抗体および細胞療法製剤の出荷試験および安定性試験能力を拡大するため、2025年に新たなバイオリライアンス試験施設を開設した。
生物学的添加剤市場のセグメンテーション分析
-
製品タイプ別に見ると、2025年には安定剤セグメントが38%のシェアで生物学的賦形剤市場を牽引しました。界面活性剤セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約8.5%を記録しています。
-
製剤別に見ると、2025年には液剤/注射剤セグメントが市場を支配し、59%のシェアを占めました。凍結乾燥剤セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約9.03%を記録しています。
-
供給源別に見ると、2025年には合成セグメントが市場を支配し、63%のシェアを占めました。天然/生物由来セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約9.5%を記録しています。
-
用途別に見ると、モノクローナル抗体分野が2025年に市場を席巻し、56%のシェアを占めました。細胞・遺伝子治療分野は最も急速に成長している分野であり、年平均成長率(CAGR)は約10.3%を記録しています。
-
エンドユーザー別に見ると、2025年にはバイオ医薬品・バイオテクノロジー企業セグメントが62%のシェアで市場を牽引し、CDMO/CMOセグメントは年平均成長率(CAGR)約9.2%で最も急速に成長しているセグメントとなった。
製品タイプ別:安定剤(鉛)、界面活性剤が最も急速に成長
2025年の生物学的製剤添加剤市場では、安定剤が主要なセグメントとなりました。これは、モノクローナル抗体、組換えタンパク質、ワクチン抗原の凝集、酸化、変性を防止するために、スクロース、トレハロース、マンニトールなどの糖類、ポリオール、アミノ酸由来の安定剤が広く使用されているためです。商業化および後期臨床開発段階に入る高濃度および皮下投与の生物学的製剤の増加に伴い、より広い温度範囲およびせん断応力条件下で立体構造の完全性を維持できる高度な安定化化学への多額の投資が必要となっています。液体製剤と凍結乾燥製剤の両方で、共処理された多機能安定剤ブレンドの使用が増加したことで、既存の添加剤サプライヤーの収益が増加しており、これらの製品は予測期間を通じてカテゴリー全体の支出の最大の割合を占め続けると予想されます。
バイオ医薬品添加剤市場において、界面活性剤セグメントは最も急速に成長しています。これは、注射用バイオ医薬品の充填、輸送、投与時に発生する空気-水界面および容器-表面界面でのタンパク質凝集を防ぐポリソルベートおよびポロキサマー系界面活性剤の需要が高まっているためです。ポリソルベートの分解および粒子形成に対する規制当局の監視強化により、免疫原性リスクの低減と保存期間の延長を目指すバイオ医薬品メーカーの間で、高純度で動物由来成分を含まない界面活性剤グレードへの需要が加速しています。高濃度皮下注射製剤におけるポロキサマー代替品の採用拡大と、界面活性剤の特性評価および品質設計に基づく製剤プラットフォームへのCDMO投資の増加が相まって、このカテゴリーは2035年までバイオ医薬品添加剤市場全体よりも大幅に速いペースで拡大し続けると予想されます。
製剤別:液剤/注射剤が主流、凍結乾燥製剤が成長を牽引
液体/非経口製剤セグメントは、生物学的製剤添加剤市場を席巻しています。これは、モノクローナル抗体、ワクチン、および組換えタンパク質製品のほとんどが、即時安定性、無菌性、および注射器での注入性を確保するために処方された添加剤を必要とする注射経路で患者に届けられているためです。製造業者は、タンパク質の立体構造を維持し、ほとんどの市販の生物学的製剤が依然として依存しているコールドチェーン流通ネットワーク全体で凝集を防ぐために、液体適合性安定剤、浸透圧調整剤、および緩衝系に頼っています。プレフィルドシリンジ、オートインジェクター、およびその他の自己投与デバイスに対する需要の高まりは、液体非経口製剤添加剤の優位性をさらに強化しています。これは、製造業者が、腫瘍、自己免疫疾患、および代謝性疾患の治療を含む慢性疾患治療のあらゆる場面で、再構成エラーを減らし、患者の利便性を向上させるすぐに使用できる製品を優先しているためです。
凍結乾燥製剤セグメントは、細胞・遺伝子治療、抗体薬物複合体、および熱に弱い生物製剤の増加に伴い、継続的なコールドチェーンサポートなしで商業的に実行可能な保存期間を達成するために凍結乾燥を必要とするため、生物製剤添加剤市場で最も急速に成長しています。トレハロース、スクロース、特殊ポリマーブレンドなどの凍結保護剤および凍結保護剤添加剤に対する需要の高まりは、凍結乾燥サイクルの凍結、一次乾燥、二次乾燥の各段階を通して製品の効力を維持する上で、製剤科学者を継続的に支援しています。コールドチェーンインフラが限られている地域への生物製剤の流通拡大は、凍結乾燥製剤アプローチの採用をさらに加速させており、予測期間を通じてこのカテゴリーの成長率は液状注射剤を大きく上回っています。
供給源別:合成賦形剤が主流、天然/生物由来の供給源が最も急速に成長
合成添加剤セグメントは、ロット間の一貫性が高く、汚染リスクが低く、天然添加剤よりも規制当局の承認を得やすいことから、生物学的添加剤市場を牽引してきました。モノクローナル抗体や組換えタンパク質を大規模に製造する製薬会社は、ロット間のばらつきや異物混入を最小限に抑えるため、合成添加剤に依存してきました。市場をリードする企業による合成添加剤の生産能力の向上と薬局方ガイドラインの整備により、このセグメントは既存および新興のバイオ製造市場の両方で優位性を維持しています。
生物製剤添加剤市場において、天然/生物由来セグメントは最も急速に成長しています。これは、持続可能性への取り組みに合致し、生物製剤における伝達性海綿状脳症のリスクを低減する、動物由来成分不使用、植物由来、発酵由来の添加剤に対する需要の高まりによるものです。多糖類をベースとした生物由来の安定剤や増量剤を使用する製造業者の傾向が高まっているのは、規制当局の働きかけと、持続可能で追跡可能な原材料を使用した製品に対する顧客の嗜好の両方の結果と言えます。専門原料メーカーによる発酵アミノ酸やバイオポリマーの生産への投資の増加は、このセグメントの成長が2035年まで競合他社を凌駕することを確実にするでしょう。
用途別:モノクローナル抗体が主流、細胞・遺伝子治療が最も急速に成長
モノクローナル抗体セグメントは、腫瘍、自己免疫疾患、炎症性疾患の治療における商業用モノクローナル抗体製造の規模の大きさから、生物学的添加剤市場を牽引してきました。これらの製造では、製造、充填、包装、流通の各段階においてタンパク質構造を維持するために、大量の特殊安定剤、界面活性剤、緩衝剤が引き続き必要とされています。市場に投入される高濃度および皮下投与のモノクローナル抗体製剤の増加に伴い、承認製品あたりの添加剤使用量はさらに増加しています。これは、製剤メーカーが患者自身による投与を可能にするために、粘度低下プラットフォームや高度な安定剤ブレンドを組み込んでいるためです。バイオシミラーの承認や次世代抗体フォーマットに支えられた世界的なモノクローナル抗体パイプラインの継続的な拡大により、この用途は予測期間を通じて最大の添加剤消費量を維持すると予想されます。
細胞・遺伝子治療分野は、キメラ抗原受容体細胞療法および遺伝子治療パイプラインの急速な拡大により、生物学的添加剤市場で最も急速に成長しています。これらの治療には、凍結、解凍、投与を通して細胞の生存率とベクターの完全性を維持できる、高度に専門化された凍結保護剤、緩衝剤、安定化添加剤が必要です。細胞・遺伝子治療製品に対する規制当局の承認件数の増加と、既存のバイオ医薬品企業および専門CDMOによる商業規模の製造能力への投資の増加が相まって、従来のタンパク質バイオ医薬品ではなく、生細胞およびウイルスベクター向けに特別に処方された添加剤に対する新たな需要が継続的に生み出されており、この用途の成長率は市場全体の成長率を大きく上回っています。
地域分析
北米バイオ医薬品添加剤市場のインサイト
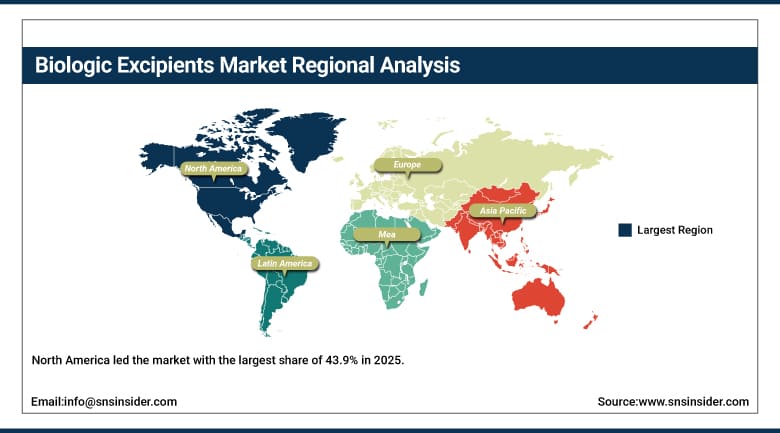
北米は2025年に43.9%という最大の市場シェアを獲得し、市場をリードしました。この地域には主要なバイオ医薬品メーカー、医薬品受託開発製造機関(CDMO)、特殊添加剤サプライヤーが密集しており、モノクローナル抗体や細胞・遺伝子治療薬の承認が継続的に進んでいることも相まって、この地域の優位性をさらに強固なものにしています。FDAによる新規添加剤の認定に関する確立された規制経路と、バイオ医薬品製造拡大のための豊富な資金供給も、商業規模および臨床段階のバイオ医薬品開発プログラム全体にわたる高度な安定化および製剤技術の採用において、この地域がリーダーシップを発揮する上で大きな支えとなっています。
米国は、主要なバイオ医薬品企業、CDMO(医薬品受託製造開発機関)、および添加剤メーカーが集中していることに加え、国内のバイオ製造能力に対する連邦政府および民間からの多額の投資により、地域全体の収益の約82.30%を占めた。カナダは、成長を続けるバイオテクノロジー分野と拡大する細胞・遺伝子治療製造基盤を通じて、地域需要をさらに高めており、これらの強みが相まって、予測期間を通じて米国大陸は生物学的添加剤サプライヤーにとって最大の市場であり続けた。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州バイオ医薬品添加剤市場のインサイト
欧州は、確立されたバイオ医薬品製造基盤、欧州医薬品庁(EMA)を通じた強力な規制連携、そして域内主要経済国におけるバイオ医薬品製造の主権に対する政府の継続的な投資に支えられ、世界の収益のかなりの部分を占めている。欧州薬局方ガイドラインにおいて、動物由来成分不使用かつ持続可能な方法で調達された賦形剤への重視が高まっていることも、域内のバイオ医薬品開発エコシステム全体におけるサプライヤー戦略と製品開発の優先事項を形成し続けている。
ドイツは、その大規模なバイオ医薬品製造基盤と特殊化学品および賦形剤メーカーの集中に支えられ、欧州における需要を牽引した。英国とフランスは、拡大を続けるバイオテクノロジーおよび細胞・遺伝子治療製造分野を通じて、相当な追加需要を生み出した。欧州における国内バイオ製造能力への継続的な投資は、予測期間を通じて生物学的賦形剤の地域需要の上昇を維持すると予想される。
アジア太平洋地域における生物学的製剤添加剤市場のインサイト
アジア太平洋地域は、本レポートで追跡対象とした全地域の中で最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)は約10.4%を記録しています。これは、国内バイオ医薬品製造能力の急速な拡大、バイオシミラーおよびモノクローナル抗体の生産増加、そして地域最大の経済圏における政府支援によるバイオ医薬品インフラへの投資増加が要因となっています。製造規模の拡大と急速に成長するバイオ医薬品パイプラインの組み合わせにより、同地域の成長軌道は本レポートで追跡対象とした他のどの地域よりも大きく先行しています。
中国は、国内バイオ医薬品製造能力への政府による多額の投資と、モノクローナル抗体およびバイオシミラー製品のパイプラインの拡大に支えられ、首位に立った。日本と韓国も大きな需要増に貢献しており、日本の高度な製剤科学技術と韓国のバイオシミラー製造基盤の拡大は、いずれも本レポートで追跡対象とした地域の中で最も急速に成長している市場としての地位を確固たるものにしている。
MEAおよびラテンアメリカの生物学的添加剤市場のインサイト
中東・アフリカ地域とラテンアメリカ地域は、いずれも着実な成長を示しました。これは、国内における医薬品製造イニシアチブの拡大、バイオ医薬品製造の自給自足に向けた政府の取り組みの強化、そして両地域における現地生産のバイオシミラーおよびワクチンの需要増加が要因となっています。これらの市場が現代的なバイオ医薬品製造インフラの構築を進めるにつれ、生物学的賦形剤は製品の安定性と規制遵守を実現するために不可欠な要素であることが証明されました。
サウジアラビアは、産業多角化計画の一環としてバイオ医薬品製造に投資を行ったことを背景に、中東・アフリカ地域の需要を牽引した。一方、南アフリカはワクチンおよびバイオシミラーの製造能力向上により、需要をさらに押し上げた。ブラジルは、ラテンアメリカ地域におけるバイオシミラー生産の増加により、同地域の需要に最も大きく貢献した。
市場動向
成長要因:高濃度バイオ医薬品製剤への需要の高まりと、細胞・遺伝子治療パイプラインの拡大
高濃度および皮下投与の生物学的製剤に対する需要の高まり、モノクローナル抗体およびバイオシミラーの製造能力の拡大、新規かつ動物由来成分を含まない添加剤グレードの採用の増加、そして腫瘍、自己免疫疾患、希少疾患の治療薬開発パイプラインへの投資の拡大が、この業界を牽引しています。承認された生物学的製剤および後期臨床候補薬の数が増加し続けるにつれ、製造、保管、投与の各段階においてタンパク質の構造を維持できる特殊な安定剤、界面活性剤、緩衝剤システムの必要性が高まり、高度な添加剤技術の採用が促進されています。
細胞・遺伝子治療薬の製造への投資増加は、この需要の高まりをさらに後押ししています。これらの生細胞およびウイルスベクター製品は、従来のタンパク質バイオ医薬品で使用されるものとは異なる、高度に特殊化された凍結保護剤および安定化添加剤を必要とするためです。新規添加剤認定経路に対する規制当局の支援の拡大と、高濃度製剤および凍結乾燥能力へのCDMO投資の拡大が相まって、確立された添加剤化学と次世代添加剤化学の両方を提供できるサプライヤーがますます有利になる製剤市場の状況が確立されつつあります。そして、治療の多様性と製剤の複雑さの組み合わせこそが、需要を持続的に増加させている要因なのです。
制約事項:新規添加剤の認証コストが高いこと、および公定書規格が限られていること
新規添加剤を規制当局の審査を経て承認させるには多額の費用と数年を要するため、革新的な安定化化学技術の市場全体への普及を阻害する大きな要因となっています。特に、既存のサプライヤーが投入できるような規制関連予算を持たない小規模な添加剤開発企業にとっては、この影響は深刻です。こうした承認手続きの負担により、多くのバイオ医薬品製剤メーカーは、規制当局の承認実績のある比較的限られた種類の公定書登録添加剤に頼らざるを得ない状況が続いています。
異なる規制管轄区域間で添加剤の品質基準が十分に調和されていないことが、さらなる制約となっている。複数のグローバル市場に製品を供給する製造業者は、同じ添加剤グレードであっても、国によって異なる文書化、試験、および認証要件に対応しなければならないためだ。こうした複雑さにより、一部の新規添加剤の導入は、既存の公定書収載品よりも技術的にも管理的にも複雑になり、真に差別化された安定化技術が商業用バイオ医薬品製剤に導入されるペースが遅くなっている。
機会:皮下自己投与製剤および新興市場におけるバイオ製造の拡大
皮下投与型の自己投与可能な生物学的製剤に対する需要の高まりは、真に大きなビジネスチャンスとなります。粘度低下プラットフォームや高濃度安定剤システムは、これまで点滴センターへの通院が必要だった治療薬を患者自身が投与できるようにする上で不可欠となるからです。慢性疾患治療が在宅での生物学的製剤投与へと移行し続ける中、高濃度製剤添加剤技術にいち早く参入したベンダーは、大きな市場シェアを獲得できるでしょう。
発展途上国におけるバイオ医薬品製造能力の向上は、もう一つの重要な成長分野となる。ワクチンやバイオシミラーの製造能力開発を目的とした政府プログラムにより、従来バイオ医薬品の輸入に依存していた国々において、GMPグレードの添加剤に対する新たなニーズが生まれている。効果的かつ経済的な添加剤ソリューションを有する企業は、発展途上国におけるバイオ医薬品製造能力への投資増加を活かすことができるだろう。
最近の動向:
-
2026年:BASFは、製造能力の強化と、生物学的製剤向けの高純度添加剤ソリューションへの継続的な投資を通じて、医薬品添加剤のポートフォリオを拡大しました。
-
2025年:クロダ社のアバンティ・リサーチ部門は、モノクローナル抗体およびバイオ医薬品製剤に使用される医薬品グレードのアミノ酸賦形剤の世界的な供給体制を強化するため、アミノ社と戦略的な供給パートナーシップを締結した。
-
2025年:エボニック・インダストリーズAGはエヴィトリアと提携し、すぐに使用できるCHO細胞ベースのタンパク質発現キットを提供することで、バイオ医薬品の製剤化と開発を支援するツールのポートフォリオを拡大しました。
生物学的添加剤市場の主要企業は以下の通りです。
-
BASF SE
-
Evonik Industries AG
-
DuPont de Nemours, Inc.
-
Ashland Inc.
-
Croda International Plc
-
Merck KGaA (MilliporeSigma)
-
Roquette Frères
-
JRS Pharma
-
Colorcon, Inc.
-
Avantor, Inc.
-
Lonza Group AG
-
Wacker Chemie AG
-
Gattefossé SAS
-
International Flavors & Fragrances Inc. (IFF)
-
FUJIFILM Wako Pure Chemical Corporation
-
Kerry Group plc
-
NOF Corporation
-
Spectrum Chemical Manufacturing Corp.
-
Fenchem Biotek Ltd.
-
Nitta Gelatin Inc.
生物学的添加剤市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 53億米ドル |
| 2035年までの市場規模 | 121億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は8.6%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(安定剤、界面活性剤、増量剤および希釈剤、緩衝剤、その他) • 製剤別(液剤/注射剤、凍結乾燥剤) • 供給源別(合成、天然/生物由来) • 用途別(モノクローナル抗体、ワクチン、組換えタンパク質、細胞および遺伝子治療、その他の生物製剤) • エンドユーザー別(バイオ医薬品およびバイオテクノロジー企業、CDMO/CMO、学術機関および研究機関)、および地域。 |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | BASF SE, Evonik Industries AG, DuPont de Nemours, Inc., Ashland Inc., Croda International Plc, Merck KGaA (MilliporeSigma), Roquette Frères, JRS Pharma, Colorcon, Inc., Avantor, Inc., Lonza Group AG, Wacker Chemie AG, Gattefossé SAS, International Flavors & Fragrances Inc. (IFF), FUJIFILM Wako Pure Chemical Corporation, Kerry Group plc, NOF Corporation, Spectrum Chemical Manufacturing Corp., Fenchem Biotek Ltd., Nitta Gelatin Inc. |
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント