CMPスラリー添加剤市場レポートの範囲と概要:
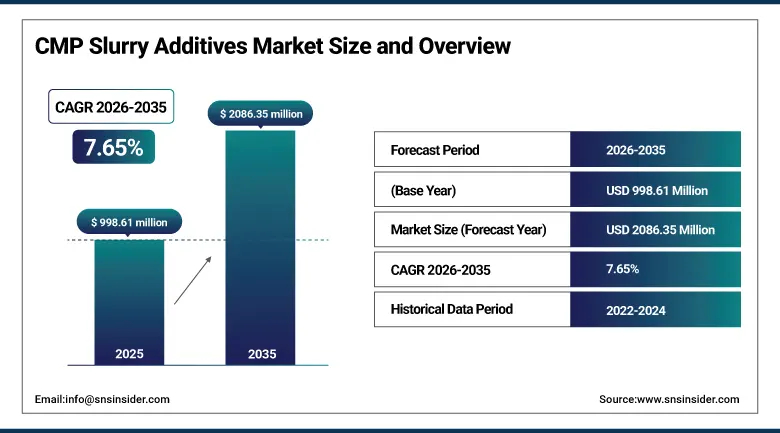
CMPスラリー添加剤市場は、2025年には9億9861万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)7.65%で成長し、2035年には20億8635万米ドルに達すると予測されている。
半導体製造の増加と高度な電子機器に対する需要の高まりにより、CMPスラリー添加剤市場は着実に成長を続けています。小型で複雑な半導体の継続的な改良により、高精度な化学機械研磨(CMP)の需要が増加し、特殊スラリー添加剤の需要も高まっています。高度なメモリ、ロジック、高性能コンピューティングチップの使用増加も、市場の成長を後押ししています。また、半導体製造工場への投資増加、より優れた表面品質のウェーハに対する需要の高まり、研磨技術の向上なども、分散剤、安定剤、界面活性剤、その他の添加剤の使用を促進する要因となっています。
TSMCは2025年に、7nm以上の先端技術がウェハー売上高全体の74%を占めたと報告した。これは2024年の69%から増加しており、より厳密なウェハー表面制御を必要とする先端半導体プロセスへの継続的な移行を示している。
CMPスラリー添加剤市場に関する詳細情報については、無料サンプルレポートをご請求ください。
CMPスラリー添加剤市場の動向
-
高度な半導体ノードの採用拡大に伴い、精密なウェーハ表面平坦化を可能にする高性能CMPスラリー添加剤の需要が高まっている。
-
高度なロジックデバイスやメモリデバイスの生産増加に伴い、研磨性能の向上や欠陥制御のための特殊添加剤の消費量も拡大している。
-
アジア太平洋地域における半導体製造への投資拡大に伴い、大量生産のウェハ製造施設におけるCMPスラリー添加剤の需要が加速している。
-
添加剤配合技術の進歩により、ますます複雑化する半導体製造プロセスにおいて、選択性、表面均一性、研磨効率、および欠陥低減が向上している。
-
銅配線や高度なパッケージング技術の採用拡大に伴い、金属層および誘電体層の効率的な研磨をサポートする添加剤への需要が高まっている。
米国CMPスラリー添加剤市場の見通し
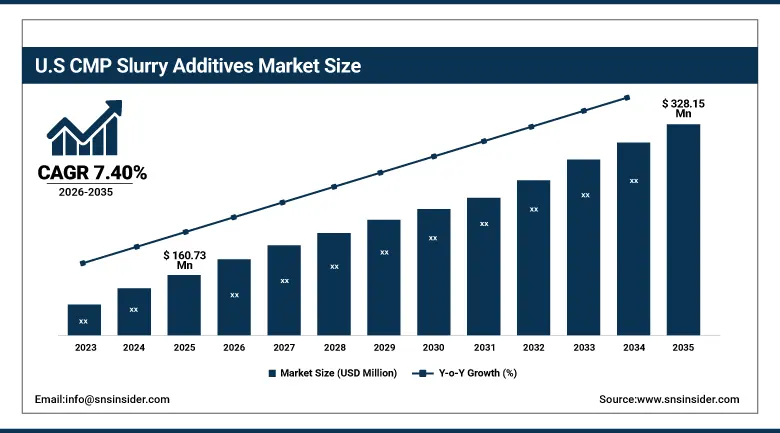
米国のCMPスラリー添加剤市場は、2025年には1億6073万米ドルと評価され、2035年までに3億2815万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.40%で成長すると見込まれています。
米国のCMPスラリー添加剤市場は、半導体生産量の増加とハイエンド電子機器の需要の高まりにより、着実に成長を続けています。より小型で高度な半導体部品の開発が進むにつれ、高精度な化学機械研磨と効果的なスラリー添加剤の必要性が高まっています。ロジック、メモリ、ハイエンドコンピューティング用半導体の生産量増加が、市場の成長を後押ししています。さらに、国内半導体製造工場への投資増加、先進的な製造技術の開発、ウェーハの品質と効率への注力も、市場の成長を支えています。研磨技術の進歩に加え、分散剤、安定剤、界面活性剤の開発も、市場の成長に貢献しています。
2025年3月、TSMCは米国への投資を1650億ドルに増額する計画を発表した。これには、3つの新たな半導体製造工場、2つの先進的なパッケージング施設、アリゾナ州における研究開発センターの建設が含まれており、米国の半導体製造能力を強化するものである。
CMPスラリー添加剤市場セグメント分析
-
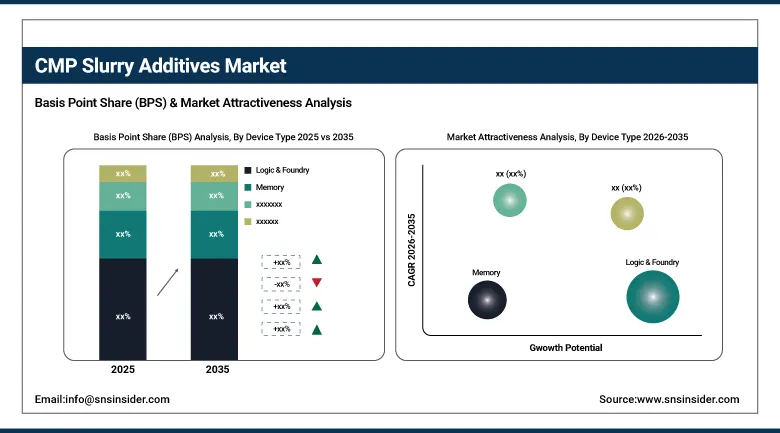
デバイスタイプ別に見ると、ロジック&ファウンドリが2025年にCMPスラリー添加剤市場で40%のシェアを占め、市場を牽引しました。メモリは2026年から2035年にかけて8.61%という最も速い年平均成長率で成長すると予想されています。
-
添加剤の機能別に見ると、分散剤と安定剤が2025年にCMPスラリー添加剤市場で34%のシェアを占め、市場を牽引しました。一方、腐食抑制剤と腐食制御剤は、2026年から2035年にかけて年平均成長率(CAGR)9.17%で最も速い成長が見込まれています。
-
CMPの用途/プロセス別に見ると、銅およびバリアCMPが2025年にCMPスラリー添加剤市場で38%のシェアを占め、市場を牽引しました。STI CMPは2026年から2035年にかけて10.77%という最も速いCAGRで成長すると予想されています。
-
エンドユーザー別に見ると、統合デバイスメーカー(IDM)が2025年にCMPスラリー添加剤市場で48%のシェアを占め、市場を牽引しました。半導体ファウンドリは、2026年から2035年にかけて8.31%という最も速い年平均成長率(CAGR)で成長すると予想されています。
デバイスの種類別に見ると、ロジックおよびファウンドリがCMPスラリー添加剤市場を支配しており、メモリが最も急速に成長している。
ロジック&ファウンドリ分野は、高度なロジックデバイスや高性能コンピュータチップの製造増加に伴い、2025年にはCMPスラリー添加剤市場で約40%という最高の収益シェアを獲得し、市場を牽引しました。プロセスノードの微細化が進むにつれ、ウェーハの平坦化とウェーハ表面のより精密な制御の必要性が高まり、CMPスラリー添加剤の使用が促進されています。
メモリ分野は、人工知能、クラウドコンピューティング、データセンター、スマートフォン、高性能電子機器アプリケーションによるDRAMおよびNANDメモリの需要増加に伴い、2026年から2035年にかけて年平均成長率(CAGR)8.61%で最も速い成長が見込まれています。メモリ密度の向上、多層技術、複雑な製造技術によりCMPの結果が向上し、スラリー中の添加剤の使用量がさらに増加しています。
添加剤の機能別に見ると、CMPスラリー添加剤市場では分散剤と安定剤が主流であり、抑制剤と腐食防止剤が最も急速に成長している。
分散剤・安定剤セグメントは、2025年に約34%という最高の収益シェアを獲得し、CMPスラリー添加剤市場を牽引しました。これは、これらの添加剤が粒子分散性、スラリーの安定性、および一定の研磨挙動を向上させるためです。粒子の凝集を抑制し、均一な材料除去とウェーハの表面仕上げを向上させるこれらの能力により、半導体のあらゆるCMPプロセスにおいて不可欠なものとなっています。
腐食抑制剤および腐食制御剤セグメントは、銅の精密研磨とウェーハ表面の完全性に対する需要の高まりにより、2026年から2035年にかけて年平均成長率(CAGR)9.17%で最も速い成長が見込まれています。半導体プロセスにおける微細化プロセスノードとより複雑な多層相互接続の出現に伴い、耐腐食性と精密な材料除去が重要になっています。
CMPの用途/プロセス別に見ると、銅およびバリアCMPがCMPスラリー添加剤市場を支配しており、STI CMPが最も急速に成長している。
銅およびバリアCMP分野は、ハイエンド半導体における銅配線の用途拡大を背景に、2025年にはCMPスラリー添加剤市場において約38%という最高の収益シェアを獲得し、市場を牽引しました。多層配線の複雑化、技術ノードの縮小、そして欠陥のないウェーハ表面へのニーズの高まりが、銅およびバリア層の効果的な除去を可能にする添加剤の需要増加につながっています。
STI CMPセグメントは、2026年から2035年にかけて年平均成長率(CAGR)10.77%で最も速い成長が見込まれています。これは、半導体製造プロセスにおける浅溝分離技術の利用拡大が主な要因です。微細化プロセスノードでのウェーハ製造の増加に伴い、トレンチの精密な形成、表面の均一性、そして厳格な欠陥管理が求められています。さらに、ロジックデバイスやメモリデバイスの製造増加も市場の成長を後押ししています。
エンドユーザー別に見ると、統合デバイスメーカー(IDM)がCMPスラリー添加剤市場を支配しており、半導体ファウンドリが最も急速に成長している。
半導体製造装置メーカー(IDM)セグメントは、自社での半導体製造と大規模なウェハ生産により、2025年にはCMPスラリー添加剤市場で約48%という最高の収益シェアを獲得し、市場を牽引しました。製造技術とプロセス改善の継続的な向上にはCMPの安定した性能が求められるため、IDMの生産ラインではスラリーに対する大きな需要があります。
半導体製造のアウトソーシングの増加傾向と、世界中のファウンドリの生産能力拡大により、半導体ファウンドリ分野は2026年から2035年にかけて年平均成長率(CAGR)8.31%という最も速い成長率で拡大すると予測されています。先端ノード半導体、AIプロセッサ、車載用半導体、高性能コンピューティング用半導体に対する需要の高まりが、ファウンドリの生産能力拡大を促しています。
地域別分析
北米CMPスラリー添加剤市場のインサイト
北米のCMPスラリー添加剤市場は、半導体製造の拡大と高度なチップ製造への投資増加に支えられ、力強い成長を遂げています。米国は引き続き最大の市場であり、新設および改修された生産工場からのCMPスラリー需要が増加しています。AI、データセンター、車載エレクトロニクス、高性能コンピューティングなどの用途向け高度半導体の製造増加が、市場の成長を後押ししています。半導体製造に関する政府の優遇政策と、技術および研究の進歩が相まって、CMPスラリー添加剤市場に新たな機会をもたらしています。
米国のCMPスラリー添加剤市場は、87.0%の市場シェアを占めており、これは同国の既に高度に発展した半導体製造産業と、高度なチップ製造技術への投資の増加に支えられています。AI、データセンター、自動車、家電製品などの分野における高性能半導体への需要の高まりが、CMPスラリー添加剤の需要を押し上げています。この製品の米国市場は、活発な研究開発活動、技術革新、そして半導体製造工場の増加によって支えられています。
欧州CMPスラリー添加剤市場のインサイト
欧州のCMPスラリー添加剤市場は、半導体製造業界の隆盛と、高度なウェーハ製造技術の開発への投資拡大に支えられ、着実に成長を続けています。ドイツ、フランス、アイルランド、オランダが最大の貢献国であり、これらの国々のニーズは自動車、電力、産業、特殊半導体製造に関連しています。半導体生産能力への投資、イノベーション、高度な製造技術により、CMPプロセス向け高性能スラリー添加剤の需要が高まっています。地域的な半導体サプライチェーンの構築と海外生産への依存度低減を目的とした様々な政府プログラムも、市場の発展を後押ししています。
ドイツのCMPスラリー添加剤市場は、半導体および電子機器製造における同国の高度な技術力と、チップ製造技術への投資増加を背景に、市場シェア26.5%を占めています。自動車用電子機器、産業用途、デジタル技術で使用される高性能半導体への需要の高まりが、CMPスラリー添加剤の採用を促進しています。ドイツが技術革新、精密工学、研究開発、半導体製造に重点を置いていることも、市場の成長を後押ししています。
アジア太平洋地域におけるCMPスラリー添加剤市場の動向
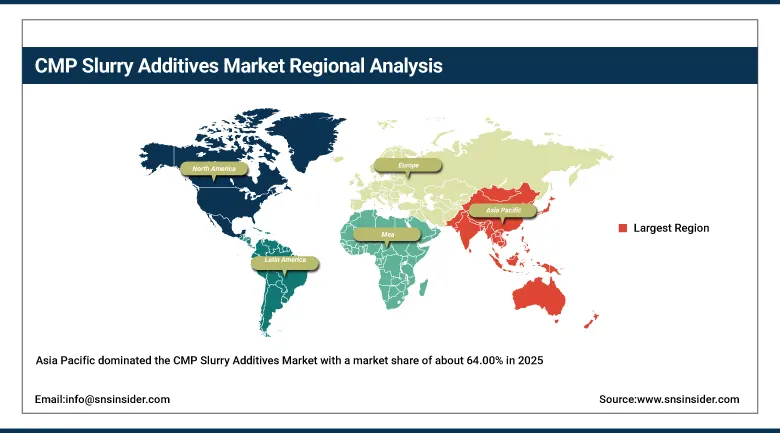
アジア太平洋地域は、中国、台湾、韓国、日本に広がる強力な半導体製造基盤に支えられ、2025年にはCMPスラリー添加剤市場の約64.00%を占め、市場を牽引すると予測されています。ウェハ製造能力の拡大と先進チップへの需要の高まりが、この地域での普及を促進しています。また、アジア太平洋地域は、半導体投資、技術革新、国内生産イニシアチブ、AI、車載エレクトロニクス、民生機器、データセンターからの需要増加に後押しされ、年平均成長率(CAGR)約8.12%と最も高い成長率を記録すると予想されています。
中国のCMPスラリー添加剤市場は、半導体生産の急速な成長とハイエンドウェハ生産設備への投資増加により、29.0%の市場シェアを占めました。家電製品、人工知能、車載エレクトロニクス、データセンターなどに使用できる半導体の需要の高まりが、CMPスラリー添加剤の利用を促進しています。国内半導体生産の促進、ウェハ生産能力の向上、技術革新、サプライチェーンの現地化といった政府施策も、中国におけるCMPスラリー添加剤の使用を後押ししています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中東・アフリカおよびラテンアメリカのCMPスラリー添加剤市場に関する洞察
中東・アフリカおよびラテンアメリカのCMPスラリー添加剤市場は、半導体および電子機器製造事業の拡大、技術投資、そして地域産業の生産能力向上を背景に、緩やかな成長を遂げています。需要の中心は、アラブ首長国連邦、サウジアラビア、イスラエル、ブラジル、メキシコなどの国々です。特殊半導体製造の拡大、電子機器製造の増加、政府主導の技術開発、そしてグローバル半導体サプライチェーンへの参画拡大が、CMPスラリー添加剤市場に新たな機会をもたらしています。
アラブ首長国連邦(UAE)のCMPスラリー添加剤市場は、市場シェア22.0%を占めています。この傾向は、技術インフラ、半導体製造プロセス、および高度な製造能力への投資増加によって促進されています。電子機器およびデータセンターの需要増加は、CMPスラリー添加剤の需要拡大につながっています。経済の多角化、技術開発、および産業の高度化を目指す政府の取り組みも、UAEにおけるCMPスラリー添加剤の使用を促進しています。
成長要因: 半導体生産の拡大と高度なチップ製造技術により、高性能CMPスラリー添加剤の世界的な需要が加速している。
半導体生産の増加に伴い、CMPスラリー添加剤の需要が大幅に増加しています。これは、製造業者がますます複雑化するチップ製造プロセスにおいて、ウェーハ表面の精密な平坦化を必要とするためです。より高度なロジック、メモリ、および高性能デバイスのさらなる開発は、表面粗さ、欠陥濃度、および材料除去率を制御する必要性に依存しています。CMPスラリー添加剤は、分散性、選択性、表面相互作用、およびウェーハ表面の欠陥制御を通じて、CMPプロセスの性能を向上させます。アジア太平洋、北米などの地域における新しい製造施設への投資は、高度なスラリーの使用増加に貢献しています。人工知能プロセッサ、高度なスマートフォン、車載エレクトロニクス、およびデータセンターデバイスに対する需要の高まりは、半導体メーカーに生産能力の増強を促しています。
制約: 特殊な化学原料への依存とサプライチェーンの混乱は、世界的に安定した添加剤の供給を阻害する可能性がある。
CMPスラリー添加剤メーカーにとって、特殊な化学原料への依存はサプライチェーン上の課題を生み出します。高度な半導体製造プロセスでは、性能が非常に安定し、高純度の化学製品が必要とされるため、そのような製品の供給元は限られています。原料の生産、輸送、エネルギー供給、輸出入の過程で中断が発生する可能性があり、それが生産プロセスやタイミングに影響を与える可能性があります。半導体購入者は通常、代替化学物質の認定に高い要求を課すため、供給元の切り替えが複雑になります。化学物質の生産場所が限定されている場合、企業は地域的なリスクにさらされる可能性もあります。原料価格の変動は生産コストを増加させ、供給業者の利益率を低下させる可能性があります。
機会:高度な半導体製造能力の拡大は、世界中の高性能CMPスラリー添加剤サプライヤーにとって大きな機会を生み出す。
半導体製造能力への投資増加は、CMPスラリー添加剤メーカーにとって大きなビジネスチャンスを生み出しています。半導体企業は、人工知能プロセッサ、高度なメモリ、高性能コンピューティングチップ、車載エレクトロニクス、その他の高度な半導体デバイスに対する需要の高まりに対応するため、生産設備を拡張しています。新世代の製造工場では、ウェーハ処理の複雑化に対応できる高品質のCMP消耗材料が必要となります。政府によるインセンティブの提供や半導体製造プログラムの設立といった取り組みは、主要市場セグメントにおける新規かつ大規模な製造工場の建設への投資をさらに促進しています。ウェーハ生産量の増加に伴い、スラリー添加剤の需要も増加するでしょう。
最近の動向
-
2026年:Entegris社は、2026年もCMP消耗品の好調が続いたと報告した。これは、高度な半導体製造に関連した販売量の増加と、複雑なデバイスアーキテクチャをサポートするソリューションに対する需要の高まりによるものである。
-
2026年:富士フイルムは、先進的な半導体パッケージング向けの新CMPスラリーを発表し、大手半導体メーカーがハイブリッドボンディング技術で使用される接合面の平坦化に採用した。
-
2025年:QnityとSK hynixは、次世代半導体製造および高帯域幅メモリ生産の要件をサポートする、高度なCMP研磨パッドに関する長期契約を締結した。
-
2025年:Resonacは、統合された研磨粒子および配合技術を通じて次世代CMPスラリーの開発を継続し、ますます微細化する半導体構造向けに、高い研磨性能、平面性、および選択性を目指した。
CMPスラリー添加剤メーカーは以下のとおりです。
-
Entegris, Inc. (CMC Materials)
-
Fujimi Incorporated
-
Merck KGaA (Versum Materials)
-
Qnity Electronics
-
DuPont de Nemours, Inc.
-
Fujifilm Corporation
-
Resonac Holdings Corporation (Showa Denko Materials)
-
JSR Corporation
-
BASF SE
-
Saint-Gobain Surface Conditioning
-
3M Company
-
AGC Inc.
-
Soulbrain Co., Ltd.
-
KC Tech Co., Ltd.
-
Dongjin Semichem Co., Ltd.
-
SKC Co., Ltd.
-
Anjimirco Shanghai Co., Ltd.
-
Ace Nanochem Co., Ltd.
-
Ecolab Inc. (Nalco Water)
-
Ferro Corporation (UWiZ Technology)
CMPスラリー添加剤市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 9億9861万米ドル |
| 2035年までの市場規模 | 20億8635万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は7.65% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | • デバイスタイプ別(ロジック&ファウンドリ、メモリ、その他の半導体デバイス) • 添加剤機能別(分散剤&安定剤、酸化剤&促進剤、抑制剤&腐食防止剤、pH調整剤&緩衝剤、その他の機能性添加剤) • CMPアプリケーション/プロセス別(銅&バリアCMP、タングステンCMP、誘電体/酸化物CMP、STI CMP、その他のCMPプロセス) • エンドユーザー別(統合デバイスメーカー(IDM)、半導体ファウンドリ、OSAT、その他のエンドユーザー) |
| 主要セグメント | • 製品タイプ別(粉砕助剤、浮選試薬、凝集剤・凝固剤、爆薬、腐食抑制剤、その他) • 用途別(鉱物処理、爆薬・掘削、水処理、その他) • 鉱物タイプ別(鉄、銅、金、リン酸塩、その他) • 最終用途別(金属採掘、鉱物採掘、石炭採掘) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Entegris, Inc. (CMC Materials), Fujimi Incorporated, Merck KGaA (Versum Materials), Qnity Electronics, DuPont de Nemours, Inc., Fujifilm Corporation, Resonac Holdings Corporation (Showa Denko Materials), JSR Corporation, BASF SE, Saint-Gobain Surface Conditioning, 3M Company, AGC Inc., Soulbrain Co., Ltd., KC Tech Co., Ltd., Dongjin Semichem Co., Ltd., SKC Co., Ltd., Anjimirco Shanghai Co., Ltd., Ace Nanochem Co., Ltd., Ecolab Inc. (Nalco Water), and Ferro Corporation (UWiZ Technology). |
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント