最新センサー市場レポートの範囲と概要:
電流センサー市場は、製造業における自動化の進展、電気自動車(EV)や再生可能エネルギーシステムの普及、自動車、産業、エネルギー分野における電力効率への需要の高まりにより、継続的な成長を遂げています。さらに、この成長は、家電製品、空調設備、産業機器における高精度電流測定を義務付ける厳格なエネルギー効率基準と、世界的な電化システムへの移行によってもたらされています。電流センサーは、導体内の電流の流れを測定し、制御、監視、保護のために測定可能な信号に変換する装置です。電流センサーの導入台数は、厳格な効率規制と世界的な電化システムへの移行に後押しされ、2025年までに年間25億台を超える見込みです。
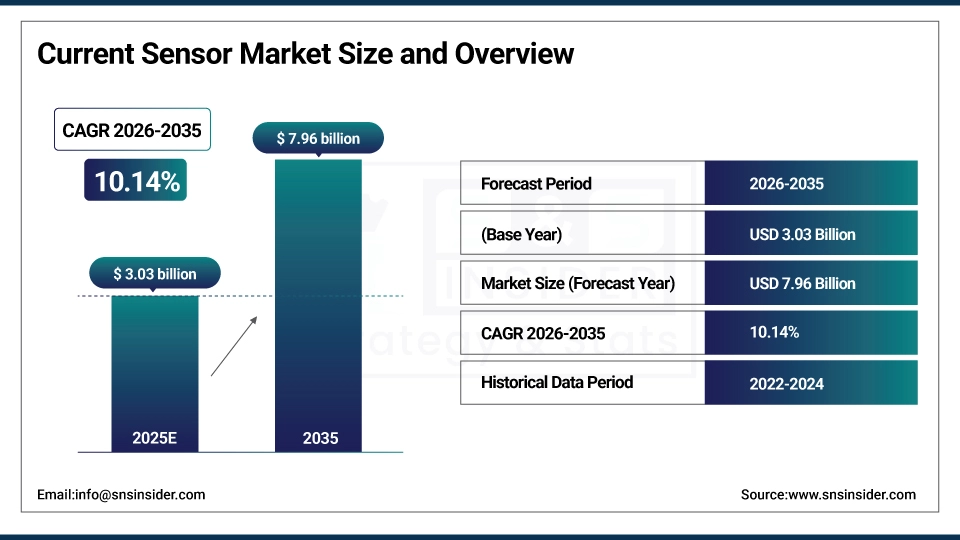
電流 センサー市場の 規模は、2025年には30億3000万米ドルと評価され、2035年までに79億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.14%で成長すると見込まれています。
厳しい効率規制と世界的な電動化への移行を背景に、現在のセンサーの導入数は2025年までに年間25億個を超える見込みである。
最新のセンサー市場に関する詳細情報については、無料サンプルレポートをご請求ください。
現在のセンサー市場の動向:
-
電気自動車(EV)の生産加速に伴い、高精度電流センシングの需要が高まっており、新型EVパワートレインの75%以上がバッテリーとモーター制御用に絶縁型電流センサーを搭載している。
-
再生可能エネルギーの成長に伴い、系統連系型インバーターや太陽光発電用マイクロインバーターの需要が高まっている。これらの機器では電流センサーが安全性と効率性を確保し、年間30%以上の設備容量増加を支えている。
-
産業オートメーションとロボット化の進展に伴い、モーター駆動電流の監視に対するニーズが高まっており、システムの安全性向上と予知保全機能の強化につながっている。
-
ワイドバンドギャップ半導体(SiC、GaN)の採用により、高周波スイッチング監視が可能な、より高速で高精度な電流センサーの開発機会が生まれている。
-
小型化と集積化の傾向により、特に民生用電子機器や小型電源において、チップスケールおよびパッケージ一体型の電流センサーの採用が増加している。
-
厳格なエネルギー効率基準(例:EUエコデザイン、米国エネルギー省規制)により、家電製品、空調設備、産業機器における電流測定の精度向上が義務付けられている。
主要市場のハイライト
米国における現在のセンサー市場規模の見通し:
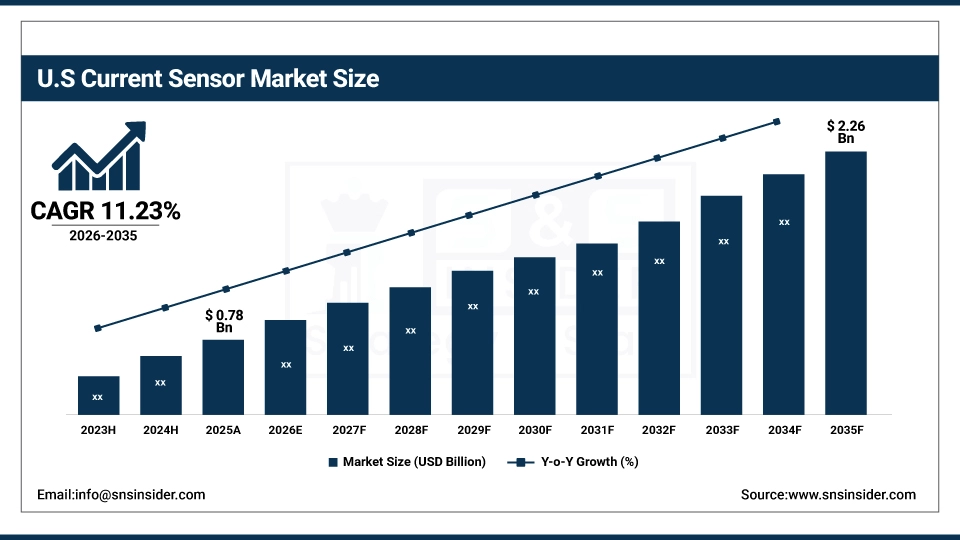
米国の電流センサー市場は、2025年の7億8000万米ドルから2035年には22億6000万米ドルに成長すると予測されており、年平均成長率は11.23%です。電気自動車(EV)製造への力強い投資、データセンターおよび再生可能エネルギーインフラの開発、高度な産業オートメーション、そして高信頼性センシング技術を必要とする防衛および航空宇宙分野への多額の支出などが、この成長を牽引しています。
市場動向
成長要因: 輸送の急速な電化と再生可能エネルギーインフラの拡大が、現在のセンサー市場の成長の主な原動力となっている。
特に自動車およびエネルギー分野における世界的な電動化推進は、電流センサー市場の主要な推進力となっています。電気自動車の生産には、正確なバッテリー管理システム(BMS)、モーター駆動制御、および車載充電システムが不可欠であり、絶縁型電流センサーに大きく依存しています。同時に、太陽光発電および風力発電設備では、インバータ制御、系統同期、および故障保護のために、堅牢な電流センシングが求められています。モビリティとエネルギー転換という二重の需要は、センサーの精度、帯域幅、および絶縁性におけるイノベーションを促し、高付加価値アプリケーション全体にわたる長期的な市場拡大を確実なものにしています。
電気自動車(EV)および再生可能エネルギー関連の用途は、2025年までに新規電流センサー需要の58%以上を占めると予測されており、市場成長におけるこれらの用途の中心的な役割が強調されている。
制約要因: コスト競争力の高い用途における価格感度と、高温・高ノイズ環境に関連する技術的課題が、一部の産業分野における電流センサーの普及を阻害している。
利益率が低下し、特に家電製品、自動車部品メーカー、低価格産業機器などの分野では、価格競争が激化しているため、高度で高価なセンサー技術の導入は阻害されている。さらに、電磁干渉の大きい高出力産業用モーターや自動車のエンジンルーム内など、過酷な環境向けのセンサーを開発するには、開発期間の長期化やコスト増につながる技術的な困難が伴う。こうした技術的および経済的な障壁は、極めて要求の厳しい用途や価格に敏感な用途におけるセンサーの導入を妨げる可能性がある。
機会: IoTおよびスマートグリッド技術の普及は、通信および診断機能を備えた統合型インテリジェント電流センサーにとって大きな機会をもたらす。
スマートインフラやモノのインターネット(IoT)への最新センサーの導入は、重要な成長の道筋を切り開きます。スマートメーター、接続された産業機器、予知保全システムには、デジタル出力(I2C、SPI)と組み込み診断機能を備えた最新のセンサーが必要です。同様に、スマートグリッドの展開においては、エネルギー品質分析、故障検出、リアルタイムのライン監視にもセンサーが求められます。こうした発展により、センサーメーカーは、単なる基本的な計測コンポーネントではなく、付加価値の高いシステムレベルの監視ソリューションを提供できるようになります。
IoT対応電流センサーは、2027年までにデジタル出力センサー分野の約35%を占めると予測されており、コネクテッドセンシングへの移行が顕著になっている。
現在のセンサー市場セグメンテーション分析:
-
センサー方式別に見ると、間接電流センシングが2025年に68.42%と最大の市場シェアを占め、一方、直接電流センシングは2026年から2035年にかけて年平均成長率(CAGR)10.89%で成長すると予測されている。
-
用途別に見ると、モータードライブが2025年に28.15%と最大の市場シェアを占める一方、バッテリーマネジメントシステム(BMS)は予測期間中に13.27%という最も速い年平均成長率で拡大すると予測されている。
-
ループ方式別に見ると、2025年にはオープンループシステムが55.60%のシェアを占め、一方、クローズドループシステムは2026年から2035年にかけて年平均成長率(CAGR)11.05%で最も速い成長が見込まれている。
-
技術別に見ると、ホール効果センサーが2025年に52.75%と最大のシェアを占める一方、シャントベースの技術は2026年から2035年の間に10.98%という最も速い年平均成長率を記録すると予測されている。
-
出力別に見ると、アナログ出力は2025年に61.30%と最大のシェアを占める一方、デジタル出力は予測期間を通じて12.18%という最も速い年平均成長率で成長すると予想されている。
用途別に見ると、モーター駆動が主流だが、バッテリー管理も急速に拡大している。
モーター駆動アプリケーション分野が圧倒的なシェアを占めており、電流センシングは産業オートメーション、HVACシステム、電気自動車、家電製品におけるトルク制御、過負荷保護、効率最適化に不可欠である。この分野では2025年までに7億個以上のセンサーが使用され、電気機械システムにおけるその基礎的な役割が改めて示された。
バッテリー管理システム(BMS)は、電気自動車、エネルギー貯蔵システム(ESS)、携帯電子機器の爆発的な成長を背景に、最も急速に成長している分野です。充電状態(SoC)の計算、セルバランス調整、安全監視のための高精度な電流測定は極めて重要であり、シャント型センサーと絶縁型センサーの両方の技術が大量に採用される要因となっています。
センサー方式別に見ると、間接センシングが主流だが、直接センシングは着実に成長している。
間接電流検出(磁場検出方式)セグメントは、その固有のガルバニック絶縁性、安全性、および自動車用トラクションインバータ、産業用モータドライブ、太陽光発電インバータなどの中~高電流用途への適合性により、市場を席巻しました。2025年には18億台以上が展開され、物理的な接触なしに高電流を測定できる能力が評価されました。
直流検出(シャント抵抗器を使用)は、その優れた精度、低コスト、および直線性により、バッテリー管理システム、低電圧DC/DCコンバータ、および民生用電子機器に最適な技術として、急速に成長しています。電気自動車用バッテリーパックやデータセンターの配電における高精度要求も、その成長を加速させています。
技術別に見ると、ホール効果が主流である一方、シャント技術は急速に拡大している。
ホール効果技術分野は、非接触動作、優れた絶縁性、交流と直流の両方を測定できる能力が高く評価され、市場を席巻した。自動車、産業、再生可能エネルギー分野における幅広い用途がその主導的地位を確固たるものにし、2025年には出荷台数が12億台を超える見込みである。
シャント抵抗器を用いた技術は、BMS(バッテリー管理システム)用途における比類のない精度と低コストを主な理由として、最も急速に成長している。航続距離推定のために高精度なクーロン計数を必要とするEV革命は、シャント抵抗器の採用を促進する最大の要因であり、データセンターのサーバー電源管理における成長もそれに拍車をかけている。
ループ方式別に見ると、オープンループが主流だが、高性能用途ではクローズドループが注目を集めている。
オープンループシステムは、そのシンプルな設計、低コスト、小型化といった利点から市場シェアを独占しており、極めて高い精度や直線性よりもコストやスペースが重視される用途、例えば家電製品や汎用産業用駆動装置などで好まれている。
クローズドループシステムは、優れた精度、直線性、および高速応答時間を提供するため、急速に普及が進んでいます。サーボドライブ、精密医療機器、先進的なEVパワートレインなど、測定精度がシステム性能と安全性に直接影響を与える高性能アプリケーションにおいて、クローズドループシステムの採用が増加しています。
出力別に見ると、アナログ出力が主流だが、デジタル出力は急速に増加している。
アナログ出力セグメントは依然として主流であり、従来の制御システムやマイクロコントローラのほとんどはアナログ電圧信号を処理するように設計されている。そのシンプルさ、成熟度、低遅延性により、幅広いモータ制御および電力変換アプリケーションにおいて、アナログ出力は依然として標準的な選択肢となっている。
デジタル出力は、ノイズ耐性のある通信、マイクロプロセッサとの容易な統合、統合診断機能、キャリブレーションメモリ、通信プロトコル(I2C、SPI)などの高度な機能へのニーズに牽引され、最も急速に成長している分野です。この成長は、インダストリー4.0とスマートでコネクテッドなシステムの台頭と密接に関連しています。
現在のセンサー市場の地域別分析:
アジア太平洋地域における電流センサー市場の洞察:
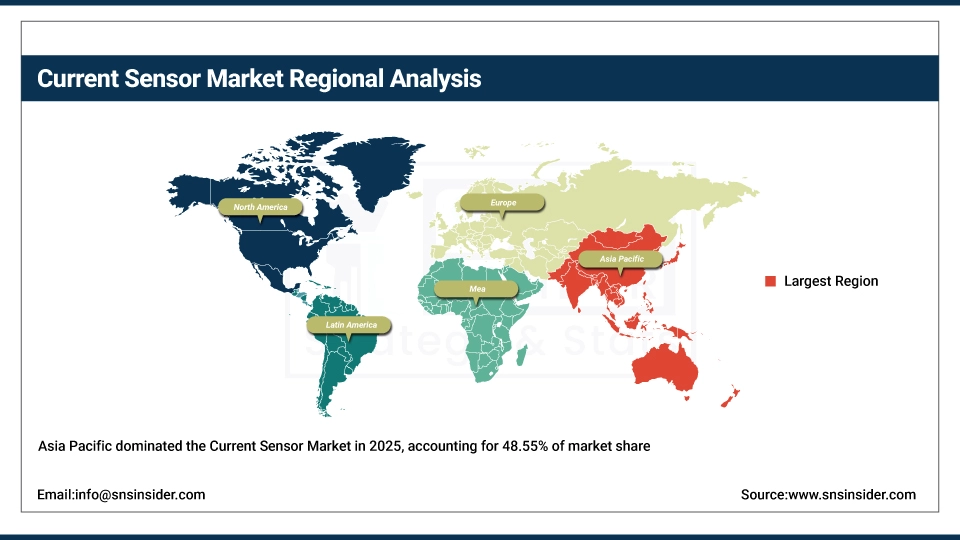
アジア太平洋地域は、家電製品、自動車部品、産業機械の世界的な製造拠点としての地位を背景に、2025年には世界の電流センサー市場で48.55%のシェアを占め 、圧倒的な存在感を示すと予測されています。中国における電気自動車(EV)生産、台湾と韓国における半導体製造、そして地域全体における産業オートメーションへの大規模投資が、比類のない需要を生み出しています。エネルギー効率化に関する政府の規制や、再生可能エネルギーの積極的な導入も、アジア太平洋地域の主導的地位をさらに強固なものにしています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
-
中国の電流センサー市場概況:中国は地域および世界の中心地であり、 アジア太平洋地域の需要の52%以上を占めています。世界最大の電気自動車(EV)市場と生産拠点、積極的な太陽光発電および風力発電設備の設置、そして圧倒的な電子機器製造能力が成長を牽引しています。電化と技術的自給自足を促進する国内政策が、大規模な国内センサー生産と消費を後押ししています。
北米電流センサー市場の動向
北米は年平均成長率(CAGR)11.87%で成長すると予測されており、最も成長率の高い地域となる見込みです。データセンターインフラへの力強い投資、先進的な産業の国内回帰、航空宇宙・防衛産業の高度化、EVおよびバッテリーのギガファクトリーなどが成長を支えています。最先端の電流センシング技術に対する需要は、厳格なエネルギー規制と産業用IoTソリューションの普及によってさらに加速されています。
-
米国電流センサー市場のインサイト:米国は北米の成長の中核であり、 地域全体の収益の約85%を占めています。この成長を牽引しているのは、技術革新、電気自動車への移行を進める主要自動車メーカーの存在、パワーエレクトロニクスにおけるシリコンバレーの影響力、そしてインフレ抑制法(IRA)などの法律に基づく送電網の近代化やクリーンエネルギー構想への連邦政府による多額の投資です。
欧州電流センサー市場の概況:
欧州は、世界で最も厳しい自動車排出ガス規制によるEV普及の加速、強力な産業オートメーション基盤(インダストリー4.0)、そして意欲的な再生可能エネルギー目標を背景に、地域別市場として2番目に大きな地位を占め ています。ドイツ、イタリア、フランスは、長年にわたる優れたエンジニアリングと製造の伝統に支えられ、高性能モーター駆動装置や車載センサーの分野で主導的な役割を果たしています。
-
ドイツの電流センサー市場概況:ドイツは、欧州における 自動車産業の急速な電動化、世界をリードする産業機械(インダストリー4.0)、そして風力・太陽光発電インフラへの多額の投資を背景に、地域需要の約29%を占め、欧州をリードしています。ドイツのエンジニアリングにおける精度と信頼性への重視は、ハイエンドのクローズドループ型およびデジタル出力型電流センサーの需要を牽引しています。
現在のセンサー市場の競争環境:
Allegro MicroSystems, Inc.
電力およびセンシング半導体の世界的リーダーであるAllegro MicroSystemsは、1990年に設立され、米国ニューハンプシャー州マンチェスターに本社を置いています。同社は、電化とエネルギー効率化を重視し、電流センサー、磁気位置センサー、モータードライバーなどの高性能ホール効果センサー集積回路(IC)を自動車、産業機器、コンピューター市場に提供しています。
-
2024年、 Allegroは次世代電気自動車のSiCおよびGaNベースのトラクションインバータ向けに特別に設計された、高帯域幅で絶縁型の電流センサーの新シリーズを発表しました。
テキサス・インスツルメンツ
テキサス・インスツルメンツ(TI)は、1930年に設立された多国籍半導体設計・製造企業で、米国テキサス州ダラスに本社を置いています。TIは、集積型電流検出アンプ、シャント型モニタリングIC、絶縁型センサインターフェースなど、幅広い製品群を通じて、自動車、産業機器、パーソナルエレクトロニクス用途向けに高精度な信号処理ソリューションを世界中で提供しています。
-
2023年、 テキサス・インスツルメンツは、堅牢な車載バッテリー管理システム向けに、診断機能を強化した高集積・高精度電流検出アンプを発表しました。
LEMホールディングSA
1972年に設立され 、スイスのジュネーブに本社を置くLEMは、電気計測分野におけるパイオニアであり、グローバル市場のリーダーです。同社は、フラックスゲート、ホール効果、磁気抵抗技術に基づいた高性能電流・電圧変換器を専門としており、産業用駆動装置、再生可能エネルギー、自動車、鉄道などの高度な用途に対応しています。
-
2024年、 LEMは車載用センサー製品群を拡充し、800V EVプラットフォームのバッテリー監視向けに、超小型で高精度な電流変換器の新シリーズを発表しました。
インフィニオン・テクノロジーズAG
1999年に設立されたインフィニオン・テクノロジーズは、ドイツのノイビベルクに本社を置く、世界的に著名な半導体企業です。自動車、産業用電力制御、IoT(モノのインターネット)アプリケーションを対象とし、ホール効果と磁気抵抗を利用したXENSIV™ブランドの電流センサーをはじめ、パワー半導体やマイクロコントローラーなど、幅広い製品群を提供しています。
-
2023年、 インフィニオンは、高精度な産業機器や医療機器向けに、卓越した精度と温度安定性を提供する革新的な磁気抵抗(XMR)電流センサーファミリーを発表しました。
現在、センサーを製造している企業は以下の通りです。
-
Texas Instruments Incorporated
-
LEM Holding SA
-
Infineon Technologies AG
-
Asahi Kasei Microdevices Corporation
-
Melexis NV
-
ACEINNA Inc.
-
Kohshin Electric Corporation
-
Sensitec GmbH
-
Vishay Intertechnology, Inc.
-
STMicroelectronics N.V.
-
Analog Devices, Inc.
-
Honeywell International Inc.
-
NXP Semiconductors N.V.
-
Murata Manufacturing Co., Ltd.
-
Silicon Laboratories Inc.
-
ROHM Co., Ltd.
-
MagnaChip Semiconductor Corp.
-
TT Electronics plc
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント