電子材料・化学品市場レポートの範囲と概要:
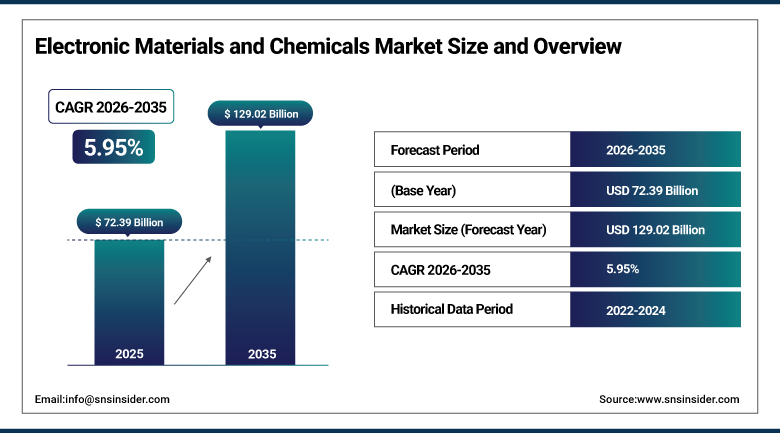
電子材料・化学品市場は、2025年には723億9000万米ドルと評価され、2035年までに1290億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.95%で成長すると見込まれています。
電子材料・化学品市場の成長は、主に世界における半導体の生産と使用の増加によるものです。電子機器、高度なデバイス、および製造、コーティング、パッケージングに特殊な材料を必要とする小型部品に対する需要の高まりが、電子材料・化学品の使用増加を牽引しています。電子材料・化学品には、特殊ガス、CMPスラリー、フォトレジスト、低誘電率材料、湿式化学薬品、シリコンウェハ、PCBラミネートなどが含まれ、半導体、プリント基板、フラットパネルディスプレイの製造において重要な役割を果たしています。半導体製造技術の進歩、電子部品の小型化、および各国における半導体生産の増加が、これらの製品の需要を牽引しています。人工知能、高性能コンピューティング、電気自動車、5Gネットワークなどの用途の拡大は、電子材料の新たな用途を生み出し、今後数年間の成長を確実なものにしています。
2025年4月、リンデは韓国のサムスン電子との産業ガス供給契約の拡大を発表し、半導体大手である同社との長期的なパートナーシップを強化した。この契約は、半導体製造プロセスに不可欠な高純度ガスの供給を対象としており、高度な半導体生産に伴う電子ガスおよび特殊ガスの需要増加を受け、大手半導体メーカーとの長期的な供給関係構築に向けた産業ガス供給業者の継続的な投資を反映している。
電子材料・化学品市場に関する詳細情報については、無料サンプルレポートをご請求ください。
電子材料・化学品市場の動向
-
半導体およびプリント基板製造におけるガス状電子材料の普及率の上昇に伴い、ガス状電子材料の需要が増加している。
-
国内半導体製造能力への投資増加は、地域サプライチェーンの強靭性を支えている。
-
BTエポキシやポリアミドなどの基材代替材料を用いたプリント基板設計の継続的な開発。
-
ますます複雑化するチップアーキテクチャを支える高純度化学品サプライチェーンの採用拡大。
-
工場敷地内におけるバルクガス供給プラントの導入拡大により、物流コストと供給途絶リスクを低減する。
米国電子材料・化学品市場の見通し
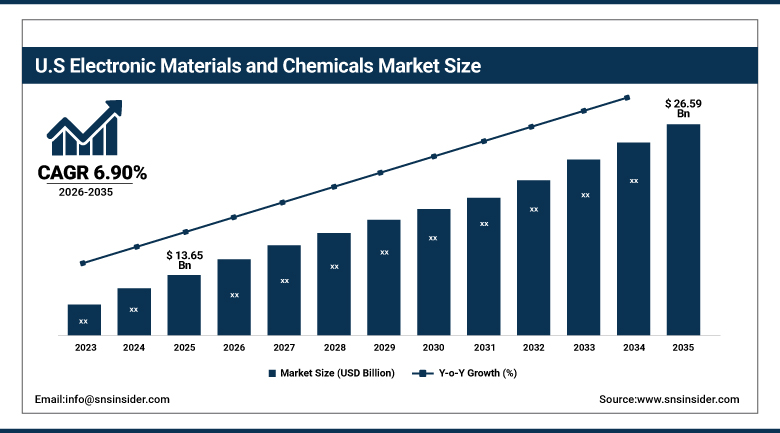
米国の電子材料・化学品市場は、2025年には136億5000万米ドルと評価され、2035年までに265億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.90%で成長すると見込まれています。
米国の電子材料・化学品市場の成長は、国内半導体製造への投資増加、ウェハー製造能力の拡大、そして国内に主要電子材料サプライヤーが集中していることによって引き続き支えられています。国内需要は、半導体サプライチェーンの強靭性を支援する政府の継続的なインセンティブからも恩恵を受けており、これにより米国への新たな製造・材料生産投資が引き続き誘致されています。人工知能(AI)および高性能コンピューティング(HPC)チップ生産の継続的な成長は、高度なロジックおよびメモリ製造のますます厳しくなる仕様を満たすことができる高純度電子材料への需要をさらに押し上げています。
半導体業界向け先端材料およびプロセスソリューションを提供する米国有数のサプライヤーであるEntegrisは、より小型のデバイス形状や革新的な材料とますます厳格化する純度基準を必要とする新しいアーキテクチャを追求する顧客に対応するため、包括的な電子材料ポートフォリオの拡大を続けています。材料科学と純度に関する能力への同社の継続的な投資は、2030年までに世界の半導体売上高が1兆6,000億米ドルに迫ると予測される業界予測に対応する半導体メーカーの歩留まり向上に注力する国内サプライヤーの姿勢を反映しています。
電子材料および化学品市場のセグメント分析
-
製品タイプ別に見ると、固体セグメントが電子材料・化学品市場を支配し、2025年には約54.00%のシェアを占める一方、気体セグメントは年平均成長率(CAGR)約6.90%で最も急速に成長している。
-
用途別に見ると、シリコンウェハー分野が電子材料・化学品市場を支配し、2025年には約28.50%のシェアを占めると予測される一方、フォトレジスト分野は年平均成長率(CAGR)約7.20%で最も急速に成長している。
-
用途別に見ると、半導体・集積回路セグメントが電子材料・化学品市場を支配し、2025年には約68.50%のシェアを占めると予測される一方、プリント基板セグメントは年平均成長率(CAGR)約6.80%で最も急速に成長している。
製品タイプ別に見ると、固体が主流で、気体が最も急速に成長している。
製品タイプ別に見ると、固体材料セグメントは電子材料・化学品市場を牽引し続けています。これは、コンピューター、ノートパソコン、スマートフォンなどの製造において消費されるシリコンウェハー、基板、その他の固体材料の膨大な量に根ざしています。再生可能エネルギー技術もこの分野に勢いを与えています。太陽光パネルや電気自動車は、特殊な固体材料から作られた電子部品に依存しており、この拡大する最終用途基盤によって、メーカーはより効果的で持続可能な配合を目指した研究開発に多額の投資を迫られています。固体材料は基板やラミネートからボンディングワイヤや封止材まで多岐にわたるため、このセグメントの幅広さも強みとなっています。これにより、サプライヤーは単一の狭い製品ラインではなく、単一顧客の製造プロセスへの複数の参入ポイントを得ることができます。
一方、気体材料は、半導体やプリント基板の製造プロセスにおいて、より高純度の特殊ガスが求められるようになり、その普及が進んでいることから、成長が期待される分野です。この分野のサプライヤーは、高度な製造プロセス向けに構築された高純度ガス供給システムに注力しており、チップメーカーがより微細なプロセス形状とそれに伴うより厳しいガス純度仕様へと移行していく中で、この取り組みは大きな強みとなるでしょう。製造施設に隣接して建設されるオンサイトのバルクガスプラントは、サプライヤーが信頼性が高く汚染のない供給を保証すると同時に、特殊ガスを長距離輸送する際に伴う物流リスクを軽減する、ますます一般的な方法になりつつあり、この変化は主要ファウンドリとのサプライヤー関係をさらに強化しています。
用途別に見ると、シリコンウェハーが主流で、フォトレジストが最も急速に成長している。
シリコンウェハーは、現在製造されているほぼすべての半導体デバイスの基盤となる基板としての役割を担っているため、電子材料・化学品市場において最大の用途シェアを占めています。世界的な半導体生産の持続的な成長がこの分野を支えており、最先端および成熟したプロセスノードの両方でチップ生産量を拡大することは、高純度ウェハー材料の需要増加に直接つながります。ウェハーサプライヤーは、顧客との関係が確立されると、長期間にわたる継続的な取引につながるというメリットも享受しています。これは、生産途中でウェハーサプライヤーを変更することは、チップメーカーにとって技術的およびコスト面で大きなリスクを伴うためです。
フォトレジストは、他のあらゆるアプリケーション分野を凌駕する勢いで成長しており、これは、ますます複雑化するチップアーキテクチャによって、より微細な回路パターンを解像できる高度なフォトリソグラフィ材料が求められるようになったことと密接に関係しています。サプライヤー各社は、極端紫外線やその他の最先端リソグラフィプロセスに適した次世代フォトレジスト化学の開発に注力し、チップメーカーがより微細なプロセスノードへと移行するにつれて、自社の優位性を確保しようとしています。新しいプロセスノードごとに事実上新しい世代のフォトレジスト化学が求められるため、ラボで検証済みの配合から、認定された生産準備済みの材料へと最も迅速に移行できるサプライヤーは、動きの遅い競合他社に比べて、この急速に進化するアプリケーション分野で圧倒的なシェアを獲得する傾向があります。
用途別に見ると、半導体・集積回路が圧倒的に多く、プリント基板が最も急速に成長している。
半導体および集積回路は、電子材料・化学品市場における主要な最終用途分野であり続けています。これは、半導体および集積回路が、ウェハー製造、パッケージング、テストなど、あらゆる工程において特殊電子材料の主要消費分野であることを反映しています。既存および新興の生産地域における世界的な半導体製造能力の持続的な拡大は、この分野の優位性を支え続けています。複数の国で新たに稼働を開始する製造施設は、建設が完了し生産がフル稼働に近づくにつれて、数年分の材料需要を生み出すため、この最終用途分野にサービスを提供するサプライヤーは、将来の受注量を非常に高い精度で予測することができます。
プリント基板は、発展途上国と先進国の両方でデジタル化が加速するにつれ、電子化学薬品や材料の消費が増加していることを背景に、最も急速に成長している最終用途分野です。PCBメーカーは、従来の基材をBTエポキシやポリアミドに置き換えるなど、材料利用率を最大化しコストを最小限に抑える設計を追求しており、コネクテッドデバイスの普及拡大に伴い、この流れは今後も続くと予想されます。スマートフォン、サーバー、車載エレクトロニクスなどによる多層構造の高密度相互接続基板への需要の高まりは、より微細な回路配線に対応できる、より特殊なラミネート材やエッチング薬品の調達をPCBメーカーに迫る、さらなる圧力となっています。
地域別分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|---|---|---|
|
アジア太平洋地域 |
台湾 |
48.60% |
|
北米 |
アメリカ合衆国 |
88.50% |
|
ヨーロッパ |
ドイツ |
34.60% |
|
ラテンアメリカ |
ブラジル |
38.60% |
|
中東・アフリカ |
イスラエル |
41.80% |
アジア太平洋地域の電子材料・化学品市場に関する洞察
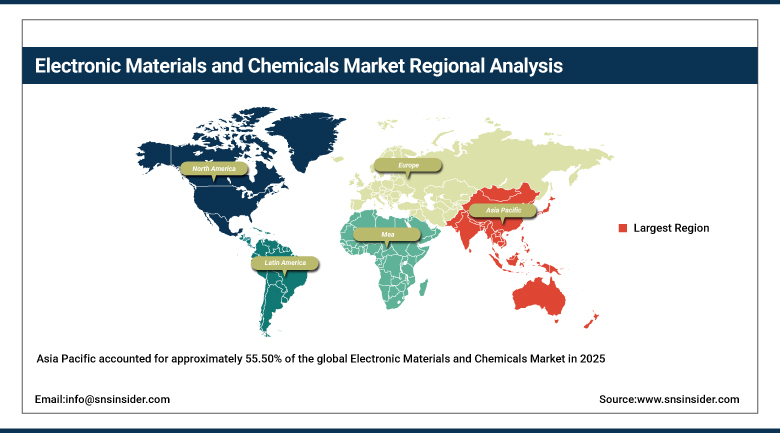
アジア太平洋地域は、2025年には世界の電子材料・化学品市場の約55.50%を占めると予測されており、これは同地域に主要な半導体ファウンドリ、ウェハ製造施設、電子材料サプライヤーが集中していることに支えられています。台湾は、先進的なロジックファウンドリの拠点と半導体製造エコシステムを支える材料サプライヤーの密集したネットワークを擁し、同地域において特に重要な貢献国となっています。台湾のファウンドリだけでも、世界の高純度フォトレジスト、特殊ガス、CMPスラリー生産量のかなりの部分を占めており、台湾自身の生産能力拡大計画は、世界の電子材料需要の真の先行指標と言えるでしょう。
中国と韓国は、国内半導体製造能力とメモリ生産の拡大に支えられ、地域における需要を大幅に増加させている。日本の確立された電子材料製造技術は、地域全体のサプライチェーンの厚みをさらに強化し、アジア太平洋地域が電子材料および化学品の世界最大の市場としての地位を支えている。特に韓国はメモリチップ生産において圧倒的な存在感を示しており、エッチング用化学薬品や特殊ガスに対する需要は、他の単一国市場では到底及ばない規模で推移している。一方、中国自身も国内材料の自給自足を目指しており、地域全体のサプライチェーンにおける調達パターンを再構築し続けている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米電子材料・化学品市場のインサイト
北米は、半導体製造能力の拡大、家電製品生産の増加、国内ウェハー製造への投資増加を背景に、2026年から2035年の予測期間において、電子材料・化学品市場で最も高い年平均成長率(CAGR)で拡大すると予測されています。米国は、主要な電子材料サプライヤーが集中していること、および半導体サプライチェーンの回復力を支える政府の継続的なインセンティブを通じて、地域的な需要動向を形成しています。国内チップ製造法に関連した連邦政府の資金援助により、複数の州で新たな製造施設の建設が加速しており、これらの施設は生産開始後、電子材料サプライヤーにとって新たな長期顧客となることが期待されています。
カナダは、北米の半導体および電子機器サプライチェーンへの参加を通じて、地域需要をさらに拡大させています。先進的なロジックチップおよびメモリチップの生産に対する国内投資の継続は、電子材料および化学品の地域市場として北米が最も急速に成長している地位をさらに強化しています。今後数年間で地域全体で製造能力が拡大するにつれ、顧客がより短く、より強靭なサプライチェーンを重視する傾向が強まる中、米国に既存の製造拠点を有するサプライヤーは、輸入に依存する競合他社よりも、関連する材料契約を獲得する上で有利な立場にあると言えるでしょう。
欧州電子材料・化学品市場のインサイト
欧州は電子材料および化学品にとって重要な地域市場であり、ドイツの強固な半導体および車載エレクトロニクス製造基盤と、主要な特殊化学品サプライヤーの集中がその中心となっている。欧州市場におけるドイツのシェアは、先進的なロジック半導体への投資活動と、主要な電子材料開発企業が国内市場に拠点を置いていることの両方を反映している。ドイツの自動車エレクトロニクス分野は、消費者向け電子機器のサイクルに左右されにくい需要層を形成している。これは、車載用半導体部品が一般的に、消費者向け機器よりも長い認証期間とより保守的な材料仕様を必要とするためである。
フランスとオランダは、確立された半導体製造および装置サプライチェーンに支えられ、地域需要をさらに高めています。欧州チップ法に基づく継続的な投資は、地域の半導体製造拠点の拡大を目指しており、電子材料および化学薬品に対する安定した地域需要を支えています。オランダは、主要なリソグラフィ装置メーカーの本拠地であることから、この地域に他に類を見ない優位性をもたらしています。装置および材料サプライヤーは、プロセス開発において緊密に連携することが多く、これにより、次世代リソグラフィ装置と併用する新しい電子材料の認定を加速できます。両国には、特殊装置メーカーの重要な拠点も存在し、これらの拠点が地域に根ざすことで、次世代配合開発における材料サプライヤーとの緊密な連携を継続的に支えています。
中東・アフリカおよびラテンアメリカの電子材料・化学品市場に関する洞察
ラテンアメリカの電子材料・化学品市場はブラジルが牽引しており、同国の成長著しい電子機器組立・製造部門を背景に、地域需要の大半を占めている。国内電子機器生産の緩やかな成長は、地域市場の着実な発展を支え続けている。メキシコもまた、ニアショアリングによる投資が進み、電子機器組立事業が北米のサプライチェーンに近づくにつれて、需要の増加に貢献している。この傾向は、現在控えめな水準にある同地域の材料消費量を、今後数年間で徐々に拡大させるものと予想される。
中東・アフリカ地域は戦略的重要性を増し続けており、需要はイスラエルなどの市場に集中しています。イスラエルは、高度なロジックや特殊デバイスの生産を支える、確立された半導体研究開発エコシステムを有しています。湾岸協力会議(GCC)加盟国市場も、電子機器製造や技術インフラへの投資拡大を通じて、地域全体の需要をさらに高めています。イスラエルの豊富な半導体設計人材と、増加する特殊加工施設は、この地域で最も技術的に高度な市場の一つに早期に進出したいと考える材料サプライヤーを引き付け続けています。また、湾岸諸国の政府が石油依存型経済からの脱却に関心を寄せていることも、初期段階の電子機器製造への投資を徐々に促進しており、この傾向は今後10年間でこの地域の材料需要を大きく拡大させる可能性があります。
成長要因:半導体生産の成長と製造能力の拡大
高度な電子機器、高性能デバイス、小型部品に対する需要の高まりが、電子材料・化学品市場を牽引する主要因となっています。半導体の世界的な生産量と消費量は増加の一途をたどり、新世代チップの製造、コーティング、パッケージングには特殊な材料が不可欠だからです。半導体製造における急速な技術進歩と、消費者向けおよび産業用アプリケーションにおける小型高密度電子部品の採用拡大が相まって、この根底にある需要をさらに強固なものにしています。スマートフォンの新世代、データセンターの構築、電気自動車プラットフォームの登場は、いずれも前世代には存在しなかった仕様のチップを必要とするため、今後数年にわたる材料需要を事実上確定させるものとなっています。
第二の主要な推進要因は、国内半導体製造能力への投資の増加です。各国政府と民間投資家は、地域サプライチェーンの強靭性を強化するために、新たな製造施設への資金提供を続けています。発展途上国と先進国の両方でデジタル化への需要が高まっていることに伴い、プリント基板に使用される電子化学品や材料の消費が増加していることも、この成長軌道をさらに後押ししています。現在、多くの地域の政府は、国内での半導体製造を純粋な商業的判断ではなく、国家経済安全保障の問題として捉えており、この政策転換は、新たな製造施設の建設、ひいては材料需要を直接的に加速させる補助金制度へとつながっています。
制約要因:半導体産業の景気循環性と高純度製造の複雑さ
半導体産業に内在する周期性は、この市場のサプライヤーにとって大きな課題となっている。業界の低迷は電子化学品や材料の需要減少に直結し、すべてのサプライヤーが迅速に対応できるとは限らない戦略的な適応を迫られるからだ。こうした変動を乗り切るには、革新的で高性能かつ費用対効果の高いソリューションを目指した研究開発への継続的な投資が必要となる。こうしたソリューションは、サプライヤーが業界の低迷期においても競争力を維持するのに役立つ。特に、多様な最終用途へのエクスポージャーを持たない小規模サプライヤーは、チップ需要の長期的な低迷期に研究開発費を維持できるだけの財務基盤を持たないため、低迷期には脆弱である。
高度な半導体プロセスノード向けに、ますます高純度な電子材料を製造することは、技術的に非常に困難な作業であり、その複雑さゆえに、従来の化学製造に比べて開発コストが大幅に増加します。原材料や特殊ガスのサプライチェーンにおける継続的な変動は、この問題をさらに悪化させ、業界全体で長期的な製造コストと価格計画の策定を困難にしています。最先端の製造技術が要求するppbレベルの純度を達成するには、既存のプロセスを単に改良するのではなく、製造プロセス全体をゼロから再構築する必要がある場合が多く、これは業界の技術フロンティアで競争しようとする新規参入企業にとって、常にハードルを高くする資本投資となります。
機会:新興技術の応用と持続可能な製剤開発
フレキシブルエレクトロニクスやエネルギー貯蔵といった新興技術の応用分野は、半導体業界の周期的な需要変動に左右されずに事業を多角化するための有意義な道筋をサプライヤーに提供しており、これらの分野の継続的な探求は、電子材料・化学品市場にとって大きな成長機会となります。これらの新しい用途に適した、検証済みの高性能材料を実証できるサプライヤーは、これらの技術分野が成熟するにつれて、真の市場シェアを獲得できるでしょう。特にフレキシブルディスプレイやウェアラブルエレクトロニクスのメーカーは、新しい配合を共同開発してくれる材料パートナーを積極的に探しており、これは生産規模だけで競争するサプライヤーよりも、材料科学の深い専門知識を持つサプライヤーにとって大きなチャンスとなります。
持続可能な化学組成の開発は、顧客が既に期待する性能要件を満たしつつ、環境負荷を低減することでポートフォリオの差別化を図ろうとするサプライヤーにとって、長期的な機会を提供する。半導体メーカーは、サプライヤー選定において、技術的性能と並んでサプライチェーンの持続可能性を重視する傾向を強めており、持続可能な材料開発能力を確立している企業は、この新たな需要の大部分を獲得できる有利な立場にある。既に複数の大手チップメーカーが、調達決定の一環としてサプライヤーの持続可能性に関する評価を正式に開始しており、かつてはマーケティング上の考慮事項であったものが、材料サプライヤーが新たな製造契約を獲得するための真の要素となっている。
最近の動向
-
2025年4月、リンデは韓国のサムスン電子との産業用ガス供給契約を拡大すると発表した。この契約は、半導体生産需要の増加を支えるため、チップ製造プロセスに不可欠な高純度ガスの供給を対象とするものである。
-
富士フイルム株式会社は、半導体材料事業を強化するとともに、電子化学品製造におけるグローバルな事業基盤を拡大するため、7億米ドルの買収を完了しました。これは、半導体メーカーからの高まる需要に、より的確に対応することを目的としています。
電子材料・化学品企業は以下の通りです。
-
Air Products and Chemicals, Inc.
-
Air Liquide S.A.
-
Linde plc
-
Honeywell International Inc.
-
BASF SE
-
Ashland Inc.
-
Fujifilm Electronic Materials
-
Kanto Chemical Co., Inc.
-
Tokyo Ohka Kogyo Co., Ltd.
-
JSR Corporation
-
DuPont de Nemours, Inc.
-
Dow Inc.
-
Shin-Etsu Chemical Co., Ltd.
-
Mitsubishi Chemical Group Corporation
-
Eastman Chemical Company
-
Transene Company, Inc.
-
Merck KGaA
-
Solvay S.A.
電子材料・化学品市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 723億9000万米ドル |
| 2035年までの市場規模 | 1290億2000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.95%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(固体、液体、気体) • 用途別(シリコンウェハ、PCBラミネート、特殊ガス、湿式化学薬品および溶剤、フォトレジスト、低誘電率誘電体、CMPスラリー) • 最終用途別(半導体および集積回路、プリント基板、フラットパネルディスプレイ、太陽光発電) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Air Products and Chemicals, Inc., Air Liquide S.A., Linde plc, Honeywell International Inc., BASF SE, Entegris, Inc., Ashland Inc., Fujifilm Electronic Materials, Kanto Chemical Co., Inc., Tokyo Ohka Kogyo Co., Ltd., JSR Corporation, DuPont de Nemours, Inc., Dow Inc., Shin-Etsu Chemical Co., Ltd., Sumitomo Chemical Co., Ltd., Mitsubishi Chemical Group Corporation, Eastman Chemical Company, Transene Company, Inc., Merck KGaA, Solvay S.A. |
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント