高純度化学品市場レポートの範囲と概要:
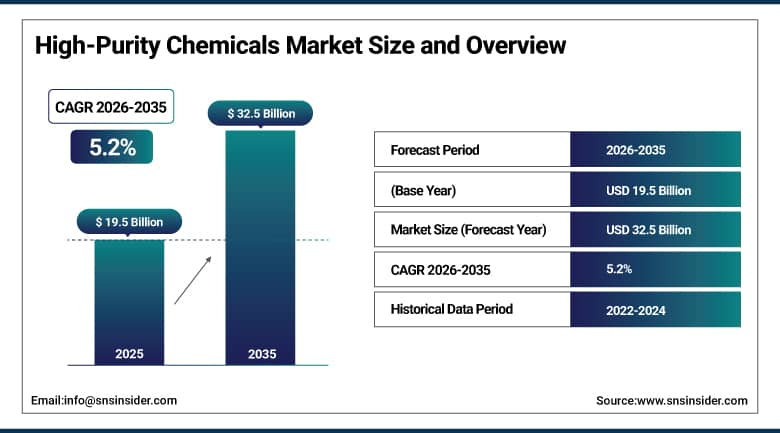
高純度化学品市場は、2025年には195億米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)5.2%で成長し、2035年には325億米ドルに達すると予測されている。
高純度化学品市場は、先端ノード半導体製造と医薬品バイオ医薬品製造の両方で同時に需要が急増し、再編されつつあります。どちらの分野も、10億分の1(ppb)単位で測定される汚染管理を必要としています。米国のCHIPS法に基づく国内チップ製造奨励策や、欧州およびアジアの同様のプログラムにより、サプライヤーは顧客の製造拠点に直接、専用のオンサイト生産インフラを構築するようになっています。デバイス形状の小型化に伴い、純度基準はますます厳しくなり、先端ノードでは99.9999%以上の純度が一般的になりつつあります。サプライヤーは、通常の卸売販売ではなく、工場固有の戦略的かつ資本集約的な調達契約を通じて、この変化に対応しています。
2026年7月、リンデはアリゾナ州フェニックスにある産業ガス複合施設の拡張に10億米ドルを投資すると発表した。この拡張により、大手半導体メーカーの拡大する製造拠点に超高純度の窒素、酸素、アルゴンを供給するため、SPECTRA空気分離装置を新たに2基建設する。リンデにとってエレクトロニクス分野における過去最大規模の投資の一つとなるこの契約は、ガスおよび化学品サプライヤーが、地域流通ネットワークを通じて製造拠点に供給するのではなく、顧客サイトに直接専用生産設備を設置する傾向が強まっていることを示している。
高純度化学品市場に関する詳細情報については、無料サンプルレポートをご請求ください。
高純度化学品市場の動向
-
顧客の工場内に設置された専用の生産設備が、従来の化学薬品の卸売業者による流通に取って代わりつつある。
-
99.9999%を超える純度仕様は、最先端の半導体製造プロセスにおいて標準的な要件になりつつある。
-
医薬品バイオ医薬品の製造は、半導体製造と並んで主要な需要牽引要因として台頭しつつある。
-
国内の半導体製造に対する優遇措置が、世界各地における高純度化学品の生産能力の地域化を促進している。
-
デジタルによる純度認証とリアルタイムの汚染追跡は、サプライヤーにとって競争上の差別化要因になりつつある。
米国高純度化学品市場の見通し
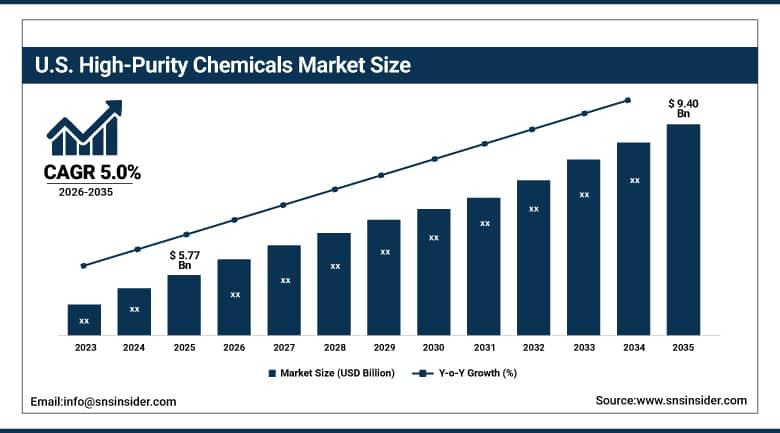
米国の高純度化学品市場は、2025年には約57億7000万米ドルと評価され、2035年までに約94億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約5.0%で成長すると見込まれています。
米国の高純度化学品市場は現在、アリゾナ州、テキサス州、オハイオ州などの州でCHIPS法による資金提供を受けて製造能力が拡大したことにより混乱に直面しており、大手サプライヤーは特定の施設関連インフラに数十億ドル相当の投資を行っている。Entegrisが2025年8月に発表した、マテリアルソリューション部門とアドバンストピュリティソリューション部門による研究開発への7億ドルの国内投資は、国内の高純度化学品製造能力への投資規模を示している。Air ProductsとAir Liquideはそれぞれ、アリゾナ州の特定のガス供給インフラに数億ドルを投資している。
2026年9月、エア・プロダクツは、大手半導体メーカーのアリゾナ州における事業拡大に対し、高純度工業用ガスを供給する長期契約を締結したと発表した。同社は、専用のオンサイトインフラに約2億5000万米ドルを投資しており、これは同社にとって同年中にアリゾナ州で獲得した2件目の半導体関連供給案件であり、両プロジェクトを合わせた投資額は9億米ドルを超える。
高純度化学品市場のセグメント分析
-
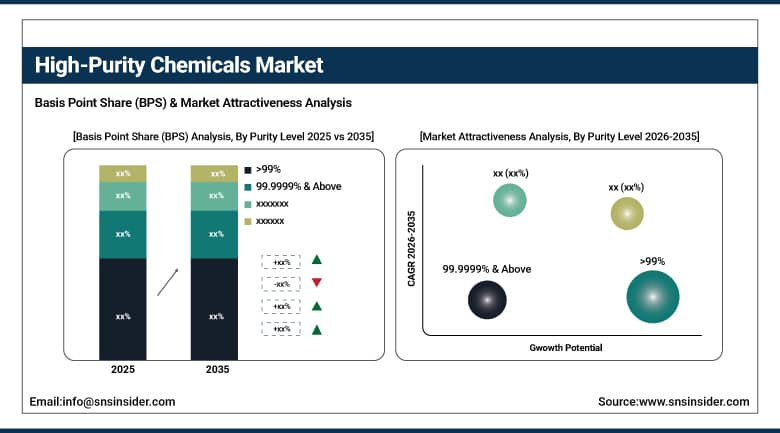
純度レベル別に見ると、99%超のセグメントが2025年には高純度化学品市場の約38.6%のシェアを占め、市場を支配している一方、99.9999%以上のセグメントは年平均成長率(CAGR)約8.1%で最も急速に成長している。
-
化学物質の種類別に見ると、酸セグメントが2025年に約31.4%のシェアを占め、高純度化学品市場を牽引する一方、ガスセグメントは年平均成長率(CAGR)約6.7%で最も急速に成長している。
-
用途別に見ると、半導体・電子機器分野が2025年に高純度化学品市場を牽引し、約46.8%のシェアを占めると予測される。また、同分野は年平均成長率(CAGR)約7.2%で最も急速に成長している分野でもある。
-
最終用途産業別に見ると、電子機器製造分野が2025年に約44.3%のシェアを占め、高純度化学品市場を牽引する一方、医薬品製造分野は年平均成長率(CAGR)約6.9%で最も急速に成長している。
純度レベル別に見ると、標準高純度グレードが市場を席巻する一方、超高純度グレードが最も急速な成長を記録している。
純度99%以上のセグメントは、2025年の高純度化学品市場を席巻しました。これは、このグレードが、最先端の半導体ノードで必要とされるような極めて厳密な汚染管理を必要としない、産業、医薬品、および一般電子機器用途の大部分を満たすためです。酸、溶剤、塩類にわたる確立された生産インフラにより、このグレードは幅広い製造顧客向けに商業規模で安定的に供給されています。超高純度代替品と比較して生産コストが比較的低いため、世界中の大量工業化学合成および中規模電子機器製造用途において、標準仕様となっています。
純度99.9999%以上のセグメントは、最も急速に成長している純度レベルです。これは、先端ノード半導体製造において、許容可能なデバイス歩留まりを維持するために、10億分の1単位で測定される汚染制御が求められるためです。Linde、Entegris、Air Productsなどの大手サプライヤーは、このレベルに特化した専用の精製インフラに多額の投資を行っています。これは、5ナノメートル以下の微細構造では、微量の金属や微粒子による汚染でさえトランジスタの性能を損なう可能性があるためです。CHIPS法や、同様のアジアおよびヨーロッパのインセンティブプログラムに関連した製造投資の増加は、この高純度カテゴリーに対する需要を直接的に拡大させています。
化学の種類別に見ると、酸が市場を席巻する一方、ガスは最も急速に成長している。
2025年の高純度化学品市場では、硫酸、フッ化水素酸、硝酸が半導体製造、プリント基板製造、工業用金属処理プロセスにおいて、エッチング、洗浄、表面処理剤として不可欠な役割を果たすため、酸が市場を席巻しました。BASFが2025年4月にルートヴィヒスハーフェン工場で半導体グレード硫酸の生産能力を増強する計画や、富士フイルム和光が愛媛工場で生産能力を倍増させる計画は、この傾向を如実に示しています。確立された生産インフラと、製造顧客との緊密な技術提携関係により、酸は数量と売上高の両面で最大の化学品となっています。
超高純度窒素、酸素、アルゴン、および特殊プロセスガスが、高度な半導体製造およびウェーハ処理においてますます重要な役割を果たすようになるにつれ、ガスは最も急速に成長している化学物質の種類となっています。リンデ社の10億ドル規模のフェニックス拡張計画と、エア・プロダクツ社のアリゾナ州における専用供給契約は、いずれもオンサイトガス生産インフラへの投資加速を反映しています。米国、台湾、韓国における製造能力の拡大は、従来の地域的な流通ではなく、個々の製造拠点に紐づいた専用の長期ガス供給契約に対する需要を直接的に拡大させています。
用途別に見ると、半導体および電子機器が市場を席巻し、最も速い成長率を記録している。
半導体・電子機器分野は、2025年の高純度化学品市場を席巻しました。これは、高度なチップ製造において、あらゆる主要用途の中で最も厳格な汚染管理が求められ、エッチング、洗浄、ドーピング、成膜といった工程全体で、超高純度の酸、溶剤、ガス、特殊化合物が大量に消費されるためです。台湾、韓国、日本、米国を中心に世界的に半導体関連の設備投資が増加しており、医薬品、エネルギー貯蔵、ディスプレイ製造といった用途と比較して、半導体・電子機器分野の高純度化学品消費量が、その圧倒的なシェアをさらに拡大させています。
この用途は、米国CHIPS法、欧州CHIPS法、および同様のアジア諸国の取り組みなど、世界各地の国内製造業奨励策の下で先端ノード製造能力が急速に拡大していることから、最も急速に成長している分野でもあります。Entegrisによる継続的な国内生産能力への投資、およびLindeとAir Productsによる専用オンサイトガス供給契約は、半導体関連の需要が、消費全体の中で最大かつ最も急速に拡大している分野を牽引していることを示しています。
最終用途産業別に見ると、電子機器製造業が市場を席巻する一方、医薬品製造業は最も急速に成長している。
2025年の高純度化学品市場は、電子機器製造業が圧倒的なシェアを占めました。半導体、回路基板、ディスプレイパネルの製造は、高純度化学品の消費において最大規模かつ最も技術的に高度な最終用途産業を形成しています。高純度化学品サプライヤーと電子機器メーカーの間には、あらゆる配合を受け入れる前に現場での厳格な試験を義務付ける長期的な認証協定が存在するため、この最終用途セグメントは高純度化学品に対する需要において最も大きな割合を占めています。
医薬品製造は、バイオ医薬品の製造、超高性能液体クロマトグラフィー、質量分析法に基づく分析研究の拡大に伴い、高純度溶媒および試薬に対する世界的な需要が高まっていることから、最も急速に成長している最終用途産業です。医薬品製造を規制する厳格な品質基準と、進歩する化学精製技術が相まって、製薬会社やバイオテクノロジー企業はますます厳格な高純度化学物質の仕様を求めるようになり、この最終用途産業は、より成熟した電子機器関連の消費と比較して、持続的に市場平均を上回る成長を遂げる態勢を整えています。
地域別分析
北米高純度化学品市場のインサイト
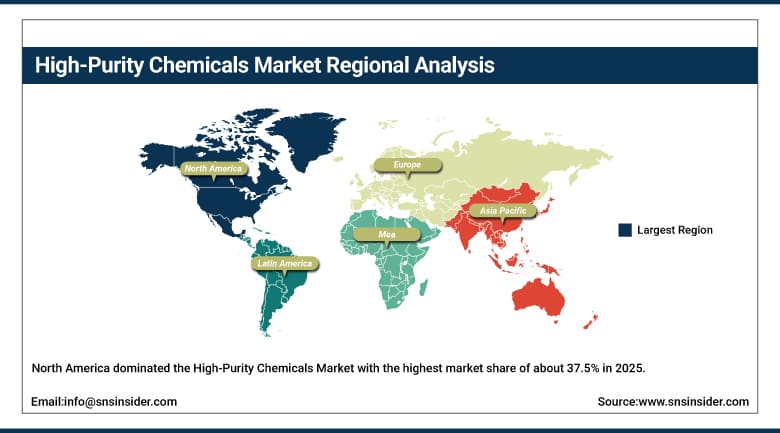
北米は、確立された医薬品製造基盤とCHIPS法に基づく半導体製造投資の加速に支えられ、2025年には約37.5%という最高の市場シェアを獲得し、高純度化学品市場を席巻しました。米国は地域消費を支配しており、リンデによるアリゾナ州フェニックスのガス複合施設の10億ドル規模の拡張と、エア・プロダクツによるアリゾナ州への専用供給契約は、国内の高純度化学品インフラに現在投入されている資本規模を反映しています。エンテグリスがマテリアルソリューション部門とアドバンスト・ピュリティ・ソリューション部門に7億ドルの国内研究開発投資を行っていることは、予測期間を通じて北米の製造能力が継続的に成長するというサプライヤーの確信をさらに強固なものにしています。
カナダは、医薬品およびバイオテクノロジー製造の需要拡大を通じて貢献しており、地域バイヤーは生物製剤製造向けに高純度溶剤を指定するケースが増えている。メキシコの市場規模は依然として小さいものの、電子機器製造および輸出部門の成長に伴い徐々に拡大しており、地域バイヤーは国境を越えた半導体および電子機器サプライチェーンを支えるため、北米の実績ある高純度化学品サプライヤーからの調達を増やしている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州高純度化学品市場のインサイト
欧州は、確立された製薬業界と欧州チップ法に基づく半導体製造への投資拡大に支えられた、技術的に高度で規制の厳しい高純度化学品市場を維持している。ドイツは、BASFが2025年4月にルートヴィヒスハーフェン工場で半導体グレード硫酸の生産能力を拡張することで、地域需要を支えている。この工場は、2027年の稼働開始後、欧州におけるチップ生産需要の増加に対応するために特別に建設されたものである。この工場は、高純度化学品の輸入依存度を低減するための地域全体の取り組みの一環である。
フランスと英国は、確立された医薬品および特殊化学品製造部門を通じて重要な需要を牽引している一方、欧州地域の生産者は、価格だけでなく、文書化、トレーサビリティ、規制遵守といった面で競争を繰り広げるようになっている。欧州の生産者は、有利な北米やアジアの製造拠点に比べて構造的に高いエネルギーコストに直面しているものの、欧州チップ法に基づく継続的な投資とバイオ医薬品製造活動の拡大により、地域全体の需要は着実に伸び続けると予想される。
アジア太平洋地域における高純度化学品市場のインサイト
アジア太平洋地域は、高純度化学品市場において最も急速に成長している地域であり、台湾、韓国、日本に主要な半導体および電子機器製造施設が集中していることと、医薬品用途の急速な拡大を背景に、2035年まで年平均成長率(CAGR)約7.4%で拡大すると予測されています。リンデが2025年4月にサムスンの韓国・平沢工場への超高純度ガス供給を拡大し、8番目のオンサイト空気分離装置を建設することで合意したことは、この地域における製造投資の継続規模を示しています。台湾における先端ノード半導体製造能力の集中も同様に、超高純度酸、ガス、特殊化学品製剤に対する地域的な需要の大きな基盤となっています。
中国は半導体材料供給の自給率向上を目指し、国内製造業の振興策の一環として、高純度化学品の生産能力への大規模な投資を誘致している。日本は、富士フイルム和光などの既存サプライヤーを通じて貢献しており、同社の愛媛工場における高純度硫酸の生産能力拡張は、地域における継続的な投資を反映している。成長を続けるインドの製薬業界は、バイオ医薬品やジェネリック医薬品の開発において、高純度溶剤や試薬の需要を高めている。
中東・アフリカおよびラテンアメリカの高純度化学品市場に関する洞察
中東・アフリカ市場は依然として規模は小さいものの、アラブ首長国連邦とサウジアラビアが医薬品製造や特殊化学品への投資拡大を含む経済多角化策を推進するにつれて拡大傾向にある。地域における半導体製造能力が限られているため、需要は半導体製造よりも医薬品および工業用途に集中している。南アフリカは、国内市場と近隣諸国への輸出市場の両方にサービスを提供する確立された医薬品および工業用化学品製造部門を通じて、地域需要にわずかながら貢献している。
ラテンアメリカはブラジルを筆頭とする新興市場であり、医薬品製造業とバイオテクノロジー分野への投資拡大に伴い、高純度溶剤および試薬の需要が拡大し続けている。地域全体の高度な医薬品および電子機器製造用途で必要とされる超高純度グレードの国内生産能力が限られているため、この地域の高純度化学物質の供給は、北米、欧州、アジアの生産者からの輸入に大きく依存している。
成長促進要因:半導体製造の拡大と医薬品の純度要件が構造的成長を支える
CHIPS法、欧州チップ法、および同様のアジアのインセンティブプログラムによる半導体製造への投資加速は、超高純度化学品の需要を直接的に拡大させています。これは、新たな製造施設には専用の長期的な化学品およびガス供給インフラが必要となるためです。リンデ社とエア・プロダクツ社によるアリゾナ州への数十億ドル規模の投資は、個々の製造拠点が従来の商取引関係ではなく、個別の資本集約型供給契約となり、サプライヤーに世界の半導体設備投資サイクルに直接連動した予測可能な複数年にわたる収益見通しを提供していることを示しています。
医薬品およびバイオテクノロジー製造の拡大に伴い、需要は電子機器用途以外にも広がっています。バイオ医薬品製造、高度な分析化学、ジェネリック医薬品製造において、厳格な規制基準を満たす、文書化された高純度溶媒および試薬へのニーズが高まっているためです。半導体製造と医薬品製造の両分野にまたがるこの需要基盤は、どちらか一方の業界だけでは維持できない、より多様な成長基盤を市場に提供しています。
制約:資本集約度と資格取得までの期間が、小規模サプライヤーの競争力を阻害する。
高純度化学品の製造には、精製設備やろ過システム、その他汚染物質管理に必要なインフラの整備に多額の設備投資が必要となる。このため参入障壁が高く、リンデ、エア・プロダクツ、BASF、エンテグリス、メルクKGaAといった資本力のある企業がプレミアム製品を独占する傾向にある。小規模な地域生産者への圧力が高まっているのは、製造顧客が特定の供給体制を好むためである。
認証期間の長期化は、半導体および医薬品の顧客が新しい化学製剤やサプライヤーを承認する前に、通常数年にわたる試験と検証を要求するため、より広範な市場へのアクセスをさらに制限する。この認証負担は、既存の顧客関係と実績を持つ確立されたサプライヤーに有利に働く一方、特殊酸や工業用ガス原料の原材料価格の変動は、差別化の少ない汎用グレードの高純度化学品分野全体の利益率を圧迫し続けている。
機会:オンサイト生産モデルとデジタル純度追跡により、持続的な成長の道が開かれる
顧客の施設に隣接して、その現場に生産能力を構築することは、大きなチャンスとなります。リンデ社とエア・プロダクツ社がアリゾナ州に投資していることがその証拠です。こうした投資を通じて、サプライヤーは複数年にわたる資本支援契約を締結することができ、契約期間やそれに伴う投資が必要となるため、競合他社に容易に取って代わられることはありません。このアプローチは、高純度化学品の供給を、単なる商品取引から、製造能力と結びついた戦略的パートナーシップへと変革します。
デジタル純度認証とリアルタイム汚染追跡プラットフォームは、半導体メーカーがサプライチェーン全体における自動発注、予測補充、検証可能な品質文書をますます重視するようになるにつれ、新たなビジネスチャンスをもたらします。高度な精製技術とデジタルサプライチェーン可視化を組み合わせることができるサプライヤーは、従来の化学的性能を超えた差別化を図り、世界最先端の製造施設が調達とトレーサビリティの要件を厳格化する中で、優位な地位を確立することができます。
最近の動向
-
2025年8月:Entegrisは、半導体イノベーションを加速させるため、材料ソリューション部門と高度純度ソリューション部門にわたる7億米ドルの国内研究開発および設備投資を発表した。
-
2025年4月:BASFはドイツのルートヴィヒスハーフェン工場で半導体グレード硫酸の生産能力拡張を開始し、2027年の稼働開始を目指した。
-
2025年4月:リンデ社は、韓国・平沢にあるサムスンの複合施設への超高純度ガスの供給を拡大することに合意し、敷地内に8基目の空気分離装置を建設した。
-
2025年:富士フイルム和光純薬株式会社は、半導体業界の需要拡大に対応するため、愛媛工場における高純度硫酸の生産能力を倍増させた。
高純度化学品メーカーは以下のとおりです。
-
Merck KGaA
-
BASF SE
-
Honeywell International Inc.
-
Linde plc
-
Air Products and Chemicals, Inc.
-
Avantor, Inc.
-
Air Liquide S.A.
-
Sumitomo Chemical Co., Ltd.
-
Mitsubishi Chemical Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
FUJIFILM Wako Pure Chemical Corporation
-
Kanto Chemical Co., Inc.
-
Tosoh Corporation
-
The Dow Chemical Company
-
DuPont de Nemours, Inc.
-
Thermo Fisher Scientific Inc.
-
Wacker Chemie AG
-
Taiyo Nippon Sanso Corporation
高純度化学品市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 195億米ドル |
| 2035年までの市場規模 | 325億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.2%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | • 純度レベル別(99%超、99.99%、99.999%、99.9999%以上) • 化学タイプ別(酸、溶剤、ガス、塩、金属) • 用途別(半導体・電子機器、医薬品・バイオテクノロジー、エネルギー貯蔵、ディスプレイ、その他) • 最終用途産業別(電子機器製造、医薬品製造、航空宇宙・防衛、自動車、その他) |
| 主要セグメント | • 製品タイプ別(粉砕助剤、浮選試薬、凝集剤・凝固剤、爆薬、腐食抑制剤、その他) • 用途別(鉱物処理、爆薬・掘削、水処理、その他) • 鉱物タイプ別(鉄、銅、金、リン酸塩、その他) • 最終用途別(金属採掘、鉱物採掘、石炭採掘) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Merck KGaA, BASF SE, Honeywell International Inc., Linde plc, Air Products and Chemicals, Inc., Entegris, Inc., Avantor, Inc., Air Liquide S.A., Sumitomo Chemical Co., Ltd., Mitsubishi Chemical Corporation, Shin-Etsu Chemical Co., Ltd., FUJIFILM Wako Pure Chemical Corporation, Kanto Chemical Co., Inc., Tosoh Corporation, Solvay S.A., The Dow Chemical Company, DuPont de Nemours, Inc., Thermo Fisher Scientific Inc., Wacker Chemie AG, Taiyo Nippon Sanso Corporation |
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 なぜこの市場が戦略的注目を集めているのか
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対$機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 純度レベル別市場規模
2.3.2 化学タイプ別
市場規模 2.3.3 用途別
市場規模 2.3.4 最終用途産業別市場規模
2.4 地域別市場シェアおよびbps分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害
要因 3.1.3 機会
3.1.4 主要市場トレンド
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 原材料および原料供給業者
3.4.2 高純度化学品メーカーおよび精製専門業者
3.4.3 販売業者および特殊化学品供給業者
3.4.4 最終用途産業
3.5 業界ライフサイクルアセスメント
4.統計分析とトレンド報告(2025年)
4.1 生産量および生産能力指標
4.1.1 世界の高純度化学品生産能力
4.1.2 製造工場の稼働率
4.1.3 新規生産設備および生産能力拡張活動
4.1.4 生産収率および純度達成率
4.2 純度、品質、および製品性能指標
4.2.1 化学的純度レベルとグレード分布
4.2.2 微量不純物濃度のベンチマーク
4.2.3 バッチ間品質一貫性指標
4.2.4 品質管理試験および認証料金
4.3 サプライチェーン、貿易、価格統計
4.3.1 世界の高純度化学品の輸出入量
4.3.2 平均販売価格と価格変動
4.3.3 供給業者の集中度と輸入依存度
4.3.4 在庫レベルと供給リードタイムのベンチマーク
4.4 最終用途産業における消費指標
4.4.1 半導体および電子機器用化学物質の消費量
4.4.2 医薬品およびバイオテクノロジー用化学物質の使用
4.4.3 実験室・研究用化学薬品の消費動向
4.4.4 製造単位あたりの高純度化学薬品消費量
4.5 技術、持続可能性、イノベーションに関する指標
4.5.1 高度精製技術の導入率
4.5.2 超高純度化学製品の開発活動
4.5.3 持続可能な生産と低排出プロセスの導入
4.5.4 特許出願および新製品発売統計
5. 高純度化学品市場のセグメント別分析と予測、純度レベル別、2022~2035年、金額(10億米ドル)
5.1 概要
5.2 >99%
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022~2035年
5.3 99.99%
5.4 99.999%
5.5 99.9999%以上
6. 高純度化学品市場のセグメント分析と予測、化学品タイプ別、2022~2035年、金額(10億米ドル)
6.1 概要
6.2 酸
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 溶剤
6.4 ガス
6.5 塩類と金属
7. 高純度化学品市場のセグメント別分析と予測、用途別、2022~2035年、金額(10億米ドル)
7.1 概要
7.2 半導体および電子機器
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 医薬品およびバイオテクノロジー
7.4 エネルギー貯蔵
7.5 ディスプレイ
7.6 その他
8. 高純度化学品市場のセグメント別分析と予測、エンドユース産業別、2022~2035年、金額(10億米ドル)
8.1 概要
8.2 電子機器製造
8.2.1 主要トレンド
8.2.2 市場規模と予測、2022~2035年
8.3 医薬品製造
8.4 航空宇宙・防衛
8.5 自動車
8.6 その他
9. 高純度化学品市場の地域別セグメント分析と予測、2022~2035年、金額(10億米ドル)
9.1 概要
9.2 北米
9.2.1 主要トレンド
9.2.2 高純度化学品市場規模と予測、純度レベル別、2022~2035年
9.2.3 高純度化学品市場規模と予測、化学物質タイプ別、2022~2035年
9.2.4 高純度化学品市場規模と予測、用途別、2022~2035年
9.2.5 高純度化学品市場規模と予測、最終用途産業別、2022~2035年
9.2.6 高純度化学品市場規模と予測、国別、2022~2035年
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要トレンド
9.3.2 高純度化学品市場規模と予測(純度レベル別、2022~2035年)
9.3.3 高純度化学品市場規模と予測(化学品タイプ別、2022~2035年)
9.3.4 高純度化学品市場規模と予測(用途別、2022~ 2035年
) 9.3.5 高純度化学品市場規模と予測(最終用途産業別、2022~2035年)
9.3.6 高純度化学品市場規模と予測(国別、2022~2035年)
9.3.6.1 ドイツ
9.3.6.2 英国
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ
9.4 アジア太平洋
9.4.1 主要トレンド
9.4.2 高純度化学品市場規模と予測(純度レベル別、2022~2035年)
9.4.3 高純度化学品市場規模と予測(化学品タイプ別、2022~2035年)
9.4.4 高純度化学品市場規模と予測(用途別、2022~2035年)
9.4.5 高純度化学品市場規模と予測(最終用途産業別、2022~
2035年) 9.4.6 高純度化学品市場規模と予測(国別、2022~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域その他
9.5 ラテンアメリカ
9.5.1 主要トレンド
9.5.2 高純度化学品市場規模と予測(純度レベル別、2022~2035年)
9.5.3 高純度化学品市場規模と予測(化学品タイプ別、2022~2035年)
9.5.4 高純度化学品市場規模と予測(用途別、2022~2035年)
9.5.5 高純度化学品市場規模と予測(最終用途産業別、2022~2035年)
9.5.6 高純度化学品市場規模と予測(国別、2022~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカその他地域
9.6 中東・アフリカ
9.6.1 主要トレンド
9.6.2 高純度化学品市場規模と予測(純度レベル別、2022~2035年)
9.6.3 高純度化学品市場規模と予測(化学品タイプ別、2022~2035年)
9.6.4 高純度化学品市場規模と予測(用途別、2022~2035年)
9.6.5 高純度化学品市場規模と予測(最終用途産業別、2022~2035年)
9.6.6 高純度化学品市場規模と予測(国別、2022~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要企業のポジショニング
10.2 競争動向
10.2.1 2022~2026年の年間戦略と開発
10.3 2025年の市場シェア分析
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業別の製品/サービスの仕様と機能
10.4.2 主要企業別の製品/サービスのヒートマップ
10.4.3 主要企業別のアプリケーションのヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業のプロファイル
10.6.1 Merck KGaA
10.6.1.1 会社概要とスナップショット
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務状況
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 BASF SE
10.6.3 Honeywell International Inc.
10.6.4 Linde plc
10.6.5 Air Products and Chemicals, Inc.
10.6.6 Entegris, Inc.
10.6.7 Avantor, Inc.
10.6.8 Air Liquide S.A.
10.6.9 Sumitomo Chemical Co., Ltd.
10.6.10 Mitsubishi Chemical Corporation
10.6.11 Shin-Etsu Chemical Co., Ltd.
10.6.12 FUJIFILM Wako Pure Chemical Corporation
10.6.13 Kanto Chemical Co., Inc.
10.6.14 Tosoh Corporation
10.6.15 Solvay S.A.
10.6.16 The Dow Chemical Company
10.6.17 DuPont de Nemours, Inc.
10.6.18 Thermo Fisher Scientific Inc.
10.6.19 Wacker Chemie AG
10.6.20 Taiyo Nippon Sanso Corporation
11. アナリストの推奨事項
11.1 SNSインサイダー機会マップ
11.2 業界の容易に達成可能な機会の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提案
12.前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント
純度レベル別
-
99%以上
-
99.99%
-
99.999%
-
99.9999%以上
化学タイプ別
-
酸
-
溶剤
-
ガス
-
塩類と金属
申請により
-
半導体・電子機器
-
医薬品・バイオテクノロジー
-
エネルギー貯蔵
-
ディスプレイ
-
その他
最終用途産業別
-
電子機器製造
-
医薬品製造
-
航空宇宙・防衛
-
自動車
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
-
メキシコ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
台湾
-
日本
-
韓国
-
インド
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:純度レベル×用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
Rohan Jadhav
プリンシパルコンサルタント