光線力学療法市場レポートの範囲と概要:
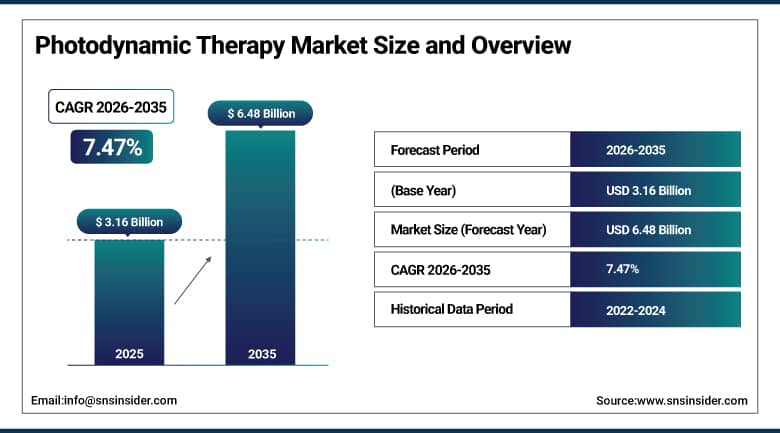
光線力学療法市場は、2025年には31億6000万米ドルと評価され、2035年までに64億8000万米ドルに達すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)7.47%で拡大すると見込まれています。
光線力学療法市場は、皮膚がん、日光角化症、バレット食道、および低侵襲治療を必要とする多発性固形腫瘍の増加を背景に、需要が継続的に拡大しています。光線力学療法では、低用量の光増感剤を照射し、標的となる健康な組織に影響を与えることなく、病変組織のみを特異的に標的とします。このアプローチは、従来の外科手術や放射線療法に代わる実行可能な選択肢として注目されています。美容面での効果、入院期間の短縮、全身毒性の最小化に対する認識の高まりにより、歯科や眼科を含む多くの医療分野で光線力学療法の利用が拡大しています。
市場には、精密腫瘍学、AI 支援治療計画、高度な線量計ソフトウェア、LED ベースの次世代照明技術への投資の増加も含まれており、これらはすべて治療精度とワークフロー効率の向上を目的としています。2025 年、米国食品医薬品局 (FDA) は、新しい PDT 技術に対するレビューやその他の規制上の注意を提供することで、腫瘍学と皮膚科学の進歩に対する支援を維持しました。これは、米国のさまざまな学術がん研究機関が、治療困難ながんに対する PDT と免疫療法の組み合わせを使用したヒトの「概念実証」試験に関する既存の発表済み研究を追加したのと同様に、米国のトランスレーショナル光医学の基盤の明らかな強さを反映しています。
光線力学療法市場に関する詳細情報については、無料サンプルレポートをご請求ください。
光線力学療法市場の動向
-
低侵襲性光線力学的癌治療法の普及が進んでいる。
-
AIを活用した光線力学療法計画プラットフォームの開発が進んでいる。
-
先進的なLEDベースの光線力学療法システムの商業化が進んでいる。
-
次世代標的型光増感剤に関する研究を世界規模で拡大する。
-
外来皮膚科診療の増加は、光線力学療法の普及を促進する。
米国光線力学療法市場規模の見通し
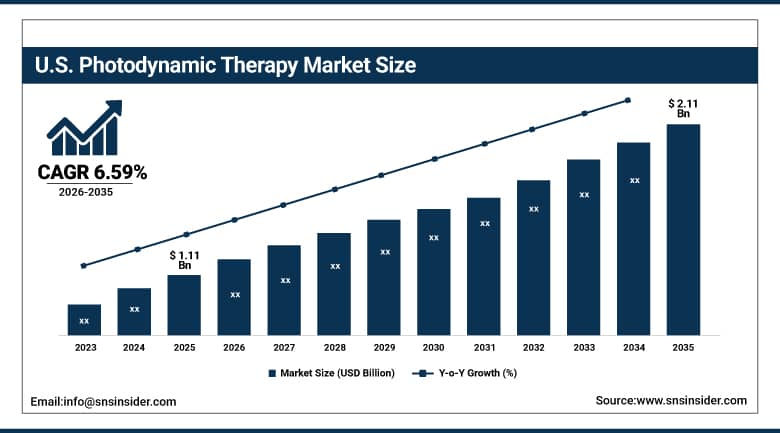
米国の光線力学療法市場は、2025年には11億1000万米ドルと評価され、2035年までに約21億1000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.59%で拡大すると見込まれている。
米国は、高度な腫瘍学および皮膚科のインフラ、低侵襲治療手技の普及率の上昇、確立された臨床研究プラットフォームといった利点を活かし、北米における光線力学療法の主要市場であり続けています。光線性角化症、非黒色腫皮膚がん、バレット食道、加齢に伴う眼疾患の発生率の上昇は、病院や専門クリニックにおける光線力学療法の需要を劇的に押し上げています。病院や専門クリニックは、手技の精度、患者の治療成績、および業務効率を高めるために、最新のレーザーシステム、LED照明プラットフォーム、デジタル治療計画ソフトウェア、および高度な光増感剤への投資を強化しています。
米国は、バイオテクノロジー企業や大学のがんセンター/医療センターの積極的な参加により、光医学の発展を先導し続けています。標的型光増感剤、人工知能搭載線量計プラットフォーム、免疫療法と光線力学療法を組み合わせたハイブリッド療法に多額の投資を行っています。光線力学療法と免疫チェックポイント阻害剤を組み合わせた様々な固形腫瘍に対する臨床研究は、2025年の研究を含め、米国の主要がんセンター全体で拡大を続けており、多角的がん治療の実施による持続的な治療効果の向上に対する熱意の高まりを裏付けています。
光線力学療法市場セグメント分析
-
構成要素別に見ると、光増感剤が2025年に市場シェア38.00%を占めて市場を席巻する一方、線量計、計画ソフトウェア、および付属品は予測期間中に年平均成長率10.20%で最も速い成長を遂げると予測されている。
-
光源別に見ると、レーザーベースのシステムが2025年には43.00%のシェアで市場を席巻する一方、LEDベースのシステムは予測期間中に年平均成長率9.50%で最も速い成長を遂げると予測されている。
-
用途別に見ると、光線性角化症および前癌性皮膚病変が2025年に市場を32.00%のシェアで支配し、一方、腫瘍学用途は予測期間中に10.74%のCAGRで最も速い成長が見込まれています。
-
エンドユーザー別に見ると、皮膚科クリニックが2025年には市場シェアの35.00%を占めて市場を牽引する一方、専門がんセンターは予測期間中に年平均成長率9.57%で最も速い成長を遂げると予測されている。
構成要素別に見ると、光増感剤が圧倒的に多く、線量計、計画ソフトウェア、および関連機器が最も急速に成長している。
光増感剤は、光線力学療法の光を用いた精密な活性化による疾患標的化において不可欠な役割を果たすことから、2025年には光線力学療法市場全体の38.00%のシェアを占める世界市場を形成しました。腫瘍学および皮膚科領域における組織特異性の向上、全身毒性の最小化、治療効果の最大化を目指した第2世代および第3世代光増感剤の継続的な進化と改良、これらの改良製剤の承認件数の増加、外来診療における使用の確実性の向上も、この製品タイプのセグメント価値を高めました。精密治療のための医薬品開発に多額の資金が投入されたことも、セグメント価値を高める大きな要因の一つとなっています。
線量計、計画ソフトウェア、アクセサリは、2026年から2035年にかけてCAGR 10.20%の急速な成長を示すと予想されています。線量計デバイス市場は、人工知能、光線力学療法治療のリアルタイム光学イメージング、治療パターンをシミュレートするソフトウェア、自動線量計などのイノベーションを通じて成長しており、精度の向上、再現性のある臨床治療、効率的なワークフロー、デジタルヘルスの進歩に貢献しています。2025年には、いくつかの研究グループが人工知能ベースの線量計の開発を継続し、光線力学療法アプリケーション中の最適な治療条件を支援し、最適な結果を生み出しています。
光源別に見ると、レーザー系システムが主流だが、LED系システムが最も急速に成長している。
2025年には、レーザーベースのシステムが43.00%を超える最大のシェアを占め、光線力学療法市場を支配しています。その理由は、定義された波長での優れたエネルギー精度と照射、組織への浸透性の向上による特定の標的領域の深部への効果的な治療の促進、腫瘍学および皮膚科アプリケーション全体での実績、病院および専門クリニックでの確実な光出力の一貫性によるこれらのシステムの使用、ターゲティング能力の向上、承認された幅広いスペクトルの光増感剤との互換性です。
LED ベース システム セグメントは、レビュー期間中に 9.50% を超える CAGR で勢いを増すでしょう。その理由は、コスト効率の高いデバイス、エネルギー効率の高いシステム、入院および外来の両方のケアに適したよりコンパクトなデバイス、プライベート環境または治療クリニックに適した簡単な操作、高出力強度光源の改善、光源を備えたモバイル システム、ウェアラブル照明デバイス (WID)、ホーム ベース PDT を備えた LED の進歩です。複数の医療機器開発者が、治療の柔軟性を可能にし、光出力効率と皮膚科特有の PDT 手順での患者の快適性を向上させるため、2025 年までに人気が高まっている高出力およびマルチ波長ベースの LED 照明デバイスを投入しました。相互運用可能な健康情報管理と AI 対応の臨床イノベーションのためのデータ。
エンドユーザー別に見ると、皮膚科クリニックが圧倒的に多く、専門の腫瘍センターが最も急速に成長している。
皮膚科クリニックは、光線角化症、ニキビ、非黒色腫皮膚がん、その他の慢性皮膚疾患などの治療を受ける患者数の増加に伴い、2025年には世界の光線力学療法市場の35.00%の市場シェアを占める見込みです。光線力学療法は低侵襲で、外科手術よりも美容効果が高く、ダウンタイムが短く、患者満足度も高いため、クリニックでの治療を選択する患者が増えています。複数の組織による革新的なレーザー技術、LED治療機器、デジタル写真システム、および専用の皮膚科施設への資金提供の増加により、皮膚科クリニックにおける治療件数は増加しています。
専門がんセンターは、化学療法、手術、放射線療法、免疫療法と組み合わせた様々な固形腫瘍の補助療法として光線力学療法の適用が増加していることから、予測期間中に年平均成長率(CAGR)9.57%で拡大し、最も急速に成長する分野になると予測されています。2025年までに、一流のがん研究センターは、肺がん、消化器がん、頭頸部がんなどの慢性疾患の治療における光線力学療法の利用を探ることを目的とした臨床プログラムの実施を拡大し始めています。
地域分析
北米光線力学療法市場の洞察
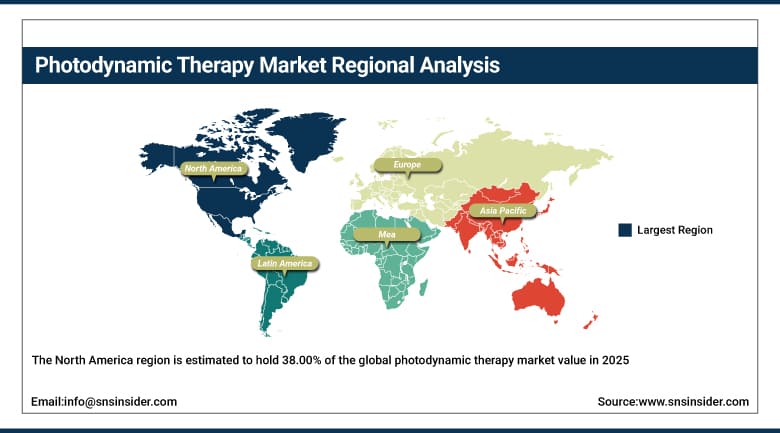
北米地域は、2025年には世界の光線力学療法市場価値の38.00%を占めると推定されており、強固な医療インフラ、低侵襲治療の確立された使用、皮膚科および腫瘍学のイノベーションへの多額の資金投入により、市場を牽引しています。光線性角化症や非黒色腫皮膚がんなどの皮膚疾患、加齢黄斑変性症(AMD)などの加齢に伴う眼疾患の罹患率が高いため、皮膚科診療所、三次医療機関、専門がん病院全体で光線力学療法に対する安定した需要が確保されています。
次世代光増感剤、高度なレーザー機器、AI搭載自動光線量計、標的型画像診断ソリューションにおける継続的な技術開発は、治療実施手順の効率向上に貢献している。償還制度や高度な光線力学療法計画の急速な市場普及も、北米諸国に優位性をもたらしている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州光線力学療法市場の洞察
ヨーロッパは、高度な医療制度、皮膚疾患管理のための良好な治療ガイドライン、そして低侵襲性癌治療の普及といった要因に支えられ、光線力学療法において最も成熟した地域市場の一つであり続けています。ドイツ、英国、フランス、イタリア、スペインなどの国々では、光線角化症などの皮膚癌や加齢に伴う眼疾患の発生率が高いことから、皮膚科、腫瘍科、眼科の分野で光線力学療法の利用が拡大しています。
さらに、光医学研究、レーザー技術デバイス、改良された光増感剤における継続的なイノベーションと、学術機関と医療機関間の強固な連携が、この地域の力強い発展に貢献しています。早期診断と外来モデルの採用、および個別化医療のパラダイムは、地域の健全な市場成長を支えています。2025年、Biofrontera AGは、ヨーロッパ全域で光線角化症の治療における光線力学療法の使用に関する医師向けのトレーニングの拡大と医学教育の強化を追加しました。
アジア太平洋地域の光線力学療法市場に関する洞察
アジア太平洋地域の光線力学療法市場は、予測期間中に年平均成長率(CAGR)9.89%で最も急速な成長が見込まれています。中国、日本、韓国、インド、東南アジア地域における都市開発、医療費の増加、がんの早期発見ニーズの高まり、高度な皮膚科治療の普及などが、この市場の成長に貢献しています。がん治療のための医療インフラ、専門の皮膚科ユニット、光学画像システム、低侵襲治療プラットフォームに関しては、先進国および発展途上国の医療地域において、政府および民間企業からの投資が大幅に増加しています。
AIベースの治療計画、現地で設計された医療機器、携帯性に優れたLEDベースシステムの開発により、光線力学療法は同地域でより実現可能で費用対効果の高いものになると期待されています。ガルデルマは、アジア太平洋地域における皮膚科ポートフォリオの強化と商業イニシアチブに引き続き注力し、2025年までに高度な皮膚科治療ソリューションへのアクセス拡大を支援しました。
中東・アフリカおよびラテンアメリカの光線力学療法市場に関する洞察
中東・アフリカの光線力学療法市場は、医療インフラの改善と、がん治療および皮膚科専門センターへの政府投資の増加に伴い、緩やかに発展しています。アラブ首長国連邦、南アフリカ、サウジアラビアなどの国々は、がん治療施設を強化し、低侵襲治療技術の利用を促進しています。医療提供者による民間投資の増加、専門クリニックの開設、医師の意識向上、高性能レーザーシステムの普及などにより、市場全体は緩やかなペースで成長しています。
ラテンアメリカ市場では、医療費の増加と早期診断のための生検の増加、ブラジル、メキシコ、アルゼンチン、チリなどの新興国における高度な皮膚科治療へのアクセス改善を背景に、市場成長は安定しています。腫瘍学インフラへの投資増加と最先端の光線力学技術の普及拡大により、外来治療能力が向上し、地域全体の治療能力が拡大しています。2025年、同社はラテンアメリカと中東で、ハイテク機器を用いた新しい皮膚科治療手順の普及を促進するため、海外皮膚科教育プログラムを開始しました。
市場動向
成長要因:皮膚がんの発生率の増加、低侵襲治療法への嗜好の高まり。
光線角化症、非黒色腫皮膚がん、バレット食道、および特定の固形腫瘍の発生件数の増加は、世界的に光線力学療法(PDT)の利用を促進する要因の1つです。PDTは、健康な組織に影響を与えずに患部組織のみを標的として殺傷するため、従来の皮膚治療法と比較して瘢痕が少なく、回復が早く、全身性の副作用が少ないかまったくないことから、医療従事者によって処方されることが増えています。光感受性剤およびレーザー/光ベースの光源装置に関するイノベーションにより、この方法の有効性が向上しています。Biofrontera AGは、光線角化症に対するPDTの医師向け研修プログラムを積極的に支援しており、2025年までに低侵襲治療を受け入れる医療従事者の数は増加し続けています。
制約事項:光線力学療法に特化した装置の価格が高いこと、および入手困難であること。
光線力学療法(PDT)による疾患治療は良好な臨床結果をもたらしているものの、医療機器市場においては、高価な光増感剤、治療に用いられるレーザー装置、画像診断システム、そして効果的な光照射に必要な高度な付属品といった比較的高額な費用が普及の妨げとなっている。臨床専門家の専門能力開発、治療計画システム、そして複雑な医療機器の維持管理にかかる費用も、PDTの普及を阻害する要因となっている。
先進国や発展途上国の多く、そして極東や東欧などの地域にあるいくつかの国では、多くの医師が潜在的な利点を認識しておらず、最先端の光線医学インフラへのアクセスが不十分なため、さらなる進歩が阻害されています。2025年には、いくつかの医療機関が、標準的な光線力学療法の確立された治療プロトコルを重視し、臨床現場での利用拡大を目指す人材育成プログラムのさらなる開発を開始しました。
機会:精密腫瘍学および次世代光線力学療法(PDT)の分野における機会の増加。
精密医療の継続的な進歩に伴い、光線力学療法市場には大きな成長機会が期待されています。人工知能(AI)、光分子イメージング、ナノ粒子ベースの光増感剤、スマート線量計ソフトウェア、個別治療計画の使用により、治療精度が向上しただけでなく、治療可能な疾患も増加しました。光線力学療法と免疫療法、標的治療、遺伝子治療を組み合わせた現在の研究は、長期生存率を高めると同時に、メーカーの市場機会を拡大すると予想されています。2026年、ガルデルマは皮膚科におけるイノベーションと技術協力に引き続き注力し、皮膚疾患に対する光ベースの治療を拡大しました。
最近の動向
-
2026年:バイオフロンテラAGは、光線力学療法に関する米国での商業化戦略の継続的な拡大を報告し、医師の関与、治療へのアクセス、および皮膚科クリニック全体でのAmeluz®ベースのPDTプラットフォームのより広範な採用に重点を置いている。
-
2025年:ガルデルマは、光線療法技術や、前癌病変および慢性皮膚疾患の高度な管理を支援する医師教育イニシアチブなど、皮膚科分野のイノベーションパイプラインへの継続的な投資を強調した。
-
2025年:Thorlabs, Inc.は、腫瘍学および生物医学用途向けの次世代光線力学療法システムの研究開発を支援するため、医療用レーザー、光イメージング、およびフォトニクス技術のポートフォリオを拡充した。
-
2025年:Modulight Corporationは、精密腫瘍学および光線力学療法用途向けに設計された医療用レーザープラットフォームの開発を継続し、医療機関やライフサイエンス関連組織との連携を強化した。
光線力学療法市場の主要プレーヤーは以下のとおりです。
-
Modulight Corporation
-
Thorlabs, Inc.
-
Lumibird Medical
-
Quest PharmaTech Inc.
-
SUS Advancing Technology Co., Ltd.
-
Pinnacle Biologics, Inc.
-
Photocure ASA
-
Steba Biotech S.A.
-
Excel Lasers
-
Boston Scientific Corporation
-
biolitec AG
-
Candela Corporation
-
Coherent Corp.
-
Cutera Inc.
-
IRIDEX Corporation
-
Karl Storz SE & Co. KG
-
Apollo Medical Laser
光線力学療法市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 64億8000万米ドル |
| 2035年までの市場規模 | 86億8000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は7.47% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • コンポーネント別(光増感剤、光照射装置、線量計、プランニングソフトウェアおよび付属品、治療およびメンテナンスサービス、その他) • 光源別(レーザーベースシステム、LEDベースシステム、日光光線力学療法、その他) • 用途別(日光角化症および前癌性皮膚病変、非黒色腫皮膚癌、腫瘍学用途、ニキビおよびその他の皮膚疾患、眼科) • エンドユーザー別(皮膚科クリニック、病院および癌センター、専門腫瘍センター、外来および通院センター、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Biofrontera AG, Galderma S.A., Sun Pharmaceutical Industries Ltd., Modulight Corporation, Thorlabs, Inc., Lumibird Medical, Quest PharmaTech Inc., SUS Advancing Technology Co., Ltd., Pinnacle Biologics, Inc., Photocure ASA, Steba Biotech S.A., Excel Lasers, Boston Scientific Corporation, biolitec AG, Candela Corporation, Coherent Corp., Cutera Inc., IRIDEX Corporation, Karl Storz SE & Co. KG, Apollo Medical Laser |
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント