半導体工場建設市場 レポートの範囲と概要:
半導体工場建設市場の規模は、2025年には484億1000万米ドルと評価され、2035年までに1432億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.57%で成長すると見込まれています。
半導体工場建設市場のトレンドは、急速な拡大、高度なクリーンルーム技術、持続可能な建築手法、自動化の統合、そしてアジア太平洋地域の工場への投資増加です。半導体工場建設市場は、5G、人工知能、電気自動車、IoTなどの技術の進歩によってもたらされる半導体に対する世界的な需要の高まりにより成長しています。新しい製造施設への投資の増加と、先進ノード製造をサポートするための既存工場の拡張が、その大きな要因となっています。
アップルは今後4年間で6000億ドルの投資を行うことを表明しており、これにはTSMC、ブロードコム、テキサス・インスツルメンツなどとの提携による国内半導体サプライチェーンの強化が含まれる。

半導体工場建設市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体工場建設市場の動向
-
高度な半導体製造に対する需要の高まりが、半導体工場建設市場を牽引している。
-
EUVリソグラフィなどの最先端製造技術の普及拡大が、工場拡張を後押ししている。
-
自動車、家電、AIアプリケーションなど、幅広い分野におけるチップ製造の拡大が成長を牽引している。
-
クリーンルーム設計、自動化、エネルギー効率の高いインフラへの注目度の高まりが、導入動向を形成している。
-
モジュール式、拡張可能、多層構造の製造工場における技術進歩により、建設効率が向上している。
-
政府による奨励策の増加と半導体自給自足プログラムへの投資が、市場拡大を後押ししている。
-
建設会社、半導体メーカー、技術プロバイダー間の連携は、イノベーションとグローバル展開を加速させている。
米国半導体工場建設市場規模の見通し:
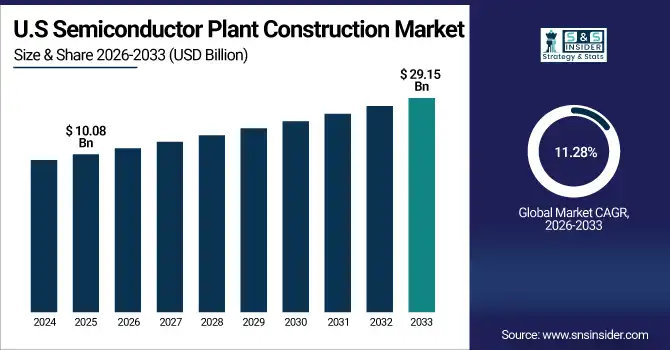
米国の半導体工場建設市場は、 2025年には100億8000万米ドルと評価され、2035年には291億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.28%で成長すると見込まれています。米国の半導体工場建設市場の成長は、政府による大規模なインセンティブ、大手チップメーカーによる大規模投資、先進的なファブに対する需要の高まり、そして国内半導体サプライチェーンを強化するための戦略的な取り組みによるものです。
市場の動向:
市場の推進要因: 半導体需要の急増と政府の奨励策が、世界的な工場建設と生産能力拡大の取り組みを後押しする
世界の半導体工場建設市場の成長を牽引する主な市場要因としては、5G、人工知能、電気自動車、IoTなどの技術の急速な進歩に伴う半導体需要の急増が挙げられます。世界各国の政府は、国内の半導体製造を促進するために多額のインセンティブや資金を提供しており、企業は新たな製造工場への大規模投資や既存施設の拡張を促されています。最先端のノードと生産能力の向上への取り組みは、世界的に、特にアジア太平洋地域と北米で建設活動を加速させており、半導体工場はテクノロジーエコシステムにとって不可欠なインフラとなっています。
インテルは、最先端技術を用いて高度な7nmチップを生産することを目指し、アリゾナ州に2つの新たな半導体製造工場を建設するために約300億ドルを投資している。
市場の制約: 複雑なファブ建設、クリーンルーム基準、プロジェクト調整が世界の半導体工場開発に課題をもたらす
半導体工場建設市場における主な課題としては、高度に専門化されたクリーンルーム環境と厳格な汚染管理を必要とする先進的な製造施設の建設の複雑さが挙げられます。急速に進化する半導体技術に対応できる工場を設計・建設するには、最先端のエンジニアリング専門知識と厳格な品質基準の遵守が不可欠です。さらに、長期にわたるプロジェクト期間と複数の専門業者間の調整は、物流面で大きな課題となります。
市場機会: 持続可能な建設、スマートテクノロジー、新興市場が半導体工場インフラの成長を牽引
市場における機会は、持続可能でエネルギー効率の高い建設方法の採用、プラント設計への自動化およびスマートテクノロジーの統合、そして柔軟でモジュール式のクリーンルーム環境の開発にある。さらに、インド、東南アジア、中東などの新興市場は、サプライチェーンの戦略的な多様化と高度なチップに対する現地需要の高まりを背景に、半導体製造インフラの新たな道を切り開いている。
インドは、国内生産能力の構築とサプライチェーンの多様化を支援する政府の奨励策に支えられ、総額5億ドルを超える投資を伴う複数の半導体製造プロジェクトを承認した。
市場の課題: 世界的な熟練労働者不足と規制上の課題が半導体工場の建設進捗とスケジュールを阻害
もう一つの大きな制約は、半導体製造の建設と保守に関する専門知識を持つ熟練労働者の世界的な不足であり、これがプロジェクトの完了を遅らせる可能性がある。規制当局の承認と環境コンプライアンスは、特に各国政府がより厳格な持続可能性と安全基準を課すにつれて、さらに複雑さを増す。加えて、重要な建設資材やハイテク機器のサプライチェーンの混乱は、プロジェクトのスケジュールに影響を与え続け、市場全体の成長とプラントの適時稼働に影響を及ぼしている。
半導体工場建設市場 セグメント分析:
建築タイプ別
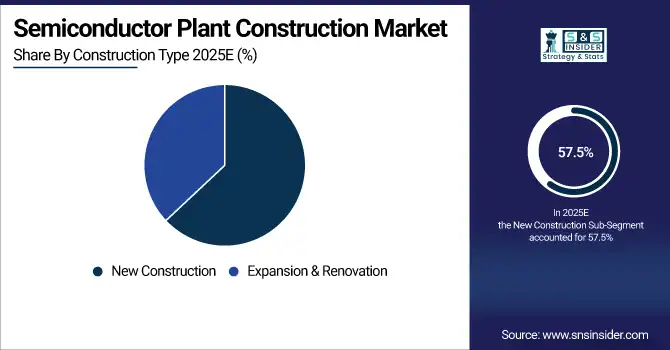
2025年、半導体工場建設市場において、新規建設が市場シェアの約57.5%を占め、圧倒的なシェアを誇ると予測されています。この圧倒的なシェアは、高度な半導体に対する世界的な需要の急増に対応するため、全く新しい製造工場を建設する必要性が高まっていることに起因しています。企業は、次世代チップ製造、特に5G、AI、電気自動車などの用途に対応するため、最先端技術を備えた最新鋭の工場に多額の投資を行っています。
拡張・改修分野は、2026年から2035年にかけて最も急速な成長が見込まれています。既存の半導体工場がより高度なプロセスノードに対応し、生産能力を増強するためにアップグレードされるにつれ、改修プロジェクトの重要性がますます高まっています。この傾向は、既存インフラの最適化、エネルギー効率の高い技術の導入、そして進化する半導体製造要件への迅速な対応の必要性によって促進されています。
植物の種類別
半導体製造工場(ファブ)は、2025年には市場シェアの68.4%を占め、市場を席巻しました。2026年から2035年にかけては、最も高い年平均成長率(CAGR)で成長すると予測されています。この優位性は、高度な半導体製造に必要なウェハ製造プロセスの複雑性と資本集約度の高さに起因しています。AI、5G、自動車などの業界における最先端チップへの需要の高まりが、新たなファブへの投資や既存施設のアップグレードを促進し、この分野の著しい成長を牽引しています。
建築資材別
半導体製造工場建設市場において、コンクリートは2025年時点で53.4%のシェアを占め、圧倒的な存在感を示しました。これは主に、半導体製造工場に不可欠な強固な基礎や構造部材の構築において、コンクリートが重要な役割を担っているためです。その耐久性、費用対効果、そして適応性の高さから、クリーンルームの床、壁、支持構造物の建設に最適な素材として選ばれており、高精度製造に必要な安定性と汚染防止を確保しています。
鉄鋼は2026年から2035年にかけて最も急速な成長を遂げると予想されています。柔軟性とモジュール性を備えた工場設計への需要の高まりが、優れた強度、迅速な工期、そして将来の拡張や技術アップグレードへの適応性を提供する鉄骨構造の利用を促進しています。この傾向は、進化する半導体製造ニーズと、より持続可能で効率的な建設手法への移行を支えています。
エンドユーザー産業別
2025年には、スマートフォン、ノートパソコン、ウェアラブル端末、その他のコネクテッドデバイスに対する需要の急増を背景に、家電製品が半導体工場建設市場において39.4%のシェアを占め、市場を牽引しました。急速な技術革新と、よりスマートで高性能な電子機器に対する消費者の嗜好の高まりが、半導体製造能力の増強ニーズを高めています。この需要の急増は、新規製造工場や既存工場の拡張への大規模投資を促し、家電製品は世界の半導体工場建設の成長を支える最大のエンドユーザーセグメントとなっています。
地域分析:
アジア太平洋地域の半導体工場建設市場に関する洞察
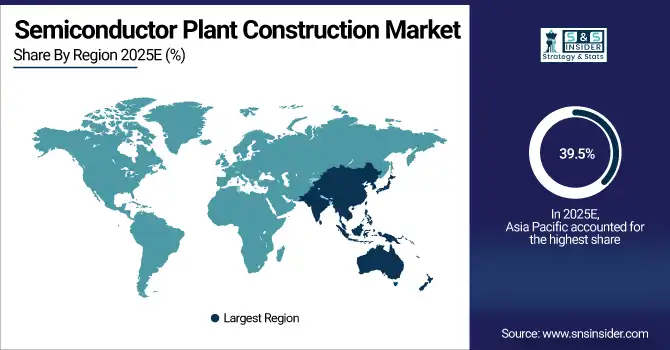
アジア太平洋地域は、2025年時点で半導体工場建設市場において39.5%のシェアを占め、市場を牽引しました。また、2026年から2035年にかけては、最も高い年平均成長率(CAGR)で成長すると予測されています。この優位性は、半導体製造施設への大規模投資、政府支援、そして世界的な需要増に対応するために生産能力を拡大する大手チップメーカーの存在によって支えられています。同地域は、引き続き先進的な半導体製造および工場建設活動の中心地であり続けます。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域では、台湾が市場をリードしており、韓国、中国、日本がそれに僅差で続いている。これは、これらの国々が強力な半導体製造エコシステムと政府による優遇措置を有しているためである。
北米半導体工場建設市場の洞察
北米は、インテル、テキサス・インスツルメンツ、グローバルファウンドリーズといった業界大手からの多額の投資に支えられ、半導体工場建設市場において重要な地位を占めています。同地域は、国内半導体製造の強化を目的としたCHIPSおよび科学法に基づく優遇措置をはじめとする、強力な政府支援の恩恵を受けています。高度な技術開発、熟練労働者の確保、そして最先端のファブへの注力も、成長を後押ししています。北米は、サプライチェーンへの依存度を低減し、高性能チップに対する高まる需要に応えるため、半導体インフラの拡大を続けています。
欧州半導体工場建設市場の洞察
欧州の半導体工場建設市場は、先進的な半導体製造への投資増加に支えられ、着実に成長を続けている。これは、地域におけるチップ生産の促進と輸入依存度の低減を目的としている。欧州連合(EU)の欧州チップ法などの取り組みは、新たな製造工場の開発や既存施設の拡張に対し、多額の資金援助と政策支援を提供している。ドイツ、フランス、オランダといった主要国は、自動車、産業用電子機器、5Gアプリケーションに重点を置き、半導体インフラ開発を主導しており、地域全体で最先端の半導体工場に対する需要を牽引している。
中東・アフリカおよびラテンアメリカの半導体工場建設市場に関する洞察
ラテンアメリカと中東・アフリカ地域は、半導体工場建設市場において重要なプレーヤーとして台頭しつつある。両地域とも、グローバルサプライチェーンの多様化を目指す政府の取り組みに支えられ、半導体製造インフラ開発への投資が拡大している。ラテンアメリカのブラジルやメキシコ、中東のUAEやサウジアラビアといった国々は、半導体工場(ファブ)や関連施設の建設に注力している。こうした取り組みは、先端電子機器に対する国内需要の高まりと、戦略的な経済多角化計画によって推進されている。
半導体工場建設市場の競争環境:
ベクテル
ベクテル・コーポレーションは、大規模な産業、インフラ、エネルギープロジェクトを手掛けるグローバルなエンジニアリング、建設、プロジェクトマネジメント企業です。複雑な施設設計、メガプロジェクトの実行、技術統合における専門知識を活かし、半導体、石油・ガス、運輸、電力といった分野にサービスを提供しています。同社の半導体施設ポートフォリオには、米国内のサプライチェーンを支え、技術開発を促進し、グローバルな半導体エコシステム全体にわたる高精度・大量生産インフラを実現する、先進的なチップ製造工場が含まれています。
-
2025年 – ベクテル社がオハイオ州ニューアルバニーにインテルの半導体製造施設を建設する企業に選定され、米国の半導体製造と国内サプライチェーンの活性化を支援する。
-
2025年 – ベクテルは、SEMICON West 2025において、半導体製造工場の建設プロジェクトを加速させ、リスクを低減するための戦略について発表する予定です。
フルオア&JGC株式会社
Fluor Corporationは、JGC Corporationとのパートナーシップのもと、エネルギー、インフラ、産業施設を専門とするエンジニアリング、調達、建設ソリューションをグローバルに提供しています。両社の合弁事業は、LNGプラントや化学プラントを含むFEED(基本設計)およびプロジェクト拡張に重点を置いており、技術的な設計専門知識と実行能力を組み合わせることで、コスト、安全性、スケジュールのパフォーマンスを最適化しています。
-
2025年8月 – Fluor-JGC合弁会社は、ブリティッシュコロンビア州キティマットにあるLNG Canada第2期拡張プロジェクトの基本設計(FEED)を更新する契約を受注し、LNG生産能力の増強を図る。
サムスン・オースティン・セミコンダクター
サムスン・オースティン・セミコンダクターは、メモリチップとロジックチップを製造する最先端の半導体製造施設を運営しています。同社は、米国の半導体エコシステムの成長と高性能チップの生産を支援するため、人材育成、学術機関との連携、技術革新を重視しています。テイラー工場は、国内および世界の半導体サプライチェーン向けに、最先端の製造、自動化、持続可能性に関する取り組みを統合しています。
-
2025年7月 – サムスン・オースティン・セミコンダクターは、半導体エコシステムを強化し、テイラー工場を支援するため、米国の工学系大学と連携した5つ星レベルの人材育成プログラムを開始した。
半導体工場建設会社は以下のとおりです。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント