熱伝導性プラスチック市場レポートの範囲と概要:
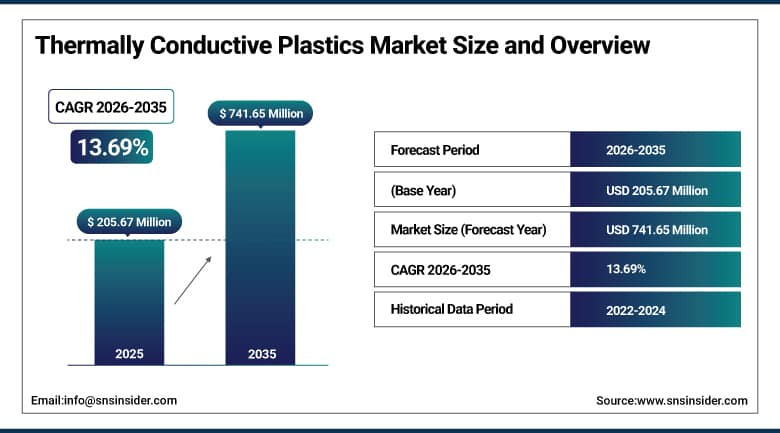
熱伝導性プラスチック市場は、2025年には2億567万米ドルと評価され、2035年までに7億4165万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)13.69%で成長すると見込まれています。
熱伝導性プラスチック市場は、電子機器の小型化の進展、効果的なバッテリー熱管理が不可欠な電気自動車の生産増加、そして金属よりも高い熱伝導率を持つ代替材料へのニーズの高まりにより、力強い成長を遂げています。熱伝導性プラスチックは、ポリマーに熱伝導性フィラーを添加することで製造され、軽量性、製造の容易さ、優れた設計の柔軟性といったポリマーの利点と、従来は金属やセラミックスでしか得られなかった熱伝導性という特性を兼ね備えた材料です。電子製品の電力密度の向上と電気自動車への需要の高まりに伴い、様々な種類のポリマー樹脂を用いた熱伝導性プラスチックの需要は依然として堅調です。
2026年、カネカ株式会社は、高温環境下での車載電子機器用途向けに設計された、新しい熱伝導性PPS系化合物を発売し、電気自動車および産業顧客向けの特殊ポリマー製品群を拡充した。
熱伝導性プラスチック市場に関する詳細情報については、無料サンプルレポートをご請求ください。
熱伝導性プラスチック市場の動向
-
電気自動車の生産増加に伴い、バッテリーの熱管理用途における熱伝導性プラスチックの需要が加速している。
-
電子機器の小型化が進むにつれ、放熱用途として高性能な熱伝導性高分子化合物の採用が進んでいる。
-
5Gインフラの展開拡大に伴い、通信機器の筐体における熱伝導性プラスチックの需要が増加している。
-
バイオベースでリサイクル可能な熱伝導性プラスチック配合物の開発が進んでいることは、持続可能性を重視した材料代替を後押ししている。
-
配合メーカーによる戦略的な生産能力拡大は、電子機器および自動車業界の顧客にとって、地域サプライチェーンの信頼性を強化している。
米国における熱伝導性プラスチック市場の見通し
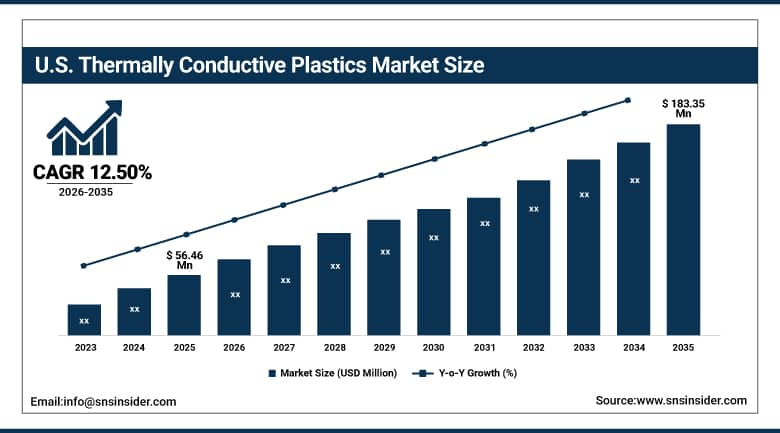
米国の熱伝導性プラスチック市場は、2025年には約5,646万米ドルと評価され、2035年までに約1億8,335万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約12.50%となる見込みです。
米国は依然として世界最大の熱伝導性プラスチック市場であり、その背景には、国内の大規模な電子機器製造・設計産業に加え、バッテリーやパワーエレクトロニクス向けの効率的な熱管理システムを必要とする電気自動車の生産増加がある。化合物メーカーは、家電、通信、自動車OEM顧客からの需要増に対応するため、熱伝導性ポリマー化合物の生産を拡大し続けており、半導体やデータセンターへの投資増加も、革新的な放熱材料への強い需要を支えている。
2025年、セラニーズ社は、北米の自動車顧客向けに、電気自動車用バッテリー部品の放熱性能を向上させるために設計された、新しい熱伝導性ポリアミド化合物を発売した。
熱伝導性プラスチック市場のセグメント分析
-
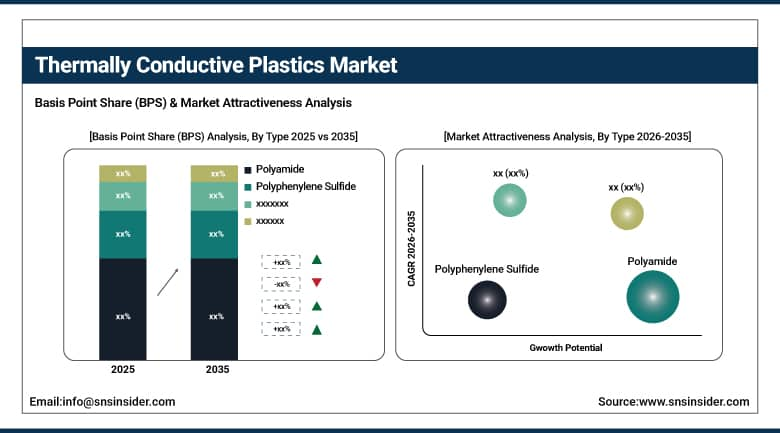
種類別に見ると、ポリアミドは2025年に45.60%のシェアで熱伝導性プラスチック市場を席巻し、一方、ポリフェニレンスルフィドは2026年から2035年にかけて年平均成長率8.30%で最も急速に成長している種類セグメントである。
-
用途別に見ると、熱伝導性プラスチック市場は2025年に電子機器分野が42.60%のシェアを占め、圧倒的なシェアを誇る一方、自動車分野は2026年から2035年にかけて年平均成長率(CAGR)8.60%で最も急速に成長している用途分野となっている。
種類別に見ると、ポリアミドがトップで、ポリフェニレンスルフィドが最も急速に成長している分野である。
2025年の熱伝導性プラスチック市場において、ポリアミド分野は45.60%の収益シェアを占め、最大の貢献者となりました。このような優位性は、ポリアミドの高い機械的特性、加工性、そして熱伝導性フィラーの配合による経済性の組み合わせに起因しています。これにより、ポリアミドは、高価なエンジニアリング樹脂を必要とせずに一定レベルの熱伝導性を必要とする電子機器筐体、LED照明、自動車部品など、数多くの用途で選ばれる材料となっています。このことが、こうした用途におけるポリアミドの優位性を維持する要因となっています。
ポリフェニレンスルフィド(PPS)セグメントは、2026年から2035年の予測期間において、8.30%という最も高い年平均成長率(CAGR)を記録すると予想されています。高温下での耐薬品性および寸法安定性の向上により、自動車産業における車両用電子機器や電気自動車などの高温用途において、PPSをベースとした熱伝導性材料の用途が拡大していることが、この市場セグメントの成長機会を生み出しています。ボンネット下やバッテリー室の高温環境に耐えうる部品を必要とする電気自動車の生産増加も、このセグメントの市場全体と比較して平均以上の成長を支え続けています。
最終用途産業別に見ると、エレクトロニクス分野が首位を占め、自動車分野が最も急速に成長しているセグメントとなっている。
電子機器分野は、2025年時点で熱伝導性プラスチック市場の収益シェア42.60%を占め、市場を牽引しました。電子機器分野は、小型化が進む家電製品、照明(LED)、コンピューターなどの小型化に伴い、小型ながら高出力の電子部品から熱を効率的に伝導できる軽量かつ電気絶縁性の熱伝導性材料が求められるため、依然として主要な用途分野となっています。このため、電子機器分野は、世界の熱伝導性プラスチック消費量の大部分を占める主要な用途分野となっています。
自動車分野は、2026年から2035年の予測期間中に8.60%という最も高い年平均成長率(CAGR)を記録すると予想されています。効果的なバッテリーパック、パワーエレクトロニクス、モーターの熱管理を必要とする世界的な電気自動車生産の増加は、自動車メーカーが車両重量の削減と航続距離の最適化という目標を達成するために、従来の金属部品よりも軽量ポリマーベースの熱ソリューションをますます好むようになることから、熱伝導性プラスチックの需要を加速させています。
地域別分析
北米熱伝導性プラスチック市場のインサイト
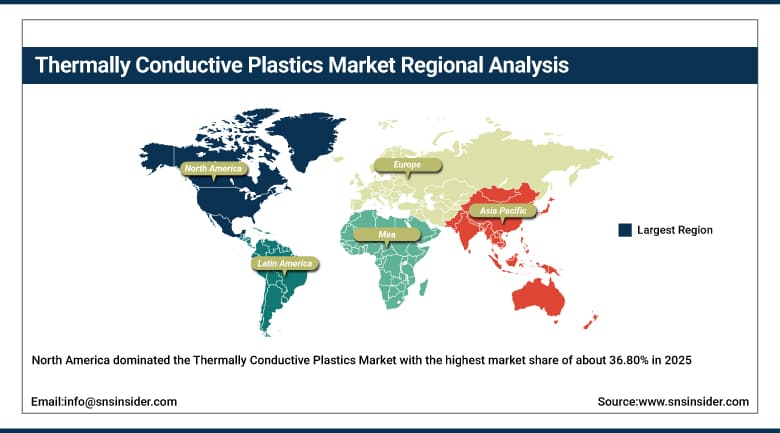
北米は、半導体産業やデータセンターへの多額の投資、そして熱管理ソリューションを必要とする電気自動車の生産増加を背景に、2025年には熱伝導性プラスチック市場において約36.80%という最大の市場シェアを獲得し、市場を牽引しました。高度な配合技術と、エレクトロニクスおよび自動車産業における強力なOEMとの連携により、北米は今後も世界最大の熱伝導性プラスチック市場であり続けるでしょう。
2025年、北米の熱伝導性プラスチック市場において、米国は地域市場の74.60%を占める主要国となった。これは、メキシコの電子機器産業の隆盛と電気自動車の生産増加に支えられている。カナダの地域成長への貢献は、自動車部品産業と電子機器組立産業の拡大によるものである。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州熱伝導性プラスチック市場のインサイト
欧州地域は、同地域の強固な自動車製造基盤と確立された特殊ポリマー配合インフラに支えられ、2025年の熱伝導性プラスチック市場に大きく貢献しました。同地域における電気自動車への移行の継続と、化学物質の環境コンプライアンスを規定する厳格なREACH規制枠組みは、欧州の熱伝導性プラスチックメーカー各社における製品配合の優先順位を引き続き決定づけています。
ドイツはヨーロッパの主要市場の一つであり、2025年には地域市場の27.80%を占めると予測されています。これは、自動車および電子機器製造業が盛んであることに加え、一流のポリマーコンパウンダーが存在するためです。フランスやイタリアなど、成熟した自動車および産業製造業を有する国々も、熱管理材料の継続的な使用により、地域需要に貢献しています。
アジア太平洋地域の熱伝導性プラスチック市場に関する洞察
アジア太平洋地域の熱伝導性プラスチック市場は、2026年から2035年の予測期間において、年平均成長率(CAGR)8.40%を記録し、最も速い成長率を示すと予想されています。この市場成長は、急速な工業化と技術革新、電子機器製造能力の拡大、そして同地域の主要および新興製造経済圏における電気自動車生産の増加によって牽引されています。
中国は、巨大な電子機器および自動車製造産業を背景に、2025年のアジア太平洋地域における熱伝導性プラスチック市場の43.20%の市場シェアを占め、市場を牽引する国となった。同様に電子機器および自動車製造産業が盛んな日本と韓国も、熱伝導性プラスチックの消費量を増やすことで、地域市場の成長に貢献している。
中東・アフリカおよびラテンアメリカの熱伝導性プラスチック市場に関する洞察
中東・アフリカ地域およびラテンアメリカ地域では、国内の電子機器および自動車製造能力の拡大に伴い、熱伝導性プラスチックの採用が徐々に拡大している。これは、特殊ポリマーの流通インフラへの投資の増加や、これらの地域の主要経済圏における通信機器および産業機器用途からの需要の高まりによって支えられている。
ブラジルは、国内の自動車製造基盤の充実と、安定した熱管理材料の供給を必要とする電子機器組立部門の成長を背景に、2025年にはラテンアメリカ市場の33.60%を占める有力市場となる見込みです。中東・アフリカ地域では、アラブ首長国連邦(UAE)が通信および電子機器流通インフラに投資しており、2025年には地域市場の25.40%を占める見込みです。これは、UAEが地域の技術・製造拠点としての地位を強化しているためです。
成長促進要因:電子機器の小型化の進展と電気自動車の普及が市場成長を牽引
電子機器の小型化が継続的に進むとともに、効率的な放熱を必要とする電子部品の電力密度の上昇が、熱伝導性プラスチック市場の主要な推進要因の一つとなっています。熱伝導性プラスチックは、軽量性、設計の容易さ、電気絶縁性、そして効率的な熱制御といった特長を備えているため、世界市場において金属やセラミックをベースとした熱製品の優れた代替品としての地位を維持しています。
効果的なバッテリーパック、パワーエレクトロニクス、モーターの熱管理を必要とする電気自動車の世界的な生産増加に伴い、自動車用途における熱伝導性プラスチックの需要は拡大し続けています。小型で熱効率の高い機器筐体を必要とする5G通信インフラの展開拡大と、熱伝導性能を向上させる先進的な充填材技術へのコンパウンダーの継続的な投資が相まって、予測期間全体にわたる需要の伸びをさらに後押ししています。
制約:材料費の高さと加工の複雑さが市場拡大を阻害している
市場開発における最大の課題の一つは、熱伝導性プラスチック化合物が、一般的なエンジニアリングプラスチックよりもはるかに高価であることである。これは、後者が目標とする熱伝導率を達成するために特殊な充填剤を必要とするためである。
さらに、充填剤を均一に分散させること、機械的強度を確保しつつ最適な熱伝導率を実現することといった技術的な難しさがあり、これには専門的なスキルと設備が必要となるため、この分野への新規参入者にとっては大きな課題となる可能性がある。加えて、熱伝導性プラスチックの絶対的な熱伝導率は、金属の熱伝導率に比べて比較的低い。
機会:バイオベースの製剤革新とEV熱管理の拡大により、新たな成長の道が開かれる
熱伝導性プラスチック市場は、持続可能でリサイクル可能な熱伝導性プラスチック化合物の開発の進展と、電気自動車向け熱伝導性プラスチック電池の使用増加により、著しい成長が見込まれます。優れた熱伝導性能を維持しながら環境負荷を最小限に抑えることを目指す自動車メーカーや電子機器メーカーは、次世代化合物の使用を優先するでしょう。
データセンターや民生用電子機器におけるコンピューティング能力密度の継続的な向上に伴い、高度な電子機器冷却ソリューション向けの高性能熱伝導性複合材料には大きな成長の可能性が秘められています。アジア太平洋地域における電気自動車製造能力の拡大と、世界的な5Gインフラの継続的な展開は、予測期間を通じて熱伝導性プラスチックの需要増加を牽引し続けるでしょう。
最近の動向
-
2025年:セラニーズ社は、電気自動車用バッテリー部品の放熱性能を向上させるために設計された、新しい熱伝導性ポリアミド化合物を発売した。
-
2025年: SABICは、LED照明および民生用電子機器の筐体用途向けに、熱伝導性を向上させたポリカーボネートグレードを発表した。
-
2026年: RTP社は、自動車および電子機器分野の顧客からの需要増加に対応するため、熱伝導性化合物の生産能力を拡大した。
-
2026年:カネカ株式会社は、高温環境下での車載電子機器用途向けに設計された、新しい熱伝導性PPS系化合物を発売した。
熱伝導性プラスチックを製造する企業は以下の通りです。
-
Celanese Corporation
-
SABIC
-
BASF SE
-
Envalior
-
RTP Company
-
Ensinger GmbH
-
Kaneka Corporation
-
Toray Industries, Inc.
-
Mitsubishi Engineering-Plastics Corporation
-
LANXESS AG
-
Imerys S.A.
-
Cool Polymers, Inc.
-
LATI Industria Termoplastici S.p.A.
-
Techmer PM LLC
-
Kingfa Sci. & Tech. Co., Ltd.
-
Asahi Kasei Corporation
-
Covestro AG
-
DuPont de Nemours, Inc.
熱伝導性プラスチック市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2億567万米ドル |
| 2035年までの市場規模 | 7億4165万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は6.95%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | ・種類別(ポリアミド、ポリカーボネート、ポリフェニレンスルフィド、ポリエーテルイミド、ポリスルホン、その他) ・用途産業別(電子機器、自動車、通信機器、医療機器、産業機械、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Celanese Corporation, SABIC, BASF SE, Envalior, RTP Company, Dow Inc., Ensinger GmbH, Kaneka Corporation, Toray Industries, Inc., Mitsubishi Engineering-Plastics Corporation, LANXESS AG, Imerys S.A., Cool Polymers, Inc., LATI Industria Termoplastici S.p.A., Avient Corporation, Techmer PM LLC, Kingfa Sci. & Tech. Co., Ltd., Asahi Kasei Corporation, Covestro AG, DuPont de Nemours, Inc. |
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント