先進半導体パッケージング材料市場レポートの範囲と概要:
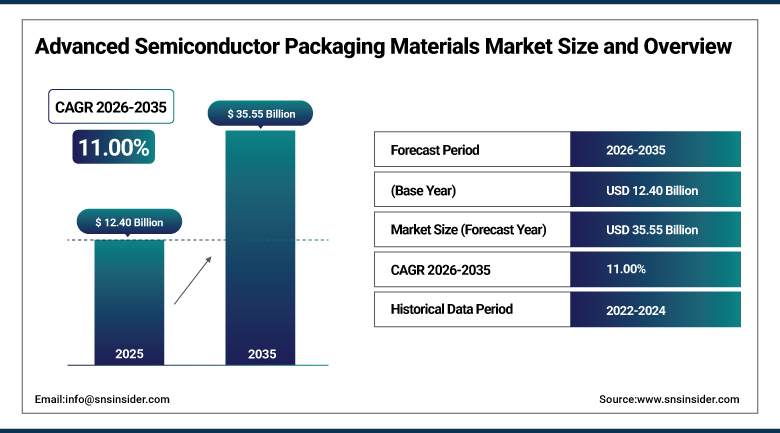
先端半導体パッケージング材料市場の 規模は、2025年には124億米ドルと評価され、2035年までに355億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.00%で成長すると見込まれています。
先進半導体パッケージング材料市場の成長は、主に人工知能(AI)と高性能コンピューティング(HPC)に対する需要の高まりに起因しています。AIアクセラレータ、GPU、カスタムAI ASIC、データセンタープロセッサは、複数のチップレット、大型インターポーザ、HBMスタック、高密度相互接続を単一のパッケージングソリューションに統合するために、先進的なパッケージング技術をますます活用しています。こうした技術には、特殊な基板、誘電体、アンダーフィル、封止材、相互接続材料、熱界面材料、応力管理材料の使用が必要であり、これらがパッケージング材料の需要を押し上げています。
さらに、この市場の成長は、高帯域幅メモリに対する需要の高まりによっても促進されています。2.5Dおよび3Dパッケージング技術を用いてAIアクセラレータと統合されたHBMメモリチップには、微細ピッチ相互接続、インターポーザ技術、ハイブリッドボンディング材料、そして信頼性の高いアンダーフィルおよび封止技術が求められます。半導体業界におけるヘテロジニアス統合への全体的な移行と、有機基板からガラスコア基板への移行は、今後数年間の市場成長を牽引すると予想されます。
⮞2025年、レゾナックは次世代半導体パッケージング技術の開発を目指し、27社からなるJOINT3コンソーシアムを発足させ、茨城県下館工場に先進パネルレベルインターポーザーセンターを設立し、2026年の稼働開始を予定している試作生産ラインを設置した。
先進半導体パッケージング材料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
先端半導体パッケージング材料市場の動向
-
有機基板から、寸法安定性が向上したガラスコア基板への世代交代が進んでいる。
-
ハイブリッドボンディング材料(HBM)、高度なロジック、イメージセンサーなどの用途において、HBMの採用が拡大している。
-
低反り成形用コンパウンドおよび低誘電率・低誘電損失材料の開発を継続する。
-
AIアクセラレータ向け高熱伝導性ダイアタッチ材およびインターフェース材の需要増加。
-
材料供給業者、ファウンドリ、メモリメーカー間の戦略的パートナーシップを拡大する。
米国先端半導体パッケージング材料市場規模の見通し
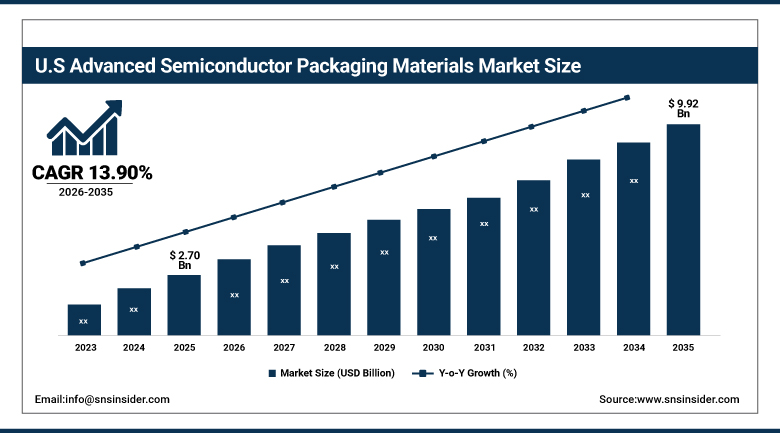
米国の先端半導体パッケージング材料市場は、2025年には27億米ドルと評価され、2035年までに99億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)13.90%で成長すると見込まれている。
米国の先端半導体パッケージング材料市場の成長は、先端パッケージングへの国内投資の増加、AIアクセラレータや高性能コンピューティング用半導体への需要の高まり、そして半導体セクターにおけるサプライチェーンの強靭性を支援する政府のインセンティブによってさらに後押しされています。国内からの需要は、活気に満ちた半導体設計、ファウンドリ、統合デバイス製造、研究開発、材料産業のエコシステムによっても支えられており、これらの産業が連携して次世代パッケージング技術を市場に投入しています。米国がアジア以外でも先端パッケージング能力を拡大しようとする中で、先端パッケージング研究、ガラスコア基板、国内生産インフラへの追加投資は、今後も需要を牽引し続けるでしょう。
⮞2026年、デュポンは北米全域で半導体材料ポートフォリオを強化し、2.5Dおよび3D ICパッケージングとヘテロジニアス統合向けに設計された高性能誘電体、絶縁体、パッケージング材料を導入しました。これにより、高度な半導体デバイスの信号完全性、電力効率、小型化の向上を支援します。
先進半導体パッケージング材料市場のセグメント分析
-
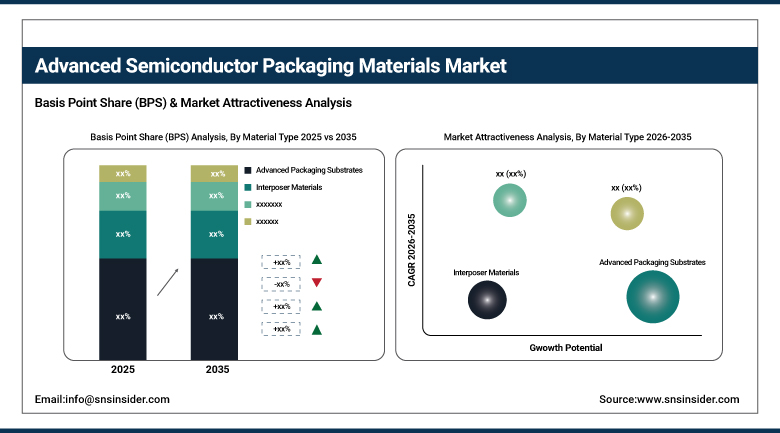
材料の種類別に見ると、先進パッケージング基板セグメントが2025年に約34.50%のシェアを占め、先進半導体パッケージング材料市場を牽引する一方、相互接続材料セグメントは年平均成長率(CAGR)約16.80%で最も急速に成長している。
-
パッケージング技術別に見ると、2.5Dインターポーザーベースパッケージング分野が2025年に約28.50%のシェアで先進半導体パッケージング材料市場を牽引し、ハイブリッドボンディング分野は年平均成長率(CAGR)約18.20%で最も急速に成長している。
-
用途別に見ると、AIおよび高性能コンピューティング分野が2025年に約32.50%のシェアを占め、先進半導体パッケージング材料市場を牽引する一方、高帯域幅メモリ分野は年平均成長率(CAGR)約17.60%で最も急速に成長している。
-
エンドユーザー別に見ると、半導体ファウンドリ部門が2025年に約38.50%のシェアを占め、先進半導体パッケージング材料市場を牽引する一方、メモリメーカー部門は年平均成長率(CAGR)約15.80%で最も急速に成長している。
材料の種類別に見ると、先進パッケージング基板が主流で、相互接続材料が最も急速に成長している。
先進パッケージング基板は、先進半導体パッケージング材料市場において、主要な材料タイプセグメントとして確固たる地位を占めています。これは、ほぼすべての先進パッケージングソリューションにおいて基板が不可欠であることに加え、有機基板からガラスなどの代替材料への移行が進んでいるためです。さらに、材料組成や表面処理における革新により、この材料タイプセグメントは、AIや高性能コンピューティングなどの用途向けに、相互接続密度を高めた大型パッケージに対応できるようになり、成長が加速しています。
相互接続材料、特にハイブリッドボンディング銅材料は、先進半導体パッケージング材料市場において最も急速に成長している材料分野です。この分野では、サブミクロンレベルの相互接続ピッチに対応できる銅ボンディング技術に引き続き焦点が当てられています。ハイブリッドボンディングがHBM、先進ロジック、イメージセンサーなど、多くの用途で注目を集めるにつれ、相互接続材料は不可欠なものとなっています。
パッケージング技術別に見ると、2.5Dインターポーザーベースのパッケージングが主流で、ハイブリッドボンディングが最も急速に成長している。
2.5Dインターポーザーベースパッケージングは、AIアクセラレータやHBMパッケージングプラットフォームでの幅広い利用、そして大型ロジックダイと複数のメモリスタックを統合できる実績に支えられ、先進半導体パッケージング材料市場において依然として主要なパッケージング技術分野となっています。この分野は、AIおよび高性能コンピューティング顧客向けの大手ファウンドリ先進パッケージングプラットフォームにおける成熟した製造プロセスと実証済みの信頼性の恩恵を受けています。
ハイブリッドボンディングは、HBM、高度なロジック、イメージセンサー、そして従来のボンディング手法では実現できない微細ピッチ、低熱抵抗、高密度相互接続を必要とする3次元集積アプリケーションなど、幅広い分野での採用が加速していることから、最も急速に成長しているパッケージング技術分野として台頭しています。この分野は、はんだを介さずにダイ間およびダイとウェハを直接接合することに重点を置いており、次世代チップレットおよびメモリアーキテクチャの規模拡大に伴い、急速に高まる需要を取り込むためのハイブリッドボンディング技術としての地位を確立しています。
アプリケーション別に見ると、AIと高性能コンピューティングが主流であり、高帯域幅メモリが最も急速に成長している。
AIおよび高性能コンピューティング分野は、AI GPU、AIアクセラレータ、特定用途向け集積回路(ASIC)、データセンター向けプロセッサなどによる高度なパッケージング材料の需要増加を背景に、引き続き先進半導体パッケージング材料市場を牽引しています。この分野は、ハイパースケールデータセンターへの投資と、AIトレーニングおよび推論のためのインフラストラクチャの拡張に伴う、より高度なパッケージング技術へのニーズの高まりにより、継続的な成長を遂げています。
高帯域幅メモリの応用分野は、最も急速な発展を遂げているセグメントです。この分野は、スタックの高さ、インターフェース幅、帯域幅を向上させた新世代のHBMを投入することで、メモリサプライヤーが自社の能力を拡張することで牽引されています。高帯域幅メモリの応用分野は、熱伝導率、信号完全性、相互接続の信頼性に対する高まる要求を満たすパッケージング材料に重点を置いています。
エンドユーザー別に見ると、半導体ファウンドリが圧倒的なシェアを占め、メモリメーカーが最も急速に成長している。
半導体ファウンドリは、先進半導体パッケージング材料市場において依然として主要なエンドユーザーセグメントであり、これはファウンドリによる高度なパッケージングへの多額の投資と、最先端のパッケージング機能を必要とするAIおよび高性能コンピューティング顧客へのサービス提供における中心的な役割を反映している。このセグメントは、世界有数の半導体設計企業向けに高度なパッケージングプラットフォームに特化したファウンドリの生産能力の継続的な拡大から恩恵を受けている。
メモリメーカーは、最も急速に成長しているエンドユーザーセグメントとして台頭しており、その原動力となっているのは、HBM(ハイブリッドメモリ)メーカーが、積層メモリ製品の世代を重ねるごとに、インターポーザー、誘電体、相互接続、アンダーフィル、封止材、および熱管理材の消費量を増やしていることである。このセグメントは、大量生産のメモリ積層プロセスに適した材料に焦点を当てており、世界的なHBM生産能力の拡大に伴い、メモリメーカーは高まる需要を取り込む態勢を整えている。
地域分析
アジア太平洋地域における先端半導体パッケージング材料市場のインサイト
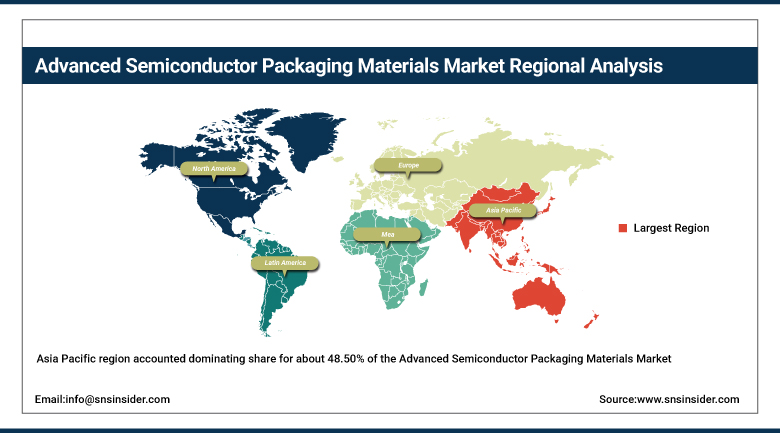
アジア太平洋地域は、主要なファウンドリ、OSAT、メモリメーカー、基板メーカー、および先進的なパッケージング工場が存在するため、2025年の先進半導体パッケージング材料市場シェアの約48.50%を占める圧倒的なシェアを獲得すると予測されています。台湾地域は、先進的なロジックファブを擁し、CoWoSおよび3Dパッケージング製造能力が向上していることから、アジア太平洋地域からの需要に大きく貢献する地域として際立っています。
需要面での大きな貢献は、HBM、DRAM、NANDメモリを製造する強力なメモリメーカーと材料企業を擁する韓国と日本からもたらされている。中国とシンガポールも、同地域における基板製造と高度なパッケージング技術の発展により、アジア太平洋地域の需要に貢献している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米先端半導体パッケージング材料市場のインサイト
先進半導体パッケージング材料市場において、北米地域は、先進パッケージングへの投資の増加、AIアクセラレータの需要の高まり、および半導体サプライチェーンを支援する政府の政策により、2026年から2035年の予測期間中に約10.00%という最も高いCAGR(年平均成長率)を記録すると予想されます。
米国は、強固な半導体設計、製造、研究、および材料サプライチェーンにより、地域需要を牽引しています。カナダもまた、北米の半導体研究およびサプライチェーンプログラムへの貢献を通じて、地域需要に影響を与えています。高度なパッケージングの研究開発への投資の増加とガラスコア基板の普及も、北米が高度な半導体パッケージング材料の主要地域市場としての地位を確固たるものにしています。
欧州先端半導体パッケージング材料市場の動向
欧州は、先進半導体パッケージング材料にとって重要な地域市場であり、ドイツの大規模な半導体製造装置・材料産業と、自動車および産業用電子機器の強力な需要基盤がその中心となっている。欧州市場におけるドイツのシェアは、同国のパワー半導体製造能力と、材料研究機関の集中度を反映している。
フランスとオランダは、確立された半導体製造装置の製造および研究活動に支えられ、地域需要をさらに押し上げています。欧州における先進的なパッケージングとヘテロジニアス統合への継続的な投資に加え、地域における高信頼性かつ持続可能な材料への注力が、地域需要の着実な成長を支えています。
中東・アフリカおよびラテンアメリカの先端半導体パッケージング材料市場に関する洞察
中東・アフリカ地域は、戦略的な成長が継続している地域であり、需要を牽引しているのは、高度なロジックや特殊デバイス向けの半導体研究開発環境を既に整備しているイスラエルなどの国々です。また、GCC諸国も電子機器製造への投資拡大を通じて、地域全体の需要を牽引しています。
ブラジルは、同国の電子機器製造業の拡大により地域需要において圧倒的な地位を占めているため、ラテンアメリカの先端半導体パッケージング材料市場を牽引している。同国における半導体組立・試験活動の緩やかな成長が市場成長を促進している。
市場の動向
成長促進要因:AIインフラ構築と異種統合
人工知能(AI)と高性能コンピューティング(HPC)に対する需要の高まりは、先端半導体パッケージング材料市場の主要な成長要因となっています。AIアクセラレータ、GPU、データセンタープロセッサは、特殊な基板、誘電体、アンダーフィル、熱管理材料を必要とする高度なパッケージングアーキテクチャへの依存度を高めています。この傾向は、高帯域幅メモリ(HBM)の採用拡大によってさらに強固なものとなっています。メモリメーカーがHBM世代を重ねるにつれ、HBMは引き続き微細ピッチ相互接続、高度なインターポーザ、信頼性の高いボンディングおよび封止システムを必要としています。
半導体業界におけるヘテロジニアス・インテグレーションへの移行は、新たな重要な需要源となっている。チップレットベースのアーキテクチャ、2.5Dおよび3Dパッケージング、ハイブリッドボンディングといった技術の発展に伴い、パッケージング材料が半導体全体の性能に果たす役割は拡大し続けている。従来のトランジスタのスケーリングが物理的・経済的な限界に近づくにつれ、パッケージサイズと相互接続密度の増加も市場の成長をさらに後押ししている。
制約事項:高額な材料費と複雑な資格要件
先進半導体パッケージング材料市場における主要な制約の一つは、高コストなパッケージング材料です。これは、特殊な基板、誘電体、および接合材料が、従来のパッケージング材料に比べて研究開発および製造コストを大幅に必要とするためです。さらに、ガラス基板やハイブリッド接合誘電体などの新素材は、製品化前に半導体業界の基準に照らした広範な試験が必要となるため、厳格な認証プロセスによってこの制約は一層深刻化します。
高度な包装材料の入手が困難なため、業界での導入ペースが制限されている。特に、ガラスコア基板などの革新的な技術は、商業生産能力の観点から見ると、まだ開発の初期段階にある。既存の製造プロセスとの互換性も、もう一つの課題となっている。
機会:ガラス基板の採用とハイブリッド接合材料の開発
ガラス基板およびインターポーザの採用拡大は、先進半導体パッケージング材料市場にとって大きな成長機会となる。ガラス技術は、寸法安定性の向上、反りの低減、そしてAIや高性能コンピューティング用途向けの大型パッケージサイズへの対応といった利点を提供するからである。ガラス基板の認証と商業化が進むにつれ、検証済みのガラス対応誘電体システムと銅配線ソリューションを実証できる材料サプライヤーは、市場シェアを獲得する上で有利な立場にある。
ハイブリッド接合材料の継続的な成長は、サプライヤーにとって、次世代HBM、高度なロジック、およびヘテロジニアス統合アーキテクチャをサポートする、より高付加価値な相互接続および誘電体ソリューションへと製品ポートフォリオを拡大する長期的な機会をもたらします。半導体メーカーが性能密度、エネルギー効率、および熱信頼性をますます重視するようになるにつれ、ハイブリッド接合材料の開発能力を確立しているサプライヤーは、この新たな需要の圧倒的なシェアを獲得できる立場にあります。
最近の動向:
-
2026年:Resonac Holdingsは、銅張積層板、パッケージ基板、および高度な封止材の開発を進めることで、アジア太平洋地域と北米における半導体およびICパッケージング材料の能力を拡大し、顧客の次世代パッケージング要件をサポートしました。
-
2026年:信越化学工業は、先進的なパッケージング技術やチップレットアーキテクチャへの投資増加を背景に、フォトレジスト、封止材、シリコン系材料の生産量を増やすことで、アジア太平洋地域における先進半導体パッケージング材料事業を拡大した。
先進半導体パッケージング材料企業は以下の通りです。
-
Henkel AG & Co. KGaA
-
Shin-Etsu Chemical Co., Ltd.
-
DuPont de Nemours, Inc.
-
Dow Inc.
-
Samsung Electro-Mechanics Co., Ltd.
-
Ajinomoto Co., Inc.
-
Sumitomo Bakelite Co., Ltd.
-
Kanto Chemical Co., Inc.
-
Fujifilm Corporation
-
Merck KGaA
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
ASE Technology Holding Co., Ltd.
-
Taiwan Semiconductor Manufacturing Company
-
Amkor Technology, Inc.
-
JCET Group Co., Ltd.
-
Ibiden Co., Ltd.
-
Unimicron Technology Corp.
先進半導体パッケージング材料市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 範囲
1.3 研究および方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 材料タイプ別の市場規模
2.3.2 包装技術別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者
3.4.4 最終用途産業
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 材料の種類と包装に関する指標
4.1.1 有機基板、リードフレーム、封止材、ボンディングワイヤ、ダイアタッチ材、アンダーフィル材における材料利用率(%)
4.1.2 2.5D、3D、ファンアウト、フリップチップ、ウェハレベル、および先進的な基板ベースのパッケージングアーキテクチャにおけるパッケージングの採用率(%)。
4.1.3 誘電体層、アンダーフィル、モールドコンパウンド、再配線層、および先進パッケージング基板における材料の厚さ(µm)。
4.2 半導体デバイスおよびアプリケーションの指標
4.2.1 ロジック、メモリ、アナログ、パワー、MEMS、およびその他の半導体デバイスにおける材料消費量の分布(%)。
4.2.2 AIアクセラレータ、高性能コンピューティング、車載エレクトロニクス、データセンター、スマートフォン、および民生用電子機器における包装材料の使用率(%)。
4.2.3 高密度相互接続、強化された熱性能、および増加したI/O容量を必要とする半導体アプリケーションにおける先進パッケージングの普及率(%)。
4.3 パフォーマンスおよび熱管理指標
4.3.1 高出力半導体用途で使用される先進的なパッケージング材料で達成される熱伝導率(W/m·K)。
4.3.2 低損失誘電体材料、先進的な基板、および最適化された相互接続技術に関連する電気的性能の向上率(%)。
4.3.3 熱サイクル、機械的ストレス、および高温動作条件下における先進包装材料の信頼性性能(サイクル数)。
4.4 製造業および技術導入に関する指標
4.4.1 ハイブリッドボンディング、銅-銅ボンディング、先進基板、ガラス基板、高密度相互接続技術の技術採用率(%)
4.4.2 高度な材料配合、精密な成膜、自動検査、最適化された包装プロセスに関連する製造歩留まりの向上率(%)。
4.4.3 低反り性コンパウンド、高温材料、持続可能な配合、および次世代包装基材に関連する材料革新の強度(%)。
5. 先端半導体パッケージング材料市場のセグメント別分析と予測(材料タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 高度なパッケージング基板
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 インターポーザー材料
5.4 誘電体材料
5.5 下地材
5.6 封止材および成形材
5.7 金型取り付け材料
5.8 相互接続材料
5.9 熱管理材料
5.10 ウェハーレベル処理材料
5.11 仮接着および剥離材料
5.12 その他
6. 先進半導体パッケージング材料市場のセグメント別分析と予測(パッケージング技術別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 フリップチップ
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 ファンアウトウェハーレベル
6.4 ファンアウトパネルレベル
6.5 2.5Dインターポーザーベース
6.6 3D IC
6.7 HBMパッケージング
6.8 チップレットベース
6.9 システムインパッケージ
6.10 ハイブリッドボンディング
6.11 その他
7. 先進半導体パッケージング材料市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 人工知能と高性能コンピューティング
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 高帯域幅メモリ
7.4 高度な論理とコンピューティング
7.5 モバイル機器および家電製品
7.6 自動車用電子機器
7.7 ネットワークとコミュニケーション
7.8 その他
8. 先端半導体パッケージング材料市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 半導体ファウンドリ
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 集積回路メーカー
8.4 メモリメーカー
8.5 OSATプロバイダー
8.6 高度な包装専門家
8.7 その他
9. 先進半導体パッケージング材料市場のセグメント別分析と予測(地域別、2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 先端半導体パッケージング材料市場の規模と予測(材料タイプ別、2022年~2035年)
9.2.3 先進半導体パッケージング材料市場規模と予測(パッケージング技術別、2022年~2035年)
9.2.4 先端半導体パッケージング材料市場規模と予測(用途別、2022年~2035年)
9.2.5 先端半導体パッケージング材料市場規模および予測(エンドユーザー別、2022年~2035年)
9.2.6 先進半導体パッケージング材料市場規模および予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 先端半導体パッケージング材料市場規模と予測(材料タイプ別、2022年~2035年)
9.3.3 先進半導体パッケージング材料市場規模と予測(パッケージング技術別、2022年~2035年)
9.3.4 先端半導体パッケージング材料市場規模と予測(用途別、2022年~2035年)
9.3.5 先端半導体パッケージング材料市場規模および予測(エンドユーザー別、2022年~2035年)
9.3.6 先進半導体パッケージング材料市場規模および予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 先端半導体パッケージング材料市場規模と予測(材料タイプ別、2022年~2035年)
9.4.3 先進半導体パッケージング材料市場規模と予測(パッケージング技術別、2022年~2035年)
9.4.4 先端半導体パッケージング材料市場規模と予測(用途別、2022年~2035年)
9.4.5 先端半導体パッケージング材料市場規模および予測(エンドユーザー別、2022年~2035年)
9.4.6 先進半導体パッケージング材料市場規模および予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 先端半導体パッケージング材料市場規模および予測(材料タイプ別、2022年~2035年)
9.5.3 先進半導体パッケージング材料市場規模と予測(パッケージング技術別、2022年~2035年)
9.5.4 先端半導体パッケージング材料市場規模と予測(用途別、2022年~2035年)
9.5.5 先端半導体パッケージング材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 先進半導体パッケージング材料市場規模および予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 先端半導体パッケージング材料市場規模と予測(材料タイプ別、2022年~2035年)
9.6.3 先進半導体パッケージング材料市場規模と予測(パッケージング技術別、2022年~2035年)
9.6.4 先端半導体パッケージング材料市場規模と予測(用途別、2022年~2035年)
9.6.5 先端半導体パッケージング材料市場規模および予測(エンドユーザー別、2022年~2035年)
9.6.6 先進半導体パッケージング材料市場規模および予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Henkel AG & Co. KGaA
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Resonac Holdings Corporation
10.6.3 Shin-Etsu Chemical Co., Ltd.
10.6.4 DuPont de Nemours, Inc.
10.6.5 Dow Inc.
10.6.6 Samsung Electro-Mechanics Co., Ltd.
10.6.7 Ajinomoto Co., Inc.
10.6.8 NAMICS Corporation
10.6.9 Sumitomo Bakelite Co., Ltd.
10.6.10 Kanto Chemical Co., Inc.
10.6.11 Fujifilm Corporation
10.6.12 Merck KGaA
10.6.13 Indium Corporation
10.6.14 MacDermid Alpha Electronics Solutions
10.6.15 ASE Technology Holding Co., Ltd.
10.6.16 Taiwan Semiconductor Manufacturing Company
10.6.17 Amkor Technology, Inc.
10.6.18 JCET Group Co., Ltd.
10.6.19 Ibiden Co., Ltd.
10.6.20 Unimicron Technology Corp.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
キーセグメンテーション
材質別
-
高度なパッケージング基材
-
インターポーザーマテリアル
-
誘電体材料
-
下塗り材
-
カプセル化および成形材料
-
ダイアタッチ材
-
相互接続材料
-
熱管理材料
-
ウェハーレベル加工材料
-
仮接着・剥離材料
-
その他
パッケージング技術による
-
フリップチップ
-
ファンアウトウェハーレベル
-
ファンアウトパネルレベル
-
2.5Dインターポーザーベース
-
3D IC
-
HBMパッケージング
-
チップレットベース
-
システムインパッケージ
-
ハイブリッドボンディング
-
その他
申請により
-
AIと高性能コンピューティング
-
高帯域幅メモリ
-
高度な論理とコンピューティング
-
モバイル機器および家電製品
-
自動車用電子機器
-
ネットワークとコミュニケーション
-
その他
エンドユーザーによる
-
半導体ファウンドリ
-
統合デバイスメーカー
-
メモリメーカー
-
OSATプロバイダー
-
高度なパッケージングスペシャリスト
-
その他
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント