
副鼻腔炎治療市場レポートの範囲と概要:
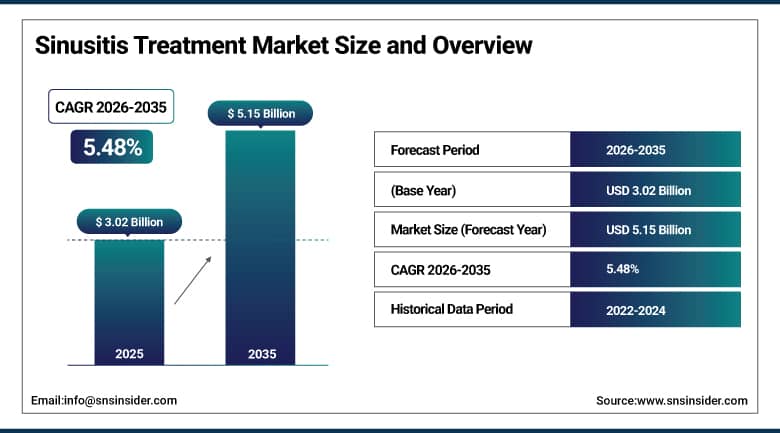
副鼻腔炎治療市場は、2025年には30億2000万米ドルと評価され、2035年までに51億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.48%で成長すると見込まれています。
副鼻腔炎治療市場は、慢性副鼻腔炎患者の増加、鼻ポリープに対する生物学的製剤の急速な普及、バルーン副鼻腔形成術などの低侵襲手術の利用増加により、成功が見込まれています。抗生物質やステロイドを繰り返し使用する治療法から、根本的な2型炎症を治療するための特定の薬剤の使用へとパラダイムシフトが起きています。呼気による送達システムやステロイド放出インプラントは、アクセスしにくい副鼻腔への薬剤送達の改善に役立っています。手術のガイドや抗生物質の管理におけるAIの役割は、急性副鼻腔炎に対する抗生物質のアプローチを変えました。
⮞2026年2月、サノフィとリジェネロンは、成人および6歳以上の小児で過去に副鼻腔手術を受けた患者におけるアレルギー性真菌性副鼻腔炎に対する初の、そして唯一の治療薬として、デュピクセントのFDA承認を取得しました。この承認により、生物学的製剤による治療が新たな副鼻腔炎のサブタイプにまで拡大し、対象となる患者層が広がりました。
副鼻腔炎治療市場に関する詳細情報については、無料サンプルレポートをご請求ください。
副鼻腔炎治療市場の動向
-
鼻ポリープ治療におけるデュピルマブやテゼペルマブなどの生物学的製剤の採用が増加している。
-
従来の副鼻腔手術に代わり、外来で行うバルーン副鼻腔形成術への移行が進んでいる。
-
鼻腔内へのステロイドのより深い沈着を目的とした、呼気送達システムの利用が増加している。
-
内視鏡下副鼻腔手術のための、AI誘導型ナビゲーションおよび可視化プラットフォームの拡充。
-
急性副鼻腔炎に対する経験的処方を制限する抗菌薬適正使用プログラムの拡大。
-
中国をはじめとするアジア市場における、国内開発バイオ医薬品の承認件数の増加。
米国における副鼻腔炎治療市場の見通し:
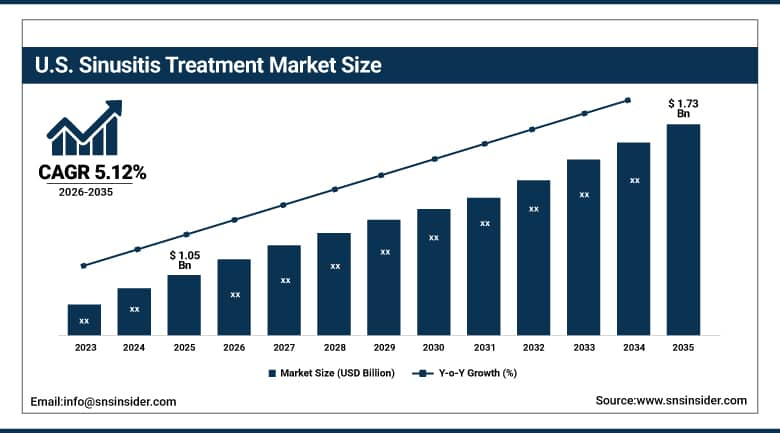
米国の副鼻腔炎治療市場は、 2025年には10億5000万米ドルと評価され、2035年までに17億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.12%で成長すると見込まれている。
米国の副鼻腔炎治療市場は、米国成人の約12%が罹患する副鼻腔炎の高い罹患率と、革新的な治療法の普及拡大により成長を続けています。慢性副鼻腔炎は生産性の著しい低下と医療費の増加につながり、その結果、生物学的製剤や低侵襲手術の早期導入が求められています。FDAは、デュピクセント、ヌカラ、ゾレア、テズスパイアなど、鼻ポリープ治療薬として複数の生物学的製剤を承認しており、臨床医に多様な治療選択肢を提供しています。外来診療でバルーン副鼻腔形成術を行うことで、従来の手術に比べてコストを削減でき、支払者からの支持も得られています。メドトロニック、ストライカー、オリンパスなどは、米国の耳鼻咽喉科医療機器分野で幅広い製品ポートフォリオを持つ主要企業です。
⮞2025年10月、アムジェンとアストラゼネカは、12歳以上の患者における鼻ポリープを伴う慢性副鼻腔炎の維持療法として、テズスパイアのFDA承認を取得しました。テズスパイアは、第3相WAYPOINT試験の良好な結果に裏付けられ、この適応症で承認された初の胸腺間質リンパ球増殖因子を標的とする生物学的製剤となりました。
副鼻腔炎治療市場のセグメント分析:
-
疾患の種類別に見ると、慢性副鼻腔炎セグメントが2025年には約56.84%のシェアで副鼻腔炎治療市場を支配し、急性副鼻腔炎セグメントは年平均成長率(CAGR)約6.72%で最も急速に成長している。
-
治療の種類別に見ると、抗生物質セグメントが2025年には約38.47%のシェアで副鼻腔炎治療市場を支配し、一方、生物製剤セグメントは年平均成長率(CAGR)約11.36%で最も急速に成長している。
-
投与経路別に見ると、鼻腔投与セグメントが2025年には約46.18%のシェアで副鼻腔炎治療市場を支配し、注射剤セグメントは年平均成長率(CAGR)約9.84%で最も急速に成長している。
-
流通チャネル別に見ると、小売薬局セグメントが2025年には約44.27%のシェアで副鼻腔炎治療市場を支配し、オンライン薬局セグメントは年平均成長率(CAGR)約7.62%で最も急速に成長している。
疾患の種類別に見ると、慢性副鼻腔炎が最も多く、急性副鼻腔炎が最も急速に増加している。
慢性副鼻腔炎セグメントは、2025年の副鼻腔炎治療市場を牽引しました。慢性副鼻腔炎は世界人口の最大12%に影響を与え、長期にわたる反復治療が必要となるためです。患者は、鼻腔内コルチコステロイド、生理食塩水洗浄、抗生物質の反復投与に加え、重症例では手術が必要となる場合が多くあります。鼻ポリープを有するサブグループでは、デュピルマブ、メポリズマブ、オマリズマブ、テゼペルマブなどの高付加価値バイオ医薬品の使用が増加しています。内視鏡下副鼻腔手術の再手術やステロイド放出インプラントも、さらなる付加価値をもたらします。これらの要因により、急性症例よりも患者一人当たりの支出が高くなり、予測期間を通じてこのセグメントが市場をリードする地位を維持しています。バイオマーカーの使用増加も、より個別化された効果的な治療決定を後押ししています。
急性副鼻腔炎は、風邪、アレルギー、季節性呼吸器感染症に関連した急性エピソードが毎年非常に多く発生するため、最も急速に成長している疾患です。プライマリケアや救急医療センターでの診断の改善により、医師は細菌性副鼻腔炎とウイルス性副鼻腔炎を区別できるようになり、抗生物質のより的を絞った使用が可能になっています。抗生物質と鼻腔内コルチコステロイドを組み合わせた併用療法の使用が増加しており、症状の緩和に役立っています。市販の鼻づまり解消薬、鎮痛剤、点鼻薬も広く使用されています。意識の高まり、遠隔医療へのアクセス、新興市場における医療保険の適用範囲の拡大により、この分野の力強い成長が期待されます。薬剤師はセルフケアの指導も行っています。
⮞2025年5月、米国耳鼻咽喉科・頭頸部外科学会財団は、「慢性副鼻腔炎の外科的管理に関する臨床診療ガイドライン」を発表しました。このガイドラインは、手術適応、内視鏡下副鼻腔手術、患者選択、術後管理に関するエビデンスに基づいた推奨事項を提供し、慢性疾患の標準化された治療を支援します。
治療の種類別に見ると、抗生物質が優勢だが、生物学的製剤の成長が最も速い。
抗生物質セグメントは、細菌性急性副鼻腔炎および慢性疾患の急性増悪の治療における抗生物質の継続的な使用により、2025年の副鼻腔炎治療市場を支配しました。第一選択薬にはアモキシシリンとアモキシシリン・クラブラン酸があり、ドキシサイクリンなどはペニシリンアレルギーの患者に使用されます。プライマリケア、救急医療、および耳鼻咽喉科クリニックでの処方により、ジェネリック医薬品の価格が低いにもかかわらず、高い収益が確保されています。しかし、抗生物質適正使用イニシアチブと合併症のない症例に対する経過観察ガイドラインにより、経験的処方が減少し、予測期間中にこのセグメントのシェアは徐々に減少するでしょう。迅速診断は処方慣行の改善に役立ちます。
バイオ医薬品は、ステロイドや外科的治療に反応しない鼻ポリープを伴う慢性副鼻腔炎患者に対する効果的な治療法としてモノクローナル抗体が利用可能になったことにより、最も急速に成長している治療分野です。サノフィとリジェネロンが製造するデュピクセントは、成人、青年、およびアレルギー性真菌性副鼻腔炎に承認されているこの分野の主要薬剤です。その他の利用可能な薬剤には、GSKのヌカラ、ノバルティスとジェネンテックのゾレア、アムジェンとアストラゼネカのテズスパイアなどがあります。中国で承認された国産バイオ医薬品であるスタポキバートは、アジアでの入手可能性を高めるために中国で承認されました。高価格、良好な臨床結果、および適応症の増加が、この分野の急速な成長に貢献するでしょう。
⮞2026年4月、GSKは、中国国家薬品監督管理局が鼻ポリープを伴う慢性副鼻腔炎の治療薬としてExdensur(デペモキマブ)を承認したと発表した。この超長時間作用型IL-5標的生物製剤は、鼻腔内ステロイド剤と併用投与され、従来の治療法や手術で十分な効果が得られない成人患者にとって新たな治療選択肢となる。
投与経路別では、鼻腔投与が優勢だが、注射剤が最も急速に成長している。
2025年の副鼻腔炎治療市場では、鼻腔セグメントが圧倒的なシェアを占め、主に鼻腔内コルチコステロイドスプレー、鼻腔生理食塩水洗浄、充血除去スプレー、抗ヒスタミンスプレーなど、副鼻腔炎治療の基盤となる薬剤で構成されています。炎症部位への薬剤投与は、副作用を最小限に抑えつつ、迅速な症状緩和に役立ちます。一般的に使用されるコルチコステロイドには、フルチカゾン、モメタゾン、ブデソニドスプレーなどがあります。Optinose社のXHANCE吸入器は、副鼻腔にステロイドスプレーを投与するために利用可能で、鼻ポリープのない慢性副鼻腔炎の治療薬としてFDAの承認を受けています。高い入手性と認知度の高さが、このセグメントの持続的な優位性に貢献しています。ジェネリック医薬品は、ほとんどの患者にとってさらに手頃な価格を保証します。
注射剤は、鼻ポリープを伴う慢性副鼻腔炎に対する皮下投与型生物学的製剤の急速な普及により、最も急速に成長している投与経路です。生物学的製剤には、デュピクセント、ヌカラ、ゾレア、テズスパイアなどがあり、患者の状態に応じて2週間または4週間ごとに投与される注射剤として利用可能です。プレフィルドペンを使用すれば、患者は自宅で快適に自己注射できます。これらの薬剤は、ポリープを縮小させるだけでなく、鼻づまりや嗅覚の改善にも役立ち、手術や経口ステロイドの必要性を減らします。最新の承認により、対象となる患者層が増加し、青年期やその他の副鼻腔炎のサブタイプも含まれるようになりました。
⮞2025年3月、GSKは、鼻ポリープを伴う慢性副鼻腔炎の成人患者を対象としたデペモキマブの第III相ANCHOR-1およびANCHOR-2試験の詳細な結果を発表しました。これらの試験では、年2回の皮下投与により、鼻ポリープの大きさおよび閉塞が有意に改善し、52週間にわたって効果が持続することが示されました。
地域分析:
北米副鼻腔炎治療市場の洞察
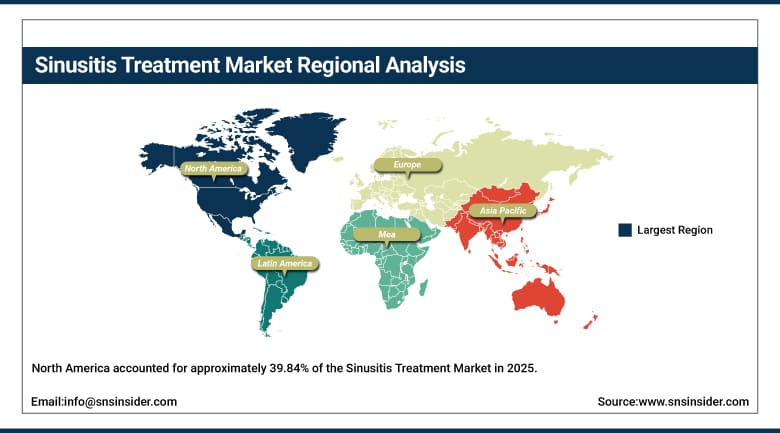
北米は2025年の副鼻腔炎治療市場の約39.84%を占め、全地域の中で最大のシェアを獲得しました。これは、バイオ医薬品の早期導入、低侵襲手術に対する強力な保険適用、および副鼻腔炎の高い罹患率に支えられています。米国は、鼻ポリープおよびアレルギー性真菌性副鼻腔炎に対する複数のバイオ医薬品のFDA承認により、地域収益の大部分を生み出しています。外来で行うバルーン副鼻腔形成術は、従来の手術と比較して1症例あたり平均約2,200米ドルの節約となり、保険適用者の支持を促しています。サノフィ、リジェネロン、アムジェン、メドトロニック、ストライカーなどの大手製薬会社および医療機器メーカーは、この地域で強い地位を維持しています。強力な専門医ネットワークが、さらに普及を促進しています。
カナダは、公的医療制度と医薬品経済評価により、そのシェアを安定的に維持しています。この評価は、オマリズマブが適切な患者にとって費用対効果の高い選択肢であると考えられる生物製剤の償還をガイドしています。メキシコは、中間層人口の増加、民間部門を通じた医療へのアクセス、耳鼻咽喉科手術のための医療ツーリズムの増加により、発展途上市場となっています。地域全体で、デジタルヘルスソリューションと遠隔医療により、診断と処方薬の補充の利便性が向上しています。SoundHealth社の子供用SONUバンドなど、薬剤を使用しない医療機器の承認により、治療の選択肢は拡大し続けています。しかしながら、抗生物質適正使用は依然として処方数を制限しています。
⮞2026年10月、メドトロニック社は、副鼻腔手術用ナビゲーションブレード「ApexCut™ EM」について、米国食品医薬品局(FDA)の510(k)承認を取得しました。この器具は、電動式耳鼻咽喉科機器とStealth AXiSナビゲーションシステムを接続することで、複雑な副鼻腔手術において、外科医に統合されたナビゲーション機能と高い柔軟性を提供します。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州副鼻腔炎治療市場の動向
米国に次いで2番目に大きな地域であるにもかかわらず、ヨーロッパはドイツ、英国、フランス、イタリア、スペインといった国々に支えられており、これらの国々では国民皆保険制度によって副鼻腔炎治療へのアクセスが確保されています。欧州副鼻腔炎・鼻ポリープに関するポジションペーパーは、コルチコステロイド、手術、生物学的製剤のエビデンスに基づいた適用に関する、調和のとれた診断および治療ガイドラインを提供しています。この地域には、内視鏡副鼻腔手術を実施できる設備を備えた耳鼻咽喉科専門医の高度なネットワークがあります。さらに、欧州医薬品庁は鼻ポリープに対する複数の生物学的製剤を承認しており、医療技術評価は、この地域のさまざまな国における償還決定と普及率に影響を与えています。専門医間の紹介経路は、患者のケアの質を向上させます。
ドイツ、英国、フランスは、償還制度と幅広い専門医ネットワークのおかげで、バイオ医薬品の導入において主導的な役割を果たしています。イタリアやスペインなどの南ヨーロッパ諸国は、HTAの肯定的な評価のおかげで、導入率を急速に高めています。2026年にメドトロニックのStealth AXiS手術システムがCEマークを取得したことで、ヨーロッパにおける耳鼻咽喉科ナビゲーションの拡大と副鼻腔手術の改善が可能になりました。Sinupretなどのハーブ療法は、ドイツや他の国々で急性副鼻腔炎によく処方されています。しかし、この地域は依然として、医薬品価格に影響を与える厳しいコスト抑制策とジェネリック医薬品の競争激化に対処しなければなりません。バイオ医薬品はヨーロッパにおける主要な成長ドライバーです。
⮞2025年10月、アストラゼネカとアムジェンは、重度の慢性副鼻腔炎と鼻ポリープを伴う成人患者に対するテズスパイア(テゼペルマブ)の欧州委員会承認を発表しました。この承認は、鼻ポリープの重症度と鼻詰まりの軽減、および手術と全身性コルチコステロイドの必要性の大幅な減少を示した第III相WAYPOINT試験の結果に基づいています。
アジア太平洋地域における副鼻腔炎治療市場の動向
アジア太平洋地域は現在、副鼻腔炎治療市場において最も高い成長率を記録しており、大気汚染の悪化、医療インフラの拡大、先進的な治療法への意識の高まりにより、2026年から2035年の予測期間中に約7.36%のCAGRを記録すると予想されています。中国は、患者数の多さ、画像誘導内視鏡副鼻腔手術への強い需要、そして2024年12月に承認された中国初の国産生物学的製剤である鼻ポリープ治療薬スタポキバートによって支えられ、この地域で最大の市場となっています。2025年にGSKが中国でヌカラを承認したことで、この地域における生物学的製剤へのアクセスがさらに拡大しました。大気汚染レベルの上昇も需要増加につながっています。
日本は、高齢化、好酸球性慢性副鼻腔炎、生物製剤や外科手術に対する広範な保険適用といった要因から、重要な市場であると考えられます。インドでは、深刻な大気汚染、多数の患者、そしてCipla、Dr. Reddy's、Aurobindoといった国内ジェネリック医薬品企業の存在により、成長の原動力となる有望な兆候が見られます。韓国とオーストラリアは、優れた耳鼻咽喉科医療サービスと治療の迅速な普及によって恩恵を受けています。一部の分野では人材不足が残っていますが、遠隔指導やロボット技術がこれらのギャップを埋めるのに役立ち、予測期間を通じて地域市場の成長を確実なものにしています。
中東・アフリカおよびラテンアメリカにおける副鼻腔炎治療市場の洞察
中東・アフリカ地域は、副鼻腔炎治療市場において、規模は小さいながらも成長を続ける地域であり、サウジアラビアやアラブ首長国連邦などの湾岸協力会議(GCC)加盟国がその中心となっている。これらの地域では、砂嵐、乾燥した気候、高いアレルギー率が副鼻腔疾患の発症に寄与している。専門病院への政府投資や保険適用範囲の拡大により、高度な耳鼻咽喉科手術や生物学的製剤へのアクセスが改善されている。ドバイの医療ツーリズムも、低侵襲副鼻腔手術への需要を高めている。南アフリカはアフリカ大陸全体の需要を支えているが、耳鼻咽喉科専門医の不足や医療予算の制約により、高度な治療へのアクセスは制限されている。同地域では、ジェネリック医薬品が依然として主流となっている。
ラテンアメリカは着実に成長しており、ブラジルは人口の多さ、充実した公的医療制度、強力な製薬産業を背景に、その先頭を走っています。アルゼンチンとコロンビアは、民間病院のインフラ整備と耳鼻咽喉科専門医の増加により、需要が高まっています。メキシコは医療ツーリズムが盛んで、民間医療機関における生物学的製剤の利用可能性も高まっています。この地域ではアレルギー性鼻炎の罹患率が高く、都市部の大気汚染も深刻なため、副鼻腔炎患者が増加しています。しかし、生物学的製剤の高価格、償還制度の不備、ジェネリック医薬品や市販薬の普及などにより、高度な治療の導入にはいくつかの課題があります。
⮞2026年11月、ブルジール・メディカル・シティは、湾岸地域で初めて鼻ポリープを伴う慢性副鼻腔炎に対するエクスデンサー(デペモキマブ)の投与を開始したと発表した。アブダビに拠点を置く同病院は、アブダビ保健局の支援と監督の下、6ヶ月ごとの注射による生物学的製剤の投与を開始した。
市場の動向:
成長の原動力:疾病の蔓延と生物学的製剤の普及
副鼻腔炎治療市場の成長は、急性および慢性副鼻腔炎の世界的な増加が主な要因となっています。世界人口の12%が慢性副鼻腔炎に罹患しています。さらに、米国だけでも慢性副鼻腔炎により年間約20日の労働日が失われています。副鼻腔感染症の発生率増加は、都市部の大気汚染、アレルギー、気候変動によって引き起こされています。高齢化も慢性疾患患者数の増加につながっています。COVID-19による副鼻腔内微生物叢の変化も、一部の患者に持続的な炎症症状を引き起こしています。そのため、外来受診、外科的介入、長期にわたる投薬治療がより多く必要となります。意識の高まりは、問題の早期発見に役立ちます。
鼻ポリープを伴う慢性副鼻腔炎の治療に生物学的製剤が急速に普及していることも、市場の成長に大きく貢献しています。SINUS-24およびSINUS-52臨床試験では、デュピルマブが症状の緩和や手術の必要性の減少など、良好な結果を示しました。最近承認された治療薬には、青年期およびアレルギー性真菌性副鼻腔炎に使用されるデュピクセントや、鼻ポリープの場合に使用できるテズスパイアなどがあります。バルーン副鼻腔形成術などの低侵襲治療は、従来の手術に比べて合併症が少ないため、非常に効果的で費用対効果に優れています。呼気送達システムやステロイド放出インプラントは、従来の点鼻薬が効かない患者の治療を容易にしています。
⮞2026年1月、アストラゼネカは、日本において鼻ポリープを伴う慢性副鼻腔炎に対するテズスパイア(テゼペルマブ)の承認が下りたことを発表しました。この承認は、鼻ポリープの重症度、鼻閉の改善、手術および全身性コルチコステロイドの必要量の減少を示した第III相WAYPOINT試験の結果に基づいています。
制約:ジェネリック医薬品の競争と抗生物質適正使用
手頃な価格のジェネリック医薬品や市販薬の普及拡大は、市場の成長を阻害し続けている。アゼラスチン・フルチカゾンなどのジェネリック医薬品の手頃な価格化により、米国では特許失効後1年以内に小売価格が45%以上も下落している。市販の点鼻薬や鼻づまり解消薬は、有効性において複数のブランド医薬品に匹敵する副鼻腔炎の症状緩和効果を発揮し、より手頃な価格の小売チャネルへの支出シフトにつながっている。発展途上国では処方箋の70%以上がジェネリック医薬品であり、ブランド医薬品の売上に影響を与えている。ハーブ療法は一部の患者が処方薬を避けるのに役立っており、収益の伸びをさらに抑制している。主要市場すべてにおいて、価格圧力は高いまま推移すると予想される。
抗生物質耐性と抗生物質適正使用は、副鼻腔炎市場の成長を阻害するその他の要因です。合併症のない急性副鼻腔炎患者に対する経過観察は、2024年に臨床医が推奨するガイドラインの一部となりました。CDCは、2024年に急性副鼻腔炎の症例の30%で不適切な抗生物質が処方されたと指摘しています。これらの事例は、抗生物質の誤用を制限するための厳格な規制措置と支払者による措置につながるでしょう。生物製剤の高価格は、いくつかの国での普及を制限しています。さらに、耳鼻咽喉科専門医の不足は、新興地域における高度な治療法の普及を妨げています。全体として、上記の要因は、いくつかの新興市場における短期的な成長を阻害するでしょう。
機会:生物学的製剤の適応拡大と統合型耳鼻咽喉科プラットフォーム
生物学的適応症の増加は、思春期患者、アレルギー性真菌性副鼻腔炎、その他の副鼻腔炎のサブタイプへの承認により対象患者層を拡大するのに役立つため、市場に大きな可能性をもたらします。炎症経路を標的とするデペモキマブなどの薬剤は、投与回数の減少を約束する可能性があります。特定の治療に反応しやすい患者を特定するバイオマーカーは、精密医療の開発に役立ち、支払者による受け入れも容易になります。中国およびアジアの他の市場で国内生産される生物学的製剤は、費用対効果の面でより多くの機会をもたらします。手術やステロイド使用量の減少に関する実世界研究によって裏付けられた優れた科学的根拠を持つ企業は、より良い処方集ステータスを獲得できるでしょう。患者プログラムは、服薬遵守率の向上に役立つ可能性があります。
一方、耳鼻咽喉科向け統合プラットフォームの開発は、医療機器メーカーにとって大きなチャンスです。AI駆動型ナビゲーション、HDビジュアライゼーション、副鼻腔バルーン拡張、使い捨て器具などを組み合わせたパッケージが、病院や外来手術センター(ASC)向けに提供されています。メドトロニックとカール・ストルツの提携によるビジュアライゼーションとAiBLE ENTプラットフォームの統合などは、コネクテッド手術ワークフローの開発に取り組む企業の好例です。生体電子デバイスや神経調節デバイスなどの薬剤を使用しないデバイスは、鼻詰まりを緩和する代替手段となり得ます。アジア太平洋地域や中東地域における医療への投資の増加は、新たな副鼻腔ソリューションへの需要をさらに高めています。
最近の動向:
-
2026年、メドトロニックはStealth AXiS手術システムでCEマークを取得し、副鼻腔手術向けのコネクテッドENTナビゲーションプラットフォームを欧州市場に拡大した。
-
2025年、GSKは、鼻ポリープを伴う慢性副鼻腔炎の成人患者の治療薬として、ヌカラ(メポリズマブ)について中国国家薬品監督管理局から承認を取得した。
-
2025年、SoundHealth社は小児用SONUバンドについてFDAの承認を取得し、鼻づまりを緩和するための薬物を使用しない音響共鳴療法を提供開始した。
-
2024年、Keymed Biosciences社は、中国でスタポキバートの承認を取得しました。これは、鼻ポリープを伴う慢性副鼻腔炎に対する、中国初の国産生物学的製剤です。
-
2024年、Optinose社は、成人における鼻ポリープを伴わない慢性副鼻腔炎に対する初の処方薬として、XHANCEのFDA承認を取得しました。
副鼻腔炎治療市場の主要企業:
-
Sanofi S.A.
-
Regeneron Pharmaceuticals, Inc.
-
AstraZeneca plc
-
Amgen Inc.
-
GSK plc
-
Novartis AG
-
Medtronic plc
-
Stryker Corporation
-
Olympus Corporation
-
Integra LifeSciences Holdings Corporation
-
Optinose (Paratek Pharmaceuticals)
-
Cipla Limited
-
Dr. Reddy’s Laboratories Ltd.
-
Teva Pharmaceutical Industries Ltd.
-
Bayer AG
-
Aurobindo Pharma Limited
-
NeilMed Pharmaceuticals, Inc.
-
Keymed Biosciences Inc.
-
Pfizer Inc.
-
KARL STORZ SE & Co. KG
副鼻腔炎治療市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億2000万米ドル |
| 2035年までの市場規模 | 51億5000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.48% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 疾患の種類別(急性副鼻腔炎、亜急性副鼻腔炎、慢性副鼻腔炎) • 治療の種類別(抗生物質、コルチコステロイド、抗ヒスタミン剤、鎮痛剤、生物学的製剤、低侵襲手術、その他の治療) • 投与経路別(鼻腔内投与、経口投与、注射、局所投与) • 流通チャネル別(病院薬局、小売薬局、オンライン薬局) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Sanofi S.A., Regeneron Pharmaceuticals, Inc., AstraZeneca plc, Amgen Inc., GSK plc, Novartis AG, Medtronic plc, Stryker Corporation, Olympus Corporation, Integra LifeSciences Holdings Corporation, Optinose (Paratek Pharmaceuticals), Cipla Limited, Dr. Reddy’s Laboratories Ltd., Teva Pharmaceutical Industries Ltd., Bayer AG, Aurobindo Pharma Limited, NeilMed Pharmaceuticals, Inc., Keymed Biosciences Inc., Pfizer Inc., KARL STORZ SE & Co. KG. |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 疾患タイプ別の市場規模
2.3.2 治療タイプ別の市場規模
2.3.3 投与経路別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 API、バイオ医薬品、および医療機器部品のサプライヤー
3.4.2 医薬品および耳鼻咽喉科医療機器メーカー
3.4.3 卸売業者、販売業者、専門薬局
3.4.4 病院、耳鼻咽喉科クリニック、エンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 疾病負担と疫学指標
4.1.1 疾患タイプ別の世界的な副鼻腔炎の有病率
4.1.2 鼻ポリープを伴う慢性副鼻腔炎患者群
4.1.3 生産性損失および経済的負担の指標
4.1.4 大気汚染とアレルギーに関連する症例の傾向
4.2 治療利用統計
4.2.1 薬剤分類別処方量
4.2.2 地域別生物学的製剤の患者利用状況
4.2.3 バルーン副鼻腔形成術およびFESS手術件数
4.2.4 OTC製品の消費パターン
4.3 臨床転帰ベンチマーク
4.3.1 治療法別の症状改善スコア
4.3.2 ポリープサイズ縮小指標
4.3.3 外科的再手術率
4.3.4 ステロイドおよび手術回避率
4.4 製品および技術構成統計
4.4.1 ブランド品とジェネリック医薬品の販売量分布
4.4.2 呼気送気とインプラントの採用
4.4.3 AI誘導ナビゲーションシステムの使用
4.4.4 薬剤を使用しない医療機器の導入
4.5 価格設定と償還に関する指標
4.5.1 治療法別の平均治療費
4.5.2 生物学的製剤の年間治療費
4.5.3 手順費用の比較
4.5.4 地域別償還範囲
4.6 規制およびイノベーション指標
4.6.1 FDA、EMA、および NMPA の承認
4.6.2 バイオ医薬品パイプライン(フェーズ別)
4.6.3 抗菌薬適正使用に関する方針活動
4.6.4 製品発表およびパートナーシップ活動
5. 副鼻腔炎治療市場のセグメント別分析と予測(疾患タイプ別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 急性副鼻腔炎
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 亜急性副鼻腔炎
5.4 慢性副鼻腔炎
6. 副鼻腔炎治療市場のセグメント別分析と予測(治療タイプ別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 抗生物質
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 コルチコステロイド
6.4 抗ヒスタミン薬
6.5 鎮痛剤
6.6 生物製剤
6.7 低侵襲手術
6.8 その他の治療法
7. 副鼻腔炎治療市場のセグメント別分析と予測(投与経路別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 鼻腔
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 口頭
7.4 注射剤
7.5 外用
8. 副鼻腔炎治療市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 病院薬局
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 小売薬局
8.4 オンライン薬局
9. 副鼻腔炎治療市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 副鼻腔炎治療市場規模と予測(疾患タイプ別、2022年~2035年)
9.2.3 副鼻腔炎治療市場規模と予測(治療タイプ別、2022年~2035年)
9.2.4 副鼻腔炎治療市場規模と予測(投与経路別、2022年~2035年)
9.2.5 副鼻腔炎治療市場規模と予測(流通チャネル別、2022年~2035年)
9.2.6 副鼻腔炎治療市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 副鼻腔炎治療市場規模と予測(疾患タイプ別、2022年~2035年)
9.3.3 副鼻腔炎治療市場規模と予測(治療タイプ別、2022年~2035年)
9.3.4 副鼻腔炎治療市場規模と予測(投与経路別、2022年~2035年)
9.3.5 副鼻腔炎治療市場規模と予測(流通チャネル別、2022年~2035年)
9.3.6 副鼻腔炎治療市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 副鼻腔炎治療市場規模と予測(疾患タイプ別、2022年~2035年)
9.4.3 副鼻腔炎治療市場規模と予測(治療タイプ別、2022年~2035年)
9.4.4 副鼻腔炎治療市場規模と予測(投与経路別、2022年~2035年)
9.4.5 副鼻腔炎治療市場規模と予測(流通チャネル別、2022年~2035年)
9.4.6 副鼻腔炎治療市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 副鼻腔炎治療市場規模と予測(疾患タイプ別、2022年~2035年)
9.5.3 副鼻腔炎治療市場規模と予測(治療タイプ別、2022年~2035年)
9.5.4 副鼻腔炎治療市場規模と予測(投与経路別、2022年~2035年)
9.5.5 副鼻腔炎治療市場規模と予測(流通チャネル別、2022年~2035年)
9.5.6 副鼻腔炎治療市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 副鼻腔炎治療市場規模と予測(疾患タイプ別、2022年~2035年)
9.6.3 副鼻腔炎治療市場規模と予測(治療タイプ別、2022年~2035年)
9.6.4 副鼻腔炎治療市場規模および予測(投与経路別、2022年~2035年)
9.6.5 副鼻腔炎治療市場規模と予測(流通チャネル別、2022年~2035年)
9.6.6 副鼻腔炎治療市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Sanofi S.A.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Regeneron Pharmaceuticals, Inc.
10.6.3 AstraZeneca plc
10.6.4 Amgen Inc.
10.6.5 GSK plc
10.6.6 Novartis AG
10.6.7 Medtronic plc
10.6.8 Stryker Corporation
10.6.9 Olympus Corporation
10.6.10 Integra LifeSciences Holdings Corporation
10.6.11 Optinose (Paratek Pharmaceuticals)
10.6.12 Cipla Limited
10.6.13 Dr. Reddy’s Laboratories Ltd.
10.6.14 Teva Pharmaceutical Industries Ltd.
10.6.15 Bayer AG
10.6.16 Aurobindo Pharma Limited
10.6.17 NeilMed Pharmaceuticals, Inc.
10.6.18 Keymed Biosciences Inc.
10.6.19 Pfizer Inc.
10.6.20 KARL STORZ SE & Co. KG
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
疾患の種類別
-
急性副鼻腔炎
-
亜急性副鼻腔炎
-
慢性副鼻腔炎
治療タイプ別
-
抗生物質
-
コルチコステロイド
-
抗ヒスタミン剤
-
鎮痛剤
-
生物製剤
-
低侵襲手術
-
その他の治療法
行政ルートによる
-
鼻腔
-
オーラル
-
注射剤
-
局所的
流通チャネル別
-
病院薬局
-
小売薬局
-
オンライン薬局
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:疾患タイプ×治療タイプ)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
