半導体チップエコシステム市場レポートの範囲と概要:
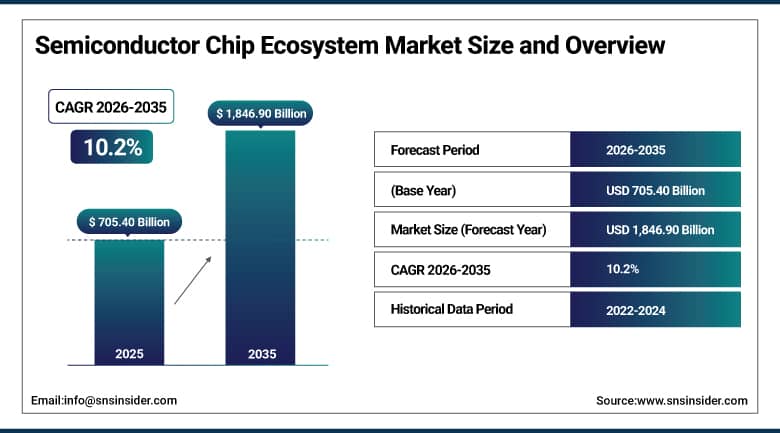
半導体チップエコシステム市場の規模は、2025年には7,054億米ドルと評価され、2035年までに1兆8,469億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.2%で成長すると見込まれています。
半導体チップのエコシステムは、回路設計を完成品のチップに仕上げるまでのバリューチェーン全体に及びます。具体的には、フロントエンドの電子設計自動化ソフトウェアやライセンス可能な半導体IP、基盤となる設計を所有するファブレスチップ企業や統合デバイスメーカー、ウェハを物理的に製造するファウンドリやIDMファブ、そして回路基板に載せる前に完成したダイをパッケージングして検証する半導体組立・テストのアウトソーシングプロバイダーなどが含まれます。このチェーンのすべての層に携わる企業は存在しないため、エコシステムの枠組みが重要になります。高度なパッケージング基板、EUVリソグラフィツールの利用可能性、高帯域幅メモリの供給など、いずれかの層で不足や生産能力の制約が生じると、他の層にどれだけの生産能力があっても、下流チェーン全体の生産量がボトルネックになる可能性があります。
⮞2026年半ば、TSMCはアリゾナ州の事業にさらに1,000億米ドルを投資することを表明し、米国への投資総額を2,650億米ドルに引き上げた。これは米国史上最大の単一の外国直接投資となり、専用の先進パッケージング施設に加え、少なくとも4つのサブ2nmファブの建設を支援することを目的としている。
半導体チップエコシステム市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体チップエコシステム市場の動向
-
AIアクセラレータとデータセンター:GPU需要の急増が、コンピューティング分野への設備投資と先進ノードの容量拡大を推進している。
-
先進的なパッケージング:CoWoS、SoIC、ハイブリッドボンディングなどの技術は性能にとって不可欠になりつつあり、パッケージング能力への需要が高まっている。
-
国内回帰と友好国への生産移転:米国のCHIPS法、EUのCHIPS法、そしてインドの半導体ミッションは、プロジェクトの遅延にもかかわらず、世界の半導体製造工場の立地を再編している。
-
ファブレス・ファウンドリ・モデル:設計の複雑化と製造コストの上昇により、IDM(直販メーカー)から外部委託製造への移行が加速している。
-
HBM需要:AI主導のサーバー需要によりHBMの供給が逼迫しており、主要サプライヤーは2026年までの供給がほぼ完売状態となっている。
米国半導体チップエコシステム市場規模の見通し
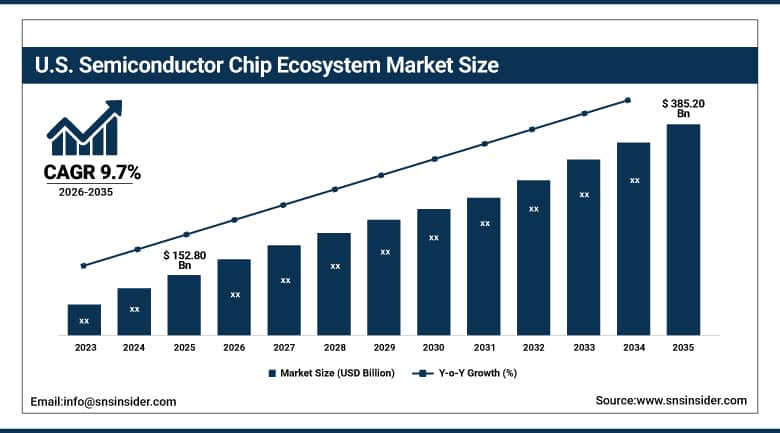
米国の半導体チップエコシステム市場は、2025年には約1,528億米ドルと評価され、2035年までに約3,852億米ドルに達すると予測されており、年平均成長率(CAGR)は約9.7%となる見込みです。
米国は、NVIDIA、Qualcomm、Broadcomといった大手ファブレス企業に加え、世界中のほぼすべてのチップ設計者が依存する二大EDAソフトウェアプロバイダーであるSynopsysとCadence Design Systemsの本拠地として、グローバルエコシステムの設計および知的財産レイヤーを支えている。こうした設計面での優位性は、これまで国内のウェハ製造能力が比較的限られている状況と共存してきた。CHIPS and Science Actはこのギャップを埋めるために制定されたものだが、いくつかの主要プロジェクトの実行は当初の発表よりも遅れていることが判明している。
⮞TSMCのアリゾナ州にあるFab 21フェーズ1は、2025年前半に4ナノメートルプロセスの製造を開始し、現在ではフル稼働しており、AppleやNVIDIAなどの主要顧客に高度なチップを供給している。また、TSMCが2026年半ばに1,000億ドルの追加投資を表明したことは、米国における半導体およびパッケージング施設を合計12カ所に拡大するという計画に対する自信の表れである。
半導体チップエコシステム市場セグメント分析
-
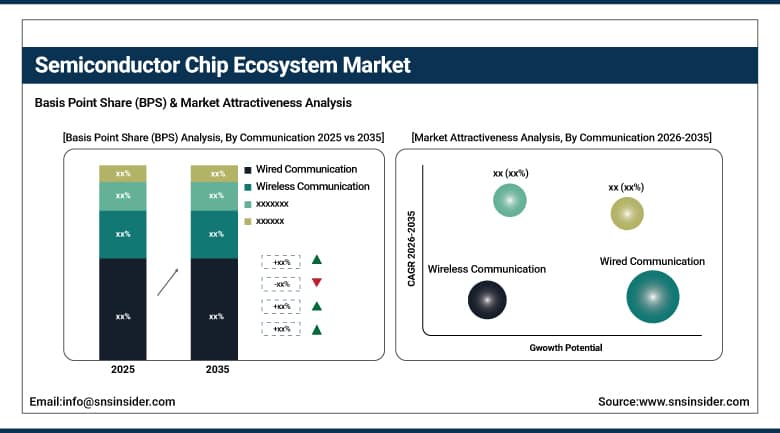
通信方式別に見ると、有線通信セグメントが2025年に半導体チップエコシステム市場を支配し、約54.20%のシェアを占める一方、無線通信セグメントはCAGR約12.8%で最も急速に成長している。
-
用途別に見ると、2025年にはコンシューマーエレクトロニクス分野が半導体チップエコシステム市場を支配し、約29.65%のシェアを占めると予測される一方、ヘルスケア機器分野は年平均成長率(CAGR)約13.9%で最も急速に成長している。
-
企業の種類別に見ると、ファブレスチップ企業セグメントが2025年に半導体チップエコシステム市場を支配し、約27.40%のシェアを占める一方、チップ知的財産(IP)コアセグメントはCAGR約14.6%で最も急速に成長している。
通信方式別に見ると、有線が主流だが、無線は最も急速に成長している。
2025年においても、通信分野において有線通信が最大のシェアを占めました。これは、データセンターネットワーク、光伝送、エンタープライズスイッチングといったインフラの継続的な構築が背景にあり、これらのインフラは、ますます増大するAIトレーニングおよび推論トラフィックを処理するために、高速有線接続チップを必要としています。こうしたインフラ重視の需要基盤により、無線機器の出荷台数が依然として有線通信をはるかに上回っているにもかかわらず、有線通信は最も収益性の高い分野であり続けています。
5Gネットワークの高密度化、IoTデバイスの普及、次世代Wi-Fi規格の登場により、デバイスごと、ネットワークノードごとに必要な接続チップの数が拡大し続けているため、無線通信は最も急速に成長している。スマートフォンの買い替えサイクルだけでは、この成長の大部分を説明することはもはやできない。産業用センサー、ウェアラブルデバイス、車両へのセルラーおよび近距離無線接続機能の追加により、無線通信チップの需要は市場全体の成長率を大きく上回っている。
用途別に見ると、家電製品が圧倒的に多く、医療機器が最も急速に成長している。
2025年時点で、家電製品は最大のアプリケーションシェアを占めており、これはスマートフォン、PC、ウェアラブル端末、スマートホーム機器といった膨大な数の製品が、それぞれアプリケーションプロセッサ、メモリ、電源管理、接続性シリコンなど、数十個もの個別のチップを必要とすることを反映している。この量的な優位性により、家電製品はエコシステムの中で最も成熟し、最も理解されている需要牽引役となっているが、その成長率は新しいアプリケーション分野に比べて鈍化している。
医療機器分野は、診断画像システム、ウェアラブル患者モニター、埋め込み型医療機器などが、低消費電力のアナログおよびミックスドシグナルチップへの依存度を高めていることから、最も急速に成長している。これらのチップは、従来は全体の需要に占める割合は小さかったが、遠隔患者モニタリングやコネクテッド医療機器が主流になるにつれて、急速に規模を拡大している。車載グレードおよび産業グレードの信頼性で実績のあるチップサプライヤーは、医療分野を自然な隣接市場として捉え、事業拡大を進めている。
企業タイプ別に見ると、ファブレス企業が圧倒的なシェアを占め、チップIPコアが最も急速に成長している。
2025年には、ファブレス半導体企業が企業タイプ別セグメントで最大のシェアを占めました。これは、エコシステムの中で最も利益率の高い層であるチップアーキテクチャとシステム設計を掌握し、最先端のファブの構築と運用という資本集約的な負担をサードパーティのファウンドリに完全に委託することで築かれた地位です。NVIDIA、Qualcomm、Broadcomなどの企業がこのモデルを体現しており、AIアクセラレータ、カスタムシリコン、コネクティビティチップへの継続的な事業拡大により、ファブレスセグメントの収益基盤は、その圧倒的なシェアを考慮する以前から、製造中心のエコシステムセグメントよりも速いペースで成長し続けています。
チップ関連の知的財産(IP)コアは、設計チームが機能ブロックをゼロから構築するのではなく、検証済みのプロセッサコア、相互接続ファブリック、インターフェースIPのライセンスを取得するケースが増えているため、最も急速に成長している。この変化は設計サイクルを短縮し、新規ファブレス企業の参入障壁を低下させる。チップの複雑化が社内設計チームの対応能力を上回るペースで進む中、Armなどのプロバイダーは設計開始件数においてますます大きなシェアを獲得し続けている。
地域分析
アジア太平洋地域の半導体チップエコシステム市場に関する洞察
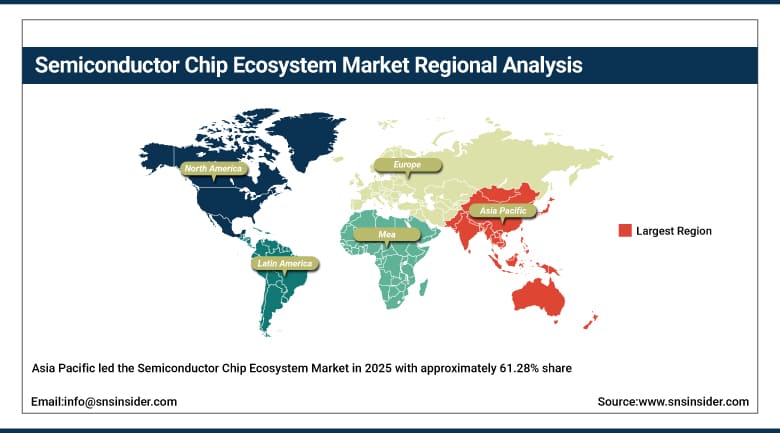
アジア太平洋地域は、2025年の半導体チップエコシステム市場において約61.28%のシェアを占め、市場を牽引しました。その中心となったのは台湾のTSMCで、同社だけで2025年の世界のファウンドリ売上高の約70%を占めました。その他、韓国のサムスン電子とSKハイニックスがメモリとファウンドリ分野で、中国本土のSMICが国内生産能力を急速に拡大しています。この地域の集中は、数十年にわたる製造ノウハウの蓄積、密集したサプライヤーネットワーク、そして政府支援による投資を反映しており、他の地域では、たとえ大規模なインセンティブプログラムを実施しても、こうした状況を再現することは困難です。
中国は、最先端のリソグラフィ装置へのアクセスが依然として制限されているにもかかわらず、成熟したプロセスノード、そしてますます10nm以下のプロセスノードにおける国内生産能力の拡大を続けている。一方、日本と韓国は、より広範な地域サプライチェーンを支える材料、装置、メモリ製造への投資を強化している。インドの半導体ミッションは、初期段階の製造工場とパッケージングへの投資を誘致しており、同国を地域における新たなバックエンドおよび組立拠点として位置づけている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米半導体チップエコシステム市場の洞察
北米は、CHIPS法に支えられた半導体製造工場の建設、ハイパースケーラーによるAIインフラへの継続的な設備投資、そしてチップ設計、電子設計自動化ソフトウェア、半導体知的財産における優位性の継続に牽引され、2035年まで年平均成長率(CAGR)約12.6%で最も速い成長を遂げると予想されている。この成長を牽引するのは米国であり、世界有数のファブレス企業やEDAベンダーの本拠地であるとともに、TSMC、サムスン、インテル、テキサス・インスツルメンツといった企業による国内ウェハー製造拠点が急速に拡大している。
カナダは半導体研究機関や少数の専門チップ設計会社を通じて、規模は小さいながらも着実にシェアを拡大している一方、メキシコの役割は依然として、フロントエンドのウェハー製造ではなく、北米のサプライチェーンを支える電子機器の組み立てとバックエンドのパッケージングに集中している。国境を越えた投資は北米の生産能力計画の多くを結びつけており、米国の設計成果は地域におけるバックエンドの組み立て能力とますます密接に結びついている。
欧州半導体チップエコシステム市場の洞察
欧州は、世界の最先端半導体工場が依存する極端紫外線リソグラフィシステムの唯一のグローバルサプライヤーであるオランダのASML社や、自動車および産業用パワー半導体分野におけるドイツの強力な地位を基盤とする、技術的に専門化されたグローバルエコシステムの一角を占めている。EUチップ法は、引き続き官民の資金を地域における製造能力の拡大に振り向けているが、世界のウェハー生産量に占める欧州のシェアは、アジア太平洋地域に比べて依然として控えめである。
ドイツとフランスは、インテルのマクデブルク・プロジェクト(現在は一時停止中だが中止ではない)や既存の欧州工場における継続的な拡張を含め、地域における半導体製造工場への投資活動の大部分を担っている。一方、英国の貢献は、大量生産よりもチップ設計、化合物半導体研究、および特殊な知的財産開発に重点を置いている。EUレベルの資金援助は、より広範な地域における研究開発および設備供給活動を引き続き強化している。
中東・アフリカおよびラテンアメリカの半導体チップエコシステム市場に関する洞察
中東・アフリカ地域は、半導体チップエコシステム市場において、規模は小さいながらも戦略的に重要なシェアを占めており、アラブ首長国連邦とサウジアラビアは、より広範な経済多角化戦略の一環として、チップ設計、AIインフラ、初期段階の製造パートナーシップに国家投資を行っている。同地域におけるその他の成長は、既存の国内製造基盤よりも、各国の技術投資プログラムのペースに大きく左右される。
ラテンアメリカは、このエコシステムにとってまだ初期段階の市場であり、ブラジルは既存の電子機器組立基盤と半導体設計インセンティブへの関心の高まりから、最も活発な動きを見せている。アルゼンチン、メキシコ、コロンビアは、より先進的な市場の動向に追随しており、メキシコの役割は主に電子機器組立と、北米のサプライチェーンと連携したバックエンドパッケージングに集中している。
市場動向
成長促進要因:AIインフラの構築と政府支援による製造業への投資が普及を後押し
持続的なAIインフラ構築は、エコシステム全体への投資増加の最も明確な原動力の一つであり、ハイパースケールクラウドプロバイダーやAI開発者は、GPU、AIアクセラレータ、そしてそれらを支えるために必要な高帯域幅メモリや高度なパッケージング能力に、年間数百億ドルを投じている。この需要は、自動車、産業オートメーション、コネクテッドデバイスなど、より広範なデジタル化によってさらに強化されており、AI固有の需要プール以外でも、各分野で単位あたりのチップ搭載量が徐々に増加している。
政府支援による製造業投資は、もう一つの大きな推進力となっている。米国のCHIPS法、EUのCHIPS法、インドの半導体ミッション、そして日本と韓国の同様のプログラムが、民間投資と並行して公的資金を投入し、国内製造能力の拡大に取り組んでいる。TSMC、サムスン、インテルが2026年までの米国における投資コミットメントを拡大し続ける意向を示しているのは、こうした政策支援が、一時的なインセンティブ主導の事業拡大にとどまらず、持続的な収益を生み出す国内顧客基盤の構築につながるという確信が高まっていることを反映している。
制約:資本集約度と地政学的な輸出規制により、短期的な柔軟性が制限される。
最先端の半導体製造工場建設における莫大な資本集約度は、依然として大きな制約となっている。高度なロジック半導体工場1基を量産体制に移行させるには、数百億ドルもの費用と数年の歳月を要するため、TSMC、インテル、サムスンなどのCHIPS法に基づく主要プロジェクトは、当初発表されたスケジュールから2~3年遅れている。こうした建設および量産開始までの長期化は、政府の補助金予算と、投資に対するリターンを注視する投資家の忍耐力の両方に負担をかけている。
地政学的な輸出規制と供給集中も依然として根本的な制約要因であり、高度なリソグラフィ装置やAIチップの特定の市場への輸出制限によって、企業が販売、調達、製造できる場所が絶えず変化している。世界のファウンドリ売上高の約70%が、主に1つの地域で事業を展開する1社に集中しているため、より広範なエコシステムは、その集中地点におけるあらゆる混乱に対して構造的に脆弱な状態にある。
機会:高度なパッケージングとエッジAIシリコンが新たな成長の道を開く
高度なパッケージングとチップレットベースの設計は、近い将来に真の商業的機会をもたらすものであり、チップメーカーは、すべての機能を単一の最先端モノリシックダイ上に製造するのではなく、異なるプロセスノードの特殊なダイを単一のパッケージに組み合わせることができるようになる。チップ・オン・ウェーハ・オン・サブストレートやハイブリッドボンディングなど、高度なパッケージング能力を強力に構築するOSATプロバイダーやファウンドリは、このアプローチがAIアクセラレータや高性能コンピューティングチップの標準的な手法となるにつれて、圧倒的な価値を獲得できる立場にある。
エッジAIと車載用半導体は、2つ目の大きなビジネスチャンスとなります。スマートフォン、PC、車両におけるデバイス内AI処理の普及に伴い、従来世代のデバイスに比べて単位あたりのチップ搭載量が大幅に増加するからです。車載用パワー半導体、センサー、エッジAI用シリコンの分野で確固たる地位を築いている企業は、データセンター特有のAI投資サイクルとは無関係に、電気自動車や自動運転車の台数増加に伴って収益を拡大できる立場にあります。
最近の動向:
-
2026年半ば:TSMCはアリゾナ州の事業にさらに1,000億米ドルを投資することを表明し、米国への投資総額は2,650億米ドルに達した。これは米国史上最大の単一外国直接投資であり、2nm以下のプロセスを実現する半導体工場と高度なパッケージング施設の増設を支援するものである。
-
2026年7月:インテルファウンドリはRAMP-Cプログラムを完了し、米国における先進的な国内半導体製造のための検証済みプロトタイプ、設計支援、およびエコシステムの準備を支援した。
-
2026年6月:NVIDIAとTSMCは、半導体設計および製造全般にわたってAIを応用するため、協業を拡大した。これには、計算リソグラフィ、プロセスシミュレーション、自動欠陥検査、および製造工場の操業最適化が含まれる。
-
2026年2月:サムスンのテキサス州テイラー工場は、建物の躯体工事を完了し、敷地の一部について一時的な使用許可証を取得した。2026年分のHBM4は既に完売したと報じられている。
半導体チップエコシステム企業は以下のとおりです。
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
Intel Corporation
-
SK hynix Inc.
-
Micron Technology, Inc.
-
NVIDIA Corporation
-
Broadcom Inc.
-
Texas Instruments Incorporated
-
GlobalFoundries Inc.
-
United Microelectronics Corporation (UMC)
-
Semiconductor Manufacturing International Corporation (SMIC)
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
ASML Holding N.V.
-
Applied Materials, Inc.
-
Synopsys, Inc.
-
Cadence Design Systems, Inc.
-
Arm Holdings plc
半導体チップエコシステム市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 なぜこの市場が戦略的注目を集めているのか
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概要
2.2 市場絶対額機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 通信方式別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 企業タイプ別市場規模
2.4 地域別市場シェアおよびBPS分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界PESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 材料・設備サプライヤー
3.4.2 チップメーカー(IDM、ファウンドリ、ファブレス)
3.4.3 OSATおよび組立・テストプロバイダー
3.4.4 EDAツールおよびIPプロバイダー
3.4.5 エンドユーザー業界およびシステムインテグレーター
3.5 業界ライフサイクルアセスメント
4. 統計的洞察とトレンドレポート
4.1 エコシステムバリューチェーンと収益分配指標
4.1.1 エコシステムセグメント全体の収益に対する平均研究開発投資の割合(%)
4.1.2 ファウンドリとIDM全体のウェハー開始あたりの平均設備投資額(米ドル)
4.1.3 IPコア、EDA、製造エコシステムプレーヤーの平均粗利益率(%)
4.1.4 ウェハー製造装置(WFE)メーカーの平均営業利益率(%)
4.1.5 先進ノードにおけるチップ設計あたりの平均IPライセンス収益(百万米ドル)
4.2 製造能力と利用率指標
4.2.1 先進ノードと成熟ノード全体の平均グローバルファウンドリ能力利用率(%)
4.2.2 主要ファウンドリあたりの平均月間ウェハー開始能力(ユニット)
4.2.3 平均ウェハーファブ建設コスト(先進ノード施設あたり、10億米ドル)
4.2.4 新規ファブ施設建設から生産開始までの平均市場投入期間(年)
4.2.5 先進ノードにおける平均設備設置から立ち上げまでの期間(月)
4.3 チップ設計および開発指標
4.3.1 先進ノード(5nm、3nm)における平均チップ設計コスト(百万米ドル)
4.3.2 半導体企業における平均EDAツール採用率(ライセンス数/設計者数)
4.3.3 複雑なSoC設計における平均IPコア利用率(%)
4.3.4 平均設計テープアウトから生産立ち上げまでのサイクル期間(月)
4.3.5 先進ノード設計に必要な平均マスク層数
4.4 エンドマーケット浸透率および需要促進要因
4.4.1 エンドマーケット別エコシステム収益シェア(家電製品)自動車、産業、その他)(%)
4.4.2 自動車エコシステムにおける車両1台あたりの平均チップ含有量(米ドル)
4.4.3 エコシステム全体の収益に占める無線通信半導体の平均収益シェア(%)
4.4.4 先進パッケージングソリューション向け特殊材料の平均成長率(%)
4.4.5 IoTおよびエッジコンピューティングアプリケーションからのエコシステム収益シェア(%)
5. 半導体チップエコシステム市場のセグメント別分析と予測(通信方式別、2022年~2035年、金額(10億米ドル))
5.1 概要
5.2 有線通信
5.2.1 主要トレンド
5.2.2 市場規模と予測(2022年~2035年)
5.3 無線通信
6. 半導体チップエコシステム市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
6.1 概要
6.2 家電製品
6.2.1 主要トレンド
6.2.2 市場規模と予測(2022年~2035年)
6.3 自動車
6.4 医療機器
6.5 宇宙衛星
6.6 産業
7. 半導体チップエコシステム市場のセグメント分析と予測、企業タイプ別、2022~2035年、金額(10億米ドル)
7.1 概要
7.2 チップ知的財産(IP)コア
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 電子設計自動化(EDA)ツール
7.4 特殊材料
7.5 ウェハ製造装置(WFE)メーカー
7.6 ファブレスチップ企業
7.7 集積回路メーカー(IDM)
7.8 チップファウンドリ
8. 半導体チップエコシステム市場のセグメント分析と予測(地域別、2022~2035年、金額(10億米ドル))
8.1 概要
8.2 北米
8.2.1 主要トレンド
8.2.2 半導体チップエコシステム市場の規模と予測(通信別、2022~2035年)
8.2.3 半導体チップエコシステム市場の規模と予測(用途別、2022~
2035年) 8.2.4 半導体チップエコシステム市場の規模と予測(企業タイプ別、2022~2035年)
8.2.5 半導体チップエコシステム市場の規模と予測(国別、2022~2035年)
8.2.5.1 米国
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要トレンド
8.3.2 半導体チップエコシステム市場の規模と予測(通信別、2022~2035年) 2022~2035年
8.3.3 半導体チップエコシステム市場規模と予測(用途別、2022~2035年)
8.3.4 半導体チップエコシステム市場規模と予測(企業タイプ別、2022~2035年)
8.3.5 半導体チップエコシステム市場規模と予測(国別、2022~2035年)
8.3.5.1 ドイツ
8.3.5.2 英国
8.3.5.3 フランス
8.3.5.4
イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド 8.3.5.8 その他のヨーロッパ
8.4 アジア太平洋
8.4.1 主要トレンド
8.4.2 半導体チップエコシステム市場規模と予測(通信別、2022~2035年)
8.4.3 半導体チップ8.4.4 半導体チップエコシステム市場規模と予測、
企業タイプ別、2022~2035年
8.4.5 半導体チップエコシステム市場規模と予測、国別、2022~2035年
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国 8.4.5.5
オーストラリア
8.4.5.6 ASEAN諸国 8.4.5.7
その他のアジア太平洋地域
8.5 ラテンアメリカ
8.5.1 主要トレンド
8.5.2 半導体チップエコシステム市場規模と予測、通信別、2022~2035年
8.5.3 半導体チップエコシステム市場規模と予測、用途別、2022~2035年
8.5.4 半導体チップエコシステム市場規模と予測(企業タイプ別、2022~2035年)
8.5.5 半導体チップエコシステム市場規模と予測(国別、2022~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカその他
8.6 中東およびアフリカ
8.6.1 主要トレンド
8.6.2 半導体チップエコシステム市場規模と予測(通信方式別、2022~2035年)
8.6.3 半導体チップエコシステム市場規模と予測(用途別、2022~2035年)
8.6.4 半導体チップエコシステム市場規模と予測(企業タイプ別、2022~2035年)
8.6.5 半導体チップエコシステム市場規模と予測(国別、2022~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 その他の中東・アフリカ地域
9. 競争環境
9.1 主要企業のポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 2025年の市場シェア分析
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業別の製品/サービスの仕様と機能
9.4.2 主要企業別の製品/サービスのヒートマップ
9.4.3 主要企業別のアプリケーションのヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Taiwan Semiconductor Manufacturing Company Limited (TSMC)
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT 分析
9.6.2 Samsung Electronics Co., Ltd.
9.6.3 Intel Corporation
9.6.4 SK hynix Inc.
9.6.5 Micron Technology, Inc.
9.6.6 NVIDIA Corporation
9.6.7 Qualcomm Incorporated
9.6.8 Broadcom Inc.
9.6.9 Texas Instruments Incorporated
9.6.10 GlobalFoundries Inc.
9.6.11 United Microelectronics Corporation (UMC)
9.6.12 Semiconductor Manufacturing International Corporation (SMIC)
9.6.13 ASE Technology Holding Co., Ltd.
9.6.14 Amkor Technology, Inc.
9.6.15 ASML Holding N.V.
9.6.16 Applied Materials, Inc.
9.6.17 Synopsys, Inc.
9.6.18 Cadence Design Systems, Inc.
9.6.19 Arm Holdings plc
10. アナリストの推奨事項
10.1 SNSインサイダー機会マップ
10.2 業界の容易に達成可能な機会の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提案
11.前提条件
12. 免責事項
13. 付録
13.1 表一覧
13.2 図一覧
主要セグメント:
コミュニケーションによって
・有線通信
• 無線通信
申請により
・家電製品
• 自動車
・医療機器
・宇宙衛星
・工業用
企業の種類別
・チップ知的財産(IP)コア
・電子設計自動化(EDA)ツール
・特殊材料
・ウェハー製造装置(WFE)メーカー
・ファブレスチップ企業
・統合デバイスメーカー(IDM)
・半導体製造工場
地域別カバレッジ:
北米
• 私たち
• カナダ
ヨーロッパ
• ドイツ
フランス
• イギリス
イタリア
• スペイン
・ポーランド
ロシア
・その他のヨーロッパ諸国
アジア太平洋地域
• 中国
・台湾
インド
• 日本
・韓国
オーストラリア
・ASEAN諸国
・アジア太平洋地域のその他
中東・アフリカ
• アラブ首長国連邦
• サウジアラビア
• カタール
・南アフリカ
・中東・アフリカのその他の地域
ラテンアメリカ
・ブラジル
・アルゼンチン
• メキシコ
コロンビア
・その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
・詳細なプロセスノードおよび設備投資分析
・クロスセグメント分析(例:企業の種類×用途)
・競合製品のベンチマーク
・鋳造およびパッケージング技術のベンチマーク
・地理的分析
• いずれかの地域におけるその他の国々
• カスタマイズされたデータ表現
・追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント