
尿路上皮癌治療薬市場レポートの範囲と概要:
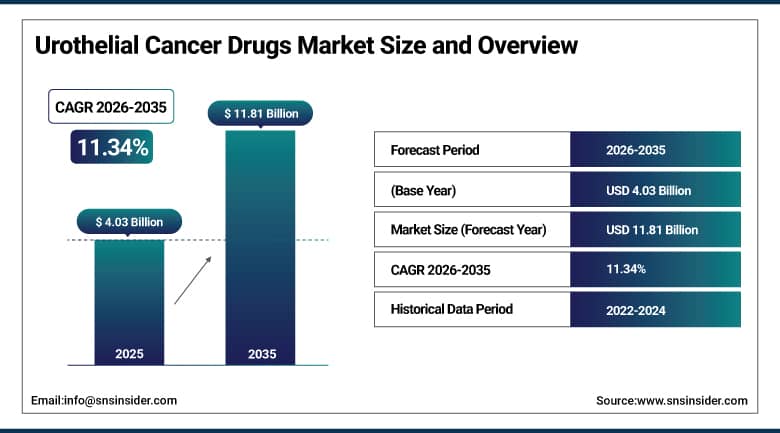
尿路上皮癌治療薬市場は、2025年には40億3000万米ドルと評価され、2035年までに118億1000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.34%で成長すると見込まれています。
尿路上皮癌治療薬市場の成長は、主に疾患発生率の上昇、免疫腫瘍薬の急速な普及、および抗体薬物複合体の規制当局による迅速な承認手続きによって推進されており、開発期間は10年にも及ぶものから3~5年に短縮されています。抗体薬物複合体とチェックポイント阻害剤を組み合わせた併用療法は、第一選択治療の基準を再定義しつつあり、コンパニオン診断検査の拡大に基づいたバイオマーカー誘導プロトコルは、精密医療志向が強まる治療環境において、治療精度を向上させ、生存期間を延長しています。BCG(カルメット・ゲラン桿菌)の供給不足が続く一方で、非筋層浸潤性疾患を標的とした次世代膀胱内投与薬や遺伝子治療の機会も拡大しています。
⮞2025年4月、UroGen Pharma社は、低悪性度上部尿路尿路上皮癌患者におけるJELMYTOの奏効期間に関する約4年間のデータを発表しました。この長期追跡調査は、膀胱温存療法としてのJELMYTOの可能性を裏付けるとともに、持続的な臨床的エビデンスが医師の信頼を高め、専門的な膀胱内治療の普及を促進する上でいかに重要であるかを示しています。
尿路上皮癌治療薬市場に関する詳細情報については、無料サンプルレポートをご請求ください。
尿路上皮癌治療薬市場の動向
-
一次治療における抗体薬物複合体および免疫チェックポイント阻害剤併用療法の採用が増加している。
-
コンパニオン診断検査やリキッドバイオプシー検査の拡大を通じて、バイオマーカーに基づいた治療選択の利用が増加している。
-
画期的治療薬および迅速審査制度の下での抗体薬物複合体の規制上の迅速化の促進。
-
ネクチン-4、トロポニン-2、およびその他の新規抗原クラスを標的としたパイプライン活動を、既存の複合体以外にも拡大する。
-
BCG(バチルス・カルメット・ゲラン)の供給不足が続いているため、次世代の膀胱内治療や遺伝子治療への関心が高まっている。
-
成長著しい大手製薬会社が、FGFR阻害剤およびADCの上市速度を加速させるため、バイオテクノロジー分野の革新企業と提携している。
米国における尿路上皮癌治療薬市場の見通し
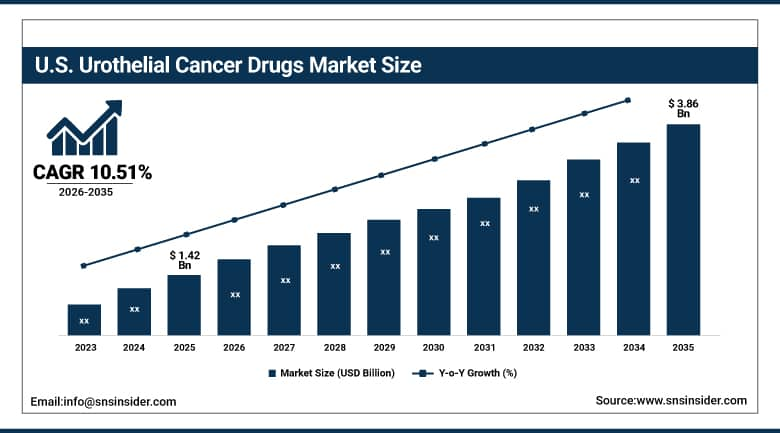
米国の尿路上皮癌治療薬市場は、2025年には14億2000万米ドルと評価され、2035年までに38億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.51%で成長すると見込まれている。
米国の尿路上皮癌治療薬市場は、最先端の癌研究、最新治療法の普及、そして新薬を標準治療に迅速に導入できる効率的な償還制度によって成長を続けています。大学病院や癌研究所は、大規模な臨床開発イニシアチブを継続的に実施しており、これにより進行性尿路上皮癌に対するチェックポイント阻害剤、FGFR阻害剤、抗体薬物複合体のより迅速な導入が促進されています。同時に、大手製薬会社や診断施設も、医薬品イノベーションにおける米国の主導的地位の維持に貢献しています。
⮞2024年1月、米国食品医薬品局(FDA)は、ジョンソン・エンド・ジョンソンのバルバーサに対し、全身療法後にFGFR3遺伝子変異を有する進行性尿路上皮癌の成人患者への使用を正式に承認した。この適応拡大は、バイオマーカー選択型経口標的療法の役割を強化し、米国における精密腫瘍学の普及を促進するものである。
尿路上皮癌治療薬市場のセグメント分析
-
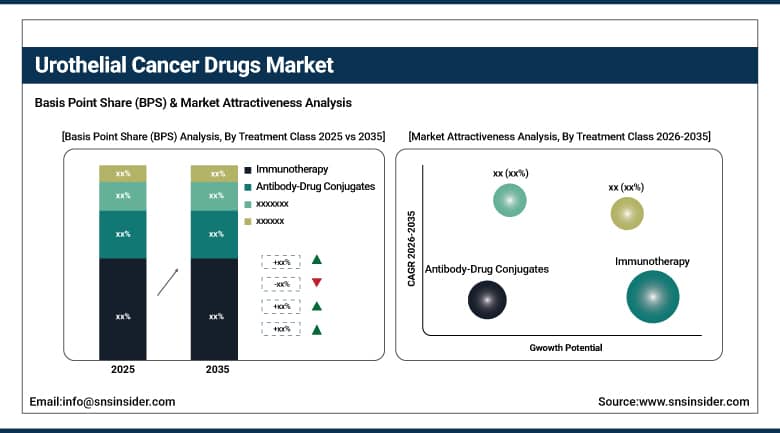
治療クラス別に見ると、免疫療法セグメントが2025年に尿路上皮癌治療薬市場を支配し、約45.02%のシェアを占める一方、抗体薬物複合体セグメントはCAGR約18.21%で最も急速に成長している。
-
癌の種類別に見ると、尿路上皮癌セグメントが2025年には尿路上皮癌治療薬市場を支配し、約87.40%のシェアを占める一方、扁平上皮癌セグメントはCAGR約10.20%で最も急速に成長している。
-
治療ライン別に見ると、尿路上皮癌治療薬市場は、2025年には一次治療セグメントが約56.01%のシェアを占め、一方、維持療法/強化療法セグメントは、年平均成長率(CAGR)約12.66%で最も急速に成長している。
-
がんの病期別に見ると、非筋層浸潤性膀胱がんのセグメントが2025年に尿路上皮がん治療薬市場を支配し、約47.21%のシェアを占める一方、転移性尿路上皮がんのセグメントはCAGR約13.62%で最も急速に成長している。
-
バイオマーカーの状態別に見ると、バイオマーカー未選択セグメントが2025年に尿路上皮癌治療薬市場の約61.68%のシェアを占め、市場を支配している一方、FGFR2/3変異セグメントはCAGR約19.12%で最も急速に成長している。
-
流通チャネル別に見ると、病院薬局セグメントが2025年に尿路上皮癌治療薬市場で約67.44%のシェアを占め、市場を支配している一方、オンライン薬局セグメントは年平均成長率(CAGR)約17.98%で最も急速に成長している。
治療クラス別に見ると、免疫療法が主流であり、抗体薬物複合体が最も急速に成長している。
2025年には、尿路上皮癌治療薬市場は免疫療法が主流となる。PD-1およびPD-L1阻害剤の使用が増加し、現在では進行癌および転移癌の治療の重要な基盤となっているが、単剤療法による奏効率は停滞している。この停滞が続いているため、併用療法が開発され、抗体薬物複合体が癌細胞に対する相乗効果を目的として使用されている。化学療法は、より現代的な生物学的治療の対象とならないシスプラチン適格患者には依然として適用可能である。BCGの不足が続く中、遺伝子治療および化学温熱療法も膀胱内療法として利用されている。
抗体薬物複合体は、未治療の転移性疾患における生存率のベンチマークを塗り替える画期的なデータと、新規抗原、最適化されたリンカー、強化された薬物抗体比を標的とする次世代複合体の幅広いパイプラインによって、最も急速に成長しています。複合体の承認を迅速化する規制当局の支援は、継続的な研究投資に対するベンダーの自信を強めており、薬局や支払機関は、ますます複雑化する複合体ベースの治療法が日常的な腫瘍治療の一部となるにつれて、在庫、償還、および投与プロトコルを適応させています。
⮞2026年5月、米国FDAは、BCG未治療の高リスク非筋層浸潤性膀胱がんの成人患者に対し、アストラゼネカ社のデュルバルマブとBCGの併用療法を承認した。この承認により、既存の膀胱内治療に免疫療法に基づく選択肢が加わり、早期尿路上皮がんの治療における免疫チェックポイント阻害の役割が拡大する。
癌の種類別に見ると、尿路上皮癌が最も多く、扁平上皮癌の増殖速度が最も速い。
2025年の尿路上皮癌治療薬市場は、尿路上皮癌が圧倒的なシェアを占める見込みです。これは、尿路上皮癌が最も一般的な膀胱癌であり、開発済みまたは現在開発中のほぼすべての尿路上皮癌治療薬の主要な対象となっているため、患者数が非常に多いことが理由です。そのため、免疫療法、標的療法、抗体薬物複合体に対する需要が高まっています。製薬業界は、そのビジネスチャンスと満たされていない医療ニーズから、尿路上皮癌に多大な注目を払っています。
扁平上皮癌は最も急速に増加している癌の一つです。この比較的まれな膀胱癌の存在に対する認識の高まりと、病態に基づいた個別化治療オプションの開発に対する科学的な関心の高まりにより、進歩が見られ始めています。分子生物学の進歩と疾患の病因に関する理解の深化により、この特定の癌サブタイプに対する新しい治療法への道が開かれつつあり、膀胱の炎症や感染症が多発する地域でこの癌サブタイプの罹患率が増加していることが、この動きを後押ししています。
⮞2026年6月、Urologia Internationalis誌に掲載された研究では、組織学的変異を有する転移性尿路上皮癌における免疫チェックポイント阻害剤と化学療法の治療成績が検討された。この解析には扁平上皮癌およびその他の組織学的変異を有する患者が含まれており、治療特異的なデータが比較的限られている疾患サブグループに関する臨床的エビデンスが新たに加わった。
治療ライン別に見ると、第一選択治療が圧倒的に多く、維持療法/強化療法が最も急速に成長している。
2025年の尿路上皮癌治療薬市場は、第一選択療法が圧倒的なシェアを占め、患者の予後を左右する初期治療選択の経済的・臨床的重要性を改めて示すものとなるでしょう。チェックポイント阻害剤は、この段階の多くの適格患者においてシスプラチンベースの化学療法に取って代わり、抗体薬物複合体とチェックポイント阻害剤を組み合わせた併用療法は、新たに診断された進行癌に対する最良の治療法をますます再定義しつつあり、第一選択療法への支出がカテゴリー全体の収益の最大の構成要素となることを確固たるものにしています。
維持療法および強化療法は、初期治療後の無増悪生存期間を求める臨床医や支払者にとって長期的なメリットがあるため、最も急速に拡大している治療法です。導入療法後の継続療法に関する実臨床データが増加するにつれ、治療の処方方法も変化しています。二次治療および三次治療は、耐性が生じる部位であり、抗体薬物複合体や標的阻害剤が化学療法よりも優れていることを示すために用いられるため、依然として重要です。
⮞2025年11月、米国FDAは、シスプラチン不適応の筋層浸潤性膀胱がん患者に対し、膀胱全摘術前後のペムブロリズマブとエンホルツマブ ベドチンの併用療法を承認した。この決定により、対象となる患者に対する手術前後の新たな治療選択肢が確立され、併用全身療法の適用範囲が、これまで確立されていた進行期疾患の枠を超えて拡大された。
癌の病期別に見ると、非筋層浸潤性膀胱癌が最も多く、転移性尿路上皮癌が最も急速に増加している。
2025年の尿路上皮癌治療薬市場は、非筋層浸潤性膀胱癌が圧倒的なシェアを占めると予測されています。これは、膀胱癌の高い罹患率と、数十年にわたり確立されてきた膀胱内治療プロトコルが、現在も標準的な治療法として用いられていることに起因します。膀胱温存療法に関する最近の規制当局の承認は、BCG(カルメット・ゲラン桿菌)に反応しない患者に有意義な代替治療選択肢を提供し、従来の膀胱内治療レジメンが、この段階で新たに診断された患者の大多数にとって依然として治療の根幹となっている状況下でも、継続的な治療革新を支えるものとなっています。
転移性尿路上皮癌は最も急速に増加しており、新たな全身療法薬は、従来の治療法を使い果たした進行期患者における満たされていないニーズに応えるべく開発が進められています。筋層浸潤性尿路上皮癌に対する周術期免疫療法は、手術中心の治療パラダイムを刷新しつつあり、病期別の管理の複雑化に伴い、患者がますます個別化された病期に応じた治療経路を進むにつれて、利用可能な治療選択肢は継続的に多様化しています。
⮞2026年1月、サウジアラビア食品医薬品局は、BCG療法に反応しない高リスクの非筋層浸潤性膀胱がん(上皮内癌を含む)の成人患者に対し、ImmunityBio社のAnktivaとBCGの併用療法を条件付きで承認した。この決定により、BCG療法への反応が不十分で治療選択肢が限られている患者にとって、膀胱温存治療の選択肢が加わることになる。
バイオマーカーの状態別に見ると、バイオマーカー未選択が優勢で、FGFR2/3変異が最も急速に増加している。
バイオマーカー非選択集団は、2025年も尿路上皮癌治療薬市場において支配的な地位を維持し、多くの環境でゲノムプロファイリングが日常的に行われていないにもかかわらず、幅広い適用性を持つ薬剤が引き続き使用されることを示しています。PD-L1高発現サブポピュレーションは引き続きチェックポイント阻害療法を好む一方、ネクチン-4およびHER2の発現率の上昇はADC療法の適合性を高めています。
FGFR2/3変異腫瘍は、標的阻害剤がこれらの特定の遺伝子変異を有する患者に対する臨床的利益を確固たるものにするにつれて、最も急速に増加しています。液体生検を通じて提供されることが増えている包括的なゲノムプロファイリングは、地域のがん診療における精密医療への障壁を低くしており、分子層別化が日常的になるにつれて、バイオマーカーで定義されたサブグループがカテゴリー全体の収益のより大きな割合を占めることが予想され、診断会社と製薬会社の両方で検査と治療のバンドル戦略を促進するインセンティブとなっています。
⮞2026年5月、米国FDAは、膀胱全摘術後に循環腫瘍DNA分子残存疾患を有する筋層浸潤性膀胱がん患者に対する補助療法として、アテゾリズマブを承認した。また、FDAはコンパニオン診断薬としてNatera社のSignatera CDxも承認し、術後治療の患者選定における分子残存疾患検査の役割を強化した。
流通チャネル別に見ると、病院薬局が圧倒的に多く、オンライン薬局が最も急速に成長している。
2025年の尿路上皮癌治療薬市場は、病院薬局が圧倒的なシェアを占めると予測されています。これは、臨床現場以外では安全に投与できない複雑な生物学的療法において、集中的な点滴投与が求められることを反映したものです。専門クリニックは、入院患者への対応に加え、外来患者へのサービス提供も強化しており、長期にわたる薬物療法を受けている患者に対し、連携のとれた患者ケアと医薬品安全性監視サービスを提供しています。同時に、点滴投与による治療レジメンが主流であるため、病院からの調達がこのカテゴリー全体の販売量の大部分を占め続けています。
オンライン薬局は、経口標的薬の宅配サービスや、頻繁な対面受診の負担を軽減する費用対効果の高い流通チャネルを好む支払者側の傾向に支えられ、最も急速に成長している。服薬遵守状況や副作用をリアルタイムでモニタリングするデジタルヘルス・オーバーレイは、支払者側の支持を得つつあり、尿路上皮がん治療において、遠隔調剤に適した経口自己投与製剤への移行が進むにつれ、テクノロジーを活用した流通チャネルはさらなる優位性を獲得している。
地域分析
北米尿路上皮癌治療薬市場の洞察
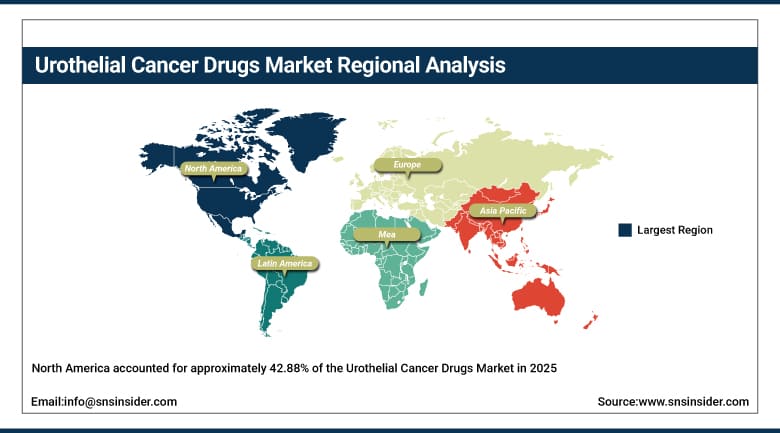
2025年には、北米が尿路上皮癌治療薬市場の約42.88%を占め、全地域の中で最大のシェアを獲得しました。これは、強固な償還制度、充実した臨床試験インフラ、そして画期的な治療法指定の早期導入といった利点によるものです。米国市場の発展は、メディケア政策の更新と民間保険会社の連携に密接に関係しており、どちらも生存率の向上を実証できる価値に基づく契約をますます重視する傾向にあります。一方、大学病院や癌研究所は、新しい治療法を標準治療に迅速に導入するための大規模な臨床開発プログラムを引き続き支援しています。
カナダの州政府資金による医療制度は、共同調達を交渉することで、予測可能な利用を促進しているが、交渉価格は米国の定価とは大きく異なっている。メキシコとの国境を越えた治療の流れは、国境沿いの州における患者のアクセスを補完しており、これらの州の腫瘍センターは、国内では必ずしも利用できない専門的な点滴治療を提供している。地域全体に大手製薬会社や専門がんセンターが存在することで、北米は世界の尿路上皮がん治療市場における競争力をさらに強化し続けている。
⮞2026年5月、米国FDAは、膀胱全摘術後に循環腫瘍DNA分子残存病変が検出可能な筋層浸潤性膀胱がん患者の一部に対し、アテゾリズマブを承認した。この承認は、コンパニオン診断薬の認可と併せて、術後治療の意思決定への分子検査の統合を促進し、米国市場における精密腫瘍学の普及を強化するものである。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州尿路上皮癌治療薬市場の動向
欧州地域では、洗練された体系的なアプローチが採用されており、欧州医薬品庁(EMA)が各国における製品承認や医療技術評価に関与し、患者の医薬品アクセスを確保している。ドイツの診断群分類に基づく支払い制度改革、英国の癌治療薬基金、フランスの早期アクセスプログラムは、欧州の主要市場の大半で価格交渉が厳しく行われているにもかかわらず、革新的な治療法の市場導入を加速させる役割を果たしている。ドイツ市場は、発達した医療制度と強固な臨床試験ネットワークにより、製薬会社が新薬の試験を行う場として、この地域で最も強力な市場となっている。
英国国民保健サービス(NHS)は、個別化医療とバイオマーカーを用いた治療を日常診療に導入し続けており、南欧諸国の市場は依然として財政難に直面しているものの、それによる既存需要の消失には至っていない。こうした状況を踏まえ、同地域の医薬品戦略に関する共同評価は、将来の治療薬上市におけるエビデンス要件の簡素化につながる機会となるだろう。
⮞2026年1月、ドイツ連邦合同委員会(G-BA)は、切除可能な筋層浸潤性膀胱癌の術前補助療法および術後補助療法として、ゲムシタビンおよびシスプラチンとの併用によるデュルバルマブの使用に関する便益評価を完了し、決議を発出した。この決定は、周術期尿路上皮癌治療におけるドイツの医療費償還および医療技術評価プロセスにおいて重要な一歩となる。
アジア太平洋地域の尿路上皮癌治療薬市場の動向
アジア太平洋地域は、尿路上皮癌治療薬市場において最も急速に成長している地域であり、各国の癌対策計画、保険適用範囲の拡大、人口の多い国々における診断普及率の向上などを背景に、2026年から2035年にかけて年平均成長率(CAGR)約12.11%で拡大すると予測されています。中国の数量ベースの調達政策は、イノベーションを阻害することなく価格を抑制することを目的としており、最近の先進的な尿路上皮癌治療薬の承認は、膨大な患者数に対する治療選択肢の拡大に対する中国の強い意志を裏付けています。
日本では、最先端の研究能力と、新しい治療法をいち早く取り入れる訓練された医療従事者の存在により、がん治療における革新的な技術評価が加速している。インドでは、患者と製薬会社との連携を通じて標的経口療法を取り入れた、進化を続ける二重医療提供システムが構築されつつある。一方、オーストラリアと韓国は、地域格差が存在するにもかかわらず、強力な臨床登録制度を活用して新しい治療法を迅速に承認している。
⮞2026年7月、アステラス製薬は、筋層浸潤性膀胱がんの成人患者に対する術前補助療法および術後補助療法として、PADCEVとKEYTRUDAの併用療法に関する申請が中国国家薬品監督管理局に受理されたことを発表しました。この申請はシスプラチン投与の適否に関わらず患者を対象としており、規制当局の審査を経て、周術期併用療法へのアクセスが拡大する可能性があります。
中東・アフリカおよびラテンアメリカにおける尿路上皮癌治療薬市場の洞察
中東・アフリカ地域は、尿路上皮癌治療薬市場において、規模は小さいながらも成長を続ける地域であり、サウジアラビアやアラブ首長国連邦などのGCC諸国が市場を牽引しています。これらの国々では、医療インフラの改善と癌治療プログラムへの政府投資の増加により、先進的な癌治療へのアクセスが着実に拡大しています。南アフリカは、比較的発達した民間医療セクターを通じて、アフリカ大陸全体の需要を支えていますが、コンパニオン診断検査へのアクセスが限られていることが、この地域の多くの地域でバイオマーカーに基づいた治療の普及を阻む構造的な障壁となっています。
ラテンアメリカでは、ブラジルとアルゼンチンの医療機関が高度な尿路上皮癌治療へのアクセスを拡大するとともに、政府による腫瘍学インフラへの投資が増加しており、発展が見られている。ブラジルは、比較的発達した医薬品流通ネットワークと拡大する民間部門の腫瘍学能力に支えられ、この地域で最大の市場となっている。一方、この地域の他の公衆衛生システムでは予算の制約から、より新しく高価な生物学的療法よりも、確立された化学療法レジメンが引き続き優先されている。
⮞2026年7月、アラブ首長国連邦は、BCG療法に反応しない非筋層浸潤性膀胱がんに対する、ImmunityBio社のAnktivaとBCGの併用療法の販売承認を付与しました。この承認は、乳頭状腫瘍の有無にかかわらず上皮内癌、および乳頭状疾患のみを対象としており、アラブ首長国連邦における新たな膀胱内治療の選択肢を拡大するものです。
市場の動向
成長要因:疾病発生率の上昇と免疫腫瘍学の普及
尿路上皮癌治療薬市場の成長は、主に尿路上皮癌の世界的な罹患率の上昇に起因しています。尿路上皮癌は高所得国における主要な悪性腫瘍の一つであり、環境発がん物質への曝露や高齢化に伴い、新興国においても患者層が拡大し、罹患率が加速しています。膀胱鏡検査へのアクセス拡大により、新規治療薬の対象となる患者層が拡大する一方、医療制度における泌尿器腫瘍専門センターへの投資により、診断から治療までの期間が短縮され、市場全体の需要がさらに拡大しています。
免疫チェックポイント阻害剤が第一選択の標準治療として広く採用されていることも、さらなる重要な推進力となっています。チェックポイント阻害剤は、複数の疾患ステージにわたる幅広い第一選択薬としての承認を獲得し、適格な患者集団においてシスプラチンベースの化学療法に取って代わっています。抗体薬物複合体とチェックポイント阻害剤を組み合わせた併用療法は、最良の診療方法を再定義し、カテゴリー全体の収益を増大させています。また、PD-L1発現と腫瘍変異負荷を活用する進化するバイオマーカーアルゴリズムは、患者選択を洗練させ、治療を受けた患者集団全体の奏効率を高め続けています。
⮞2026年7月、米国FDAは、筋層浸潤性膀胱がんに対する術前補助療法および術後補助療法として、ペムブロリズマブとエンホルツマブ ベドチンの併用療法の適用範囲を、シスプラチンベースの化学療法に適格で膀胱全摘術の適応となる患者に拡大した。この決定は、無イベント生存率および全生存率の改善を示す第3相臨床試験の良好な結果を受けてのものであり、併用療法をより早期の治療段階へと移行させる根拠となった。
制約事項:高額な治療費と免疫関連の有害事象
先進国では、併用療法にかかる年間治療費は患者一人当たり6桁の金額を超える場合があり、医療費負担を増大させるとともに、厳格な事前承認手続きが治療の普及を阻害している。高度に専門化された点滴設備と集中的なモニタリング要件は間接費を押し上げ、新興国では、より効果的な治療法に対する臨床需要が高まっているにもかかわらず、保険適用範囲の制限が依然として普及を妨げている。
免疫系の有害反応は、また別の重要な障壁となる。チェックポイント阻害療法は自己免疫毒性を引き起こし、多くの患者で治療中止に至る。さらに、治療期間の短縮と収益の減少にもつながる。複数の臓器が関与し、様々な専門分野の医師の協力が必要となる場合、治療はより複雑かつ高額になる。こうした有害反応を予測するバイオマーカーが存在しないことは、医師の自信を低下させ、特に資源の限られた医療機関にとって治療計画の策定を困難にする。
機会:精密腫瘍学およびバイオマーカー主導型創薬
精密医療は、分子診断の進歩により、尿路上皮癌治療薬市場に大きな可能性を秘めています。分子診断の進歩により、医療従事者は尿路上皮癌に関連する特有の遺伝子変異を特定し、標的療法を提供できるようになります。多くの製薬会社は、治療効率を高めつつ、ますます多様化する分子サブタイプの中から患者を選定するコンパニオン診断ツールやバイオマーカーに基づく医薬品の開発に注力しています。
医療制度の発展に伴い、これまで未開拓だった地域でもより優れた癌治療法が利用可能になりつつあるため、新たな市場の出現は大きなビジネスチャンスとなっています。バイオテクノロジー企業、製薬会社、研究機関の連携は、イノベーションと商業化のプロセスを急速に加速させており、低侵襲治療への関心の高まり、臨床試験数の増加、医療従事者と患者の間での個別化医療への意識向上などが、この傾向をさらに後押ししています。
⮞2026年8月、第一三共は、高リスク筋層浸潤性尿路上皮癌患者に対する補助療法として、TROP2を標的とする抗体薬物複合体であるダトポタマブ・デルクステカンを評価する第3相臨床試験「TROPION-Urothelial04」を開始しました。本試験では、単剤療法と併用療法の両方を評価しており、既存のネクチン4ベースの治療法にとどまらず、抗原を標的とする抗体薬物複合体の開発の可能性を示しています。
最近の動向:
-
2024年、アステラス製薬は、進行性尿路上皮がんのプラチナ製剤適応患者に対する第一選択療法として、PADCEVとKEYTRUDAの併用療法について欧州委員会の承認を取得しました。
-
2024年、ノバルティスはドイツのバイオテクノロジー企業MorphoSysを買収し、ARID1A変異を有する子宮内膜がん、尿路上皮がん、卵巣がん、その他の癌を標的とする臨床段階の候補薬を追加することで、腫瘍治療薬のパイプラインを拡大した。
-
2024年、ImmunityBioはOberland Capitalとの戦略的パートナーシップを締結し、商業化と規制当局への申請を加速させるため、3億2000万米ドルの資金調達と株式投資を確保した。
-
2023年、シーゲン社は、局所進行性または転移性尿路上皮癌の成人患者を対象としたエンホルツマブベドチンとペムブロリズマブの併用療法について、FDAの迅速承認を取得し、併用療法の進歩に貢献した。
尿路上皮癌治療薬市場の主要企業
-
AstraZeneca PLC
-
Novartis AG
-
GSK plc
-
Sanofi SA
-
Eisai Co., Ltd.
-
Astellas Pharma Inc.
-
UroGen Pharma Ltd.
-
Pfizer Inc.
-
Seagen Inc.
-
Johnson & Johnson (Janssen Biotech, Inc.)
-
Gilead Sciences, Inc.
-
ImmunityBio, Inc.
-
CG Oncology, Inc.
-
QED Therapeutics, Inc.
-
BeiGene Ltd.
-
Mirati Therapeutics, Inc.
-
Astellas Pharma US, Inc.
尿路上皮癌治療薬市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 治療クラス別市場規模
2.3.2 がんの種類別市場規模
2.3.3 治療ライン別市場規模
2.3.4 がんの病期別市場規模
2.3.5 バイオマーカーの状態別市場規模
2.3.6 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. APIおよび原材料サプライヤー
3.4.2. 医薬品製造業者および医薬品受託製造機関
3.4.3. 販売業者、専門薬局および医療提供者
3.4.4. 病院、専門クリニックおよびエンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 疾病発生率および治療量に関する指標
4.1.1 世界の尿路上皮癌の発生率と有病率の統計
4.1.2 膀胱癌の病期別診断分布
4.1.3 治療開始率と進行率
4.1.4 再発率と生存率のベンチマーク
4.2 薬剤の採用と利用に関する統計
4.2.1 尿路上皮癌治療薬の処方量
4.2.2 免疫療法および標的療法の採用率
4.2.3 抗体薬物複合体の利用指標
4.2.4 膀胱内投与療法の統計
4.3 臨床結果およびパフォーマンスのベンチマーク
4.3.1 全生存期間および無増悪生存期間のベンチマーク
4.3.2 治療クラス別の客観的奏効率
4.3.3 有害事象および治療中止率
4.3.4 生活の質および患者報告アウトカム指標
4.4 バイオマーカー検査と精密医療の統計
4.4.1 FGFR2/3変異検査と陽性率
4.4.2 PD-L1発現検査と有病率統計
4.4.3 ネクチン-4およびHER2バイオマーカー検査の導入状況
4.4.4 バイオマーカー誘導型治療選択指標
4.5 運営経済性およびコスト指標
4.5.1 治療レジメンあたりの平均コスト
4.5.2 薬剤の入手と償還に関する統計
4.5.3 質調整生存年(QALY)あたりのコストベンチマーク
4.5.4 自己負担額と患者支援プログラムの指標
4.6 規制、品質、イノベーションに関する指標
4.6.1 規制当局の承認および製品認可
4.6.2 臨床試験活動およびパイプライン開発指標
4.6.3 特許出願および技術開発活動
4.6.4 製品発売および適応拡大統計
5. 尿路上皮癌治療薬市場のセグメント別分析と予測(治療クラス別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 化学療法
5.2.1 主要動向
5.2.2 市場規模と予測(2022年~2035年)
5.3 免疫療法
5.4 標的療法
5.5 抗体薬物複合体
5.6 膀胱内療法
6. 尿路上皮癌治療薬市場のセグメント別分析と予測(癌の種類別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 尿路上皮癌
6.2.1 主要動向
6.2.2 市場規模と予測(2022年~2035年)
6.3 扁平上皮癌
6.4 腺癌
7. 尿路上皮癌治療薬市場のセグメント別分析と予測(治療ライン別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 ファーストライン
7.2.1 主要トレンド
7.2.2 市場規模と予測(2022年~2035年)
7.3 保守/統合
7.4 セカンドライン
7.5 サードライン以降
8. 尿路上皮癌治療薬市場のセグメント別分析と予測(癌の病期別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 非筋層浸潤性膀胱癌
8.2.1 主要動向
8.2.2 市場規模と予測(2022年~2035年)
8.3 筋層浸潤性膀胱癌
8.4 転移性尿路上皮癌
9. 尿路上皮癌治療薬市場のセグメント別分析と予測(バイオマーカー別、2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 FGFR2/3変異
9.2.1 主要トレンド
9.2.2 市場規模と予測、2022~2035年
9.3 PD-L1高発現
9.4 ネクチン-4高発現
9.5 HER2陽性
9.6 バイオマーカー未選択
10. 尿路上皮癌治療薬市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、金額(10億米ドル))
10.1 はじめに
10.2 病院薬局
10.2.1 主な動向
10.2.2 市場規模と予測(2022年~2035年)
10.3 専門クリニック
10.4 オンライン薬局
11. 尿路上皮癌治療薬市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
11.1 はじめに
11.2 北米
11.2.1 主要なトレンド
11.2.2 尿路上皮癌治療薬市場規模および予測(治療クラス別、2022年~2035年)
11.2.3 尿路上皮癌治療薬市場規模および予測(癌の種類別、2022年~2035年)
11.2.4 尿路上皮癌治療薬市場規模および予測(治療ライン別、2022年~2035年)
11.2.5 尿路上皮癌治療薬市場規模および予測(癌病期別、2022年~2035年)
11.2.6 尿路上皮癌治療薬市場規模および予測(バイオマーカー別、2022年~2035年)
11.2.7 尿路上皮癌治療薬市場規模および予測(流通チャネル別、2022年~2035年)
11.2.8 尿路上皮癌治療薬市場規模と予測(国別、2022年~2035年)
11.2.8.1 USA
11.2.8.2 カナダ
11.3 ヨーロッパ
11.3.1 主要なトレンド
11.3.2 尿路上皮癌治療薬市場規模および予測(治療クラス別、2022年~2035年)
11.3.3 尿路上皮癌治療薬市場規模および予測(癌の種類別、2022年~2035年)
11.3.4 尿路上皮癌治療薬市場規模および予測(治療ライン別、2022年~2035年)
11.3.5 尿路上皮癌治療薬市場規模および予測(癌病期別、2022年~2035年)
11.3.6 尿路上皮癌治療薬市場規模および予測(バイオマーカー別、2022年~2035年)
11.3.7 尿路上皮癌治療薬市場規模と予測(流通チャネル別、2022年~2035年)
11.3.8 尿路上皮癌治療薬市場規模と予測(国別、2022年~2035年)
11.3.8.1 ドイツ
11.3.8.2 イギリス
11.3.8.3 フランス
11.3.8.4 イタリア
11.3.8.5 スペイン
11.3.8.6 ロシア
11.3.8.7 ポーランド
11.3.8.8 その他のヨーロッパ諸国
11.4 アジア太平洋
11.4.1 主要なトレンド
11.4.2 尿路上皮癌治療薬市場規模および予測(治療クラス別、2022年~2035年)
11.4.3 尿路上皮癌治療薬市場規模および予測(癌の種類別、2022年~2035年)
11.4.4 尿路上皮癌治療薬市場規模および予測(治療ライン別、2022年~2035年)
11.4.5 尿路上皮癌治療薬市場規模および予測(癌病期別、2022年~2035年)
11.4.6 尿路上皮癌治療薬市場規模および予測(バイオマーカー別、2022年~2035年)
11.4.7 尿路上皮癌治療薬市場規模および予測(流通チャネル別、2022年~2035年)
11.4.8 尿路上皮癌治療薬市場規模と予測(国別、2022年~2035年)
11.4.8.1 中国
11.4.8.2 インド
11.4.8.3 日本
11.4.8.4 韓国
11.4.8.5 オーストラリア
11.4.8.6 ASEAN諸国
11.4.8.7 アジア太平洋地域のその他
11.5 ラテンアメリカ
11.5.1 主要なトレンド
11.5.2 尿路上皮癌治療薬市場規模および予測(治療クラス別、2022年~2035年)
11.5.3 尿路上皮癌治療薬市場規模および予測(癌の種類別、2022年~2035年)
11.5.4 尿路上皮癌治療薬市場規模および予測(治療ライン別、2022年~2035年)
11.5.5 尿路上皮癌治療薬市場規模と予測(癌病期別、2022年~2035年)
11.5.6 尿路上皮癌治療薬市場規模および予測(バイオマーカー別、2022年~2035年)
11.5.7 尿路上皮癌治療薬市場規模と予測(流通チャネル別、2022年~2035年)
11.5.8 尿路上皮癌治療薬市場規模と予測(国別、2022年~2035年)
11.5.8.1 ブラジル
11.5.8.2 アルゼンチン
11.5.8.3 メキシコ
11.5.8.4 コロンビア
11.5.8.5 ラテンアメリカのその他の地域
11.6 中東・アフリカ
11.6.1 主要なトレンド
11.6.2 尿路上皮癌治療薬市場規模および予測(治療クラス別、2022年~2035年)
11.6.3 尿路上皮癌治療薬市場規模および予測(癌の種類別、2022年~2035年)
11.6.4 尿路上皮癌治療薬市場規模および予測(治療ライン別、2022年~2035年)
11.6.5 尿路上皮癌治療薬市場規模および予測(癌病期別、2022年~2035年)
11.6.6 尿路上皮癌治療薬市場規模および予測(バイオマーカー別、2022年~2035年)
11.6.7 尿路上皮癌治療薬市場規模および予測(流通チャネル別、2022年~2035年)
11.6.8 尿路上皮癌治療薬市場規模と予測(国別、2022年~2035年)
11.6.8.1 アラブ首長国連邦
11.6.8.2 サウジアラビア
11.6.8.3 カタール
11.6.8.4 南アフリカ
11.6.8.5 中東およびアフリカのその他の地域
12. 競争環境
12.1 主要プレーヤーのポジショニング
12.2 競争動向
12.2.1 2022年~2026年の年間戦略と開発
12.3 市場シェア分析、2025年
12.4 製品/サービスおよびアプリケーションのベンチマーク
12.4.1 主要企業による製品/サービスの仕様と特徴
12.4.2 主要企業別製品/サービスヒートマップ
12.4.3 主要プレーヤー別アプリケーションヒートマップ
12.5 業界のスタートアップとイノベーションの状況
12.6 主要企業プロファイル
12.6.1 Merck & Co., Inc.
12.6.1.1 会社概要と概要
12.6.1.2 製品/サービスポートフォリオ
12.6.1.3 主要企業の財務情報
12.6.1.4 地理的プレゼンス
12.6.1.5 SWOT分析
12.6.2 F. Hoffmann-La Roche AG
12.6.3 Bristol-Myers Squibb Company
12.6.4 AstraZeneca PLC
12.6.5 Novartis AG
12.6.6 GSK plc
12.6.7 Sanofi SA
12.6.8 Eisai Co., Ltd.
12.6.9 Astellas Pharma Inc.
12.6.10 UroGen Pharma Ltd.
12.6.11 Pfizer Inc.
12.6.12 Seagen Inc.
12.6.13 Johnson & Johnson (Janssen Biotech, Inc.)
12.6.14 Gilead Sciences, Inc.
12.6.15 ImmunityBio, Inc.
12.6.16 CG Oncology, Inc.
12.6.17 QED Therapeutics, Inc.
12.6.18 BeiGene Ltd.
12.6.19 Mirati Therapeutics, Inc.
12.6.20 Astellas Pharma US, Inc.
13. アナリストの推奨事項
13.1 SNSインサイダー向け機会マップ
13.2 業界における容易に達成可能な課題の評価
13.3 市場参入と成長戦略
13.4 アナリストの見解と市場成長に関する提言
14. 前提条件
15. 免責事項
16. 付録
16.1 表一覧
16.2 図一覧
主要なセグメンテーション:
治療クラス別
-
化学療法
-
免疫療法
-
標的療法
-
抗体薬物複合体
-
膀胱内治療
がんの種類別
-
尿路上皮癌
-
扁平上皮癌
-
腺癌
治療ライン別
-
1行目
-
メンテナンス/統合
-
2行目
-
サードライン&ビヨンド
がんの病期別
-
非筋層浸潤性膀胱がん
-
筋層浸潤性膀胱がん
-
転移性尿路上皮癌
バイオマーカーの状態別
-
FGFR2/3変更済み
-
PD-L1高発現
-
ネクチン4の高発現
-
HER2陽性
-
バイオマーカー(未選択)
配信チャネル別
-
病院薬局
-
専門クリニック
-
オンライン薬局
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
