データセンターストレージ市場レポートの範囲と概要:
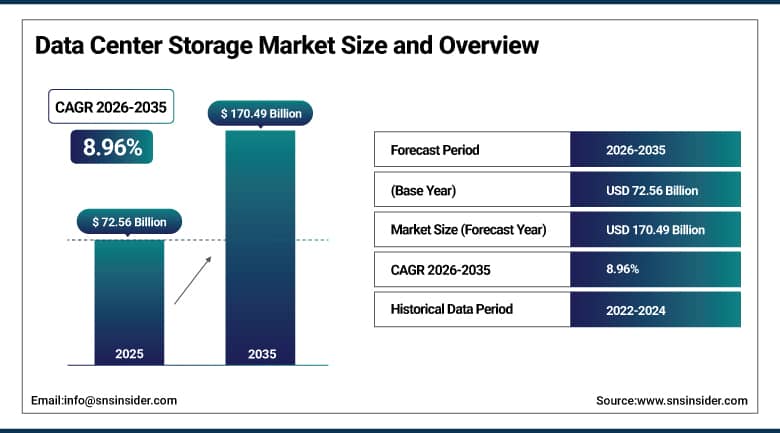
世界のデータセンターストレージ市場規模は、2025年には725億6000万米ドルと評価され、2035年までに1704億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.96%で成長すると見込まれています。
データセンターストレージ市場の成長は、クラウドコンピューティングの急速な普及、企業データの増加、そして拡張性と高性能を備えたストレージインフラストラクチャへの需要の高まりによって促進されています。人工知能、機械学習、ビッグデータ分析、仮想化技術の利用拡大は、より大容量で高速なデータアクセスと信頼性の向上を実現した高度なストレージソリューションへの需要を高めています。ハイパースケールデータセンター、エッジコンピューティングインフラストラクチャ、ハイブリッドクラウド環境の導入拡大は、SSD、HDD、オールフラッシュストレージ、ソフトウェア定義ストレージソリューションへの需要を牽引しています。さらに、データセンターの近代化、エネルギー効率の高いストレージ技術、次世代ストレージアーキテクチャへの投資増加も、市場の長期的な成長を後押ししています。
⮞Seagateは、2026年に次世代のMozaic 4+熱アシスト磁気記録(HAMR)ストレージプラットフォームを大手ハイパースケールクラウドデータセンターに大量出荷すると発表しました。このプラットフォームは、ドライブあたり最大44TBの容量を提供し、ナノフォトニックレーザー技術を採用することでデータ密度を高めるとともに、従来の30TBストレージソリューションと比較してデータセンターのエネルギー効率を最大47%向上させます。
データセンターストレージ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
データセンターストレージ市場の動向
-
ハイパースケールデータセンターの導入拡大と、AI、IoT、クラウドアプリケーションからのデータ生成量の増加が、大容量かつ拡張性の高いストレージソリューションへの需要を高めている。
-
人工知能、機械学習、ビッグデータ分析の普及拡大に伴い、高性能SSD、NVMeストレージ、オールフラッシュストレージ技術の利用が加速している。
-
クラウドインフラストラクチャの近代化への投資増加は、ハイブリッドストレージ、ソフトウェア定義ストレージ、および高度なデータ管理ソリューションの統合を後押ししている。
-
エッジコンピューティングと分散データ処理環境の拡大に伴い、低遅延で信頼性が高く、エネルギー効率の良いデータセンターストレージシステムに対する強い需要が生まれている。
-
クラウドサービスプロバイダー、ストレージメーカー、テクノロジー企業間の戦略的な連携により、より大容量で、効率性が向上し、パフォーマンスが強化された次世代ストレージプラットフォームの開発が促進されている。
米国データセンターストレージ市場規模の見通し
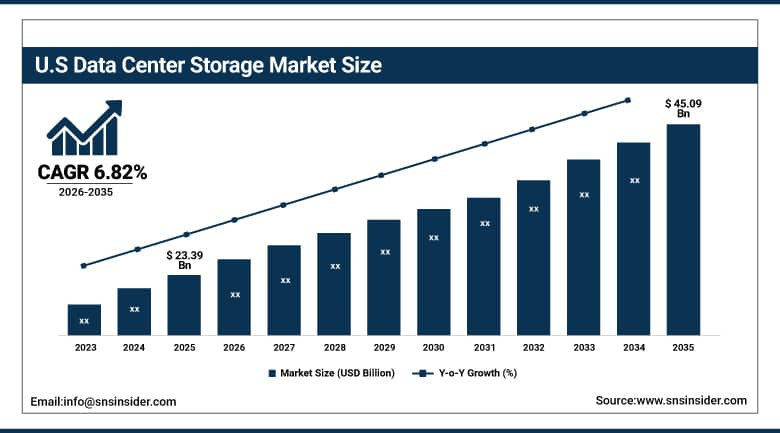
米国データセンターストレージ市場は、2025年には233億9000万米ドルと評価され、2035年までに450億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.82%で成長すると見込まれています。
米国データセンターストレージ市場は、ハイパースケールデータセンター、人工知能インフラストラクチャ、クラウドコンピューティングプラットフォーム、および企業のデジタルトランスフォーメーションプログラムへの投資増加により、急速な成長が見込まれています。米国は、高度に発達したデータセンターのエコシステム、洗練されたテクノロジーインフラストラクチャ、および高性能ストレージソリューションの高い普及率を誇っています。拡張可能なストレージ容量、高速なデータ処理、および効率的なデータ管理へのニーズが、SSD、NVMeストレージ、オールフラッシュストレージ、およびハイブリッドストレージアーキテクチャの採用を促進しています。さらに、AIワークロード、エッジコンピューティング、および高性能コンピューティング環境の普及が、米国のデータセンターにおけるエネルギー効率が高く大容量のストレージソリューションへの需要を高めています。
⮞2026年、NetAppはカリフォルニアに拠点を置き、AIに特化したデータインフラストラクチャ専門企業であるDataPelagoを買収し、そのNucleusデータ処理エンジンをNetAppのストレージ製品に追加しました。「このテクノロジーは、ストレージ層でのGPUアクセラレーションコンピューティングによるゼロコピーデータアクティベーションを可能にし、エンタープライズAIクラスターの処理ボトルネック、インフラストラクチャコスト、データ取得パフォーマンスの削減に役立ちます。」
データセンターストレージ市場のセグメント分析
-
ストレージの種類別に見ると、ストレージエリアネットワーク(SAN)が2025年にデータセンターストレージ市場で22.80%のシェアを占め、市場を牽引する一方、クラウドストレージは2026年から2035年にかけて年平均成長率(CAGR)12.17%で最も急速に成長しているストレージタイプのセグメントである。
-
導入モデル別に見ると、オンプレミス型が2025年にはデータセンターストレージ市場で43.60%のシェアを占め、圧倒的なシェアを誇る一方、クラウドベースの導入は2026年から2035年にかけて年平均成長率(CAGR)12.21%で最も急速に成長している導入モデルセグメントとなっている。
-
用途別に見ると、バックアップとリカバリが2025年にデータセンターストレージ市場の27.80%のシェアを占め、市場を牽引する一方、ビッグデータ分析は2026年から2035年にかけて年平均成長率(CAGR)10.78%で最も急速に成長している用途分野となっている。
-
エンドユーザー別に見ると、ハイパースケール/クラウドサービスプロバイダーが2025年にデータセンターストレージ市場を支配し、31.40%のシェアを占めました。また、ハイパースケール/クラウドサービスプロバイダーは、2026年から2035年にかけて年平均成長率(CAGR)10.98%で最も急速に成長しているエンドユーザーセグメントでもあります。
導入モデル別に見ると、データセンターストレージ市場はオンプレミス型が圧倒的に優勢である一方、クラウドベースの導入は2026年から2035年の予測期間において最も速い年平均成長率(CAGR)を記録すると予想されている。
オンプレミスセグメントは、2025年のデータセンターストレージ市場において、売上高の43.60%を占め、市場を牽引しました。このセグメントは、データセキュリティの向上、インフラストラクチャの制御性の向上、コンプライアンス管理、カスタマイズオプションといった利点により、依然として市場をリードしています。大企業や規制対象業界の企業は、機密データや直接的な監視の必要性から、ストレージをオンプレミスに維持することを依然として好んでいます。データプライバシー、セキュリティコンプライアンス、信頼性の高いエンタープライズストレージインフラストラクチャに対する需要の高まりが、オンプレミス展開モデルの採用を促進しています。
クラウドベース分野は、2026年から2035年の予測期間において、年平均成長率(CAGR)12.21%と最も高い成長率を示すと予想されています。クラウドの普及拡大、ハイパースケールデータセンターの拡張、そして柔軟で拡張性の高いストレージインフラストラクチャへの需要の高まりが、この急速な成長を支えています。クラウドストレージを利用することで、企業はインフラ投資を削減し、業務効率を向上させ、急速に増加するデータ量を処理できるようになります。人工知能、機械学習、リモートオペレーション、クラウドネイティブアプリケーションの普及拡大は、クラウドベースのデータセンターストレージソリューションへの需要を大幅に押し上げると予想されます。
⮞2025年、デル・テクノロジーズはPowerStoreエンタープライズストレージポートフォリオの進化を継続し、パフォーマンス、自動化、インフラストラクチャの近代化に重点を置きました。これらの機能は、データ管理、セキュリティ、運用要件を満たすためにオンプレミスストレージを維持している組織を支援します。
ストレージの種類別に見ると、データセンターストレージ市場ではストレージエリアネットワーク(SAN)が圧倒的なシェアを占めている一方、クラウドストレージは2026年から2035年の予測期間において最も高い年平均成長率(CAGR)を記録すると予想されている。
ストレージエリアネットワーク(SAN)セグメントは、2025年のデータセンターストレージ市場において、売上高シェア22.80%を占め、圧倒的なシェアを誇りました。SANが市場を席巻する要因は、高いパフォーマンス、信頼性、拡張性、そしてミッションクリティカルなエンタープライズワークロード向けに専用ストレージアクセスを提供できる点にあります。SANソリューションは、効率的なデータ管理機能、高速接続、仮想化環境のサポートといった特長から、金融サービス、ヘルスケア、政府機関、大企業など、幅広い顧客層に支持されています。安全なデータストレージインフラストラクチャへの需要の高まり、企業におけるデータ量の増加、そしてビジネスアプリケーション向けの信頼性の高いストレージソリューションへのニーズの高まりが、世界中でSANシステムの導入を促進しています。
クラウドストレージ分野は、2026年から2035年の予測期間において、年平均成長率(CAGR)12.17%という最も高い成長率を記録すると予想されています。クラウドコンピューティング、人工知能ワークロード、ビッグデータ分析、デジタルトランスフォーメーションの取り組みの普及拡大が、この分野の成長を牽引しています。クラウドストレージは、柔軟な拡張性、コスト効率、リモートアクセス性を備え、ハイパースケールデータセンターや最新の企業環境に最適です。クラウドネイティブアプリケーションの普及拡大、データ生成量の増加、クラウドサービスプロバイダーによる投資の増加が、クラウドストレージソリューションの需要を押し上げると予想されます。
⮞NetAppは2025年、高度なAIおよびハイブリッドクラウドワークロードをサポートするように設計されたソリューションで、エンタープライズストレージ製品群を拡充しました。これらの開発は、企業がミッションクリティカルなデータとますます複雑化するインフラストラクチャを管理するのに役立つ、拡張性と高性能を備えたストレージアーキテクチャへの需要をさらに高めています。
用途別に見ると、データセンターストレージ市場はバックアップとリカバリが圧倒的なシェアを占めている一方、ビッグデータ分析は2026年から2035年の予測期間において最も高い年平均成長率(CAGR)を記録すると予想されている。
バックアップおよびリカバリ分野は、2025年のデータセンターストレージ市場において、売上高の27.80%を占め、市場を牽引しました。この分野が優位を占めているのは、データ損失防止への懸念の高まり、サイバーセキュリティの脅威、そして事業継続性の要件などが背景にあります。様々な業界の組織が、ミッションクリティカルなビジネスデータを保護し、事業継続性を高めるために、次世代のバックアップおよびリカバリストレージソリューションを導入しています。データ生成量の増加、ランサムウェアの脅威の増大、そしてデータ保護に関する規制要件の強化が、効率的なバックアップおよびリカバリインフラストラクチャの必要性を高めています。
ビッグデータ分析分野は、2026年から2035年の予測期間において、年平均成長率(CAGR)10.78%と最も高い成長率を示すと予測されています。この成長は、人工知能、機械学習、リアルタイム分析、大規模データ処理アプリケーションの普及拡大によって牽引されています。高性能な分析には、拡張性と効率性に優れたデータアクセスを提供するデータセンターストレージソリューションが不可欠です。IoTデバイス、デジタルプラットフォーム、AIベースの意思決定システムの成長は、ビッグデータ分析ワークロードをサポートするストレージソリューションにとって、大きな成長機会をもたらすと予想されます。
⮞2026年1月、AWSは、ワークロードのカバー範囲の拡大、バックアップ管理の改善、復旧・回復力の強化など、2025年にAWS Backupに加えられた機能強化の詳細を発表しました。
エンドユーザー別に見ると、ハイパースケール/クラウドサービスプロバイダーがデータセンターストレージ市場を席巻しており、2026年から2035年の予測期間において、ハイパースケール/クラウドサービスプロバイダーが最も速い年平均成長率(CAGR)を記録すると予想されている。
ハイパースケール/クラウドサービスプロバイダー分野は、2025年時点でデータセンターストレージ市場の収益シェア31.40%を占め、市場を牽引しました。この分野は、クラウドインフラストラクチャの急速な成長、データトラフィックの増加、大規模ストレージ容量に対する需要の高まりによって支えられています。ハイパースケールプロバイダーは、クラウドアプリケーション、AIワークロード、エンタープライズサービスを実行し、膨大な量のデータを処理するために、高度なストレージ機能を必要としています。ハイパースケールデータセンター、大容量ストレージ技術、次世代インフラストラクチャへの継続的な投資により、高度なデータセンターストレージソリューションの導入が進んでいます。
ハイパースケール/クラウドサービスプロバイダー分野は、2026年から2035年の予測期間において、年平均成長率(CAGR)10.98%という最も高い成長率を示すと予想されています。この成長は、クラウド移行の加速、人工知能(AI)インフラの拡大、そして拡張性の高いストレージ環境への需要の高まりによって牽引されています。クラウドサービスプロバイダーは、オールフラッシュストレージ、クラウドネイティブストレージプラットフォーム、高性能ストレージシステムといった高度なストレージアーキテクチャを備えた次世代ワークロードへの投資を進めています。この予測期間においては、効率的なデータ管理、低遅延アクセス、そしてエネルギー効率の高いストレージインフラへの需要の高まりが、同分野の成長を牽引するでしょう。
⮞2026年4月、Google Cloudは、高スループットのAIワークロード、インテリジェントなデータ管理、およびデータ保護に重点を置いたストレージスタックの機能強化を発表しました。これらの開発は、大規模かつ拡大し続けるデータセットを管理しながら、AIアクセラレータに効率的にデータを提供するというハイパースケールプロバイダーのニーズに対応するものです。
地域分析
北米データセンターストレージ市場のインサイト
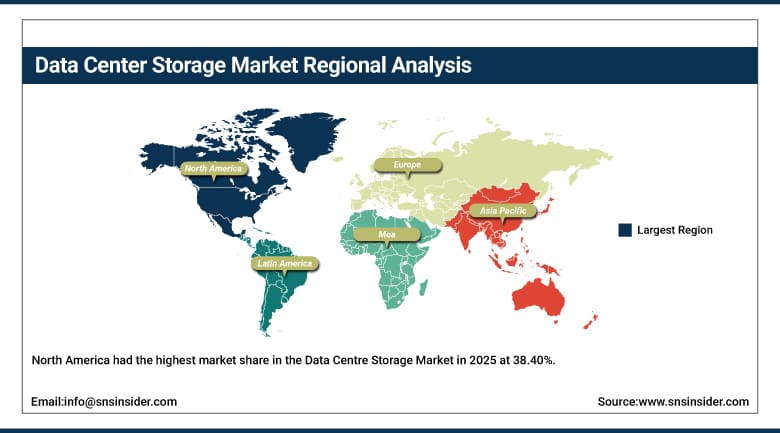
北米は、2025年のデータセンターストレージ市場において38.40%という最大の市場シェアを獲得しました。これは、多数のハイパースケールデータセンターの存在、クラウドベースのインフラストラクチャの開発、そして人工知能と高性能コンピューティング環境への投資の増加によるものです。高度なデジタルインフラストラクチャ、企業向けに構築されたITインフラストラクチャ、そしてオールフラッシュストレージ、クラウドストレージ、ソフトウェア定義ストレージソリューションといった高度なストレージテクノロジーの普及が進んでいます。クラウドアプリケーション、IoT、人工知能によって生成されるデータ量の増加は、この地域におけるデータセンターストレージソリューションの需要を押し上げるでしょう。
米国は、多数のハイパースケールデータセンターの存在、主要なクラウドサービスプロバイダーの存在、次世代ストレージインフラストラクチャへの投資により、2025年には北米データセンターストレージ市場で83.94%のシェアを占め、最大のシェアを獲得しました。さらに、カナダ全土における高度なストレージソリューションの普及は、デジタル変革イニシアチブの拡大、クラウドコンピューティングサービス、および安全なデータ管理ソリューションへの需要によって促進されています。北米データセンターストレージ市場は、AIインフラストラクチャへの投資の増加とエンタープライズクラウド移行により、予測期間中に緩やかなペースで成長すると予想されます。
⮞2026年5月、デル・テクノロジーズは、パフォーマンス、容量密度、データ削減効率の向上を目指して設計されたエンタープライズ向けストレージプラットフォーム「PowerStore Elite」を発表しました。この発表は、AIワークロード、エンタープライズの近代化、高性能データセンター環境向けのストレージインフラストラクチャへの継続的な投資を反映したものです。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州データセンターストレージ市場のインサイト
欧州は、デジタル変革イニシアチブの増加、クラウドコンピューティングの普及、そして効率的かつ安全なデータストレージインフラストラクチャへのニーズの高まりにより、2025年のデータセンターストレージ市場において主要な市場の一つとなりました。欧州では、データセンターインフラストラクチャの成長、企業の近代化、そして規制に準拠したストレージシステムへの投資が活発化しています。データセキュリティ、サイバーセキュリティ、そして持続可能なデータセンターへの需要の高まりは、企業にクラウドやハイブリッドストレージソリューションを含む高度なストレージ技術の導入を促しています。
欧州におけるデータセンターストレージ市場の成長に大きく貢献している国の一つがドイツです。これは、高度なITインフラと産業基盤の存在に加え、企業データセンターの増加によるものです。英国、フランス、オランダといった国々も、クラウドやデジタルサービス、データセンターを通じて地域市場の成長に貢献しています。欧州市場は、AIベースのアプリケーション、企業向けクラウド、大容量ストレージソリューションの普及により、予測期間を通じて継続的な成長が見込まれています。
⮞2026年5月、ドイツテレコムは、ドイツ国内のデータセンターにデータを保存し、政府機関向けのクラウドおよびAIサービスをサポートする「T Cloud Public」を通じて、ドイツの公共機関向けソブリンクラウドサービスを拡充しました。この取り組みは、データ保護と主権の要件を満たす、ローカルで管理可能な安全なストレージインフラストラクチャへの需要をさらに高めるものです。
アジア太平洋地域のデータセンターストレージ市場に関する洞察
アジア太平洋地域のデータセンターストレージ市場は、2026年から2035年にかけて年平均成長率(CAGR)12.09%で最も急速に成長する地域市場になると予測されています。この地域の成長は、急速なデジタル化、高いインターネット接続性、クラウドコンピューティングサービスの開発、人工知能とビッグデータ分析の導入によって促進されるでしょう。この地域のすべての国は、生成される膨大なデータ量に対応するため、ハイパースケールデータセンター、企業のITインフラ、データセンターストレージソリューションに多額の投資を行っています。
アジア太平洋地域のデータセンターストレージ市場における主要な貢献国の一つは中国です。これは、中国が大規模なデータセンターインフラ、クラウドエコシステム、そしてデジタル技術への投資を擁しているためです。中国、インド、日本、韓国、東南アジア諸国などにおけるクラウドストレージ、オールフラッシュストレージ、高性能ストレージソリューションの普及拡大が、この地域の市場成長を牽引しています。
⮞2025年9月、アリババクラウドは、AIとクラウドインフラストラクチャへのさらなる投資を発表するとともに、生データとベクターデータを組み合わせて検索と取得を強化した生成をサポートするベクターバケット技術を含むストレージ機能の強化を発表しました。
中東・アフリカおよびラテンアメリカのデータセンターストレージ市場に関する洞察
中東・アフリカおよびラテンアメリカのデータセンターストレージ市場は、デジタルインフラ、クラウドサービスへの投資増加、そして信頼性の高いデータ管理ソリューションへのニーズの高まりにより、着実に成長を続けています。スマートシティプロジェクト、デジタルトランスフォーメーションプロジェクト、そして企業の近代化の導入は、データセンターストレージベンダーにとって新たなビジネスチャンスとなっています。一方で、データセンターインフラの不足、クラウド導入率の低さ、そして投資不足は、一部の国における市場成長を阻害する要因となっています。
ブラジルは、デジタル化の進展、企業によるITおよびクラウドサービスへの投資増加を背景に、ラテンアメリカのデータセンターストレージ市場における主要プレーヤーの一つであり続けています。中東・アフリカ地域諸国は、データセンターへの投資、政府によるデジタルトランスフォーメーションプロジェクト、そして高度な技術インフラ整備を進めています。これらの地域は、クラウドストレージ、ハイブリッドストレージ、データ管理ソリューションの普及に伴い、今後も長期的な成長機会を提供し続けるでしょう。
⮞2025年11月、マイクロソフトとG42は、ハズナ・データセンターを通じてUAEのデータセンター容量を200MW拡張し、AzureクラウドおよびAIインフラストラクチャをサポートする計画を発表した。この拡張により、クラウドコンピューティング、エンタープライズデータ、AIワークロードに対応する大容量ストレージシステムの需要が高まることが期待される。
市場動向
成長要因:データ生成量の増加とクラウドインフラストラクチャの拡大が市場成長を牽引
データセンターストレージ市場の成長は、データ生成量の増加、ハイパースケールデータセンターの拡大、クラウドコンピューティングおよび人工知能技術の採用によって牽引されています。企業は膨大な量の構造化データと非構造化データを生成しており、そのため、非常に効率的で信頼性が高く、安全なストレージ技術が求められています。クラウドストレージ、オールフラッシュストレージ、SAN、NAS技術は、大規模な企業ワークロードを処理するための事実上の標準となっています。AI搭載アプリケーション、IoTアプリケーション、その他の高性能コンピューティング環境の採用拡大も、高度なデータセンターストレージ技術への需要を高めています。
効率的で拡張性の高いデータセンター環境を実現する先進技術には、NVMeストレージシステム、ソフトウェア定義ストレージ、自動データ管理ツール、ハイブリッドクラウドストレージシステムなど、データセンターストレージアーキテクチャをサポートする技術が含まれます。ハイパースケールクラウド事業者、企業、通信事業者がデータセンターインフラストラクチャのアップグレードに投資していることが、高度なデータセンターストレージソリューションの普及を促進しています。さらに、エネルギー効率の高いデータセンター、リアルタイム分析機能、低遅延データアクセスに対するニーズの高まりが、予測期間中のデータセンターストレージ市場に新たな機会をもたらしています。
⮞2025年3月、NVIDIAは、Dell Technologies、HPE、IBM、NetApp、Pure Storage、VAST Dataといった主要ストレージプロバイダーの参加を得て、AIデータプラットフォームのリファレンスデザインを発表した。
制約:高いインフラコストとデータ管理の複雑さが市場拡大を阻害している。
データセンターストレージ市場が直面する最も困難な課題の一つは、ストレージ設備の開発と維持に必要な多額の資本です。実際、オールフラッシュアレイ、クラウドストレージプラットフォーム、その他の高度なソリューションといった高品質なストレージ設備を利用するには、ハードウェアとソフトウェアの両方のコンポーネント、およびその他の要素の開発に相当な資金投資が必要となります。さらに、中小企業は、資金面および運用面での制約から、こうした設備を導入することが困難な場合があります。
データ量の増加、サイバーセキュリティ問題、そして新たなデータセキュリティ規制への対応の必要性は、企業が直面するもう一つの課題です。データの移行の難しさ、異なるストレージ設備の統合に関する問題、そしてレガシーストレージと最新システム間の接続なども障壁となり得ます。さらに、大規模データセンターに伴うエネルギー消費量の増加は、一部の国における業界の発展に影響を与える可能性があります。
機会:AIワークロードとクラウドベースのストレージソリューションの拡大により、新たな成長の道が開かれる
データセンターストレージ市場は、人工知能、機械学習、クラウドコンピューティング、高性能コンピューティングの普及拡大に伴い、数多くの成長機会が見込まれています。人工知能や機械学習に関連するワークロードやアプリケーションの増加は、複雑な計算を処理できる高性能ストレージシステムの需要を高めており、これが市場の成長をさらに促進しています。ハイパースケールデータセンターやクラウドサービスプロバイダーは、パフォーマンス向上のために、オールフラッシュストレージ、クラウドネイティブストレージ、高度なデータ管理システムといった最新のストレージ技術を採用しています。
アジア太平洋地域、ラテンアメリカ、中東・アフリカなどの新興地域は、デジタル化の進展、インターネット普及率の向上、クラウドコンピューティングの拡大、新たなデータセンターの構築などにより、世界市場に大きな成長機会をもたらしています。データ管理およびソフトウェア定義ストレージシステムにおける自動化とAIの活用は、ストレージの効率性と柔軟性をさらに向上させるでしょう。安全で拡張性が高く、エネルギー効率に優れたストレージインフラストラクチャへの需要の高まりは、予測期間を通じてデータセンターストレージソリューションの導入を促進し続けると考えられます。
⮞2025年9月、デル・テクノロジーズは、PowerStoreおよびPowerMax QLCモデル、AIを活用した自動化、強化されたセキュリティ機能など、ストレージおよびプライベートクラウドインフラストラクチャの改善を発表しました。
最近の動向:
-
2026年: VAST DataはNVIDIAの支援を受け、シリーズFラウンドで10億ドルの資金調達に成功し、企業価値は300億ドルに達した。この投資は、CoreWeaveやSharon AIを用いた大規模ストレージ導入など、AIに特化したデータセンターの事業拡大を支援するものである。
-
2026年: Pure StorageはEverpure™にブランド名を変更し、AIデータインテリジェンス機能を強化するために1touchを買収しました。この統合により、同社のオールフラッシュエンタープライズデータクラウドプラットフォーム内で、データの自動分類と準備が可能になります。
-
2026年:欧州委員会は、主権クラウドインフラの拡大を目指し、クラウド・AI開発法(CADA)を導入した。このイニシアチブは、承認手続きの迅速化と持続可能なストレージ投資を通じて、EUのデータセンター容量を3倍にすることを目標としている。
-
2026年:インドは2026~2027年度連邦予算において、国内データセンターを利用する海外クラウドプロバイダーに対する税制優遇措置を拡充した。この政策により、ハイパースケールストレージおよびAIコンピューティングインフラへの大規模投資が加速すると期待されている。
データセンターストレージ企業は以下の通りです。
-
Dell Technologies Inc.
-
NetApp Inc.
-
IBM Corporation
-
Pure Storage Inc.
-
Seagate Technology Holdings plc
-
Hitachi Vantara LLC
-
Huawei Technologies Co., Ltd.
-
Lenovo Group Limited
-
Micron Technology Inc.
-
Samsung Electronics Co., Ltd.
-
Toshiba Corporation
-
Fujitsu Limited
-
Oracle Corporation
-
Microsoft Corporation
-
Amazon Web Services (AWS)
-
Google LLC
-
Cisco Systems Inc.
-
Broadcom Inc.
データセンターストレージ市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 ストレージタイプ別の市場規模
2.3.2 導入モデル別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 半導体、メモリチップ、ストレージコンポーネントおよびハードウェアサプライヤー
3.4.2 データセンターストレージメーカーおよびソリューションプロバイダー
3.4.3 クラウドサービスプロバイダー、システムインテグレーター、および販売パートナー
3.4.4 データセンター、企業、政府機関のエンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 ストレージのパフォーマンスと容量に関する指標
4.1.1. エンタープライズおよびハイパースケールデータセンターにおけるデータストレージ容量の利用率
4.1.2. 1秒あたりの入出力操作数(IOPS)およびレイテンシ効率を含むストレージパフォーマンス指標
4.1.3. ストレージアーキテクチャ全体におけるデータアクセス速度およびスループットパフォーマンス
4.1.4. ストレージのスケーラビリティおよびワークロード処理効率指標
4.2 インフラストラクチャの効率性と運用指標
4.2.1. データセンターストレージシステムのエネルギー消費効率
4.2.2. ストレージ密度とラックスペース最適化のパフォーマンス指標
4.2.3. システムの稼働時間、信頼性、可用性のパフォーマンス指標
4.2.4. データバックアップ、リカバリ、災害管理の効率指標
4.3 クラウドとデータ管理の統合に関する指標
4.3.1. 企業環境全体におけるクラウドベースストレージソリューションの導入状況
4.3.2. ストレージシステムとクラウドプラットフォーム、仮想化、ハイブリッドIT環境との統合効率
4.3.3. データ移行およびワークロード管理のパフォーマンス指標
4.3.4. データセキュリティ、暗号化、アクセス管理のパフォーマンス指標
4.4 技術革新のトレンド指標
4.4.1. NVMe、SSDベース、および高性能ストレージ技術の採用動向
4.4.2. AI駆動型ストレージ最適化および予測分析ソリューションの統合
4.4.3. AIワークロード、エッジコンピューティング、および高性能コンピューティング環境向けストレージソリューションの開発動向
4.4.4. エネルギー効率が高く、自動化された次世代データセンターストレージアーキテクチャに向けたイノベーション動向
5. データセンターストレージ市場のセグメント別分析と予測(ストレージタイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ダイレクトアタッチドストレージ(DAS)
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ネットワーク接続ストレージ(NAS)
5.4 ストレージエリアネットワーク(SAN)
5.5 クラウドストレージ
5.6 従来型の保管方法
5.7 オールフラッシュストレージ
5.8 ハイブリッドストレージ
6. データセンターストレージ市場のセグメント別分析と予測(導入モデル別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 オンプレミス
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 クラウドベース
6.4 ハイブリッド
7. データセンターストレージ市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 バックアップとリカバリ
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 アーカイブ
7.4 ビッグデータ分析
7.5 仮想化
7.6 その他
8. データセンターストレージ市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 ハイパースケール/クラウドサービスプロバイダー
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 企業
8.4 BFSI
8.5 情報技術および電気通信
8.6 医療
8.7 政府・公共部門
8.8 小売
8.9 その他
9. データセンターストレージ市場の地域別セグメント分析と予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 データセンターストレージ市場規模と予測(ストレージタイプ別、2022年~2035年)
9.2.3 データセンターストレージ市場規模と予測(導入モデル別、2022年~2035年)
9.2.4 データセンターストレージ市場規模と予測(用途別、2022年~2035年)
9.2.5 データセンターストレージ市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 データセンターストレージ市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 データセンターストレージ市場規模と予測(ストレージタイプ別、2022年~2035年)
9.3.3 データセンターストレージ市場規模と予測(導入モデル別、2022年~2035年)
9.3.4 データセンターストレージ市場規模と予測(用途別、2022年~2035年)
9.3.5 データセンターストレージ市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 データセンターストレージ市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 データセンターストレージ市場規模と予測(ストレージタイプ別、2022年~2035年)
9.4.3 データセンターストレージ市場規模と予測(導入モデル別、2022年~2035年)
9.4.4 データセンターストレージ市場規模と予測(用途別、2022年~2035年)
9.4.5 データセンターストレージ市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 データセンターストレージ市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 データセンターストレージ市場規模と予測(ストレージタイプ別、2022年~2035年)
9.5.3 データセンターストレージ市場規模と予測(導入モデル別、2022年~2035年)
9.5.4 データセンターストレージ市場規模と予測(用途別、2022年~2035年)
9.5.5 データセンターストレージ市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 データセンターストレージ市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 データセンターストレージ市場規模と予測(ストレージタイプ別、2022年~2035年)
9.6.3 データセンターストレージ市場規模と予測(導入モデル別、2022年~2035年)
9.6.4 データセンターストレージ市場規模と予測(用途別、2022年~2035年)
9.6.5 データセンターストレージ市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 データセンターストレージ市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Dell Technologies Inc
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Hewlett Packard Enterprise (HPE)
10.6.3 NetApp Inc.
10.6.4 IBM Corporation
10.6.5 Pure Storage Inc.
10.6.6 Seagate Technology Holdings plc
10.6.7 Western Digital Corporation
10.6.8 Hitachi Vantara LLC
10.6.9 Huawei Technologies Co., Ltd.
10.6.10 Lenovo Group Limited
10.6.11 Micron Technology Inc.
10.6.12 Samsung Electronics Co., Ltd.
10.6.13 Toshiba Corporation
10.6.14 Fujitsu Limited
10.6.15 Oracle Corporation
10.6.16 Microsoft Corporation
10.6.17 Amazon Web Services (AWS)
10.6.18 Google LLC
10.6.19 Cisco Systems Inc.
10.6.20 Broadcom Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント
ストレージタイプ別
-
直接接続型ストレージ(DAS)
-
ネットワーク接続ストレージ(NAS)
-
ストレージエリアネットワーク(SAN)
-
クラウドストレージ
-
従来の収納
-
オールフラッシュストレージ
-
ハイブリッドストレージ
展開モデル別
-
オンプレミス
-
クラウドベース
-
ハイブリッド
申請により
-
バックアップとリカバリ
-
アーカイブ
-
ビッグデータ分析
-
仮想化
-
その他
エンドユーザーによる
-
ハイパースケール/クラウドサービスプロバイダー
-
企業
-
金融サービス業界
-
ITおよび電気通信
-
健康管理
-
政府・公共部門
-
小売り
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント