
モノクローナル抗体市場レポートの範囲と概要:
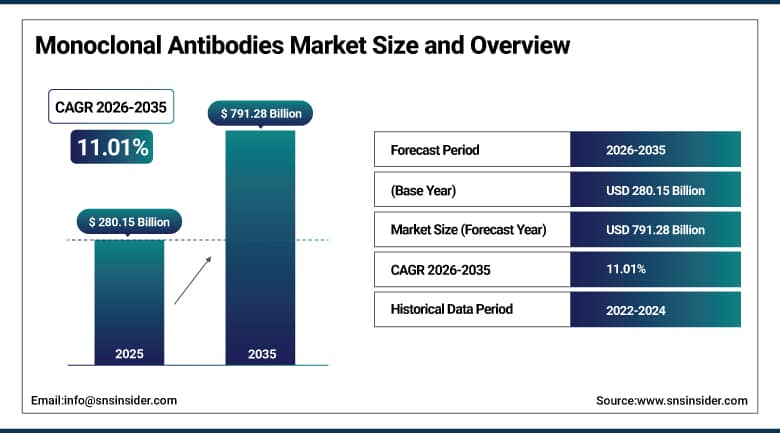
モノクローナル抗体市場は、2025年には2,801億5,000万米ドルと評価され、2035年までに7,912億8,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.01%で成長すると見込まれています。
モノクローナル抗体市場は、がん、自己免疫疾患、その他の慢性疾患における標的療法の利用拡大により、力強い成長を遂げています。モノクローナル抗体は高い特異性を持ち、疾患特異的な抗原を特異的に標的とすることができるため、より優れた治療効果が得られます。がんや自己免疫疾患の発生率の上昇は、抗体療法の需要拡大を牽引すると予想されます。さらに、抗体技術、ヒト化抗体およびヒト抗体、抗体薬物複合体、二重特異性抗体の開発は、治療パイプラインの拡大に貢献すると考えられます。市場成長を促進するその他の要因としては、生物製剤の研究開発への投資や、新規抗体療法の承認などが挙げられます。
⮞世界保健機関(WHO)と国際がん研究機関(IARC)は、2022年に世界中で新たに2000万人のがん患者が発生し、970万人ががんで死亡すると推定しており、標的型がん治療薬に対する大きな需要が生まれると予測している。
モノクローナル抗体市場に関する詳細情報については、無料サンプルレポートをご請求ください。
モノクローナル抗体市場の動向
-
がん、自己免疫疾患、慢性疾患の罹患率の上昇に伴い、標的を絞った効果的な治療法を提供するモノクローナル抗体への需要が高まっている。
-
個別化医療の普及が進むにつれ、特定の疾患バイオマーカーや分子経路を標的とするモノクローナル抗体の開発が促進されている。
-
二重特異性抗体および抗体薬物複合体の利用拡大は、腫瘍学および免疫学の分野において、治療への応用範囲を広げ、治療効果を向上させている。
-
抗体工学、タンパク質設計、および結合技術の進歩により、モノクローナル抗体の特異性、安定性、安全性、および臨床性能が向上している。
米国モノクローナル抗体市場の見通し
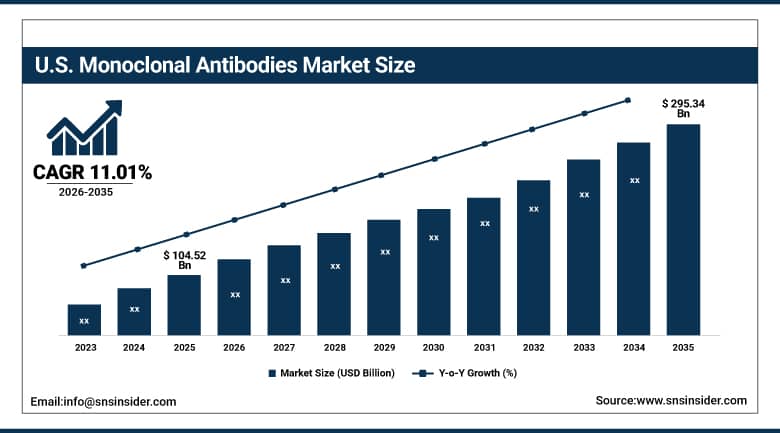
米国のモノクローナル抗体市場は、2025年には1,045億2,000万米ドルと評価され、2035年までに2,953億4,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.01%で成長すると見込まれています。
米国のモノクローナル抗体市場は力強い成長を遂げています。がん、自己免疫疾患、その他の慢性疾患の発生率の上昇に伴い、これらの疾患を標的とする生物製剤への需要が高まっています。抗体医薬品は特異性が高く、特に腫瘍学や免疫学の分野をはじめとする様々な疾患の治療に広く用いられています。抗体工学、二重特異性抗体、薬物複合体、個別化医療などの分野における進歩により、臨床応用が拡大しています。さらに、活発な研究開発活動、生物製剤開発への投資、臨床試験エコシステムの充実も市場の成長に貢献しています。
⮞2026年8月、ジョンソン・エンド・ジョンソンは、適格な成人および12歳以上の青少年における温式自己免疫性溶血性貧血の治療薬として、IMAAVY(ニポカリマブ-aahu)の米国FDA承認を取得しました。この承認により、希少自己免疫疾患におけるFcRn標的モノクローナル抗体の臨床応用範囲が拡大しました。
モノクローナル抗体市場のセグメント分析
-
組織規模別に見ると、ヒト由来のモノクローナル抗体が2025年には59%のシェアを占め、市場を席巻する見込みです。また、ヒト化モノクローナル抗体は、2026年から2035年にかけて年平均成長率(CAGR)12.07%で最も速い成長が見込まれています。
-
製造別に見ると、2025年には体外診断用製剤がモノクローナル抗体市場を65%のシェアで支配する見込みです。体外診断用製剤は、2026年から2035年にかけて年平均成長率(CAGR)11.20%で最も速い成長が見込まれています。
-
用途別に見ると、モノクローナル抗体市場は腫瘍学分野が2025年に49%のシェアを占め、圧倒的なシェアを誇ると予測されています。自己免疫疾患分野は、2026年から2035年にかけて年平均成長率(CAGR)12.58%で最も速い成長が見込まれています。
-
用途別に見ると、モノクローナル抗体市場は病院が2025年時点で60%のシェアを占め、圧倒的なシェアを誇ると予測されています。専門医療センターは、2026年から2035年にかけて年平均成長率(CAGR)12.29%で最も速い成長が見込まれています。
組織規模別に見ると、モノクローナル抗体市場はヒト由来製品が圧倒的に多く、中でもヒト化製品が最も急速に成長している。
モノクローナル抗体市場は、2025年時点で約59%という高い収益シェアをヒト由来抗体が占めています。これは主に、モノクローナル抗体が良好な安全性と忍容性、低い免疫原性、そして有効性を備えているため、様々な種類のがん、自己免疫疾患、炎症性疾患の治療に広く用いられてきたからです。確立された開発および規制メカニズムの存在も、モノクローナル抗体が臨床医の間で人気を集めている理由の一つです。完全ヒト化抗体への需要も高まっています。
ヒト化抗体は、標的特異性と有効性を損なうことなく免疫原性を低減できる可能性を秘めているため、2026年から2035年にかけて年平均成長率(CAGR)12.07%で最も速い成長が見込まれています。がん治療や自己免疫疾患における使用の増加に加え、抗体工学分野の進歩も需要増加に貢献しています。製薬業界における次世代抗体療法の開発努力も、この傾向を後押ししています。
⮞2025年9月、ブラジルの保健当局Anvisaは、全身性重症筋無力症の適格患者向けにIMAAVY(ニポカリマブ)を承認した。この完全ヒト型IgG1モノクローナル抗体は新生児Fc受容体を標的としており、自己免疫疾患における遺伝子操作されたヒト抗体の治療的意義の高まりを示している。
製造方法別に見ると、モノクローナル抗体市場において、体外診断用製剤が圧倒的なシェアを占め、最も急速に成長している。
2025年には、モノクローナル抗体市場において、製造時の環境制御、拡張性、一貫性、そして優れた品質管理といった利点により、体外培養法が約65%という高い収益シェアを獲得し、市場を席巻しました。体外培養法は、生体システムや複雑な製造手順に大きく依存することなく、効率的に抗体を生産できます。治療用抗体、研究用抗体、そして効率的な生産に対するニーズの高まりが、体外培養法の市場普及を後押ししています。
モノクローナル抗体の生産における規模拡大と制御の必要性の高まりを背景に、体外培養(in vitro)分野は2026年から2035年にかけて年平均成長率(CAGR)11.20%という最も速い成長率で拡大すると予測されています。細胞培養技術、組換えDNA技術、バイオプロセス技術の進歩により、生産性と信頼性が向上しました。医薬品研究の増加、バイオ医薬品パイプラインの拡大、効率的な製造プラットフォームへの投資も、体外培養技術の普及を促進する要因となっています。
用途別に見ると、モノクローナル抗体市場は腫瘍学分野が圧倒的に多く、自己免疫疾患分野が最も急速に成長している。
モノクローナル抗体市場は、がん治療薬におけるモノクローナル抗体の広範な使用を主な理由として、2025年には腫瘍学分野が約49%という最大の収益シェアを占め、市場を牽引すると予測されています。抗体ががんに関連する特定の分子を標的とし、特異性を高め、併用療法を容易にする能力を持つことが、モノクローナル抗体の人気を高めています。がん患者数の増加と抗体ベースのがん治療薬の開発が、市場の需要を押し上げています。
自己免疫疾患は、2026年から2035年にかけて年平均成長率(CAGR)12.58%で最も速い成長が見込まれています。関節リウマチ、乾癬、炎症性腸疾患などの疾患の罹患率の上昇に伴い、モノクローナル抗体の使用が増加しています。モノクローナル抗体は、標的免疫調節とより優れた治療効果をもたらしています。また、生物製剤に対する認識と開発も増加しています。
⮞2025年11月、米国FDAは、再発性または難治性の濾胞性リンパ腫に対する治療薬として、Genmab社のEPKINLY(エプコリタマブ)をリツキシマブおよびレナリドミドとの併用療法として承認した。この決定により、CD3×CD20二重特異性抗体の使用範囲が拡大し、血液腫瘍学におけるその重要性の高まりが浮き彫りになった。
用途別に見ると、モノクローナル抗体市場は病院が圧倒的なシェアを占めており、中でも専門医療センターの成長が最も著しい。
病院は、最先端の治療施設、がん専門クリニックや免疫学クリニック、そして訓練された医療スタッフを擁していることから、2025年にはモノクローナル抗体市場において約60%という最大の収益シェアを占め、市場を牽引すると予測されています。病院には、生物学的製剤や点滴を必要とする患者が多数存在します。診断、モニタリング、緊急治療といった選択肢が充実していることも、モノクローナル抗体投与にとって病院をより魅力的な環境にしています。
専門医療センターは、2026年から2035年にかけて年平均成長率(CAGR)12.29%という最も速い成長が見込まれています。この成長は、特定の標的を絞った生物学的療法に対する需要の高まりによって促進されています。専門医療センターは、腫瘍学、自己免疫疾患、炎症性疾患に関する専門知識を提供し、患者一人ひとりに合わせた治療と効果的な管理を可能にします。外来治療のニーズの高まり、専門的な点滴サービス、診断技術の向上、そして疾患特異的治療センターへの志向の高まりも、専門医療センターの成長を促進する要因となっています。
⮞2026年7月、米国FDAは、サノフィ社のSARCLISA(イサツキシマブ)の皮下投与製剤を多発性骨髄腫の適応症で承認した。この新たな投与方法の導入は、抗体製剤の革新が病院の腫瘍科や専門医療現場における治療提供にどのような影響を与えるかを示す好例である。
地域分析
北米モノクローナル抗体市場のインサイト
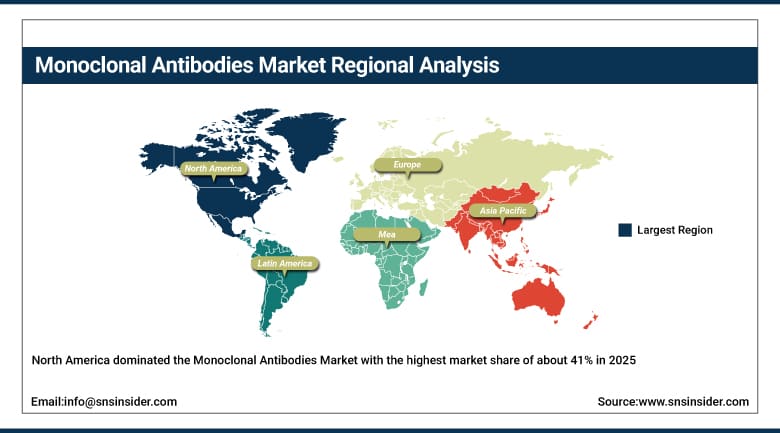
北米は、最先端の医療制度、活発な生物製剤の研究開発活動、そしてモノクローナル抗体の広範な使用に支えられ、2025年には市場シェア約41%でモノクローナル抗体市場を席巻しました。大手製薬会社の存在、医療費の増加、大規模な臨床試験、そして慢性疾患の負担増大が、この需要と地域市場におけるリーダーシップをさらに強化しています。
米国のモノクローナル抗体市場は、最先端の医療インフラ、製薬・バイオテクノロジー産業の強力な存在感、そして生物製剤の研究開発への潤沢な投資に支えられ、市場シェア91.0%を占めています。標的薬物療法の利用拡大、医療費の高騰、そして臨床試験における豊富な専門知識が、モノクローナル抗体の使用増加に貢献しています。
⮞2025年12月、米国FDAは、アミバンタマブとヒアルロニダーゼを含む皮下注射製剤であるRYBREVANT FASPROを、静脈内投与用RYBREVANTの承認適応症全体にわたって成人向けに承認しました。この承認により、肺がん治療に用いられる実績のあるEGFR×MET二重特異性抗体の投与選択肢が拡大しました。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州モノクローナル抗体市場のインサイト
欧州のモノクローナル抗体市場は、高度な医療インフラ、強力なバイオ医薬品研究能力、そして標的療法の普及によって支えられています。欧州医薬品庁(EMA)による既存の規制枠組み、良好な償還制度、そして腫瘍、自己免疫疾患、炎症性疾患に対する治療薬需要の高まりが、市場の成長を促進するでしょう。バイオシミラーの使用増加と、抗体生産および精密医療への継続的な投資も、市場の成長に貢献すると考えられます。
ドイツのモノクローナル抗体市場は、市場シェア31.0%を占めています。強力な製薬・バイオテクノロジー産業、高度な医療制度、そして研究開発施設の存在により、ドイツは拡大を続けています。特にがんや自己免疫疾患の治療において、標的型生物学的製剤の使用が市場の成長を牽引しています。これらの要素すべてにより、ドイツはヨーロッパにおいて確固たる地位を築いています。
⮞2026年5月、欧州医薬品庁(EMA)の医薬品委員会(CHMP)は、CD3×CD20二重特異性抗体であるTEPKINLY(エプコリタマブ)の治療適応拡大を勧告した。この勧告は、欧州連合(EU)におけるB細胞悪性腫瘍に対する抗体ベースの治療法の規制上の開発が継続的に進んでいることを反映したものである。
アジア太平洋地域におけるモノクローナル抗体市場のインサイト
アジア太平洋地域は、医療施設の改善、慢性疾患の罹患率の上昇、生物学的製剤の使用増加などを背景に、2026年から2035年にかけて年平均成長率(CAGR)約12.32%と最も速い成長が見込まれています。中国、インド、日本、韓国における医薬品・バイオテクノロジー分野への投資増加、最新治療法へのアクセス向上、政府の医療プログラム、臨床研究の活発化、バイオシミラー開発の進展なども、同地域の市場成長を後押ししています。
中国のモノクローナル抗体市場は、バイオ医薬品生産能力の拡大、医療費の増加、バイオ医薬品の普及などを背景に、市場シェア18.0%を占めています。がん患者数の増加に加え、より効果的な治療法の選択肢が増えたことで、モノクローナル抗体の需要が高まっています。バイオテクノロジーにおけるイノベーションを促進する政府の取り組み、臨床試験の増加、バイオシミラーの開発なども、市場の成長を後押ししています。
⮞2026年5月、中国国家薬品監督管理局は、アルファマブ・オンコロジー社のHER2標的二重特異性抗体であるアンベニタマブ(KN026)を、既治療のHER2陽性進行胃癌および胃食道接合部癌に対する化学療法との併用療法として承認した。この承認は、中国国内で開発された二重特異性抗体パイプラインにおける大きな進展を示すものとなった。
中東・アフリカおよびラテンアメリカのモノクローナル抗体市場に関する洞察
中東・アフリカおよびラテンアメリカのモノクローナル抗体市場は、医療インフラの整備、慢性疾患の蔓延、そして最新の生物製剤の普及によって牽引されています。投資、専門施設の拡大、政府の取り組み、そして国際的な製薬会社との提携により、治療へのアクセスが向上しています。ラテンアメリカ、特にブラジルでは、腫瘍学および免疫学分野における治療需要の高まりが、モノクローナル抗体の普及を後押ししています。
アラブ首長国連邦(UAE)のモノクローナル抗体市場は、市場シェア18.0%を占めています。こうした成長は、医療インフラの改善、医療技術への投資増加、そして新たな生物学的製剤の登場によって促進されています。特にがんや自己免疫疾患における特定の治療選択肢へのニーズの高まりが、普及を後押ししています。政府主導の医療プログラム、国際的な製薬協力、そして医療分野の近代化も、UAEにおけるこの市場の成長に重要な役割を果たしています。
⮞2026年3月、ブラジルの保健当局Anvisaは、進行期小細胞肺がんの成人患者に対する一次治療として、カルボプラチンおよびエトポシドと併用されるモノクローナル抗体であるOLIZU(セルプルリマブ)を承認した。この承認により、ラテンアメリカのがん治療における標的免疫療法の選択肢が拡大した。
市場動向
成長促進要因:がんや慢性疾患の罹患率の上昇により、世界的に標的型モノクローナル抗体療法の需要が加速している。
がん、自己免疫疾患、炎症性疾患、その他の慢性疾患の罹患率の上昇は、モノクローナル抗体療法の需要を大きく押し上げています。モノクローナル抗体は、特定の疾患に関与する抗原や経路を特異的に攻撃するために使用できるため、より正確な治療アプローチが可能になります。がん治療は依然として重要な応用分野ですが、自己免疫疾患、神経疾患、心血管疾患、感染症の治療におけるモノクローナル抗体の使用増加により、これらの薬剤の恩恵を受ける可能性のある患者数が増加しています。2025年には、新たに承認された医薬品のうち9種類がモノクローナル抗体でした。これは、モノクローナル抗体市場の成長を今後も牽引していくでしょう。
⮞2026年6月、ブラジルの保健当局Anvisaは、完全ヒト型モノクローナル抗体であるステララ(ウステキヌマブ)の承認適応を拡大し、中等度から重度の活動性クローン病を患う2歳以上の小児も対象に含めた。この決定は、既存の抗体療法における適応拡大が、慢性炎症性疾患において新たな治療機会を生み出す可能性を示している。
制約: 開発および製造コストが高いため、モノクローナル抗体療法の普及と利用が制限される可能性がある。
モノクローナル抗体市場にとって、開発および製造コストの高さは依然として大きな制約となっている。モノクローナル抗体は複雑な生物学的実体であり、高度な細胞培養技術、バイオリアクター、精製工程、および分析試験が必要となる。大規模製造には、専門施設と有能な人材への多額の投資が必要となる可能性がある。生物学的製剤の製造は、多くの従来の低分子医薬品の製造よりも複雑であり、追加の開発と検証が必要となる。高額な治療は、特に低・中所得国において、治療費の負担能力と支払いの問題の原因となっている。研究者によって最近特定された医薬品イノベーションの経済的要因には、高額な治療が治療へのアクセスを阻害する要因の1つとして挙げられている。
機会:腫瘍、自己免疫疾患、神経疾患における抗体応用の拡大は、世界中のモノクローナル抗体開発企業にとって大きな機会を生み出す。
治療用途の拡大は、モノクローナル抗体開発企業にとって大きなビジネスチャンスを生み出しています。様々な疾患に特異的な標的のさらなる特定により、モノクローナル抗体の使用範囲は、がん治療から自己免疫疾患、神経変性疾患、心疾患、感染症、希少疾患へと拡大していくでしょう。これは、アルツハイマー病やその他の非がん性疾患の治療薬としてモノクローナル抗体が最近承認された事例からも明らかです。標的特異性、長時間作用型モノクローナル抗体、併用療法、そして治療困難な疾患に対するモノクローナル抗体の使用によって、ビジネスチャンスはさらに拡大する可能性があります。
⮞2026年10月、ブラジルの保健当局Anvisaは、少なくとも2種類以上の全身療法が奏効しなかった適格患者における慢性移植片対宿主病治療薬として、モノクローナル抗体であるNIKTIMVO(アキサチリマブ)を承認した。この承認は、抗体の応用範囲が従来の腫瘍学や自己免疫疾患の適応症を超え、移植後の専門的なケアへと拡大していることを示している。
最近の動向:
-
2025年11月、Genmab社は、再発性または難治性の濾胞性リンパ腫に対するEPKINLY(エプコリタマブ)とリツキシマブおよびレナリドミドの併用療法が米国FDAの承認を受けたことを発表し、CD3×CD20二重特異性抗体技術に基づく新たな治療選択肢を確立した。
-
2025年4月、ジョンソン・エンド・ジョンソンは、全身性重症筋無力症の成人および青年患者を対象としたヒトFcRn阻害モノクローナル抗体であるIMAAVY(ニポカリマブ-aahu)について、米国FDAの承認を取得しました。この承認により、同社の免疫学ポートフォリオは、神経系の自己免疫疾患を標的とした適応症へと拡大しました。
-
2026年7月、ブラジルのAnvisaは、自家幹細胞移植の適応とならない再発性または難治性のびまん性大細胞型B細胞リンパ腫の成人患者を対象に、ロシュ社のヒト化CD20×CD3二重特異性モノクローナル抗体であるCOLUMVI(グロフィタマブ)を、ゲムシタビンおよびオキサリプラチンとの併用療法として承認した。
-
2026年5月、米国FDAは、ABBVIE社のCD123標的抗体薬物複合体であるDECNUPAZ(ピベキマブ・スニリン)を、芽球性形質細胞様樹状細胞腫瘍の成人患者向けに承認した。この決定により、希少血液悪性腫瘍における抗体薬物複合体の商業的役割が拡大した。
モノクローナル抗体市場の主要プレーヤーは以下のとおりです。
-
Amgen Inc.
-
Merck & Co., Inc.
-
Bristol Myers Squibb Company
-
Novartis AG
-
Pfizer Inc.
-
Eli Lilly and Company
-
AstraZeneca plc
-
GSK plc
-
Sanofi S.A.
-
Regeneron Pharmaceuticals, Inc.
-
Biogen Inc.
-
Daiichi Sankyo Company, Limited
-
Takeda Pharmaceutical Company Limited
-
UCB S.A.
-
Genmab A/S
-
Gilead Sciences, Inc.
-
Astellas Pharma Inc.
モノクローナル抗体市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2801億5000万米ドル |
| 2035年までの市場規模 | 7912億8000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は11.01% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 由来別(マウス由来、キメラ由来、ヒト化、ヒト由来) • 製造方法別(生体内、試験管内) • 用途別(腫瘍学、自己免疫疾患、感染症、神経疾患、その他) • 最終用途別(病院、専門センター、研究機関、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | F. Hoffmann-La Roche Ltd., Johnson & Johnson, AbbVie Inc., Amgen Inc., Merck & Co., Inc., Bristol Myers Squibb Company, Novartis AG, Pfizer Inc., Eli Lilly and Company, AstraZeneca plc, GSK plc, Sanofi S.A., Regeneron Pharmaceuticals, Inc., Biogen Inc., Daiichi Sankyo Company, Limited, Takeda Pharmaceutical Company Limited, UCB S.A., Genmab A/S, Gilead Sciences, Inc., and Astellas Pharma Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 供給源別市場規模
2.3.2 生産量別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 細胞培養培地、試薬、バイオプロセス原料の供給業者
3.4.2. モノクローナル抗体開発企業およびバイオ医薬品製造企業
3.4.3. バイオ医薬品の販売業者、卸売業者、専門薬局
3.4.4. 病院、診療所、専門医療センターおよび患者
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 モノクローナル抗体の開発と臨床成績統計
4.1.1 モノクローナル抗体候補の平均臨床開発成功率(%)
4.1.2 モノクローナル抗体の開発に必要な平均期間(発見から承認まで)(年)
4.1.3 臨床開発段階にあるモノクローナル抗体候補の平均数
4.1.4 モノクローナル抗体治療薬の平均規制承認率(%)
4.1.5 年間承認される新規モノクローナル抗体治療薬の平均数
4.2 治療効果および安全性に関するパフォーマンス指標
4.2.1 モノクローナル抗体治療の平均治療反応率(%)
4.2.2 モノクローナル抗体療法による患者治療成績の平均改善率(%)
4.2.3 モノクローナル抗体治療による疾患進行の平均減少率(%)
4.2.4 モノクローナル抗体療法における治療関連有害事象の平均発生率(%)
4.2.5 有害事象による平均治療中止率(%)
4.3 抗体工学および生産パフォーマンス統計
4.3.1 モノクローナル抗体の平均生産収量(g/L)
4.3.2 モノクローナル抗体の平均純度レベル(%)
4.3.3 モノクローナル抗体製造における平均細胞培養生産性(g/L/日)
4.3.4 モノクローナル抗体製造におけるバッチ間平均一貫性(%)
4.3.5 先進バイオプロセス技術によるモノクローナル抗体生産効率の平均改善率(%)
4.4 治療への応用と標的化に関する統計
4.4.1 モノクローナル抗体1個あたりの平均治療適応数
4.4.2 モノクローナル抗体療法の平均標的特異性(%)
4.4.3 承認済みモノクローナル抗体によって対処される疾患標的の平均数
4.4.4 腫瘍学におけるモノクローナル抗体療法の平均臨床導入率(%)
4.4.5 自己免疫疾患におけるモノクローナル抗体療法の平均臨床導入率(%)
5. モノクローナル抗体市場のセグメント別分析と予測(供給源別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 マウス
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 キメラ
5.4 人間化
5.5 人間
6. モノクローナル抗体市場のセグメント別分析と予測(生産量別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 生体内
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 試験管内試験
7. モノクローナル抗体市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 腫瘍学
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 自己免疫疾患
7.4 感染症
7.5 神経疾患
7.6 その他
8. モノクローナル抗体市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 病院
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 専門センター
8.4 研究機関
8.5 その他
9. モノクローナル抗体市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 モノクローナル抗体市場規模と予測(供給源別、2022年~2035年)
9.2.3 モノクローナル抗体市場規模と予測(生産量別、2022年~2035年)
9.2.4 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.2.5 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.2.6 モノクローナル抗体市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 モノクローナル抗体市場規模と予測(供給源別、2022年~2035年)
9.3.3 モノクローナル抗体市場規模と予測(生産量別、2022年~2035年)
9.3.4 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.3.5 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.3.6 モノクローナル抗体市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 モノクローナル抗体市場規模と予測(供給源別、2022年~2035年)
9.4.3 モノクローナル抗体市場規模と予測(生産量別、2022年~2035年)
9.4.4 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.4.5 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.4.6 モノクローナル抗体市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 モノクローナル抗体市場規模と予測(供給源別、2022年~2035年)
9.5.3 モノクローナル抗体市場規模と予測(生産量別、2022年~2035年)
9.5.4 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.5.5 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.5.6 モノクローナル抗体市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 モノクローナル抗体市場規模と予測(供給源別、2022年~2035年)
9.6.3 モノクローナル抗体市場規模と予測(生産量別、2022年~2035年)
9.6.4 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.6.5 モノクローナル抗体市場規模と予測(用途別、2022年~2035年)
9.6.6 モノクローナル抗体市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 F. Hoffmann-La Roche Ltd.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Johnson & Johnson
10.6.3 AbbVie Inc.
10.6.4 Amgen Inc.
10.6.5 Merck & Co., Inc.
10.6.6 Bristol Myers Squibb Company
10.6.7 Novartis AG
10.6.8 Pfizer Inc.
10.6.9 Eli Lilly and Company
10.6.10 AstraZeneca plc
10.6.11 GSK plc
10.6.12 Sanofi S.A.
10.6.13 Regeneron Pharmaceuticals, Inc.
10.6.14 Biogen Inc.
10.6.15 Daiichi Sankyo Company, Limited
10.6.16 Takeda Pharmaceutical Company Limited
10.6.17 UCB S.A.
10.6.18 Genmab A/S
10.6.19 Gilead Sciences, Inc.
10.6.20 Astellas Pharma Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
情報源別
-
ムリン
-
キメラ
-
人間化された
-
人間
生産別
-
生体内
-
試験管内
申請により
-
腫瘍学
-
自己免疫疾患
-
感染症
-
神経疾患
-
その他
用途別
-
病院
-
専門センター
-
研究機関
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
