
発酵由来天然香料市場レポートの範囲と概要:
発酵由来の天然香料市場は、 2025年には30億米ドルと評価され、2035年までに57億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.66%で成長すると見込まれています。
発酵由来の天然香料市場は、食品、飲料、パーソナルケア製品ブランドが、作物の収穫量に左右されずに天然由来のラベルを付けられる香料原料を求めていることから拡大しています。酵母、真菌、細菌は、糖類やその他の原料をバニリン、ラクトン、テルペン、風味豊かな香料ベースに変換し、これらの生成物は米国および欧州の規制の下で天然由来としてますます認められるようになっています。サプライヤーは、従来のバッチ発酵から、単一分子を一定の純度で供給する精密なプロセスへと移行しています。スケールアップ能力、規制の明確性、抽出物や合成物とのコスト同等性は、新製品が商業規模に達するまでのスピードを左右する要因となっています。
⮞2022年6月、ジボダン社は、糖を発酵させて製造される非遺伝子組み換えの天然ヌートカトンであるBioNootkatoneを発売し、製造パートナーを通じて世界独占販売権を獲得した。この発売により、柑橘類の収穫なしにグレープフルーツ系のフレーバーノートを供給できることが実証された。
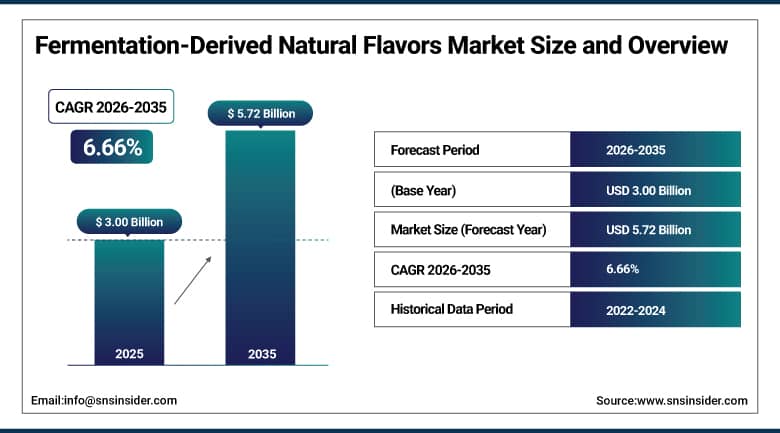
発酵由来天然香料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
発酵由来天然香料市場の動向:
-
単一フレーバー分子の精密発酵がバッチプロセスに取って代わりつつある
-
発酵由来の天然バニリンがEUおよび米国の顧客に届けられる
-
フレーバーメーカーが合成生物学のスタートアップ企業を買収または提携する
-
植物由来の乳製品や肉の代替品が、発酵風味ベースの利用範囲を拡大している。
-
アップサイクルされた砂糖とリグノセルロース系原料が商業生産に参入
米国における発酵由来天然香料市場の見通し:
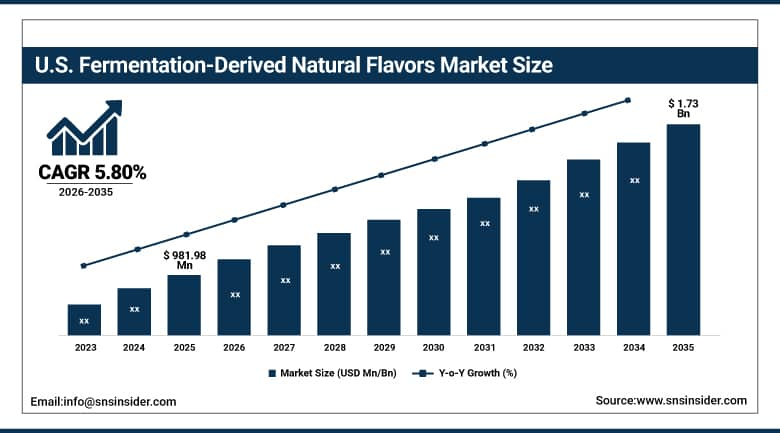
米国の発酵由来天然香料市場は、 2025年には9億8198万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)5.80%で成長し、2035年には17億3000万米ドルに達すると予測されている。
米国の発酵由来天然香料市場は、包装食品、飲料、植物由来製品メーカーの強固な基盤に支えられた国内最大規模の市場であり、これらのメーカーはクリーンラベルを目指して製品改良を進めている。GRAS(一般的に安全と認められる物質)の届出や香料・抽出物製造業者協会の専門家パネルを通じた規制ルートにより、新たな発酵由来分子は商業販売への明確な道筋を確保できる。老舗の香料メーカーは顧客の近くにアプリケーションラボを運営しており、カリフォルニア、ジョージア、中西部の合成生物学企業は新規分子を供給している。香料の発酵能力は需要に比べて依然として限られているため、受託製造や共同開発契約が一般的となっている。
⮞2025年6月、米国食品医薬品局(FDA)は、遺伝子組み換え大腸菌の発酵によって製造された純度98%のバニリンに関する四川インジアバイオシンセティック社のGRAS(一般的に安全と認められる物質)通知に対し、質問なしの承認書を発行した。この承認書により、発酵バニリンの米国市場への供給に向けた規制上の道が開かれた。
発酵由来天然香料市場のセグメント分析:
-
技術別に見ると、伝統的な発酵セグメントが2025年には約44.51%のシェアで発酵由来天然香料市場を支配し、精密発酵セグメントは年平均成長率(CAGR)約8.86%で最も急速に成長している。
-
用途別に見ると、発酵由来天然香料市場において、食品分野が2025年には約47.84%のシェアを占め、市場を牽引する一方、乳製品および植物由来代替品分野は年平均成長率(CAGR)約7.16%で最も急速に成長している。
-
原料別に見ると、糖類を原料とするセグメントが2025年には発酵由来天然香料市場を支配し、約48.00%のシェアを占める一方、その他の基質を原料とするセグメントは年平均成長率(CAGR)約9.76%で最も急速に成長している。
-
フレーバーの種類別に見ると、フルーティー系セグメントが発酵由来天然フレーバー市場を支配し、2025年には約39.90%のシェアを占め、年平均成長率(CAGR)は約7.38%と最も急速に成長しているセグメントでもある。
技術別に見ると、発酵由来天然香料市場では伝統的な発酵が主流であり、精密発酵が最も急速に成長している。
伝統的な発酵法は、香料メーカーが数十年にわたり運用してきた実績のある酵母、カビ、細菌培養に依存しているため、依然として優位性を保っています。既存のタンク、下流の回収ライン、熟練したスタッフによって単位コストを低く抑えることができ、得られる抽出物、酵母由来のベース、培養香料は、ほとんどの地域で天然物として認められています。ベーカリー、乳製品、惣菜などの分野の顧客は、混合培養によって生み出される複雑な風味を高く評価しています。このプロセスは遺伝子編集された微生物を必要としないため、遺伝子組み換え株に伴う表示や承認に関する問題も回避でき、保守的な配合における地位を維持しています。
精密発酵は、遺伝子操作された微生物がバニリン、ヌートカトン、イオノンなどの単一標的分子を高純度かつ予測可能な収率で供給するようになったことで、最も急速に進歩している。買い手はバニラポッドの収穫や柑橘類の収穫とは無関係に供給を得ることができ、米国と欧州の規制当局は生産物の表示方法を明確化している。商業規模の発酵装置や回収システムの構築には費用がかかるため、資本が依然として最大の障壁となっている。フェルラ酸などの天然前駆体を酵素や全細胞で変換するハイブリッドバイオトランスフォーメーションは、この2つの中間に位置し、より迅速な商業化の道を求める供給業者にとって魅力的な技術である。
⮞2026年2月、ケリー・グループの最高経営責任者は、同社の味覚ソリューションの約40%が発酵技術を活用していると述べた。この発言は、発酵技術が主流のフレーバー製品群にどれほど浸透しているかを示している。
用途別に見ると、発酵由来の天然香料市場は食品分野が圧倒的に多く、乳製品および植物由来の代替品が最も急速に成長している。
食品への応用は量的に最も多く、風味付けベース、ベーカリー製品、スナック、ソース、菓子類の製造業者は風味を必要としており、ラベルから人工成分を排除しようとしている。酵母ベースの風味付けベース、発酵バニラ、フルーツの香りは、既存の生産ラインに影響を与えることなく、これらの製品の配合に容易に組み込むことができる。大手食品メーカーは複数年契約を利用しており、これにより製造業者は発酵設備への投資を計画することができる。飲料は2番目に多いカテゴリーであり、ここでは発酵由来の柑橘類、フルーツ、甘味増強剤が使用されている。
乳製品や植物由来の代替品は、動物性原料を取り除くことで消費者が期待する脂肪分、クリーミーさ、発酵香が失われるため、最も急速に成長しています。発酵由来のラクトン、ジアセチルを含まないバター風味、フレーバー脂肪がこれらの風味を回復させ、現在では複数のサプライヤーがオーツ麦、エンドウ豆、アーモンド製品を特にターゲットにしています。植物性ミルク、チーズ、ヨーグルトの小売市場の成長により、ヨーロッパと北米では処方開発が活発に行われています。化粧品やパーソナルケア製品では、発酵香料やフレーバー分子がオーラルケア製品やリップ製品に使用されており、若い世代の消費者の間では天然由来という表示が購買決定にますます影響を与えています。
⮞2025年8月、香料・抽出物製造業者協会の専門家パネルは、ナリッシュ・イングレディエンツ社の精密発酵フレーバー脂肪「タスティラックス」をGRAS(一般的に安全と認められる物質)と認定した。オーストラリアの同社は、この認定により米国での即時販売が可能になると述べた。
原料別に見ると、糖類を原料とする発酵由来天然香料市場が圧倒的なシェアを占め、その他の原料が最も急速に成長している。
糖類を原料とする発酵プラントは、サトウキビ、テンサイ、トウモロコシ由来のグルコースが広く入手可能で、1トン当たりの価格が安く、一般的な生産菌株で容易に代謝されるため、主流となっています。製糖工場の近くに立地する発酵プラントは、安定した供給と確立された物流網の恩恵を受け、生産される製品はほとんどの食品市場の自然食品表示要件を満たしています。北米、ブラジル、ヨーロッパの供給業者は、投入コストを安定させるために、製糖業者と契約を結んでいます。標準的な発酵槽の設計は糖類培地に最適化されているため、原料を変更するにはプロセス変更が必要となり、ほとんどのメーカーは既存製品については変更を避けたいと考えています。
合成生物学培地、藻類バイオマス、グリセリン、食品加工廃棄物なども、より安価で環境に優しい原料を求める生産者の間で注目を集めている。低コストの代替品を見つけ、砂糖価格の変動リスクを回避しようとする動きがある。植物バイオマスやリグニンはフェルラ酸やバニリン生合成経路の前駆体の生産に利用でき、デンプンや穀物は酵母を使った風味豊かなベースの製造に適している。消費者は持続可能性を裏付けるストーリーを持つ持続可能な製品を好むため、土地利用の削減に成功した企業にとっては有利な状況となっている。
フレーバーの種類別に見ると、発酵由来の天然フレーバー市場ではフルーティー系が圧倒的なシェアを占め、成長率も最も高い。
フルーティーな香りは、飲料、菓子、乳製品デザート、パーソナルケア製品など幅広い分野で必要とされるため、人気が高く、最もよく知られている発酵由来の分子のいくつかはこの系統に属します。ラクトンは桃やココナッツの香りを、イオノンはラズベリーやスミレの香りを、テルペンは柑橘類やグレープフルーツの香りをもたらします。天然のフルーツエキスは不作や価格変動の影響を受けやすいため、安定した供給を必要とする配合者にとって、発酵由来の代替品は魅力的です。大手飲料メーカーは、近年の製品改良サイクルにおいて天然由来のフルーツフレーバーを優先しており、需要をさらに高めています。
フルーティーなフレーバーも、毎年新しい分子が市販品カタログに追加されるにつれて、最も急速に成長しています。サプライヤーは発酵によって製造されたセスキテルペンやイオノンを発売しており、これにより調合者はトロピカル、ベリー、シトラス系のフレーバーをより自然な形で提供できるようになりました。バニラは依然として2番目の柱であり、発酵によって製造されたバニリンは欧州連合と米国で天然物としての地位を獲得し、キャラメルやセイボリー系のフレーバーも着実に販売量を増やしています。顧客は価格だけでなく供給の継続性を重視しており、発酵由来のフレーバーが合成品よりも高価であっても、その採用を後押ししています。
⮞2023年4月、インセンプラは発酵によって製造された天然のアルファイオノンを発表しました。これはスミレとラズベリーの香りで、Axxence Aromaticを通じて販売されています。この成分は欧州の基準に基づき天然成分として認証されています。
地域分析:
北米発酵由来天然香料市場のインサイト
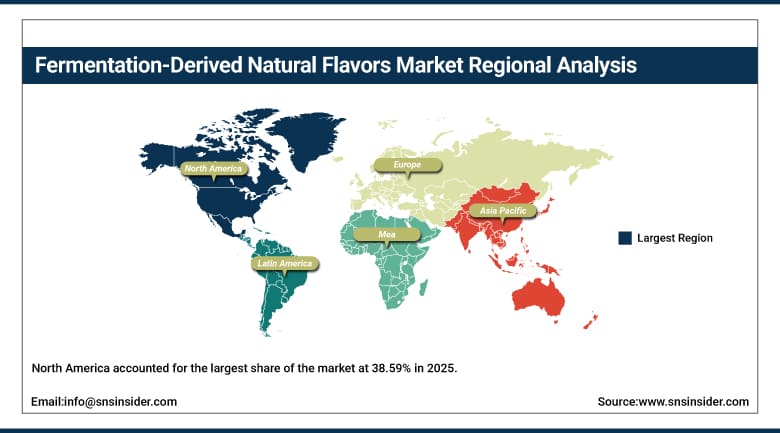
北米は2025年に市場シェア38.59%を占め、最大のシェアを獲得しました。これは、包装食品、飲料、植物由来製品における強固な顧客基盤と、世界で最も活発な合成生物学分野の存在を反映しています。米国は地域需要の大部分を供給しており、カナダは乳製品代替品や飲料メーカーを通じて市場を活性化させています。フレーバーメーカーはブランドオーナーの近くにアプリケーションラボを運営することで、新分子の開発サイクルを短縮しています。中西部と南東部の受託発酵能力は、自社工場を持たないスタートアップ企業にとって製造拠点となっています。
地域における規制は競争に影響を与えている。新規成分についてはGRAS通知とFEMA専門家パネルプロセスという明確な道筋があるものの、承認には数ヶ月を要し、特定の申請書類には追加の安全性情報が必要となる。精密発酵への投資が進められており、大手香料メーカーは自社で生産能力を開発する代わりに、スタートアップ企業に株式投資を行っている。消費者は原料の調達元とカーボンフットプリントの証明を求め、透明性の高いサプライチェーンを持つ企業を好む傾向にある。発酵によって生産されるバニリンやテルペンは、石油化学製品や抽出物由来の製品と競合するため、価格も課題となっている。
⮞2025年10月、シムライズはサンディエゴに拠点を置くセリバー社の株式を取得し、天然香料原料向けの同社の精密発酵プラットフォームへの優先的なアクセス権を確保した。この取引は、大手香料メーカーが分子発見へのアクセス権を買収している現状を反映している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州における発酵由来天然香料市場の動向
ドイツ、フランス、イギリスを含むヨーロッパには、世界有数の香料企業が研究開発施設を構えています。ヨーロッパは、工業的な発酵技術の伝統と、欧州の香料規制に基づく厳格な天然表示制度が融合した地域です。パン、乳製品、飲料、惣菜などの需要は高く、消費者は発酵製品を積極的に受け入れています。オランダとドイツの生産者は、地域顧客と輸出顧客の両方に対応するため、テルペン類とセスキテルペン類の生産能力を拡大しています。
規制解釈がここで最も重要なパラメータです。遺伝子組み換え微生物を使用して生産された成分が天然とみなされるかどうかは、そのプロセスの説明と菌株の説明によって決まり、企業はそのような解釈を得るために資料を作成します。欧州グリーンディールイニシアチブの持続可能性目標は、バイオベースの生産と炭素排出量の少ない原料に有利であり、これも推進力となっています。ドイツとイタリアの中規模専門業者と原料販売業者は、発酵ベースのフレーバーノートを専門食品および飲料メーカーに供給しています。アジアの酵母エキス生産者間の競争が激化しており、欧州企業は純度とトレーサビリティに注力しています。
⮞2025年3月、BASFはオランダのヘレーンにあるイソビオニクス工場で製造された発酵由来の天然β-シネンサル20と天然α-フムレン90を発売した。これらの製品は、天然の風味に柑橘系とホップの香りを加える。
アジア太平洋地域における発酵由来天然香料市場のインサイト
アジア太平洋地域は最も成長率の高い地域であり、2026年から2035年までの年平均成長率(CAGR)は7.66%と予測されています。この成長を牽引しているのは、中国、日本、インド、韓国、オーストラリアです。発酵技術の最大市場は中国にあり、酵母エキス、アミノ酸、バニリンを垂直統合した生産者が国内および輸出向けに供給しています。所得の増加と包装食品、飲料、化粧品の発展により、天然フレーバーシステムの需要が高まっています。日本は風味豊かなうま味の革新で業界に貢献しており、オーストラリアと韓国では精密発酵分野のスタートアップ企業が支援されています。
コスト効率と規模の経済により、地域の生産者は輸出市場で競争力を高めており、中国の複数のメーカーが欧米の承認を取得し始めている。各国政府は産業政策を通じてバイオ製造を推進しており、パイロットプラントや受託製造施設への投資が集まっている。地元の香料メーカーやグローバル企業の海外子会社は、飲料やスナックブランドと緊密に連携し、現地の嗜好に合わせた製品を開発している。品質とトレーサビリティの基準は向上しており、バイヤーはヨーロッパと同様に文書化を求めている。インドでは、国内の食品加工業の成長に伴い、発酵原料の生産能力が拡大している。
エンジェルイーストは、2025年5月21日から23日まで東京で開催された国際食品産業協会(IFIA)の展示会で、酵母エキスを原料とした風味豊かな食品ソリューション「YEシリーズ」を発表した。この展示会は、中国のサプライヤーが日本の食品製造業界への進出を積極的に進めていることを象徴するものだ。
中東・アフリカおよびラテンアメリカにおける発酵由来天然香料市場のインサイト
ラテンアメリカは豊富な砂糖と農産物原料に恵まれており、ブラジルは発酵能力と大規模な食品・飲料産業の中心地となっている。市場予測ではメキシコもこの地域に含まれ、飲料・菓子部門が安定したフレーバー需要を生み出している。生産者はこの地域を消費拠点であると同時に、発酵原料の低コスト供給源と捉えている。為替変動や規制枠組みの不均一性により、一部の特殊分子の輸入が滞るため、現地でのブレンドや販売代理店との提携が重要となる一方、アルゼンチンとコロンビアは加工食品や乳製品の生産を通じて需要を喚起している。
中東・アフリカ市場はやや規模は小さいものの、湾岸諸国による食料安全保障、ハラール認証原料、食品生産への投資により成長を続けている。サウジアラビアとアラブ首長国連邦は香料原料を輸入し、ブレンド施設を建設中である一方、南アフリカは酵母を原料とする食品加工産業が発達している。発酵由来製品に関しては、基質と製造工程を記録する必要があるため、ハラール認証やコーシャ認証が重要となる。現地での発酵能力が不足しているため、供給の大部分はヨーロッパとアジアから来ている。
成長促進要因:クリーンラベルへの改良と供給の安定性が発酵由来天然香料市場の成長を牽引
クリーンラベルへの成分改良が主な推進力となっています。食品・飲料会社は人工香料の排除に取り組んでおり、発酵は植物からの抽出では大規模生産が難しい天然由来の分子を得るための手段となります。バニリン、ヌートカトン、ラクトン、イオノンは現在発酵によって得られるため、配合担当者はラベル表示が適切であることを確信してこれらの成分を指定できます。小売業者と消費者は引き続き天然由来の製品を高く評価しているため、ブランドオーナーは香料の転換を単発的な作業ではなく継続的なプロジェクトとして捉え、サプライヤーへの需要を安定的に維持しています。
供給の安定性も重要な要素です。バニラビーンズ、柑橘類エキス、希少植物などは、天候、病原菌、さらには政治的リスクの影響を受けやすく、メーカーが価格変動をコントロールするのは困難です。発酵は、収穫時期に関わらず、管理された施設で一貫した品質を提供し、契約によって購入者はコストを予算化できます。発酵菌株の設計と精製技術の進歩により、製造コストが削減され、天然および合成代替品との価格差が縮まっています。このような環境は、食品、飲料、パーソナルケア製品の消費者の間で、2035年まで成長を牽引し続けるでしょう。
阻害要因:高い設備投資コストと規制の不確実性が、発酵由来天然香料市場の成長を阻害している。
高い初期投資コストが成長を阻害している。商業用発酵槽、回収ライン、品質管理システムの構築には多額の投資が必要であり、多くの合成生物学系スタートアップ企業は、規模拡大が予想よりも困難で時間がかかることを痛感している。発酵由来の分子は、石油化学製品や抽出原料と価格競争を強いられるが、買い手は長期的なプレミアム価格を支払うことをためらうことが多い。資金力のある開発企業の失敗事例が相次いだことで、融資機関や顧客はより慎重になり、供給契約では、生産量を保証する前に実績を示すことがますます求められるようになっている。小規模な開発企業は、多くの場合、受託製造パートナーに依存しているが、その生産能力は限られており、かなり前から予約で埋まっている。
規制上の不確実性は、もう一つの制約要因となる。遺伝子操作された生物によって作られた分子を天然物と表示できるかどうかは管轄区域によって異なり、米国、欧州連合、アジア市場では要件が異なる。安全性に関する書類作成には1年以上かかる場合もあり、消費者団体は食品ラベルにおけるバイオテクノロジーに関する表示について疑問を呈し続けている。原料価格の変動は利益率に影響を与え、汚染や製造ロットの不具合は供給を中断させる可能性がある。これらの要因は商業化までの期間を長期化させ、規制対応チームと既存の顧客関係を持つ老舗の香料メーカーに有利に働く。
⮞2023年8月、合成生物学原料開発企業として最も著名な企業の一つであったエイミリス社は、デラウェア州の米国破産裁判所に連邦破産法第11条に基づく破産保護を申請した。この申請は、発酵ベースの製品を大規模生産する際の財務リスクを浮き彫りにした。
機会:精密発酵のスケールアップと植物由来製品の成長が、発酵由来天然香料市場に新たな機会をもたらす
精密発酵のスケールアップは大きなチャンスをもたらします。生産能力が向上するにつれて、単位コストは低下し、発酵由来分子が高価すぎて利用できなかった中価格帯の飲料、スナック、ベーカリー製品への応用が開かれるでしょう。共有発酵能力を提供できる受託製造業者は、工場を持たないスタートアップ企業を支援でき、フレーバーメーカーは独自の分子をライブラリに追加できます。規制当局もこれらの製品に関する経験を積んでおり、新規参入企業と既存サプライヤーの両方にとって、承認期間の短縮と申請書類のリスク低減につながるはずです。分子開発企業と実績のあるフレーバーメーカーが提携することで、試作段階から商業販売までの道のりが短縮されます。
植物由来の製品や機能性を持つ製品は、新たな可能性を切り開きます。肉、乳製品、卵の代替品は、植物由来の風味を再現しつつ動物性原料を一切含まないフレーバーシステムを備えている必要があります。一方、発酵によって得られる脂肪、ラクトン、うま味成分は、クリーンラベルやビーガン基準に適合します。砂糖削減プログラムから生まれた甘味や味覚調整ソリューションは、発酵による甘味料の開発機会をもたらします。アップサイクル素材やリグノセルロース系素材は、炭素排出量削減を目指す大手ブランドにとって、持続可能性を体現する製品と言えるでしょう。
最近の動向:
-
2026年3月、ラレマンド・バイオ・イングレディエンツは、欧州連合と米国において、純度98%の精密発酵バニリン「ヘバニ」を発売しました。この製品は、エボルバ社の買収を通じて得た技術を基盤としており、バニラビーンズに依存しないバニリンを提供します。
-
2026年5月、レサッフルの酵母ベースの原料部門であるバイオスプリンガーは、PTXフード社から特定の知的財産と技術を取得した。
-
2025年6月、dsm-firmenichはイタリアのパルマに、濃縮粉末香料、反応香料、および料理用ブレンドを取り扱う香料・ブレンド製造施設の建設に着工した。
-
2023年4月、Axxence Aromatic社はInsempra社で発酵によって製造された天然アルファイオノンの販売を開始しました。この分子により、ヨーロッパの飲料・菓子メーカー向けに、天然のスミレとラズベリーのフレーバーの選択肢が広がりました。
発酵由来天然香料市場の主要企業は以下の通りです。
-
dsm-firmenich
-
Kerry Group
-
International Flavors & Fragrances
-
BASF
-
Lallemand Bio-Ingredients
-
Biospringer by Lesaffre
-
Manus Bio
-
Cellibre
-
Insempra
-
Conagen
-
Angel Yeast
-
Sichuan Ingia Biosynthetic
-
Syensqo
-
Nourish Ingredients
発酵由来天然香料市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億米ドル |
| 2035年までの市場規模 | 57億2000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は6.66% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 技術別(従来型発酵、精密発酵、ハイブリッドバイオトランスフォーメーション) • 用途別(食品、飲料、乳製品および植物由来代替品、化粧品およびパーソナルケア製品、医薬品および栄養補助食品) • 原料別(糖類、植物バイオマスおよびリグニン、デンプンおよび穀物、その他の基質) • フレーバータイプ別(フルーティー、バニラ、キャラメル、その他) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール |
Givaudan, dsm-firmenich, Kerry Group, International Flavors & Fragrances, Symrise, BASF, Lallemand Bio-Ingredients, Biospringer by Lesaffre, Manus Bio, Cellibre, Insempra, Conagen, Angel Yeast, Sichuan Ingia Biosynthetic, Syensqo, Nourish Ingredients |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 技術別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 原料別市場規模
2.3.4 フレーバータイプ別の市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 砂糖、デンプン、バイオマス原料供給業者
3.4.2 発酵菌株、酵素、バイオプロセス技術の提供者
3.4.3 香料製造業者、受託発酵業者、および下流加工業者
3.4.4 食品、飲料、パーソナルケア製品および栄養補助食品の製造業者
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 クリーンラベルおよび天然成分の需要指標
4.1.1 天然香料使用を謳う食品発売のシェア
4.1.2 消費者の天然由来成分に対する嗜好
4.1.3 合成香料からの脱却に向けた成分改良
4.1.4 植物由来および代替製品のフレーバーニーズ
4.2 発酵能力と生産指標
4.2.1 工業用発酵能力の増強
4.2.2 精密発酵スケールアップのマイルストーン
4.2.3 収量および力価改善のベンチマーク
4.2.4 委託製造能力の可用性
4.3 原料およびコスト指標
4.3.1 砂糖およびデンプン原料の価格動向
4.3.2 リグノセルロース系バイオマスの利用レベル
4.3.3 天然バニリンのコストと抽出代替品のコストの比較
4.3.4 技術別1キログラムあたりの生産コスト
4.4 規制および表示環境
4.4.1 天然香料の定義と地域別の表示規則
4.4.2 精密発酵原料の規制経路
4.4.3 食品安全承認およびGRAS通知
4.4.4 持続可能性およびトレーサビリティに関する主張の要件
4.5 イノベーション、パートナーシップ、およびアプリケーションの拡張
4.5.1 フレーバーハウスとバイオテクノロジーのパートナーシップ活動
4.5.2 発酵フレーバープラットフォームの立ち上げ資金
4.5.3 フレーバー生合成における特許活動
4.5.4 化粧品、栄養補助食品、医薬品分野における採用
5. 発酵由来天然香料市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 伝統的な発酵
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 精密発酵
5.4 ハイブリッドバイオトランスフォーメーション
6. 発酵由来天然香料市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 食品
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 飲料
6.4 乳製品および植物由来の代替品
6.5 化粧品およびパーソナルケア
6.6 医薬品および栄養補助食品
7. 発酵由来天然香料市場のセグメント別分析と予測(原料別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 砂糖ベース
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 植物バイオマスとリグニン
7.4 デンプンと穀物
7.5 その他の基質
8. 発酵由来天然香料市場のセグメント別分析と予測(香料タイプ別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 フルーティー
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 バニラ
8.4 キャラメル
8.5 その他
9. 発酵由来天然香料市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 発酵由来天然香料市場規模と予測(技術別、2022年~2035年)
9.2.3 発酵由来天然香料市場規模および予測(用途別、2022年~2035年)
9.2.4 発酵由来天然香料市場規模と予測(原料別、2022年~2035年)
9.2.5 発酵由来天然香料市場規模と予測(香料タイプ別、2022年~2035年)
9.2.6 発酵由来天然香料市場規模および予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 発酵由来天然香料市場規模と予測(技術別、2022年~2035年)
9.3.3 発酵由来天然香料市場規模および予測(用途別、2022年~2035年)
9.3.4 発酵由来天然香料市場規模と予測(原料別、2022年~2035年)
9.3.5 発酵由来天然香料市場規模と予測(香料タイプ別、2022年~2035年)
9.3.6 発酵由来天然香料市場規模および予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 発酵由来天然香料市場規模と予測(技術別、2022年~2035年)
9.4.3 発酵由来天然香料市場規模および予測(用途別、2022年~2035年)
9.4.4 発酵由来天然香料市場規模と予測(原料別、2022年~2035年)
9.4.5 発酵由来天然香料市場規模と予測(香料タイプ別、2022年~2035年)
9.4.6 発酵由来天然香料市場規模および予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 発酵由来天然香料市場規模と予測(技術別、2022年~2035年)
9.5.3 発酵由来天然香料市場規模および予測(用途別、2022年~2035年)
9.5.4 発酵由来天然香料市場規模と予測(原料別、2022年~2035年)
9.5.5 発酵由来天然香料市場規模と予測(香料タイプ別、2022年~2035年)
9.5.6 発酵由来天然香料市場規模および予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 発酵由来天然香料市場規模と予測(技術別、2022年~2035年)
9.6.3 発酵由来天然香料市場規模および予測(用途別、2022年~2035年)
9.6.4 発酵由来天然香料市場規模と予測(原料別、2022年~2035年)
9.6.5 発酵由来天然香料市場規模と予測(香料タイプ別、2022年~2035年)
9.6.6 発酵由来天然香料市場規模および予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Givaudan
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 dsm-firmenich
10.6.3 Kerry Group
10.6.4 International Flavors & Fragrances
10.6.5 Symrise
10.6.6 BASF
10.6.7 Lallemand Bio-Ingredients
10.6.8 Biospringer by Lesaffre
10.6.9 Manus Bio
10.6.10 Cellibre
10.6.11 Insempra
10.6.12 Conagen
10.6.13 Angel Yeast
10.6.14 Sichuan Ingia Biosynthetic
10.6.15 Syensqo
10.6.16 Nourish Ingredients
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
テクノロジーによって
-
伝統的な発酵
-
精密発酵
-
ハイブリッドバイオトランスフォーメーション
申請により
-
食べ物
-
飲料
-
乳製品と植物由来の代替品
-
化粧品およびパーソナルケア用品
-
医薬品および栄養補助食品
原料別
-
砂糖ベース
-
植物バイオマスとリグニン
-
デンプンと穀物
-
その他の基質
フレーバータイプ別
-
フルーティー
-
バニラ
-
キャラメル
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
ブランドオーナーが人工香料や農作物由来の香料を代替するにつれ、クリーンラベルへの成分改良と安定供給の必要性が主な成長要因となっている。
伝統的な発酵分野は、実績のある培養菌、既存のプラント、確立された自然環境により単位コストが低く抑えられるため、2025年には約44.51%のシェアで市場を席巻した。

Rohan Jadhav
プリンシパルコンサルタント
