細胞療法効力アッセイ市場レポートの範囲と概要:
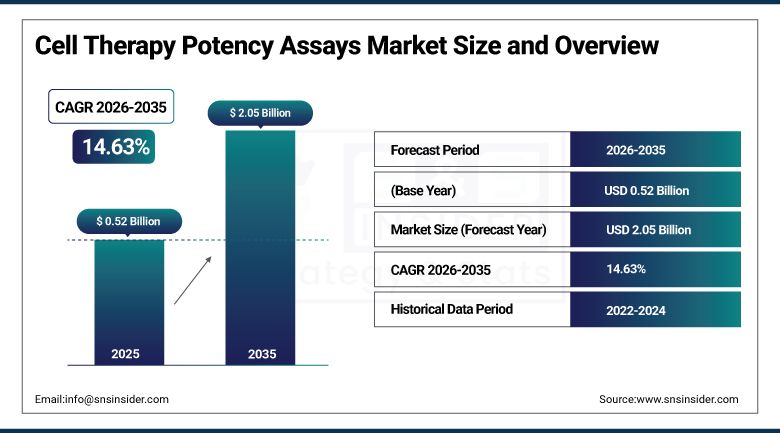
細胞療法効力アッセイ市場は、 2025年には5億2000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)14.63%で成長し、2035年には20億5000万米ドルに達すると予測されている。
細胞療法効力アッセイ市場の成長は、世界的な細胞療法パイプラインの急速な拡大、効力に関するロットリリースデータに対する規制当局の要求の高まり、そしてCAR-T細胞、幹細胞、その他の先進的な細胞療法の効力保証におけるマトリックスアプローチへの移行によって促進されています。効力アッセイは、IND申請から商業的なBLA申請に至るまで、細胞療法製品開発全体を通して重要な品質特性であり、規制当局は細胞製品の作用機序、生物学的機能、および活性の維持に関する定量的データの証明を求めています。
チャールズ・リバー・ラボラトリーズとロンザは、先進治療医薬品に対するFDAおよびEMAのロットリリース要件が厳格化する中で、CAR-T療法および幹細胞療法の開発者からのGMP準拠のマトリックスベースの効力保証試験に対する需要の高まりに対応するため、2026年に細胞ベースの効力および生物学的アッセイ試験能力を拡張した。
細胞療法効力アッセイ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
細胞療法効力アッセイ市場の動向:
-
自動化されたハイスループットの細胞ベースの効力アッセイプラットフォームの普及が進むにつれ、CAR-T細胞療法および幹細胞療法の製造業者におけるGMPロットリリース試験が効率化されている。
-
FDAの効力保証枠組みにおける規制上の重視の高まりは、多属性マトリックスベースの効力試験戦略に対する需要を加速させている。
-
効力アッセイの開発および検証を専門のCDMO(医薬品受託開発製造機関)やCRO(医薬品開発業務受託機関)にアウトソーシングするケースが増加していることが、受託試験サービス分野の拡大につながっている。
-
レポーター遺伝子とフローサイトメトリーに基づくアッセイの利用拡大により、同種および自家細胞療法パイプライン全体にわたってアッセイの再現性が向上している。
-
世界中で細胞療法に関する臨床試験や生物製剤承認申請(BLA)の件数が増加していることが、拡張可能で標準化された効力測定インフラへの継続的な投資を促進している。
米国における細胞療法効力アッセイ市場の見通し:
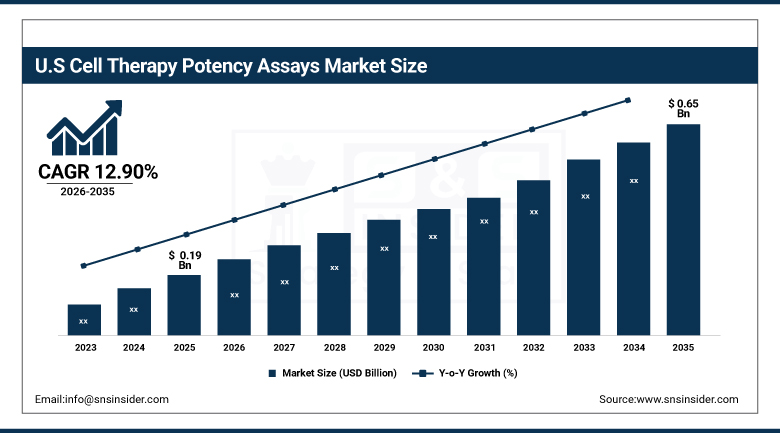
米国の細胞療法効力アッセイ市場は、 2025年には1億9000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)12.90%で成長し、2035年には6億5000万米ドルに達すると予測されている。
CAR-T細胞療法および幹細胞療法の開発者が密集していること、BLA申請時にマトリックスベースの効力試験データの提出がますます求められるようになったFDAの高度な規制プロセス、そしてGMP基準に準拠した生物学的アッセイ試験を提供する受託試験ラボおよびCDMOの強固なネットワークも、米国の主導的地位をさらに強調する要因となっている。国内で細胞療法を製造する施設の増加、大学病院における臨床試験への積極的な参加、そして自動効力試験プラットフォームへのバイオテクノロジー投資も、この分野の需要拡大に貢献している。
2026年、チャールズ・リバー・ラボラトリーズは、マサチューセッツ州にある細胞・遺伝子治療試験施設において、細胞毒性とサイトカイン放出の測定結果を組み合わせた、新しい自動化された細胞ベースの効力アッセイプラットフォームを導入し、米国のCAR-T細胞療法および幹細胞療法の開発者向けに、IND申請に必要な研究を加速させた。
細胞療法効力アッセイ市場のセグメント分析:
-
アッセイの種類別に見ると、細胞ベースのアッセイが2025年に細胞療法効力アッセイ市場で44.20%のシェアを占め、市場を牽引する一方、レポーター遺伝子アッセイは2026年から2035年にかけて年平均成長率(CAGR)17.40%で最も急速に成長しているアッセイタイプのセグメントです。
-
製品・サービス別に見ると、細胞療法効力アッセイ市場ではサービスが2025年に51.80%のシェアを占め、圧倒的なシェアを獲得する一方、キット・試薬は2026年から2035年にかけて年平均成長率(CAGR)16.60%で最も急速に成長している製品・サービス分野となる。
-
細胞療法タイプ別に見ると、CAR-T細胞療法は2025年に39.40%のシェアで細胞療法効力アッセイ市場を席巻し、一方、TILおよびNK細胞療法は2026年から2035年にかけて年平均成長率18.10%で最も急速に成長している細胞療法タイプのセグメントである。
-
エンドユーザー別に見ると、製薬・バイオテクノロジー企業が2025年に細胞療法効力アッセイ市場を46.70%のシェアで支配し、CDMOおよびCROは2026年から2035年にかけて年平均成長率17.60%で最も急速に成長しているエンドユーザーセグメントである。
アッセイの種類別に見ると、細胞ベースのアッセイがトップであり、レポーター遺伝子アッセイが最も急速に成長している分野である。
細胞ベースアッセイは、2025年の細胞療法効力アッセイ市場で最大のシェアを占めました。これは、細胞ベースアッセイが、細胞毒性、増殖、サイトカイン産生といった生きた細胞製品の生物学的活性を測定できるため、CAR-T療法や幹細胞療法などの実際の作用機序に近いことから、好ましい選択肢となっているためです。規制当局は、ロットリリースや安定性試験において細胞ベースの測定結果を引き続き好んでいます。これは、純粋に分子生物学的または生化学的方法では再現できない生物学的に関連する活性を捉えることができるためです。また、自動画像処理およびフローサイトメトリープラットフォームとの互換性により、BLA承認を目指す臨床段階および商業段階の細胞療法製造プログラムの両方において、細胞ベースアッセイがデフォルトの選択肢となっています。
レポーター遺伝子アッセイ分野は、2026年から2035年の予測期間において最も高いCAGRを記録すると予想されています。レポーター遺伝子フォーマットに対する開発者の選好の高まりは、その優れた再現性、短いターンアラウンドタイム、そして、ますます厳格化するFDAおよびEMAのマトリックスベースの効力保証に関する要求を満たす定量的かつ用量反応性の効力データを生成できる能力に起因しています。より多くの細胞治療開発者が、初期の実現可能性アッセイから、重要な臨床試験および商業上市に先立つ検証済みのICH Q2準拠のリリース方法へと移行するにつれて、レポーター遺伝子プラットフォームは、拡大する世界の細胞治療パイプラインを支えるCDMO、CRO、および社内分析開発ラボ全体で、急速に採用されています。
製品・サービス別に見ると、サービス部門が首位を占め、キット・試薬部門が最も急速に成長している分野となっている。
2025年の細胞療法効力アッセイ市場において、サービス分野が製品・サービス分野を牽引しました。これは、若いバイオテクノロジー企業だけでなく、受託開発製造機関(CDMO)や受託研究機関(CRO)の支援を必要とする成熟した細胞療法企業においても、細胞療法効力アッセイの開発とGMP(医薬品製造管理基準)準拠のバイオアッセイ法への移行のためのアウトソーシングソリューションが求められたためです。このようなサービスを利用することで、各試験は製品ごとに異なるため、企業は高額なインフラ投資をすることなく、既存のバイオアッセイラボ、経験豊富な分析科学者、検証済みのバイオアッセイを活用することができます。
キットおよび試薬セグメントは、2026年から2035年の予測期間において最も高い年平均成長率(CAGR)で成長すると予測されています。標準化されたすぐに使用できる効力アッセイキットの社内導入が進んでいるのは、アッセイ開発期間の短縮と、複数の施設にまたがる臨床および商業製造ネットワークにおけるラボ間の再現性の向上を目指すメーカーによるものです。特定の細胞療法に適した、事前認証済みのレポーター遺伝子および細胞毒性キットを市場に投入するサプライヤーが増えており、効力試験に必要な技術力の構築が容易になっています。
細胞療法の種類別に見ると、CAR-T細胞療法がトップであり、TILおよびNK細胞療法が最も急速に成長している分野である。
CAR -T細胞療法は、市販されているCAR-T細胞療法製品および臨床試験後期段階にあるCAR-T細胞療法製品が最も多く、複数の効力特性について試験する必要があるため、世界の細胞療法効力アッセイ市場において最大の貢献分野となっています。CAR-T細胞の自家細胞製造プロセスと、FDAによる患者ごとの厳格なロットリリース試験により、効力アッセイの開発はCAR-T細胞療法メーカーとその試験委託業者にとって重要なプロセスとなっています。
TILおよびNK細胞療法分野は、2026年から2035年の予測期間において最も高いCAGRを記録すると予想されています。腫瘍浸潤リンパ球およびナチュラルキラー細胞療法の臨床開発パイプラインの急速な拡大により、これらの新たな細胞タイプの特異的な殺傷メカニズムと活性化プロファイルを捉えることができる、新開発のモダリティ特異的効力アッセイに対する強い需要が生じています。TILおよびNK細胞療法の候補が初期試験から重要な臨床試験へと進むにつれ、開発企業は、承認が見込まれる前に、検証済みで規制当局の承認準備が整った効力測定法を確立するために、アッセイ開発パートナーシップに多額の投資を行っています。
エンドユーザー別に見ると、製薬・バイオテクノロジー企業が市場を牽引し、CDMO(医薬品受託製造開発機関)とCRO(医薬品開発業務受託機関)が最も急速に成長している分野となっている。
製薬・バイオテクノロジー企業は、細胞療法効力アッセイ市場における主要なエンドユーザーであり、2025年には収益面で最高のシェアを占めました。これは、主に大手製薬会社やバイオテクノロジー企業が、自社の細胞療法開発のための効力アッセイ開発に特化した社内チームを擁し、細胞療法の開発を進めていることが要因です。これらの企業は、自社の細胞療法に特化した独自のアッセイプラットフォームに注力しているため、市場における効力アッセイの需要創出において主導的な役割を果たしています。
CDMO(医薬品受託開発製造機関)およびCRO(医薬品開発業務受託機関)セグメントは、2026年から2035年の予測期間において最も高いCAGR(年平均成長率)を示すと予想されています。社内に分析インフラを持たない新興バイオテクノロジー企業の増加に伴い、効力アッセイの開発、検証、および定期的なロットリリース試験サービス全般を、受託開発製造機関(CDMO)や受託研究機関(CRO)に委託する動きが強まっています。この傾向は、コンプライアンスに準拠した社内バイオアッセイ能力の構築が複雑化し、コストが増大していることによってさらに加速しており、中規模および大規模の開発企業でさえ、専門的な外部委託試験パートナーシップによって社内能力を補完するようになっています。
地域分析:
北米細胞療法効力アッセイ市場の洞察
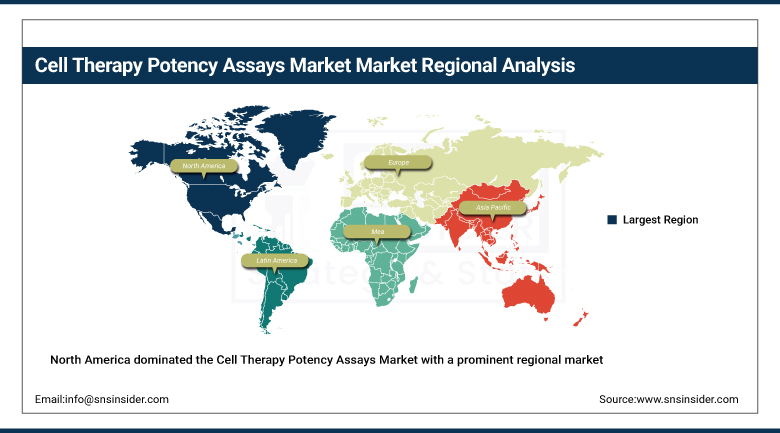
北米は、FDA承認済みのCAR-T細胞療法や幹細胞療法が北米で多数入手可能であること、また、これらの製品のロットリリースにマトリックスベースの効力データを要求するFDAの高度に発達した規制システムが存在することから、2025年には42.50%という圧倒的な地域市場シェアを獲得し、細胞療法効力アッセイ市場を牽引しました。さらに、北米には効力アッセイのための受託試験機関や細胞療法CDMOのネットワークが十分に整備されています。
2025年、北米細胞療法効力アッセイ市場において、米国は地域市場の86.00%を占める主要国となりました。これは、FDA承認済みの細胞療法製品の最大規模の基盤、広範な国内CAR-T細胞および幹細胞製造能力、そしてGMP準拠のバイオアッセイサービスを提供する契約試験ラボの確立されたネットワークによって支えられています。カナダは、拡大する学術的な細胞療法研究基盤と、初期段階の分析開発活動を支援する国内バイオ製造投資の増加を通じて、地域成長に貢献しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州細胞療法効力アッセイ市場のインサイト
欧州は、先進治療医薬品に関する欧州医薬品庁(EMA)の規制環境の調和、バイオ医薬品企業の集積、細胞・遺伝子治療製造施設への各国の投資増加といった要因により、2025年の細胞治療効力アッセイ市場において大きなシェアを占める見込みです。地域全体で大学や病院主導の細胞治療治験が増加していることから、既存の受託検査機関と新興の分析サービスプロバイダーの両方において、専門的な効力アッセイの開発および検証サービスに対する安定した需要が引き続き生まれています。
ドイツは、強力なバイオ医薬品製造基盤と、国内外の細胞療法開発企業を支援する主要な受託試験・分析サービスプロバイダーの存在により、ヨーロッパ有数の市場となっています。活発な細胞療法臨床試験ネットワークや学術医療センターを有する英国、フランス、スペインなどの国々も、先進的な治療分析インフラへの投資拡大を通じて、地域市場の成長に貢献しています。
アジア太平洋地域における細胞療法効力アッセイ市場のインサイト
アジア太平洋地域の細胞療法効力アッセイ市場は、2026年から2035年の予測期間中に年平均成長率(CAGR)17.20%で最も速い成長率を記録すると予想されています。市場の成長は、急速に拡大する国内の細胞療法開発活動、バイオ製造インフラへの政府投資の増加、そして、規制当局による迅速な承認経路を追求する同地域の主要および新興医薬品市場全体で臨床試験を進めているCAR-T細胞療法および幹細胞療法候補の増加によって牽引されています。
中国は、国内の細胞治療パイプラインが大規模かつ急速に拡大していること、そして国内外の開発者を支援する受託試験ラボの基盤が拡大していることから、アジア太平洋地域の細胞治療効力アッセイ市場における主要な成長牽引役の一つとなっています。再生医療に関する規制経路が確立され、産学連携ネットワークが活発な日本と韓国も、細胞治療の臨床試験や分析開発活動の拡大を通じて、地域全体の成長に貢献しています。
中東・アフリカおよびラテンアメリカにおける細胞療法効力アッセイ市場の洞察
中東・アフリカ地域とラテンアメリカ地域では、地域における臨床試験活動とバイオ製造への投資が増加するにつれて、細胞療法効力アッセイの採用が徐々に拡大している。これは、両地域における再生医療規制枠組みの確立に対する政府の注力の高まりと、国際的な細胞療法試験への学術医療センターの参加の増加によって支えられている。
ブラジルは、成長を続ける学術的な細胞療法研究基盤と、現地での効力試験支援を必要とする国際的なスポンサーとの臨床試験協力の拡大に支えられ、ラテンアメリカにおける主要市場となる見込みです。また、アラブ首長国連邦とサウジアラビアは、高度な再生医療技術とバイオ製造プラントへの投資を進めており、中東・アフリカ地域における細胞療法分析および効力試験の需要増加につながっています。
市場の動向:
成長促進要因:細胞治療パイプラインの拡大と規制上の有効性要件の厳格化が市場成長を牽引
細胞療法効力アッセイ市場の主な推進要因の一つは、世界レベルでの細胞療法パイプラインの急速な成長と、FDAによる細胞・遺伝子治療製品の効力保証ガイドラインなどの規制当局からの要求の高まりです。規制当局は、開発者に対し、アッセイ結果を製品の臨床作用機序に結びつける、検証済みのマトリックスベースの効力戦略を実証することをますます期待しており、従来の単一試験アプローチに代わり、臨床開発および商業生産のあらゆる段階における細胞毒性、サイトカイン分泌、および同一性試験を網羅する、より包括的な分析フレームワークを採用するよう求めています。
CAR-T細胞療法、幹細胞療法、TIL細胞療法、NK細胞療法の候補薬が臨床試験や生物製剤承認申請(BLA)に向けて進展するにつれ、社内および外部委託による効力アッセイ開発能力に対する需要が継続的に高まっています。自動化された再現性の高い試験プラットフォームへのバイオテクノロジー投資の増加、受託試験ラボの能力拡大、レポーター遺伝子および細胞ベースのアッセイ形式における継続的なイノベーションは、細胞療法開発企業が規制に準拠したロットリリース試験へのより迅速で信頼性の高い経路を求めていることから、予測期間全体にわたる需要の伸びをさらに後押ししています。
制約:アッセイの標準化の難しさと高い開発コストが市場拡大を制限している。
細胞療法効力アッセイ市場が直面する最も大きな制約の一つは、生着、分化、免疫調節など複数の生物学的機能が作用機序に関与することが多い、生きたドナー由来の細胞製品のアッセイを標準化することの根本的な難しさです。従来の低分子化合物やタンパク質ベースの生物製剤とは異なり、細胞療法には効力を示す明確な単一の属性が欠けていることが多く、開発者は製品固有のアッセイマトリックスを設計・検証する必要がありますが、これは時間とリソースを要し、複数の試験施設や研究所間で一貫して適用することが困難です。
さらに、ICH Q2調和基準を用いた細胞ベースの効力試験の開発、検証、および適格性評価にかかるコストに加え、先進治療薬の評価に精通した訓練を受けた分析科学者の不足も、研究開発予算が限られている小規模バイオテクノロジー企業にとって大きな課題となっている。また、複数の国際市場からの承認を必要とする先進治療薬の開発者にとって、製品の効力を確保するための許容されるアプローチに関する規制当局間の不一致も、もう一つの課題となっている。
機会:アウトソーシングされた検査サービスの拡大と次世代アッセイ技術により、新たな成長の道が開かれる。
新興の細胞療法開発企業の間で、効力アッセイの開発と検証を専門のCDMOやCROにアウトソーシングする傾向が強まっていることは、細胞療法効力アッセイ市場において大きな成長機会をもたらしています。より多くのバイオテクノロジー企業が、確立された社内分析インフラを持たないまま初期段階の細胞療法候補の開発を進めるにつれ、効力アッセイのターンキー開発、メソッド移転、およびルーチンGMPリリース試験サービスに対する需要は、世界中の既存および新興の細胞療法拠点において大幅に拡大すると予想されます。
次世代の自動化された効力アッセイ技術の開発には大きな可能性があり、これにはハイスループットイメージングプラットフォームや標準化されたレポーター遺伝子キットなど、アッセイ開発期間を短縮しつつ、研究室間の再現性を向上させる技術が含まれます。アジア太平洋地域およびラテンアメリカにおける細胞治療の製造と臨床試験活動の継続的な拡大は、再生医療規制枠組みへの政府投資の増加に支えられており、これらの新興市場におけるアクセスしやすく拡張性の高い効力試験ソリューションへの需要をさらに高めるでしょう。
最近の動向:
-
2025年:サルトリウス社は、Incucyte生細胞イメージング製品群を拡張し、自家細胞療法および同種細胞療法製品における細胞殺傷速度をリアルタイムかつラベルフリーで測定できる専用の効力アッセイモジュールを追加しました。
-
2026年:ロンザ社は、メリーランド州ウォーカーズビルにあるバイオアッセイ試験ラボを拡張し、GMP準拠のロットリリース効力試験に対する顧客からの需要の高まりに対応するため、レポーター遺伝子アッセイとフローサイトメトリーに基づく新たな試験能力を追加した。
-
2026年: WuXi Advanced Therapiesは、BLA申請に向けて開発を進めている細胞・遺伝子治療開発企業向けに、カスタムレポーター遺伝子アッセイ設計とサイトカイン分泌プロファイリングを組み合わせた、専用の効力アッセイ開発サービスラインを開始しました。
細胞療法効力アッセイ市場の主要プレーヤーは以下のとおりです。
-
Sartorius AG
-
WuXi AppTec Co., Ltd.
-
Eurofins Scientific SE
-
Pharmaron Beijing Co., Ltd.
-
Danaher Corporation (Cytiva)
-
Bio-Techne Corporation
-
Revvity, Inc.
-
Promega Corporation
-
SGS SA
-
Intertek Group plc
-
Catalent, Inc.
-
Avantor, Inc.
-
Merck KGaA
-
Miltenyi Biotec B.V. & Co. KG
-
National Resilience, Inc.
-
ACROBiosystems
-
Cellistic (a Fujifilm company)
細胞療法効力アッセイ市場レポートの範囲:
よくある質問
主要企業には、チャールズリバー・ラボラトリーズ・インターナショナル社、ロンザ・グループAG、サーモフィッシャー・サイエンティフィック社、サトリウス社、WuXi AppTec有限公司などがあります。
主な機会には、細胞療法パイプラインの増加、アウトソーシングアッセイ開発、自動検査、レポーター遺伝子技術、GMP準拠の効能検査の需要が含まれます。
この市場は、世界的な細胞療法パイプラインの急速な拡大、FDAおよびEMAの有効性保証要件の強化、そしてCDMOやCROへのアッセイ開発のアウトソーシング増加によって牽引されています。
サービスセグメントは2025年の細胞療法ポテンシーアッセイ市場を支配し、約51.80%のシェアを占めました。
北米地域は、2025年に42.50%のシェアで細胞療法効能アッセイ市場を支配しました。これは、商業的に承認された細胞治療の密集濃度と高度なFDA規制枠組みによるものです。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント