眼科臨床試験市場レポートの範囲と概要:
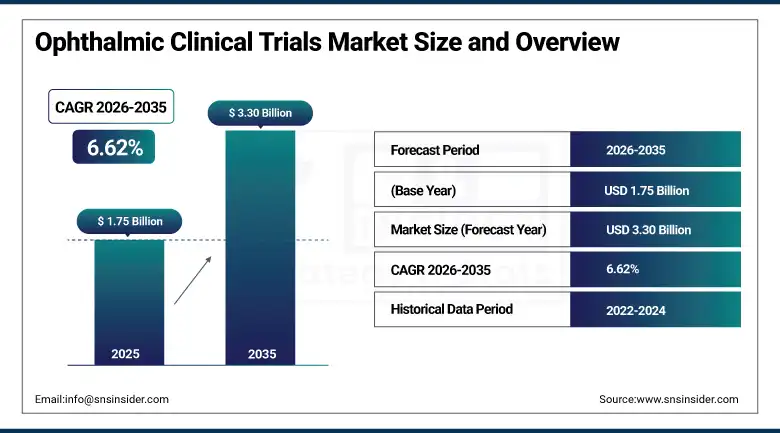
眼科臨床試験市場は、2025年には17億5000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)6.62%で成長し、2035年には33億米ドルに達すると予測されている。
世界の眼科臨床試験市場は、加齢黄斑変性、緑内障、ドライアイ、糖尿病網膜症などの眼疾患の罹患率の上昇を背景に、力強い成長を遂げています。眼科臨床試験は、眼科用医薬品、生物製剤、遺伝子治療薬、医療機器、および複合製品を対象とした、第I相安全性試験から第III相有効性試験まで、臨床開発の全過程を網羅しており、増加する世界の眼疾患患者人口における視力障害を標的としています。高齢化が進み、平均寿命の延伸に伴い視覚障害の負担が増大する世界人口と、遺伝性網膜ジストロフィーに対する根治治療プログラムを生み出す遺伝子治療革命が相まって、市場拡大を牽引する最も商業的に革新的な発展となっています。
⮞2024年、アペリス・ファーマシューティカルズは、ドライ型加齢黄斑変性症に伴う地図状萎縮症における長期的な有効性と安全性を評価する第III相延長試験において、ペグセタコプラン硝子体内注射剤プログラムを推進しました。このプログラムは、補体経路阻害が地図状萎縮症の治療アプローチとして商業的に大きな可能性を秘めていることを示しています。米国では800万人の患者が地図状萎縮症の未充足医療ニーズを抱えており、この衰弱性加齢黄斑変性症後期合併症に対する初の承認治療薬を求める製薬会社にとって、第III相試験への投資意欲を高める要因となっています。
眼科臨床試験市場に関する詳細情報については、無料サンプルレポートをご請求ください。
眼科臨床試験市場の動向
-
遺伝性網膜疾患に対する遺伝子治療の臨床試験は急速に拡大しており、一度の投与で完治する可能性のある治療法として、高額な投資を集めている。
-
バイオシミラーや徐放性製剤を含む次世代の抗VEGF療法は、眼科領域における第II相および第III相臨床試験の活発な活動を牽引している。
-
患者の利便性を高めるため、遠隔眼科医療、ウェアラブルモニタリング、遠隔視力検査などを活用した分散型眼科臨床試験が増加している。
-
AIを用いた網膜画像解析は、眼科臨床試験におけるバイオマーカーの検出と治療反応の評価を向上させている。
-
ドライアイの臨床試験は、罹患率の高さと、既存の標準治療では満たされない治療ニーズのために増加している。
米国眼科臨床試験市場の見通し
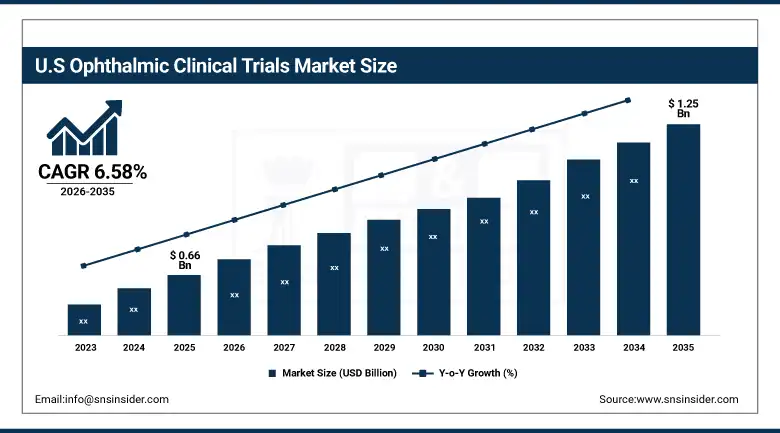
米国の眼科臨床試験市場は、2025年には約6億6000万米ドルと評価され、2035年までに約12億5000万米ドルに達すると予測されており、年平均成長率は約6.58%です。
米国は、北米における圧倒的な収益シェアを誇る、世界で最も商業的に重要な眼科臨床試験市場です。Regeneron Pharmaceuticals、Novartis、Roche/Genentech、Apellis Pharmaceuticals、Allergan (AbbVie)、そしてREGENXBIOといった企業が、米国内の眼科臨床開発における商業環境を形成しています。FDA眼科部門による重篤な眼疾患に対する迅速承認制度、革新的な眼科治療薬に適用される画期的治療薬指定制度、そしてNEIの研究資金提供制度は、世界で最も有利な眼科医薬品開発規制環境を作り出しています。高齢化が進む米国では、緑内障、加齢黄斑変性、糖尿病網膜症の患者人口が集中しており、これが世界で最も商業的に集中した眼科臨床試験の被験者募集環境となっています。
⮞2025年、リジェネロン社は、新生血管性加齢黄斑変性症および糖尿病性黄斑浮腫の治療薬として、アフリベルセプト8mg高用量製剤(商品名:アイリーアHD)のFDA承認を取得しました。これは、12~16週間の投与間隔により、4~8週間の代替投与法に比べて注射の負担を大幅に軽減する、長期抗VEGF療法の開発における商業的な勢いを示すものです。この承認により、アイリーアHDの臨床的成功によって実証された長期投与という特性をターゲットとした、バイオシミラーおよび次世代抗VEGF療法の臨床試験プログラムにとって、明確な市場機会が創出されます。
眼科臨床試験市場のセグメント分析
-
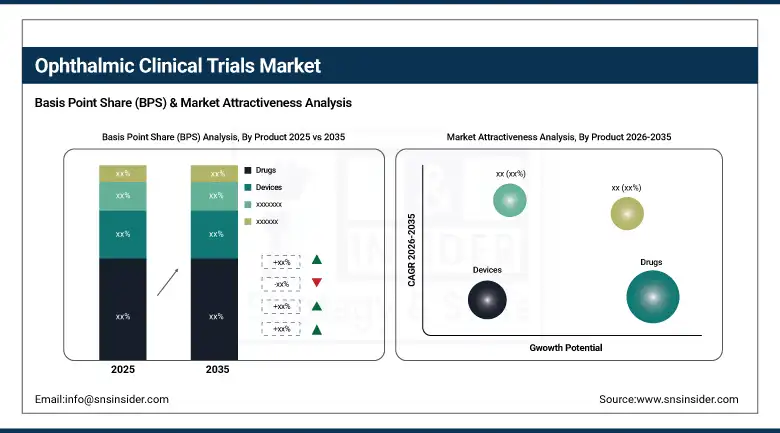
製品別に見ると、2025年には医薬品セグメントが眼科臨床試験市場を支配し、約58%のシェアを占める一方、医療機器セグメントが最も急速に成長している。
-
適応症別に見ると、2025年には加齢黄斑変性症分野が眼科臨床試験市場を牽引し、約28%のシェアを占める一方、ドライアイ疾患分野が最も急速に成長している。
-
段階別に見ると、臨床段階セグメントが2025年には眼科臨床試験市場の約72%を占め、市場を牽引する一方、前臨床段階が最も急速に成長している。
-
スポンサーの種類別に見ると、製薬・バイオ医薬品企業セグメントが2025年時点で眼科臨床試験市場の約68%を占め、市場を支配している一方、医療機器企業セグメントは最も急速に成長している。
製品別に見ると、医薬品セグメントが圧倒的に多く、医療機器セグメントが最も急速に成長している。
2025年には、加齢黄斑変性、糖尿病網膜症、緑内障、ドライアイなどの主要疾患領域における新規治療薬の広範な開発により、医薬品セグメントが眼科臨床試験市場で最大のシェアを占めました。抗VEGF療法、遺伝子治療、コルチコステロイド、免疫調節薬における強力なパイプライン活動が、臨床試験への投資を牽引し続けています。製薬会社は、高い商業的可能性と満たされていない臨床ニーズ、特に長期的な治療ソリューションを必要とする慢性および視力障害を引き起こす網膜疾患において、臨床試験のスポンサーシップを支配しています。
眼科臨床試験市場において、デバイス分野は診断・治療技術の急速な革新により最も急速に成長している分野です。この成長は、高度な画像診断システム、眼圧モニタリング装置、手術器具、持続放出型眼科システムなどの薬剤送達インプラントの普及拡大によって牽引されています。AI搭載診断機器と低侵襲手術技術の統合は、臨床評価活動をさらに加速させています。精密な眼科医療と技術主導型治療モニタリングへの需要の高まりは、デバイスベースの臨床試験プログラムを世界的に拡大させています。
⮞2026年1月、マイラビジョン社は、緑内障患者におけるCalibreye滴定式緑内障治療手術システムの安全性と有効性を評価する米国ADAPT臨床試験において、最初の患者の治療を開始しました。
適応症別に見ると、加齢黄斑変性が最も多く、ドライアイが最も急速に増加している。
加齢黄斑変性症は、2025年においても眼科臨床試験市場の約28%を占め、依然として主要な適応症としての地位を維持しています。加齢黄斑変性症の商業的優位性は、後期段階の抗VEGF療法、補体阻害剤、遺伝子治療の臨床プログラムに対するプログラムごとの莫大な投資を反映しており、大規模な患者集団を対象とした重要な第III相試験の費用は、他のどの眼疾患よりも適応症ごとの試験費用を上回っています。リジェネロンのアフリベルセプト、ノバルティスのラニビズマブバイオシミラープログラム、ロシュ/ジェネンテックのファリシマブ第III相および第IV相プログラム、アペリスのペグセタコプラン地理的萎縮症プログラムは、まとめて、単一適応症の眼科試験への商業的集中度が最も高いものとなっています。世界中で2億人の加齢黄斑変性症患者が試験募集のための膨大な患者集団を形成していることが、加齢黄斑変性症の適応症におけるリーダーシップを支えています。
ドライアイ疾患は、最も急速に成長している適応症です。これは、世界中の成人の5~50%にみられるドライアイ疾患の罹患率が推定される慢性患者数が多いため、既存のシクロスポリンやリフィテグラスト市場を超えた次世代治療薬の開発に向けた商業的な医薬品開発の動機が生まれているためです。ドライアイ疾患の新たなメカニズムに関する研究プログラムがそれぞれ実施されると、第II相臨床試験への投資が生まれ、複数のプログラムが同時に進展することで、ドライアイ疾患の適応症開発への商業的な動機がさらに高まります。ドライアイ疾患市場の慢性治療パラダイムは、継続的な処方によって患者一人当たりの生涯商業価値が平均を上回るため、感染性眼疾患の急性治療の経済性を超えた医薬品開発への投資を支えています。
⮞2026年5月、Oculis社は、OCS-01の第III相DIAMOND試験の結果を受け、ドライアイ疾患を対象としたリカミンリマブのPREDICT-1承認申請試験を優先的に進める計画を発表し、開発リソースをこの眼科プログラムに振り向けた。
地域分析
北米眼科臨床試験市場のインサイト
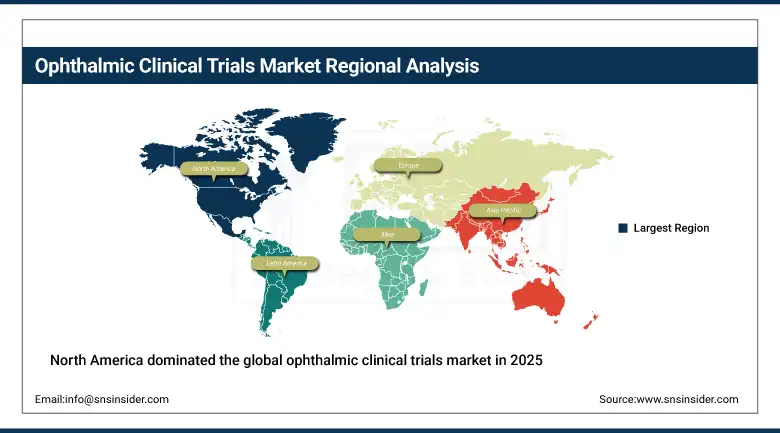
2025年には、北米が世界の眼科臨床試験市場を牽引しました。これは、眼科用医薬品開発プログラムが最も集中していること、高度な臨床研究インフラ、そしてFDAの規制環境が有利であることに起因しています。北米の収益の約87.4%は、Regeneron、Novartis US、Roche/Genentech、およびApellis Pharmaceuticalsの商業臨床プログラムを通じて、米国が占めています。
カナダは、ユニバーシティ・ヘルス・ネットワークやモントリオール神経研究所における学術的な眼科研究、成長を続ける国内バイオテクノロジー分野の眼科プログラム開発、そして多国籍眼科臨床試験への臨床参加を通じて、北米の収益の約12.6%を占めている。
⮞2026年7月、EyePoint社は糖尿病性黄斑浮腫に対するDURAVYUを評価する第III相臨床試験であるCOMO試験とCAPRI試験の被験者登録を完了し、両グローバル試験合わせて5ヶ月以内に480名以上の参加者を募集した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州眼科臨床試験市場のインサイト
ヨーロッパは、EMA(欧州医薬品庁)の眼科用医薬品規制枠組み、ムーアフィールズ眼科病院の臨床研究におけるリーダーシップ、そして確立されたヨーロッパの眼科バイオテクノロジーのエコシステムが、体系的な機関需要を生み出している、高度な眼科臨床試験市場です。ドイツは、バイエル社のアフリベルセプト・プログラム、大学眼科病院の臨床試験への参加、そして網膜専門医コミュニティの治験参加者募集インフラを通じて、ヨーロッパ全体の収益の約22.3%を占めています。
英国、スイス、オランダは重要な二次市場であり、UCBファーマの眼科プログラム、アルコンのスイス本社における医療機器治験、ノバルティスのバーゼルを拠点とする眼科臨床事業が、安定した商業的需要を生み出している。
⮞2026年3月、i-Lumen Scientific社は、中等度から進行期のドライ型加齢黄斑変性症に対する非侵襲的な生体電気刺激療法を評価する同社の主要臨床試験であるi-SIGHT2において、英国で最初の被験者への治療が完了したことを発表した。
アジア太平洋地域の眼科臨床試験市場に関する洞察
アジア太平洋地域は、東アジアにおける世界最大の近視患者数、中国の国内医薬品開発の拡大、日本の高度な眼科臨床研究インフラ、そしてインドの費用対効果の高い臨床試験実施環境を背景に、眼科臨床試験市場において最も急速に成長している地域です。中国は、国内の眼科医薬品開発の拡大、高齢化に伴う加齢黄斑変性症(AMD)や緑内障の負担、そして多国籍企業の中国における規制当局への申請要件による国内での臨床試験投資の増加などにより、アジア太平洋地域の収益の約44.8%を占めています。
日本と韓国は、技術的に高度な二次市場であり、国内製薬会社の眼科領域における開発パイプライン、専門眼科医コミュニティによる臨床試験への参加、および規制当局への申請経路が、眼科臨床試験に対する安定した商業的需要を生み出している。
⮞2026年7月、深センに拠点を置くOculgen社は、糖尿病性黄斑浮腫の治験薬を評価する中国における第II相臨床試験の被験者登録を予定より早く完了し、同社の国内網膜疾患治療薬開発プログラムを前進させた。
中東・アフリカおよびラテンアメリカにおける眼科臨床試験市場のインサイト
イスラエルは、先進的なライフサイエンスのエコシステム、ハダッサ医療センターの眼科研究におけるリーダーシップ、そして国内バイオテクノロジー分野における網膜および角膜疾患の治療薬開発を通じて、MEA地域における売上高の約38.4%を占め、平均を上回る商業集中度を実現し、MEA地域をリードしている。
ブラジルは、眼科患者数の多さ、連邦大学眼科部門の臨床試験への参加、そして成長を続ける国内製薬業界の規制申請インフラを背景に、ラテンアメリカにおける売上高の約44.2%を占め、首位に立っている。サウジアラビアの「ビジョン2030」に基づく医療投資と南アフリカの大学附属眼科病院ネットワークは、2035年まで地域市場の発展を支える原動力となるだろう。
⮞2025年11月、Precise Bio社は、角膜内皮疾患の治療を評価する第I相臨床試験の一環として、イスラエルのハイファにあるランバム医療センターで、同社が開発した3Dバイオプリンティング技術を用いた角膜インプラント「PB-001」のヒトへの初移植を実施したと発表した。
市場動向
成長要因:高齢化、視覚障害の負担、遺伝子治療パイプラインによる平均を上回る臨床試験投資
世界的な高齢化に伴う視覚障害の負担は、眼科臨床試験市場における最も確実な構造的成長要因です。WHOの推計によると、世界中で22億人が視覚障害を抱えており、その有病率は60歳以上で劇的に増加します。加齢黄斑変性症(AMD)、緑内障、白内障といった疾患を抱える患者層は拡大を続けており、これが医薬品開発における構造的な動機付けとなっています。視覚障害のピーク年齢に達する各年齢層は、新たな治験参加者の確保を可能にし、予測期間を通じて眼科臨床試験の患者募集の経済性を維持します。
遺伝性網膜ジストロフィーに対する遺伝子治療パイプラインの拡大は、短期的に見て最も商業的に革新的な市場開発であり、単回投与による治癒治療というコンセプトは、従来の低分子眼科薬開発の経済性を大幅に上回る、プログラムごとの第III相臨床試験への投資を生み出します。第I/II相試験を経て重要な第III相試験へと進む各IRD遺伝子治療プログラムは、遺伝子ベクターの製造、専門的な投与、および長期的な安全性追跡調査を反映した、患者一人当たりの費用が従来の眼科薬の臨床試験の経済性を上回る、治験インフラへの投資を生み出します。
⮞2026年3月、Ocugen社は網膜色素変性症に対する治験段階の修飾遺伝子治療薬OCU400を評価する第III相liMeliGhT臨床試験の被験者登録を完了し、遺伝性網膜変性症の潜在的な治療法の後期開発を進めた。
制約事項:眼科臨床試験の高額な費用と患者募集の複雑さ
眼科臨床試験の患者一人当たりの費用が平均を上回るのは、視力測定、光干渉断層撮影(OCT)画像検査、蛍光眼底造影、眼圧測定など、各試験来院時に必要な特殊な眼科機器によるものであり、これらの機器と専門スタッフの費用を合わせると、一般内科の臨床試験と比較して施設運営費が高くなります。主要評価項目として複数時点での網膜画像評価を必要とする第III相眼科試験では、患者一人当たりのデータ収集費用が、機器への依存度が低い治療分野における同等の医薬品試験の経済性を大幅に上回ります。
遺伝性網膜ジストロフィー、ぶどう膜炎、重症緑内障などの希少眼疾患における患者募集の複雑さは、登録上の課題を生み出し、対象となる患者数が少ないため、国際的な複数施設での治験設計が必要となり、その調整の複雑さから、通常の治験管理以上の投資が必要となる。
機会:遺伝子治療試験および分散型眼科試験モデル
遺伝子治療の眼科臨床試験への投資は、その治癒可能性、希少疾患指定による経済性、そして高額な価格設定の正当性から、平均を上回る医薬品開発投資の動機付けとなる、商業的に最も有望な新興臨床試験分野です。第I/II相試験を経て進展する新たなIRD遺伝子治療プログラムは、構造化された第III相試験への投資を生み出し、全ゲノムシーケンスプログラムの拡大によって特定されるIRD患者数の増加と相乗効果を発揮します。
分散型眼科臨床試験の導入は、最も商業的に実現可能な近未来のイノベーションであり、遠隔での視覚評価、患者報告アウトカムのデジタル化、遠隔眼科診療により、従来のプロトコル要件が視覚障害や移動制限のある患者にもたらす施設への通院負担を軽減する。
⮞2025年10月、Cirrus Therapeutics社は、加齢黄斑変性症(ドライ型)に対するIRAK-M標的AAV遺伝子治療薬の開発をIND申請に向けた臨床試験へと進めるため、1,100万米ドルのシード資金を確保しました。これは、加齢に伴う網膜免疫機能障害に対処する治療法の開発を支援するものです。
最近の動向:
-
2026年:ノバルティスAGは、長期的な視力維持効果の向上を目指した生物学的製剤の併用療法を含む、進行性網膜疾患治療薬の臨床評価を加速させた。
-
2025年:リジェネロン・ファーマシューティカルズ社は、次世代抗VEGF療法のための後期眼科臨床試験を拡大し、網膜疾患治療におけるより長期にわたる投与レジメンに注力した。
-
2025年:REGENXBIO社は、遺伝性網膜疾患に対する遺伝子治療の臨床開発パイプラインを進展させ、単回投与による治療アプローチで希少な視力喪失疾患を標的とするプログラムを強化した。
-
2025年:リジェネロン社は、新生血管性加齢黄斑変性症(AMD)および糖尿病黄斑浮腫(DME)に対するアフリベルセプト8mg高用量(アイリーアHD)のFDA承認を取得し、長期抗VEGF臨床プログラム戦略の有効性を証明し、競争力のある長期プログラム開発のための商業的動機付けを生み出した。
眼科臨床試験市場の主要プレーヤーは以下のとおりです。
-
AbbVie
-
Apellis Pharmaceuticals Inc.
-
REGENXBIO Inc.
-
Alcon Inc.
-
Bayer AG
-
Bausch + Lomb Corporation
-
Johnson & Johnson Vision Care Inc.
-
Roche/Genentech Inc.
-
MeiraGTx Holdings plc
-
4D Molecular Therapeutics
-
ProQR Therapeutics
-
Astellas Pharma Inc.
-
Santen Pharmaceutical Co. Ltd.
-
Sun Pharmaceutical Industries Ltd.
-
Ocugen Inc.
-
Kala Bio (Kala Pharmaceuticals)
-
Iridex Corporation
眼科臨床試験市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億5000万米ドル |
| 2035年までの市場規模 | 33億米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は6.62% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品別(医療機器:外科用・診断用機器、視力矯正機器、医薬品:市販薬、処方薬) • 適応症別(加齢黄斑変性、緑内障、ドライアイ、網膜症、ぶどう膜炎、黄斑浮腫、眼瞼炎、白内障、視神経症、その他) • フェーズ別(創薬フェーズ、前臨床フェーズ、臨床フェーズ) • スポンサータイプ別(製薬会社/バイオ医薬品会社、医療機器会社、その他) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | リジェネロン・ファーマシューティカルズ、ノバルティスAG、ロシュ/ジェネンテック、アッヴィ、アペリス・ファーマシューティカルズ、リージェンクスバイオ、アルコン、バイエルAG、ボシュロム、ジョンソン・エンド・ジョンソン・ビジョンケア、メイラGTxホールディングス、4Dモレキュラーセラピューティクス、プロQRセラピューティクス、アステラス製薬、参天製薬、サン・ファーマシューティカル・インダストリーズ、オキュジェン、カラバイオ(カラ・ファーマシューティカルズ)、イリデックス・コーポレーション |
よくある質問
市場は2026年から2035年にかけて年平均成長率(CAGR)6.62%で成長すると予想されています。
眼科臨床試験市場は2025年に17.5億米ドルと評価されました。
加齢黄斑変性症、緑内障、遺伝性網膜ジストロフィーの世界的な有病率増加が製薬開発への投資を生み出しています。
2025年には黄斑変性症が約28%のシェアで市場を支配しました。
北米は2025年の眼科臨床試験市場を支配しました。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント