光子計数CT市場レポートの範囲と概要:
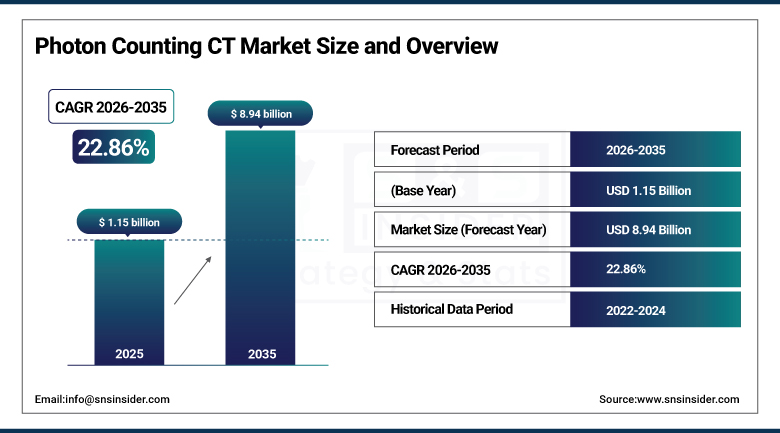
光子計数CT市場は 、2025年には11億5000万米ドルと評価され、2035年までに89億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)22.86%で成長すると見込まれています。
光子計数CT市場は、従来のCT装置に比べて光子計数技術が提供する優れた画質、空間分解能の向上、および物質識別能力の向上により、急速な成長を遂げています。がん、心血管疾患、神経疾患、その他の慢性疾患の迅速かつ正確な検出に対する需要の高まりが、医療現場におけるこの技術の利用を促進しています。放射線被ばくを低減し、より優れたコントラスト強調画像を提供できるというこの技術の能力も、医療業界における採用拡大に貢献する要因の一つです。さらに、医療画像インフラへの投資の増加、放射線医学におけるAIの応用拡大、光子計数検出器の開発、次世代CTシステムの普及拡大も、市場の成長を牽引しています。
2025年に発表された最新技術レビューでは、光子計数CTの応用分野が心血管系、胸部、腹部、筋骨格系、神経系、小児科の画像診断など多岐にわたることが明らかになり、この技術の臨床応用範囲の拡大が強調された。
フォトンカウンティングCT市場に関する詳細情報については、無料サンプルレポートをご請求ください。
光子計数CT市場の動向:
-
高解像度診断画像技術の普及拡大
-
放射線被ばく線量低減への需要の高まり
-
心血管画像診断における利用の拡大
-
スペクトルCTおよびマルチエネルギーCTの拡張
-
腫瘍学および精密画像診断の応用が増加
-
AIベースの画像再構成の統合
-
光子計数検出器技術の進歩
米国における光子計数CT市場の見通し:
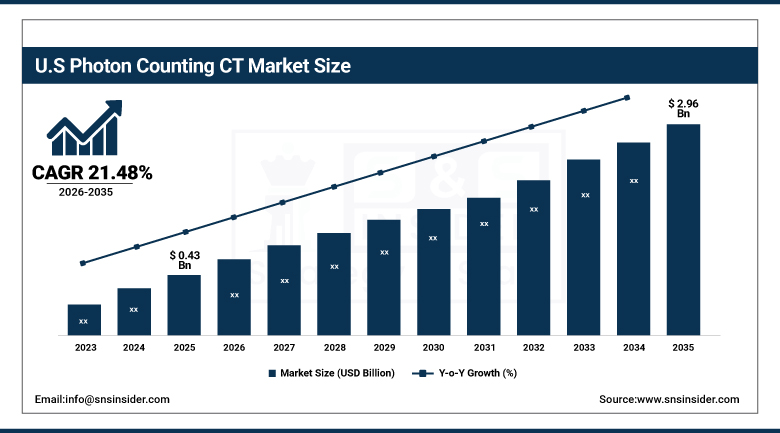
米国における光子計数CT市場は 、2025年には4億3000万米ドルと評価され、2035年までに29億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)21.48%で成長すると見込まれています。
米国における光子計数CT市場は急速な成長を遂げています。これは、高解像度かつ低線量の医用画像診断に対するニーズの高まりと、高度な診断技術の利用拡大によるものです。光子計数CTは、優れた空間分解能、良好なコントラスト、そして物質識別能力の向上を実現しています。医療費の高騰、高度な画像診断インフラへの投資、慢性疾患の増加も、成長を後押しする要因となっています。さらに、光子計数検出器の技術開発、臨床研究の増加、医用画像診断における人工知能の応用、次世代CTスキャナーの普及拡大なども、米国における光子計数CTの成長に貢献しています。
2025年11月24日、Photonova Spectra社は、8つのエネルギー分解能ビンを備えたディープシリコン光子計数検出器技術を採用し、複数の臨床用途において高解像度かつ分光イメージングを可能にした。
光子計数CT市場のセグメント分析:
-
製品タイプ別に見ると、スタンドアロン型光子計数CTシステムが2025年に72%のシェアで光子計数CT市場を席巻しました。一方、後付け型光子計数CTソリューションは、2026年から2035年にかけて23.90%という最も速い年平均成長率で成長すると予想されています。
-
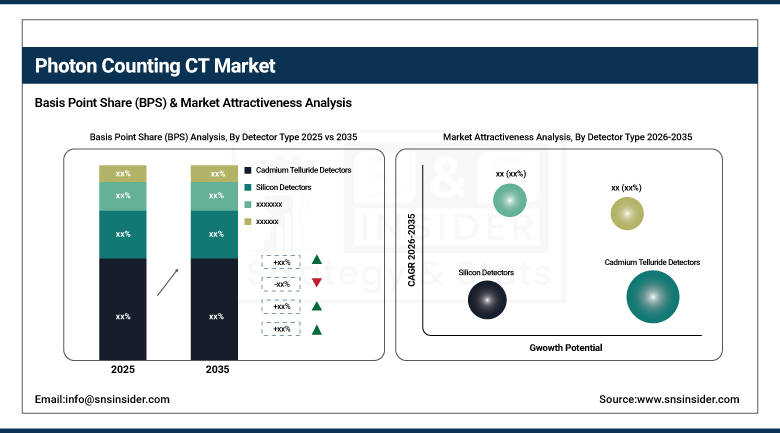
検出器の種類別に見ると、2025年にはテルル化カドミウム検出器が光子計数CT市場を67%のシェアで支配し、2026年から2035年にかけては23.52%という最も速い年平均成長率で成長すると予測されています。
-
用途別に見ると、2025年には腫瘍学が光子計数CT市場を32%のシェアで牽引し、心臓病学は2026年から2035年にかけて25.60%という最も速い年平均成長率で成長すると予測されている。
-
エンドユーザー別に見ると、2025年には病院が光子計数CT市場の69%を占め、市場を牽引しました。診断画像センターは、2026年から2035年にかけて年平均成長率(CAGR)25.58%で最も速い成長が見込まれています。
検出器の種類別に見ると、光子計数CT市場においてテルル化カドミウム検出器が圧倒的なシェアを占め、最も急速に成長している。
カドミウムテルル検出器セグメントは、2025年に約67%という最高の収益シェアを獲得し、光子計数CT市場を牽引しました。これは、既存のCTシステムを交換することなく性能を向上させたいという需要の高まりが要因です。改修されたシステムは、病院にとって多額の設備投資をすることなく光子計数システムをアップグレードできる経済的に実現可能な方法を提供します。画像診断センターの近代化の進展が市場の成長を促進しています。
テルル化カドミウム検出器セグメントは、高解像度スペクトルイメージングおよび光子計数CTの需要増加を背景に、2026年から2035年にかけて年平均成長率(CAGR)23.52%という最も速い成長が見込まれています。これらの検出器は、さまざまなエネルギー範囲でX線光子を効果的に検出できるため、組織特性評価と物質識別の向上に役立ちます。検出器技術の革新と普及拡大により、このセグメントの市場成長が促進されると予想されます。
製品タイプ別に見ると、スタンドアロン型光子計数CTシステムが光子計数CT市場を席巻しており、後付け型光子計数CTソリューションが最も急速に成長している。
スタンドアロン型光子計数CTシステム分野は、高度な画像診断装置への投資増加と高解像度画像技術へのニーズの高まりにより、2025年には約72%という最高の収益シェアを獲得し、光子計数CT市場を牽引しました。これらの装置が優れた空間分解能、スペクトルイメージング、そして放射線被ばく量の低減を実現できることが、病院や専門診断センターでの導入を促進する要因となっています。
レトロフィット型光子計数CTソリューション分野は、システム交換を伴わずに既存のCT技術を強化したいというニーズの高まりを背景に、2026年から2035年にかけて年平均成長率(CAGR)23.90%という最も速い成長が見込まれています。レトロフィットシステムは、多額の設備投資をすることなく、病院が新しい光子計数技術を費用対効果の高い方法で導入できる手段を提供します。画像診断センターの近代化の進展も、この分野の成長に貢献しています。
用途別に見ると、光子計数CT市場は腫瘍学分野が圧倒的に多く、心臓病学分野が最も急速に成長している。
がん患者の診断、病期分類、治療計画、モニタリングにおける高精度画像診断へのニーズの高まりに対応するため、腫瘍学分野が2025年に約32%という最高の収益シェアを獲得し、光子計数CT市場を牽引しました。光子計数CTシステムは、高解像度画像、コントラスト強調、スペクトルデータを提供することができ、低線量放射線で腫瘍の特性評価に役立ちます。
心臓病学分野は、高度な心血管画像診断と冠動脈疾患診断へのニーズの高まりにより、2026年から2035年にかけて年平均成長率(CAGR)25.60%で最も速い成長が見込まれています。光子計数CTは、冠動脈画像の向上と物質の識別精度の向上を可能にし、プラーク分析や心臓評価において重要です。心血管疾患の発生率の増加と心臓画像診断技術の進歩も、この傾向を後押ししています。
エンドユーザー別に見ると、光子計数CT市場は病院が圧倒的に多く、中でも画像診断センターの成長率が最も高い。
病院セグメントは、画像診断件数の多さ、ハイエンド技術を備えた医療施設の存在、そして高価な診断機器への投資能力の高さから、2025年には約69%という最高の収益シェアを獲得し、光子計数CT市場を牽引しました。腫瘍学、心臓病学、神経学などの分野における診断効率を高めるため、光子計数CT技術を採用する病院が増えています。
診断画像センター分野は、より専門的で高品質な診断画像に対する需要の高まりを背景に、2026年から2035年にかけて年平均成長率(CAGR)25.58%という最も速い成長が見込まれています。患者数の増加、外来画像診断施設の拡大、そして高度なCT技術の開発が、これらの技術の普及を促進しています。特に、高解像度かつスペクトルイメージング機能を備えた光子計数CTは、独立系診断センターの間で需要を押し上げています。
地域分析:
北米光子計数CT市場のインサイト
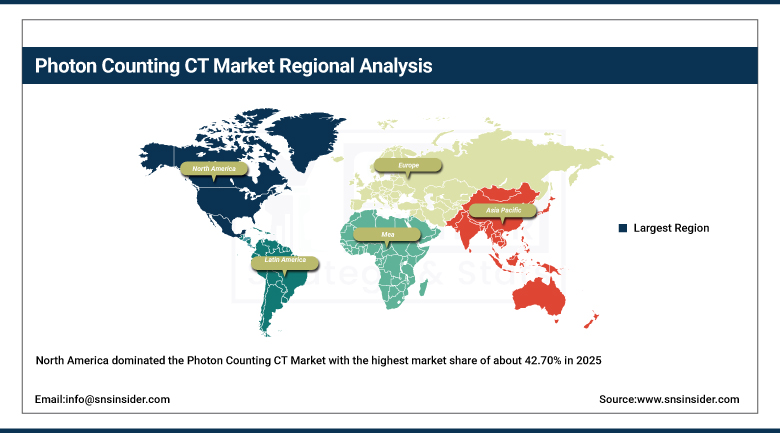
北米は、高度な医療インフラ、次世代医療画像技術の高い普及率、そして主要CTメーカーの強力な存在感を背景に、2025年には約42.70%という最高の市場シェアを獲得し、フォトンカウンティングCT市場を牽引しました。医療の近代化、臨床研究、高度な診断画像への多額の投資に加え、高解像度画像と早期疾患発見への需要の高まりが、この地域の市場における地位をさらに強化しています。
米国における光子計数式CT市場の市場シェアは86.80%に達し、高度な診断機器への投資増加と、高解像度・低線量CT画像診断に対する臨床医の関心の高まりがその成長を支えています。医療機関は、腫瘍学、心臓病学、神経学、呼吸器学といった分野の要件に対応するため、画像診断技術のアップグレードを進めています。継続的な医療費支出、技術革新、研究活動、そしてより高度な診断画像診断への需要の高まりが、米国全土における光子計数式CTシステムの普及をさらに後押ししています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州光子計数CT市場の動向
欧州の光子計数CT市場は、医療システムが高度な診断画像処理、放射線量低減、精密医療を重視するようになるにつれ、著しい成長を遂げています。ドイツ、英国、フランス、スイスは、優れた病院ネットワーク、強力な医療画像機器製造産業、そして確固たる研究基盤を有しており、この成長に大きく貢献しています。腫瘍学、心臓病学、神経学、筋骨格系診断など、さまざまな医療分野におけるCTスキャンなどの高度な画像診断機器の導入拡大も、需要増加の一因となっています。
ドイツの光子計数CT市場は、同国の高度な医療インフラと次世代医療画像技術への関心の高まりに支えられ、市場シェア24.6%を占めました。病院や医療センターは、放射線被ばく量を低減しながら高解像度画像を提供するソリューションを採用しています。腫瘍学、心臓病学、神経学における用途の拡大も導入を後押ししており、ドイツの強力な研究能力、熟練した医療従事者、そして正確な診断への重視が、光子計数CTシステムの普及に貢献しています。
アジア太平洋地域における光子計数CT市場の動向
アジア太平洋地域は、医療インフラの拡大、医療費の増加、高度な診断技術の普及拡大に支えられ、2026年から2035年にかけて年平均成長率(CAGR)約26.11%と最も高い成長率を記録すると予測されています。慢性疾患の罹患率の上昇、医療画像診断施設への投資増加、そして医療制度の近代化を目指す政府の取り組みが需要を牽引しています。早期診断への意識の高まりと医療へのアクセス拡大は、地域全体での光子計数CTの普及をさらに加速させています。
中国の光子計数式CT市場は、病院や診断施設のインフラ整備の拡大、および高度な画像診断技術への投資増加を背景に、市場シェア42.3%を占めています。特に腫瘍学や心臓病学の分野において、より高精度で放射線効率の高い画像診断へのニーズが高まっていることから、光子計数式CTシステムの需要が増加しています。医療費の増加、慢性疾患の負担増大、医療インフラおよび医用画像診断技術の向上も、中国全土における市場導入をさらに後押ししています。
中東・アフリカおよびラテンアメリカにおける光子計数CT市場の動向
中東・アフリカおよびラテンアメリカの光子計数CT市場は、医療システムが最新の診断インフラと高度な医用画像機器への投資を増やすにつれて、徐々に発展しています。この地域における需要を牽引する役割を果たしている国には、診断サービスと病院サービスのアップグレードと拡大を通じて、アラブ首長国連邦、サウジアラビア、南アフリカ、ブラジル、メキシコなどがあります。慢性疾患の発生率の上昇と、病状の早期かつ適切な診断への注目の高まりは、ハイエンドCT技術にとっての機会を提供しています。
アラブ首長国連邦(UAE)の光子計数式CT市場は、最先端の医療施設への継続的な投資と高度な診断技術の導入に支えられ、27.1%の市場シェアを占めています。病院や画像診断センターは、画質の向上と放射線被ばく量の低減を実現する高度なCTスキャン手順に対する需要の高まりに対応するため、機器のアップグレードを進めています。医療近代化プログラム、先進医療技術を推進する政府の取り組み、そしてUAEにおけるデジタルヘルスケアへの注力の高まりも、光子計数式CTシステムの普及をさらに後押ししています。
市場の動向:
成長要因:スペクトルイメージングと精密診断の普及拡大により、高度な光子計数CT技術への需要が高まっている。
精密診断への注目が高まるにつれ、詳細なスペクトル画像とマルチエネルギー画像を提供する光子計数CTシステムの需要が増加しています。従来のCTとは異なり、光子計数CTは組織や物質の識別と定量化をより正確に行うことができ、患者の診断において臨床医により多くの情報を提供します。これは、腫瘍学、心臓病学、神経学、血管画像診断などの分野で特に顕著であり、鮮明な画像が疾患の診断や治療計画に役立ちます。さらに、医療インフラの改善と病院におけるCT画像診断部門の近代化により、高度なCT技術へのアクセスが向上しています。この技術の利点を示す臨床研究は、次世代CTとしてその実用化を促進しています。
制約: 高額な機器コストと複雑な設置要件が、光子計数CTシステムの世界的な普及を制限している。
光子計数CT市場にとって、高額な導入・設置費用は大きな制約要因となっています。これは、最先端の半導体、高度な画像処理技術、そして画像生成に関わる複雑なアルゴリズムが必要となるためです。総費用はCTスキャナーに比べて比較的高額です。導入費用に加え、機器の設置、システム統合、さらにはスタッフのトレーニングなど、インフラ整備に必要な追加資金も必要となる場合があります。そのため、設備投資予算が限られている小規模病院や画像診断センターでは、こうした技術の導入が制限される可能性があります。また、高度な画像診断サービスの一部に対する診療報酬の制限も、導入を阻害する要因の一つとなり得ます。
機会:腫瘍学および心血管イメージングにおける応用分野の拡大は、光子計数CTの導入に大きな機会をもたらす。
腫瘍学および心血管画像診断における臨床応用の拡大は、光子計数CT市場に大きな成長機会をもたらしています。特に、このような技術は、より高い空間分解能、コントラストの向上、スペクトルイメージング、および微細構造の視覚化の向上を実現します。これにより、腫瘍の検出と評価、血管イメージング、冠動脈イメージング、および石灰化の視覚化がより効果的になる可能性があります。この技術は、病変の視覚化、診断計画、および治療モニタリングの改善という点で、腫瘍学において有用となる可能性があります。心臓病学では、冠動脈の視覚化の向上と、石灰化やステントによるブルーミングの軽減から恩恵を受けるでしょう。癌や心血管疾患の発生率の上昇に伴い、より高度な診断画像技術へのニーズは絶えず高まっています。光子計数CTの他の診断分野におけるさらなる臨床試験と応用により、その潜在力は高まることが期待されます。
最近の動向:
-
2025年:シーメンス・ヘルスケアーズは、低放射線量で高解像度画像を提供するように設計されたデュアルソース光子計数式CTスキャナーであるNAEOTOM Alpha.Proの米国初設置を発表した。
-
2025年: GEヘルスケアは、独自のディープシリコン技術と8つのエネルギー分解能ビンを用いて詳細なスペクトル情報を提供する次世代光子計数CTシステム「Photonova Spectra」を発表した。
-
2025年:キヤノンはRSNA 2025で光子計数CTを展示し、放射線被ばく量を低減しながら超高解像度および分光イメージング向けに設計された次世代CZT検出器プラットフォームを強調した。
-
2025年: Kromek社は、主要な医療機器および産業用イメージング機器メーカーとの協力のもと、光子計数CT向けCZT検出器の開発プログラムを早期の商業化に向けて推進した。
光子計数CT市場の主要プレーヤーは以下のとおりです。
-
Canon Medical Systems Corporation
-
United Imaging Healthcare
-
Samsung Healthcare / NeuroLogica Corporation
-
Fujifilm Healthcare
-
Neusoft Medical Systems
-
Hitachi Healthcare
-
Kromek Group plc
-
Spectrum Dynamics Medical
-
Planmed Oy
-
Bruker Corporation
-
Carestream Health
-
Konica Minolta, Inc.
-
Agfa-Gevaert Group
-
Shenzhen Anke High-tech Co., Ltd.
-
Analogic Corporation
-
Shimadzu Corporation
-
Toshiba Medical Systems Corporation
光子計数CT市場レポートの範囲:
| レポートの属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 11億5000万米ドル |
| 2033年までの市場規模 | 89億4000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は22.86% |
| 基準年 | 2025E |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(スタンドアロン型光子計数CTシステム、後付け型光子計数CTソリューション) • 検出器タイプ別(シリコン検出器、テルル化カドミウム検出器、その他の検出器タイプ) • 用途別(腫瘍学、心臓病学、神経学、整形外科、呼吸器学、その他の用途) • エンドユーザー別(病院、画像診断センター、研究機関、その他のエンドユーザー) |
| 地域分析/対象範囲 | 北米(米国、カナダ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他アジア太平洋)、中東およびアフリカ(UAE、サウジアラビア、カタール、南アフリカ、その他中東およびアフリカ)、中南米(ブラジル、アルゼンチン、メキシコ、コロンビア、その他中南米)。 |
| 企業プロフィール | Siemens Healthineers, GE HealthCare, Philips Healthcare, Canon Medical Systems Corporation, United Imaging Healthcare, Samsung Healthcare / NeuroLogica Corporation, Fujifilm Healthcare, Neusoft Medical Systems, Hitachi Healthcare, Kromek Group plc, Spectrum Dynamics Medical, Planmed Oy, Bruker Corporation, Carestream Health, Konica Minolta, Inc., Agfa-Gevaert Group, Shenzhen Anke High-tech Co., Ltd., Analogic Corporation, Shimadzu Corporation, and Toshiba Medical Systems Corporation. |
よくある質問
フォトンカウンティングCT市場は、2026年から2035年にかけて22.86%の年平均成長率(CAGR)で成長すると予想されています。
フォトンカウンティングCT市場の2025年は11億5千万米ドルと評価されました。
フォトンカウンティングCT市場を牽引する主な成長要因は、高解像度スペクトルイメージングの需要増加であり、これにより診断精度の向上、放射線被曝の低減、組織特性評価の強化が可能となっています。
単独型フォトンカウントCTシステムセグメントは、2025年のフォトンカウントCT市場を支配しました。
2025年には北米がフォトンカウンティングCT市場を支配しました。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント