半導体試験装置市場レポートの範囲と概要:
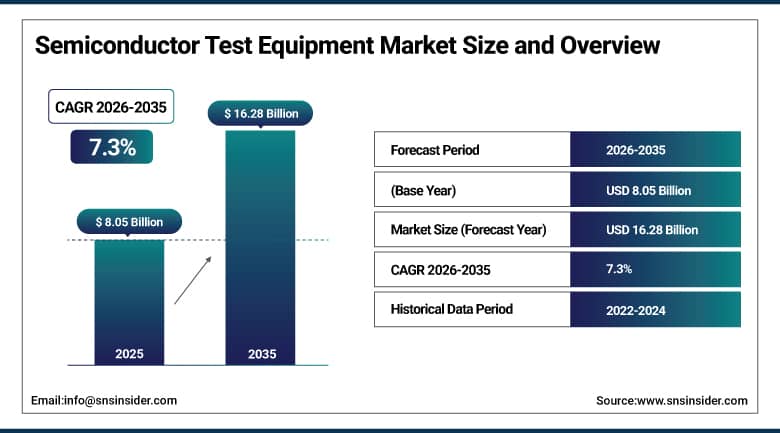
半導体試験装置市場の規模は、2025年には80億5000万米ドルと評価され、2035年までに162億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.3%を記録すると見込まれています。
半導体テスト装置市場は、集積回路、ウェハ、パッケージの性能と機能を事前に評価する必要があるため、世界中のチップ製造において重要な役割を果たしています。この市場における注目すべきトレンドとしては、複雑な半導体デバイス向けのテストソリューションに対する需要の高まり、自動車の電動化の進展に伴うパワー半導体テストの重要性の高まり、5GおよびAIインフラストラクチャの開発の進展と高度な無線周波数および高帯域幅メモリテストシステムの必要性、そしてチップレットおよび高度なパッケージ構造の人気上昇などが挙げられます。IDM、OSAT、ファウンドリによる高歩留まりを保証するテスト装置への多額の投資により、良品ダイテストと人工知能適応型テストアルゴリズムにおいて顕著な進歩が見られます。
2025年4月、テラダイン社は、シリコンフォトニクス用途向けの両面ウェハプローブのテスト用に設計された、量産対応の新システムを発表しました。このシステムは、両面でウェハ全体を同時にテストできるため、データ通信およびAIシステムの評価におけるテスト時間とコストを削減できます。
半導体試験装置市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体試験装置市場の動向
-
高度なウェハーレベルおよびシステムレベルのテストソリューションの導入拡大に伴い、良品ダイ認定の採用が加速している。
-
自動車の電動化の進展に伴い、高電圧・大電流のパワー半導体試験システムの需要が拡大している。
-
5GおよびAIインフラの展開拡大に伴い、RFおよび高帯域幅メモリのテスト機能に対する需要が高まっている。
-
チップレットベースのアーキテクチャと高度なパッケージングアーキテクチャの進歩に伴い、マルチダイテストの複雑さに対する要求はますます高まっている。
-
AIを活用した適応型テストアルゴリズムの統合拡大により、歩留まりと予知保全の成果が向上している。
米国半導体試験装置市場規模の見通し
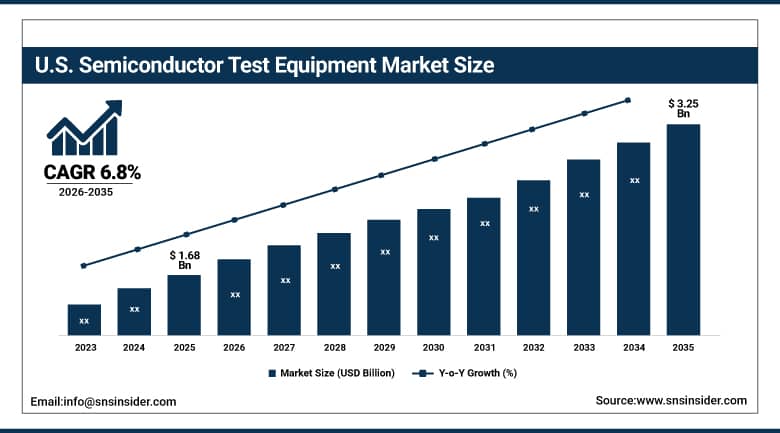
米国の半導体試験装置市場は、2025年には約16億8000万米ドルと評価され、2035年までに約32億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約6.8%となる見込みです。
米国における需要は、ファブレス設計会社、統合デバイスメーカー、そして連邦政府の半導体投資プログラムに支えられた国内製造基盤の復活によって引き続き形成されてきた。アリゾナ州、オハイオ州、テキサス州における新たな製造施設の継続的な増加は、国内生産能力の拡大に多額の試験装置調達を集中させ、また、国内に本社を置く世界有数の半導体試験装置ベンダーの存在は、供給側の能力と顧客との強固な関係の両方を強化した。自動車、防衛、AIコンピューティング分野の顧客からの需要の高まりは、厳格な機能安全性と高帯域幅メモリのテストカバレッジを必要としており、予測期間を通じて米国は世界で最も技術的に先進的な半導体試験装置市場の1つであり続けた。
2023年3月、アストロニクス社は、異なる信頼性プロファイルを持つ最大384個の被試験デバイスを同時に評価できる、高度に自動化された防衛試験プラットフォームである熱制御式運用信頼性チップテスター(TORCH)を発表しました。
半導体試験装置市場のセグメント分析
-
製品タイプ別に見ると、ウェハーテスト装置セグメントが半導体テスト装置市場を支配し、2025年には約43.50%のシェアを占めると予測される一方、システムレベルテスト装置セグメントは年平均成長率(CAGR)約9.00%で最も急速に成長している。
-
用途別に見ると、2025年にはコンシューマーエレクトロニクス分野が半導体試験装置市場を支配し、約30.00%のシェアを占めると予測される一方、自動車分野は年平均成長率(CAGR)約9.50%で最も急速に成長している。
-
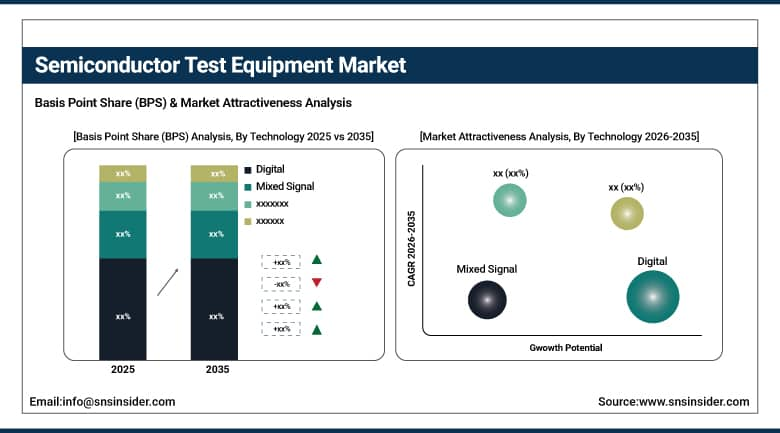
技術別に見ると、半導体試験装置市場において、デジタル分野が2025年には約42.00%のシェアを占め、市場を牽引する一方、ミックスドシグナル分野は年平均成長率(CAGR)約8.30%で最も急速に成長している。
技術別:デジタルがリード、ミックスドシグナルが最速成長
2025年の半導体テスト装置市場はデジタル技術が席巻しました。ロジック機能、スキャンチェーンの完全性、高速タイミング準拠を検証するデジタルテストシステムが、ロジックファウンドリや集積回路メーカーの生産テストフロアの中核を成しているためです。数十億個のトランジスタと数十個の機能ブロックを組み込んだ最先端のシステムオンチップ設計など、デジタル集積回路の複雑化が継続的に進むことで、高度なスキャンおよびバウンダリスキャンテスト機能を備えた高ピン数のデジタルテスターに対する堅調な需要が維持されています。最も複雑なデジタルデバイスに対応できる大量生産プラットフォームにより、デジタル技術は予測期間を通じて最大の収益を生み出す技術分野であり続けました。
アナログ機能とデジタル機能を同一チップ上に統合したデバイスが、ベースバンドモデムやRFトランシーバーを内蔵したモバイルシステムオンチップから、データコンバータや通信インターフェースを内蔵した車載用マイクロコントローラまで、ほぼすべてのエンドユーザーアプリケーションで普及するにつれ、ミックスドシグナルは技術分野の中で最も急速な成長を遂げています。ミックスドシグナルデバイスのテストには、高精度のアナログ測定機能と高速デジタルテストパターンを単一のテストシステム内で組み合わせる必要があり、そのため、テスター1台あたりの販売価格が高いプレミアム計測器のカテゴリーとなっています。RF、アナログ、電源管理、デジタル処理を単一チップ上に組み込んだシステムオンチップ設計の採用が拡大していることも、この分野の2035年までの平均を上回る成長を後押ししています。
製品タイプ別:ウェハーテスト装置がリード、システムレベルテスト装置が最も急速に成長
ウェハテスト装置は、2025年の半導体テスト装置市場を席巻しました。ウェハレベルのテストにより、高額なパッケージングコストが発生する前に、不良ダイを早期に特定して選別することが可能になったためです。最先端プロセスノードの高度なウェハは1枚あたり2万ドルを超える場合があるため、このステップは経済的に非常に重要です。既知の不良ダイを含む組み立て済みパッケージの高額な廃棄を避けるためには、徹底したパッケージング前テストが不可欠です。ウェハレベルパッケージングとファンアウトウェハレベルパッケージングの採用が拡大するにつれ、ウェハテストと最終テストの境界線はますます曖昧になり、ベンダーはベアウェハと部分的にパッケージングされたウェハの両方を扱うハイブリッドソリューションの開発を迫られています。世界中の最先端ファブにおける高度なウェハ生産の継続的な増加により、ウェハテスト装置は予測期間を通じて最大の収益を生み出す製品カテゴリであり続けました。
システムレベルテスト装置は、半導体テスト装置市場において最も急速な成長を遂げています。これは、実際の動作環境に非常に近い条件下でパッケージ化されたデバイスをテストすることで、従来の構造テストや機能テストでは検出できない潜在的な欠陥を最終的にスクリーニングできるためです。スマートフォン、AIサーバー、自動車の先進運転支援プラットフォームなどで使用される複雑なシステムオンチップデバイスの増加に伴い、従来のテストカバレッジと現場での故障率との差が縮まり続けているため、システムレベルテストはますます不可欠なものとなっています。最終製品の品質に対する信頼性を高めようとする統合デバイスメーカーやファブレス設計企業の間での採用拡大により、このセグメントの成長は2035年まで市場全体の平均を大きく上回るペースで加速し続けています。
用途別:家電製品が首位、自動車分野が最も急速に成長
2025年には、スマートフォン、タブレット、ノートパソコン、ウェアラブル端末、スマートホーム機器が世界最大の半導体チップ生産量を生み出し、この分野が単位数量ベースで最大のテスト機器需要源となるため、コンシューマーエレクトロニクスが半導体テスト装置市場を牽引しました。毎年発売されるフラッグシップスマートフォンのサイクルにより、アジア太平洋地域の主要な半導体組立・テスト委託業者やファウンドリのテストフロアでテスト機器の利用が集中的に増加します。モバイルシステムオンチップデバイスへのRFトランシーバー、AIニューラルプロセッシングユニット、高速メモリインターフェースの統合が進むにつれ、テストの複雑さとデバイスあたりのコストは上昇し続け、スマートフォン出荷量に周期的に左右されるにもかかわらず、コンシューマーエレクトロニクスは予測期間を通じて最大の収益を生み出すアプリケーションであり続けるでしょう。
自動車分野は、車両の電動化と自動運転化に伴う半導体利用の急増を反映し、アプリケーションセグメントの中で最も急速な成長を遂げています。最新のバッテリー式電気自動車には数千個の半導体チップが搭載されており、これは同規模の内燃機関車に比べて数倍のチップ数です。炭化ケイ素や窒化ガリウムなどのパワーデバイスには、特殊な高電圧・大電流テストシステムが必要です。ISO 26262などの規格に基づく機能安全要件により、自動車用チップメーカーは、民生用グレードの基準をはるかに超えるテストカバレッジを実施する必要があり、安全性が重要なデバイスではカバレッジ目標が99%以上に引き上げられています。この機能安全要件は、テスト時間の長期化とより高度なテストプログラムにつながり、これら両方が2035年まで自動車分野の平均を上回る成長を加速させ続けています。
地域分析
アジア太平洋地域の半導体試験装置市場に関する洞察
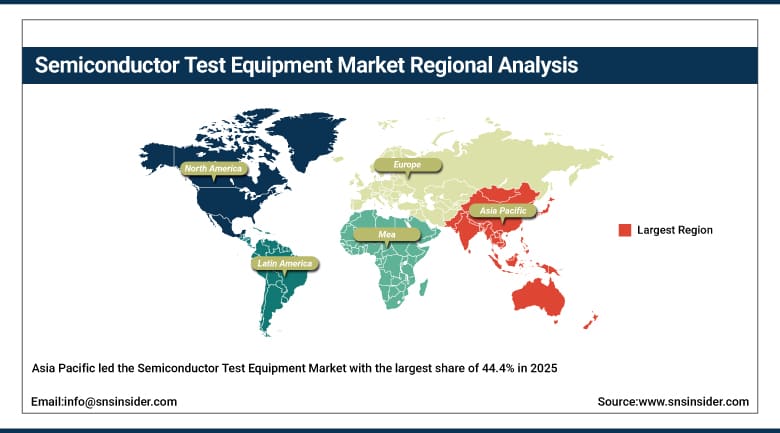
アジア太平洋地域は、2025年に半導体テスト装置市場で44.4%という最大のシェアを獲得し、市場を牽引しました。これは、台湾、韓国、日本、中国に世界で最も生産性の高い半導体製造エコシステムが集中していることが背景にあります。主要なファウンドリ、統合デバイスメーカー、そして半導体組立・テストのアウトソーシングプロバイダーの広範なネットワークが、この地域におけるほぼすべての主要なテスト装置の需要基盤を支えています。電子機器および自動車分野の急速な成長と、半導体インフラへの政府による多額の資金投入が相まって、予測期間を通じてこのリーダーシップをさらに強化していくと見込まれます。
中国は地域全体の収益の約36.50%を占め、国内半導体自給率向上への取り組みの加速と、フロントエンドのウェハ製造およびバックエンドのテストインフラへの投資の急増がその原動力となった。日本と韓国は、高精度テスト計測技術と、高密度メモリスタックの認証取得を目指す大手メモリメーカーによる積極的な投資を通じて、大幅な需要増に貢献した。一方、インドでは新興の半導体インセンティブ制度が、包括的なテストフロア構築を必要とする新たなアウトソーシング組立投資を引き続き引き付けている。こうした製造規模と真のテスト需要の組み合わせにより、アジア太平洋地域は予測期間を通じて最大の半導体テスト装置市場であり続けた。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米半導体試験装置市場の洞察
2025年、北米はファブレス設計会社、統合デバイスメーカー、そして復活を遂げつつある国内製造基盤の強力な存在感に支えられ、世界の半導体テスト装置市場の収益において2番目に大きなシェアを占めた。政府による国内半導体製造および研究開発への継続的な投資は、複数の州で新たな製造施設が操業を本格化させるにつれ、テスト装置全体への具体的な設備投資へと結びついている。
米国は地域全体の収益の約76.00%を占めており、その背景には、世界有数の半導体試験装置ベンダーが国内に本社を構え、供給能力と顧客との強固な関係を地域にもたらしているという強みがある。カナダとメキシコは、電子機器の組立や部品試験事業を通じて地域需要をさらに押し上げており、こうした両国の強みが相まって、北米は予測期間を通じて最も技術的に先進的な半導体試験装置市場の一つであり続けた。
欧州半導体試験装置市場の動向
世界の半導体試験装置市場において、欧州は相当なシェアを占めており、ドイツ、オランダ、フランスは、堅調な産業部門と拡大する半導体製造投資に支えられた主要な需要拠点となっている。欧州の半導体生産量を世界シェアの倍増を目指す規制や政策の継続的な推進力は、特に車載用および産業用半導体試験向けの試験インフラへの新たな投資を促進している。
ドイツは、自動車および産業機器製造の強固な基盤と、半導体試験装置サプライヤーの集中度の高まりに支えられ、欧州全体の売上高の約23.00%を占め、需要を牽引しました。英国、フランス、イタリアも、電子機器製造と特殊試験システム製造を通じて地域需要に貢献し、予測期間を通じて欧州における半導体試験装置技術の需要は着実に増加していくと見込まれます。
ラテンアメリカおよび中東・アフリカの半導体試験装置市場に関する洞察
ラテンアメリカと中東・アフリカはともに着実な成長を示しており、その原動力は両地域における電子機器組立産業の拡大、自動車部品製造の成長、そして政府支援による技術分野への投資増加である。中東・アフリカは、湾岸協力会議(GCC)加盟国が初期段階の半導体製造イニシアチブと並行して野心的な技術分野開発目標を追求したことにより、本報告書で最も速い地域成長率を記録し、2035年までの年平均成長率(CAGR)は7.9%となった。
アラブ首長国連邦(UAE)は、中東・アフリカ地域における需要を牽引し、地域全体の売上高の約27.00%を占めました。これは、国家技術開発プログラムの下で、グローバルなファウンドリ企業やアウトソーシング組立企業とのパートナーシップが拡大していることが要因です。ラテンアメリカでは、ブラジルが地域全体の売上高の約35.00%を占め、電子機器組立および自動車部品製造の拡大が、予測期間を通じて半導体試験装置の地域需要を支え続けると見込まれています。
市場動向
成長要因:半導体の複雑化と自動車の電動化
業界は、より微細なプロセスノードへの絶え間ない進歩によって推進されており、これによりトランジスタ密度が飛躍的に増加し、従来のテスト手法では検出できない潜在的な欠陥が発生する可能性が高まっています。ゲートオールアラウンドトランジスタアーキテクチャや、2.5Dインターポーザ、3D積層集積回路、チップレットアーキテクチャなどの高度なパッケージング形式への移行は、単一パッケージ内に複数のダイと相互接続を処理できるテストソリューションを必要とするため、この複雑さをさらに増大させ、設備投資を過去のサイクルと比較して構造的に高い水準に維持しています。
自動車の電動化も、さらなる推進要因となっています。最新のバッテリー式電気自動車には数千個もの半導体チップが搭載されており、パワーデバイスには高電圧・大電流に対応した特殊な試験システムが必要となります。また、機能安全に関する規制では、一般消費者向け基準をはるかに超える徹底的な試験範囲が求められています。5Gネットワークの展開拡大とAIチップの普及は、高度なRFおよび高帯域幅メモリ試験ソリューションを必要とする高性能デバイスへの需要を同時に高めており、自動車、通信、AI分野におけるこうした需要の組み合わせこそが、機器への支出を持続的に増加させている要因なのです。
制約要因:高額な設備投資と業界の景気循環
高性能な試験装置は高価であるため、半導体企業にとって多額の資本投資が必要となり、市場の成長を阻害する要因となっている。半導体業界の景気循環が軟化すると、試験装置の導入や設備投資が減少し、景気後退期には試験装置ベンダーの収益に影響を与える。
半導体産業は、3~4年ごとに景気循環が繰り返されるという特徴があり、これもまた障壁の一つです。企業が生産能力の拡大を中止すると、過剰生産能力によって試験装置の受注が急激に減少する可能性があるからです。さらに、需要が少数の大手半導体企業と受託組立企業に集中しているため、一部の顧客の購買状況が収益に影響を与える可能性があることも考慮すべき点です。
機会:先進的なパッケージングおよび新興市場における製造業への投資
先進的なパッケージングプラットフォームのテスト装置要件は、チップメーカーが良品ダイの認定、ダイ間相互接続の検証、パッケージ後の電気特性評価を通じて、従来の平面スケーリングの物理的限界に対応していく中で、短期的に大きなビジネスチャンスとなる。データセンター相互接続向けシリコンフォトニクスデバイスの普及もまた、大きなビジネスチャンスであり、標準的な生産テストプラットフォームにはほとんど存在しない電気的および光学的テスト機能を必要とする。
2030年までに米国、欧州、インドにおける国内半導体製造の拡大は、新規製造施設や外部委託組立施設の建設ラッシュを生み出し、それぞれに包括的なテスト機器の調達が必要となる。これは、強力な現地アプリケーションサポートを持つ既存ベンダーにとって有利となる。適応型テストアルゴリズムや予測保守システムを通じて、AIと機械学習をテスト運用に統合することで、ソフトウェアの付加価値創造の機会が継続的に生まれ、ベンダーはハードウェア販売にとどまらず、継続的なサブスクリプションやデータ分析サービスへと収益源を多様化できる。
最近の動向:
-
2024年: Cohu Inc.は、同社の新しいMEMSテストソリューションであるSense+システムが、米国のファブレス半導体メーカーによって高忠実度マイクロフォンの設計評価に採用されたと発表した。
-
2024年:アドバンテスト株式会社は、データセンター顧客からの需要急増を受け、AIアクセラレータチップ向けの高帯域幅メモリテストをサポートするため、V93000 Wave Scaleプラットフォームを拡張しました。
-
2023年:アドバンテスト株式会社は、半導体テストにおける意思決定のために、AI、機械学習、データ分析を単一のプラットフォームに統合したACSリアルタイムデータインフラストラクチャ(RTDI)を発表した。
-
2023年:テラダイン社とテクノプローブ社は戦略的提携を発表し、合意の一環としてテラダイン社はテクノプローブ社に5億1600万米ドルの株式投資を行った。
半導体試験装置メーカーは以下のとおりです。
-
Teradyne Inc.
-
Cohu, Inc.
-
Keysight Technologies
-
National Instruments Corporation
-
FormFactor Inc.
-
Rohde & Schwarz GmbH & Co KG
-
Yokogawa Electric Corporation
-
Anritsu Corporation
-
Texas Instruments Incorporated
-
Marvin Test Solutions, Inc.
-
Astronics Corporation
-
SPEA S.p.A.
-
Tokyo Electron Limited
-
Microchip Technology Inc.
-
Analog Devices, Inc.
-
Virginia Panel Corporation
-
Tokyo Seimitsu Co., Ltd.
-
HIOKI E.E. Corporation
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 製品タイプ別市場規模
2.3.2 アプリケーション別
市場規模 2.3.3 テクノロジー別市場規模
2.4 地域別市場シェアおよびBPS分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界PESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 コンポーネントおよびサブシステムサプライヤー
3.4.2 半導体テスト装置メーカー
3.4.3 ファウンドリ、OSAT、IDM
3.4.4 エンドユース産業
3.5 業界ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 半導体試験装置市場の動向(2025年)
4.1.1 世界の半導体試験装置の需要
4.1.2 ATEの出荷および展開状況
4.1.3 ウェハプローバの設置パターン
4.1.4 テストハンドラーの利用傾向
4.2 半導体テスト技術の動向(2025年)
4.2.1 アドバンストノードのテスト要件
4.2.2 高速・高周波テスト
4.2.3 AIを活用したテスト自動化
4.2.4 システムレベルテストの導入
4.3 半導体デバイス試験の動向(2025年)
4.3.1 ロジックおよびメモリテストの需要
4.3.2 車載用チップのテスト要件
4.3.3 AIアクセラレータおよびHPCテストのニーズ
4.3.4 パワー半導体テストアプリケーション
4.4 試験性能と製造動向(2025年)
4.4.1 ウェハーレベルのテスト方法
4.4.2 バーンインおよび信頼性評価
4.4.3 テストスループットと測定精度
4.4.4 欠陥検出と歩留まり管理
4.5 サプライチェーンと投資の動向(2025年)
4.5.1 OSATテスト能力の拡張
4.5.2 半導体試験装置の設備投資
4.5.3 機器サプライヤーとの提携および契約
4.5.4 地域における試験インフラ整備
5. 半導体試験装置市場のセグメント別分析と予測、製品タイプ別、2022年~2035年、金額(10億米ドル)
5.1 概要
5.2 ウェーハ試験装置
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 最終試験装置
5.4 システムレベル試験装置
6. 半導体試験装置市場のセグメント別分析と予測、用途別、2022~2035年、金額(10億米ドル)
6.1 概要
6.2 家電製品
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 自動車
6.4 通信
6.5 産業
6.6 その他
7. 半導体試験装置市場のセグメント別分析と予測、技術別、2022年~2035年、金額(10億米ドル)
7.1 概要
7.2 アナログ
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 デジタル
7.4 ミックスドシグナル
8. 半導体試験装置市場のセグメント別分析と予測(地域別、2022~2035年、金額(10億米ドル))
8.1 概要
8.2 北米
8.2.1 主要トレンド
8.2.2 半導体試験装置市場規模と予測(製品タイプ別、2022~2035年)
8.2.3 半導体試験装置市場規模と予測(用途別、2022~2035年)
8.2.4 半導体試験装置市場規模と予測(技術別、2022~2035年)
8.2.5 半導体試験装置市場規模と予測(国別、2022~2035年)
8.2.5.1 米国
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要トレンド
8.3.2 半導体試験装置市場規模と予測(製品タイプ別、2022~2035年)
8.3.3 半導体テスト装置市場規模と予測(用途別、2022~2035年)
8.3.4 半導体テスト装置市場規模と予測(技術別、2022~2035年)
8.3.5 半導体テスト装置市場規模と予測(国別、2022~2035年)
8.3.5.1 ドイツ
8.3.5.2 英国
8.3.5.3 フランス
8.3.5.4
イタリア 8.3.5.5
スペイン
8.3.5.6 ロシア 8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ
8.4 アジア太平洋
8.4.1 主要トレンド
8.4.2 半導体テスト装置市場規模と予測(製品タイプ別、2022~2035年)
8.4.3 半導体テスト装置市場規模と予測(用途別、2022~2035年)
8.4.4 半導体テスト装置市場規模と予測(技術別、2022~2035年)
8.4.5 半導体テスト装置市場規模と予測(国別、2022~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア8.4.5.6
ASEAN諸国
8.4.5.7 その他のアジア太平洋地域
8.5 ラテンアメリカ
8.5.1 主要トレンド
8.5.2 半導体テスト装置市場規模と予測(製品タイプ別、2022~2035年)
8.5.3 半導体テスト装置市場規模と予測(用途別、2022~2035年)
8.5.4 半導体テスト装置市場規模と予測(技術別、2022~2035年)
8.5.5 半導体テスト装置市場規模と予測、国別、2022~2035年
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他
8.6 中東およびアフリカ
8.6.1 主要トレンド
8.6.2 半導体テスト装置市場規模と予測、製品タイプ別、2022~2035年
8.6.3 半導体テスト装置市場規模と予測、用途別、2022年~2035年
8.6.4 半導体試験装置市場規模と予測(技術別、2022年~2035年)
8.6.5 半導体試験装置市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 その他の中東・アフリカ地域
9. 競争環境
9.1 主要企業のポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 2025年の市場シェア分析
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業別の製品/サービスの仕様と機能
9.4.2 主要企業別の製品/サービスのヒートマップ
9.4.3 主要企業別のアプリケーションのヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Teradyne Inc.
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務状況
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 Advantest Corporation
9.6.3 Cohu, Inc.
9.6.4 Keysight Technologies
9.6.5 National Instruments Corporation
9.6.6 FormFactor Inc.
9.6.7 Chroma ATE Inc.
9.6.8 Rohde & Schwarz GmbH & Co KG
9.6.9 Yokogawa Electric Corporation
9.6.10 Anritsu Corporation
9.6.11 Texas Instruments Incorporated
9.6.12 Marvin Test Solutions, Inc.
9.6.13 Astronics Corporation
9.6.14 SPEA S.p.A.
9.6.15 Tokyo Electron Limited
9.6.16 Microchip Technology Inc.
9.6.17 Analog Devices, Inc.
9.6.18 Virginia Panel Corporation
9.6.19 Tokyo Seimitsu Co., Ltd.
9.6.20 HIOKI E.E. Corporation
10. アナリストの推奨事項
10.1 SNSインサイダー機会マップ
10.2 業界の容易に達成可能な機会の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提案
11.前提条件
12. 免責事項
13. 付録
13.1 表一覧
13.2 図一覧
主要セグメント:
製品タイプ別
-
ウェハーテスト装置
-
最終試験装置
-
システムレベルテスト機器
申請により
-
家電
-
自動車
-
電気通信
-
工業
-
その他
テクノロジーによって
-
アナログ
-
デジタル
-
混合信号
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品タイプ×用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
Rohan Jadhav
プリンシパルコンサルタント