
ウェハーレベルパッケージング市場レポートの範囲と概要:
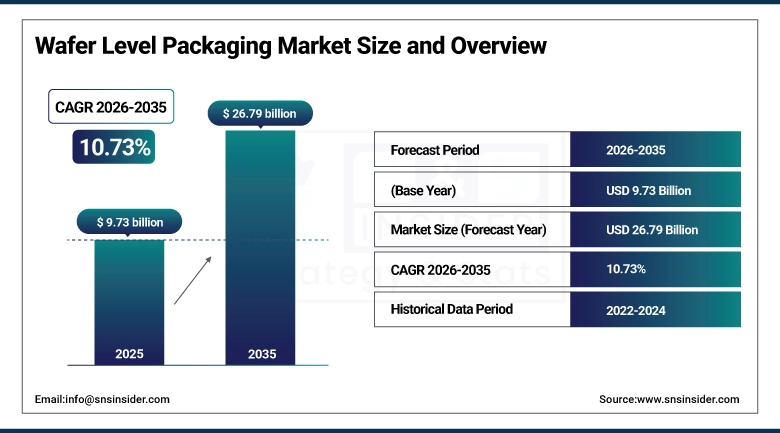
ウェハーレベルパッケージング市場の規模は、2025年には97億3000万米ドルと評価され、2035年までに267億9000万米ドルに達すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)10.73%で成長すると見込まれています。
ウェハー型パッケージング市場分析レポートでは、技術開発、プロセス改善、およびアプリケーション開発に関する詳細な分析を提供しています。小型電子機器への需要の高まり、異種デバイスの使用増加、ファンアウトおよびインターポーザーベースのパッケージングの採用拡大、半導体製造能力の拡大などが、2026年から2035年にかけてウェハー型パッケージング市場の力強い成長を牽引すると予想されます。
⮞ウェハー型パッケージの出荷量は、2025年には数十億個を超える見込みだ。この需要急増は、スマートフォン製造、5Gネットワークの急速な展開、そして小型で信頼性の高い半導体部品への需要の高まりによって促進された。
ウェハーレベルパッケージング市場に関する詳細情報については、無料サンプルレポートをご請求ください。
ウェハーレベルパッケージング市場の動向:
-
AIおよびHPCアプリケーション向けに、ロジック、メモリ、センサーなどの異種デバイスを単一パッケージに統合する利用が増加している。
-
ウェアラブル機器、IoTデバイス、医療機器向けに、超薄型・超軽量のパッケージングソリューションに対するニーズが高まっている。
-
熱および信頼性に関する高まるニーズに対応するため、自動車用途向けファンアウトWLP技術の拡張。
-
相互接続密度を高めるため、再配線層のスケーリングを2µm以下に移行する。
-
柔軟性および折りたたみ式デバイス向けのWLPソリューションの携帯性とモジュール性。
-
ファンアウト技術およびインターポーザー技術の革新に向けて、ファウンドリとOSAT間の連携をさらに強化する。
米国ウェハーレベルパッケージング市場規模の見通し:
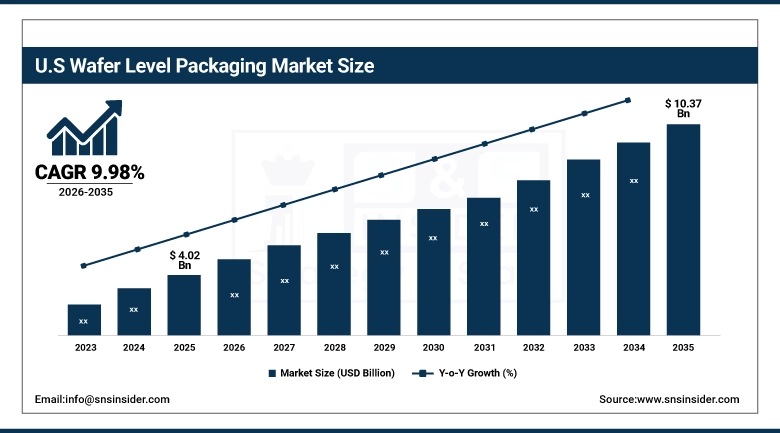
米国のウェハーレベルパッケージング市場は、現在の40億2000万ドルから2026年から2035年にかけて103億7000万ドルへと力強い成長を遂げると予測されており、年平均成長率(CAGR)は9.98%です。この市場の拡大は、高度な半導体パッケージに対する需要の大幅な増加によって牽引されています。この需要はあらゆる分野に及び、日常的な電子機器から自動車、複雑なコンピューティングシステムに至るまで、あらゆるものに影響を与えています。
市場動向
成長促進要因: 小型化・高性能化が進む半導体デバイスへの需要の高まりが、先進的なウェハーレベルパッケージング技術の採用を後押ししている。
異種部品の統合の進展、相互接続密度の向上に対する需要の高まり、そして家電、自動車、高性能コンピューティング分野における用途の拡大が、ウェハーレベルパッケージング市場の主要な推進要因となっています。半導体製造工場やアウトソーシングによる組立サービスは、ファンアウト、ファンイン、インターポーザーといったアプローチをますます重視するようになっています。これらのソリューションは、効率性の向上、熱管理の改善、デバイスの信頼性の向上を実現します。再配線層のスケーリング、欠陥検出、持続可能性への取り組みにおける進歩も、これらの技術の採用をさらに促進しており、これらはすべて性能向上と市場拡大に貢献しています。
⮞2025年には、主要な半導体製造施設およびアウトソーシングによる組立・テストプロバイダーの60%以上が、高度なウェハーレベルパッケージングを採用するだろう。
制約: 高度なウェハーレベルパッケージングプロセスの複雑さとコストの高さは、普及を阻む大きな障壁となっている。
ウェハーレベルパッケージング市場は、複雑な製造工程、熟練労働者の不足、および高度なパッケージング技術への高額な設備投資の影響を受けています。ファンアウトおよびインターポーザー技術における歩留まりの問題、および再配線層を2µm以下に縮小することの難しさが、ウェハーレベルパッケージングの効率性と収益性に影響を与えています。自動車および高性能コンピューティング用途における信頼性の低さ、およびウェハーレベルパッケージング材料と装置のサプライチェーンの制約も、ウェハーレベルパッケージング市場に影響を与えています。
⮞2025年には、半導体製造工場の40%以上が、高度なウェハーレベルパッケージング技術の導入において、歩留まりとプロセス統合に関する問題に直面すると予測されている。
機会: AI、HPC、5Gインフラにおける高度なパッケージングに対する需要の拡大は、ウェハーレベル技術にとって新たな成長の道を開いています。
ウェハーレベルパッケージング市場は、車載エレクトロニクス、電気自動車、医療機器など、小型化と信頼性が重要な要件となる分野での採用拡大に伴い、成長機会を秘めています。ファンアウトやインターポーザー技術といったハイブリッドパッケージング方式は、新たな統合の可能性を提供し、より優れた性能につながる可能性があります。
⮞2025年までに、主要半導体企業の55%以上が、コンピューティング、自動車、医療技術における新たなアプリケーションをサポートする次世代ウェハーレベルパッケージングソリューションに関する研究開発イニシアチブを開始するだろう。
セグメント分析:
-
パッケージングタイプ別に見ると、ファンインWLP(FI-WLP)が2025年に42.25%と最大の市場シェアを占め、インターポーザー/2.5D/3Dは2026年から2035年の間に14.42%という最も速いCAGRで成長すると予測されている。
-
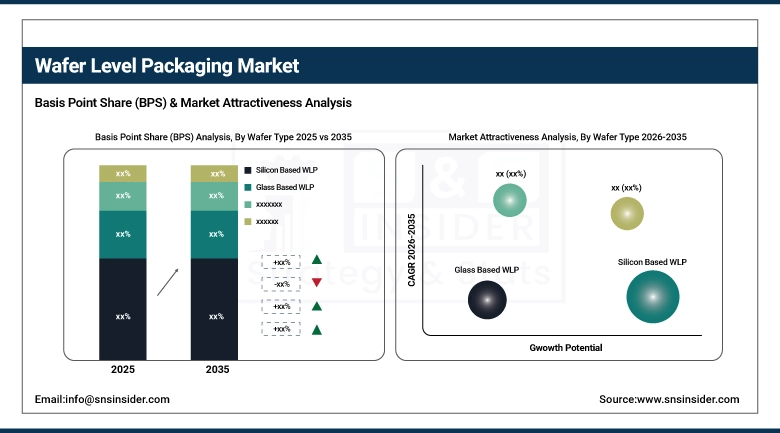
ウェハーの種類別に見ると、シリコンベースのWLPが2025年に76.88%の市場シェアを占めて圧倒的なシェアを占める一方、ガラスベースのWLPは2026年から2035年にかけて12.11%という最も速いCAGRを記録すると予測されている。
-
デバイスの種類別に見ると、ロジックICが2025年に34.45%と最大の市場シェアを占める一方、センサーは予測期間中に12.86%という最も速い年平均成長率で成長すると予想されている。
-
エンドユーザー産業別に見ると、2025年には家電製品が37.11%と最大のシェアを占め、自動車産業は予測期間中に15.99%という最も速い年平均成長率(CAGR)で成長すると予想されている。
ウェハーの種類別に見ると、シリコンベースのWLPが主流だが、バイオ医薬品およびガラスベースのWLPは急速に成長している。
シリコンをベースとしたウェハーレベルパッケージングは、その材料の信頼性、先進的なプロセスノードへの統合性、そして民生品や高性能コンピューティングにおける利用といった利点から、市場を席巻しています。2025年には、数十億個のデバイスがシリコン基板を用いてパッケージングされると予測されています。これは、シリコンの信頼性の高さが業界に広く受け入れられていることを示しています。
ガラスをベースとしたウェハーレベルパッケージングは、その優れた絶縁特性、信号損失の低減、およびRF/光通信における利用といった利点から、最も急速に成長している分野です。次世代5Gデバイスの利用拡大、高度なセンサー技術、そしてフレキシブルエレクトロニクスの登場により、次世代デバイスにおいて人気が高まっています。
パッケージングタイプ別に見ると、ファンインウェハーレベルパッケージング(FI-WLP)が主流である一方、インターポーザー/2.5D/3D TSVパッケージングが急速に成長している。
ファン・イン・ウェーファー・レベル・パッケージング(FI WLP)セグメントは、その信頼性、コスト効率、そしてモバイル機器や民生用電子機器における採用実績により、市場シェアを独占しています。2025年には、パッケージ化されたデバイス数で10億ドルを超える規模に達し、確立された高歩留まり技術であることから、半導体製造工場やOSAT(後工程受託製造)企業の間で高い人気を博しています。
インターポーザー/2.5D/3D TSVパッケージングは、AIアクセラレータ、GPU、HPCアプリケーションからの需要増加に伴い、市場で最も急速に成長している分野です。ここ数年、特に先端ノードやヘテロジニアス統合(ロジックメモリスタッキングや次世代コンピューティングを含む)において、この技術の採用が大幅に増加しています。
デバイスの種類別に見ると、ロジックICが主流だが、センサーは急速に成長している。
ロジックIC分野は、ハイエンドコンピューティングデバイス、モバイルプロセッサ、AIアクセラレータの駆動に不可欠であるため、最大の市場シェアを占めています。近年、数十億個ものロジックデバイスがWLP技術を用いてパッケージ化されており、次世代エレクトロニクスにおける高性能と信頼性への業界の強い関心を示しています。
IoT、自動車、ヘルスケア分野におけるセンサー需要の高まりにより、センサーは最も急速に成長している市場セグメントとなっています。2025年にはセンサーの使用が大幅に増加し、コネクテッドアプリケーションやインテリジェントアプリケーションの開発におけるセンサーの重要性が高まっていることが示されています。
エンドユーザー産業別に見ると、家電製品が圧倒的なシェアを占める一方、自動車業界は急速に成長している。
高性能と小型化が求められるスマートフォン、タブレット、ウェアラブル端末、その他の小型電子製品においてウェハーレベルパッケージング(WLP)が広く採用されているため、家電製品セグメントが市場で最も高いシェアを占めています。2025年には数十億個の家電製品にWLPソリューションが搭載され、性能、効率、信頼性において高度なパッケージングソリューションへの依存度が高いことが示されました。
自動車分野は、ADAS(先進運転支援システム)、電気自動車用パワートレインシステム、インフォテインメントモジュールの採用拡大を背景に、最も急速に成長しているセグメントです。自動車システムにおけるWLP(無線LAN)技術の採用が進み、厳しい熱、安全性、信頼性の要件を満たすようになったことで、WLPソリューションの利用も増加しました。
地域別分析
アジア太平洋地域のウェハーレベルパッケージング市場の概況:
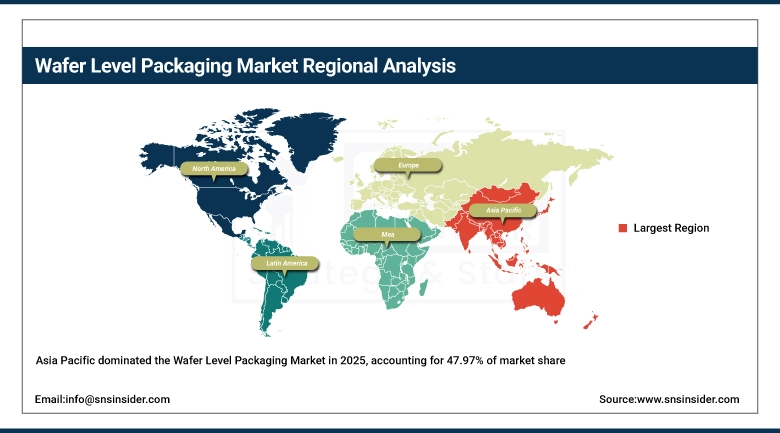
アジア太平洋地域のウェハーレベルパッケージング市場は、台湾、韓国、日本、中国などの国々の強力な半導体製造基盤に支えられ、47.97%の市場シェアを占め、圧倒的なシェアを獲得しました。この市場は、家電製品の需要増加、5G技術の急速な普及、自動車および人工知能関連アプリケーションの増加によって成長しています。ファンインおよびファンアウトWLP技術の高い普及率と、先進的なパッケージング技術への多額の投資が、アジア太平洋地域の市場支配を後押ししています。再配線層のスケーリング、ヘテロジニアス統合、および持続可能性に関する取り組みの継続的な進歩が、アジア太平洋地域が世界のウェハーレベルパッケージング技術市場を支配する要因となっています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中国ウェハーレベルパッケージング市場の概況:
中国のウェハーレベルパッケージング市場は、国内半導体需要の強さ、自給自足を目指す政府の取り組み、そしてJCETなどのOSAT(半導体後工程受託製造)企業の急速な成長によって牽引されています。スマートフォン、電気自動車、AIアクセラレータの需要の高まりは、ファンアウトおよび2.5D/3Dソリューションの採用を促進しています。先進的なファブへの戦略的投資、グローバルなテクノロジーリーダーとのパートナーシップ、ガラス基板およびハイブリッドソリューションの進歩は、アジア太平洋地域における中国の地位を強化しています。
北米ウェハーレベルパッケージング市場の概況:
北米のウェハーレベルパッケージング市場は、米国とカナダ市場を含む同地域に存在する強力な半導体製造産業基盤に支えられ、年平均成長率(CAGR)11.95%で最も急速に成長しています。この成長は、家電製品、自動車、高性能コンピューティング用途向けの高度なパッケージングソリューションに対する需要の高まりによって促進されています。さらに、ファンイン/ファンアウトWLP技術の採用拡大と2.5D/3D統合活動への投資により、同地域は成熟したウェハーレベルパッケージング市場において確固たる地位を築いています。
米国ウェハーレベルパッケージング市場の概況:
米国のウェハーレベルパッケージング市場は、半導体に対する旺盛な需要、ファンアウトおよびインターポーザーソリューションの高い採用率、そして国内ファブへの積極的な投資によって牽引されています。AIアクセラレーター、5Gインフラ、車載エレクトロニクス分野からの需要の高まりも、この成長を後押ししています。高度なパッケージングインフラの拡大、OSATとファウンドリ間のパートナーシップ、そしてハイブリッドソリューションの進歩により、米国は北米最大のウェハーレベルパッケージング市場となっています。
欧州ウェハーレベルパッケージング市場の概況:
欧州ウェハーレベルパッケージング市場は、研究、持続可能性、およびエンジニアリング標準に重点を置いています。同市場の成長は、産業オートメーション、医療機器、自動車安全システムにおける小型電子機器の需要増加によって牽引されています。欧州企業は、スマート製造や再生可能エネルギーシステムなどの新たな応用分野において、環境に優しいパッケージングソリューション、グリーンファブ、およびウェハーレベルパッケージングに注力しています。ドイツ、フランス、オランダにおける共同研究開発イニシアチブは、欧州ウェハーレベルパッケージング市場をさらに強化しています。
ドイツのウェハーレベルパッケージング市場に関する洞察:
ドイツのウェハーレベルパッケージング市場は、自動車エレクトロニクス、産業用IoT、精密工学分野における圧倒的なシェアによって牽引されています。ドイツ企業は、先進運転支援システム(ADAS)、電気自動車用パワーモジュール、スマートファクトリーセンサー向けに、ウェハーレベルパッケージング技術の採用をますます進めています。ドイツ政府は、半導体イノベーションを強力に支援するとともに、産学連携を推進し、ガラス基板やハイブリッドパッケージングにおけるイノベーションを加速させています。
ラテンアメリカのウェハーレベルパッケージング市場に関する洞察:
ラテンアメリカのウェハーレベルパッケージング市場は発展段階にあり、ブラジルとメキシコにおける電子機器製造基盤の拡大によって成長が促進されています。さらに、家電製品や車載用電子機器の需要増加も市場を後押ししています。この地域ではファンインおよびファンアウトWLP技術の利用が徐々に増加しており、地元の企業は先進的な半導体製造工場への投資を進めています。
中東・アフリカ地域におけるウェハーレベルパッケージング市場の概況:
中東・アフリカのウェハーレベルパッケージング市場はまだ黎明期にあります。しかし、通信インフラの整備、スマートシティ構想の推進、自動車および産業用電子機器の需要増加に伴い、市場は大きな成長の可能性を秘めていると予想されています。アラブ首長国連邦と南アフリカは先端技術ハブを開発しており、小型半導体デバイスの普及を促進しています。さらに、再生可能エネルギーシステムや医療機器への関心の高まりも、ウェハーレベルパッケージングの導入機会となっています。
ウェハーレベルパッケージング市場の競争環境:
中国の半導体パッケージングおよびテスト分野の大手企業である江蘇長江電子科技有限公司(JCET)は、高度なパッケージング技術におけるリーダーシップで知られています。これには、ウェハーレベルパッケージング、システムインパッケージ、2.5D/3D集積化などが含まれます。JCETの卓越した製造能力とアジア太平洋地域における強固なネットワークは、小型化と高性能チップ設計の推進において、同社を重要な存在として位置づけています。
⮞2025年、JCETは中国江陰にある先進的なパッケージング施設を拡張し、5Gおよび車載エレクトロニクス分野における需要の高まりに対応するため、ファンアウトWLPの生産能力を強化した。
台湾積体電路製造(TSMC)は、世界をリードする半導体ファウンドリとして君臨し、ウェハーレベルパッケージング(WLP)分野においても重要な役割を担っています。TSMCはWLPを最先端の製造プロセスに統合し、InFO(Integrated Fan-Out)パッケージングなどのソリューションを提供しています。この手法により、性能向上、よりコンパクトな設計、そして優れた熱管理が実現します。
⮞2025年、TSMCはAIアクセラレータ向けに最適化された次世代InFO技術を発表し、高度なコンピューティングシステムにおける帯域幅の向上と電力効率の改善を実現した。
米国に拠点を置くOSAT企業であるAmkor Technology, Inc.は、高度なパッケージング技術に優れています。同社の技術力は、ウェハーレベルパッケージング、ファンアウト、フリップチップ技術に及びます。大量生産における高い専門性と信頼性を活かし、家電、自動車、ネットワーク機器など、世界中の顧客にサービスを提供しています。ファンアウトウェハーレベルパッケージングとシステムインパッケージソリューションに戦略的に注力することで、Amkorは世界中の主要半導体企業にとって重要なサプライヤーとしての地位を確固たるものにしています。
⮞2025年、アムコアは韓国における先進パッケージング事業の拡張を発表し、スマートフォンおよび車載用半導体市場からの需要に対応するため、ファンアウトWLPの生産能力を増強すると発表した。
ウェハーレベルパッケージング企業は以下の通りです。
-
Jiangsu Changjiang Electronics Technology Co. Ltd.
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
ASE Group (Advanced Semiconductor Engineering, Inc.)
-
Lam Research Corporation
-
ASML Holding N.V.
-
Qualcomm Technologies, Inc.
-
KLA Corporation
-
Deca Technologies
-
Nordson Corporation
-
ECI Technology
-
CAPLINQ Corporation
-
Nepes Corporation
-
SUSS MicroTec SE
-
Brewer Science, Inc.
-
Tokyo Electron Limited (TEL)
-
Samsung Electronics Co., Ltd.
-
Intel Corporation
-
STATS ChipPAC Pvt. Ltd.
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 包装タイプ別市場規模
2.3.2 ウェハータイプ別の市場規模
2.3.3 デバイスタイプ別の市場規模
2.3.4 エンドユーザー産業別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 導入状況と利用状況の指標
4.1.1 先進ノードと従来ノードにおけるWLPを使用している半導体ファブの割合(%)
4.1.2 WLPライン1本あたりの年間平均ウェーハ処理枚数
4.1.3 生産ラインにおけるファンイン式WLPとファンアウト式WLPの採用率(%)
4.1.4 コンシューマー向け、車載向け、HPC向けアプリケーションにおけるWLP搭載デバイスの割合(%)
4.1.5 異種統合(ロジック+メモリ+センサー)におけるWLPの採用率(%)
4.2 運用およびパフォーマンス指標
4.2.1 ファンインプロセスとファンアウトプロセスにおけるウェハあたりの平均サイクル時間(時間)
4.2.2 さまざまなWLP技術における歩留まり効率(%)
4.2.3 信頼性指標:パッケージ化されたデバイスの平均故障間隔(MTBF)
4.2.4 先進的なWLP設計による放熱効率(%)の向上
4.2.5 ファンイン、ファンアウト、およびインターポーザパッケージングによって達成される相互接続密度(1 mm²あたりのI/O)
4.3 テクノロジーとイノベーションの指標
4.3.1 WLP製造工場におけるインライン監視および欠陥検出システムの導入率(%)
4.3.2 ファンアウトおよびインターポーザー技術開発プロジェクトの成長率(%)
4.3.3 IoT、ウェアラブル、医療機器パッケージの小型化の動向
4.3.4 自動欠陥修正および流量調整機能を備えたWLPシステムのシェア(%)
4.3.5 再分配層(RDL)のスケーリングと相互接続における血液外傷のようなストレス軽減に関する革新
4.4 用途と市場に関する洞察
4.4.1 家電製品、自動車、HPCにおけるWLPの地域別導入動向
4.4.2 選好傾向:WLPプロセスにおけるファウンドリとアウトソーシング組立・テスト(OSAT)の比較
4.4.3 高度なコンピューティング(AI、HPC、5G)がWLPの需要と技術選択に与える影響
4.4.4 ファンアウトWLPによるデバイス性能と信頼性の向上を示す事例研究
4.4.5 電気自動車、ヘルスケア、IoT分野における携帯型多機能WLPソリューションへの需要の高まり
5. 人工心肺装置市場のセグメント別分析と予測(包装タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ファンインWLP(FI-WLP)
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ファンアウトWLP(FO-WLP)
5.4 インターポーザー/2.5D/3D TS
5.5 その他
6. 人工心肺装置市場のセグメント別分析と予測(ウェハータイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 シリコンベースのWLP
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 ガラスベースのWLP
6.4 有機基質
6.5 アクセサリ
7. 人工心肺装置市場のセグメント別分析と予測(機器タイプ別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 ロジックIC
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 メモリIC
7.4 RFおよびアナログIC
7.5 センサー
7.6 その他
8. 人工心肺装置市場のセグメント別分析と予測、エンドユーザー産業別、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 家電製品
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 自動車
8.4 IT・通信
8.5 産業/IoT
8.6 その他
9. 人工心肺装置市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 ウェハーレベルパッケージング市場規模と予測(パッケージタイプ別、2022年~2035年)
9.2.3 ウェハーレベルパッケージング市場規模と予測(ウェハータイプ別、2022年~2035年)
9.2.4 ウェハーレベルパッケージング市場規模と予測(デバイスタイプ別、2022年~2035年)
9.2.5 ウェハーレベルパッケージング市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.2.6 ウェハーレベルパッケージング市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 ウェハーレベルパッケージング市場規模と予測(パッケージタイプ別、2022年~2035年)
9.3.3 ウェハーレベルパッケージング市場規模と予測(ウェハータイプ別、2022年~2035年)
9.3.4 ウェハーレベルパッケージング市場規模と予測(デバイスタイプ別、2022年~2035年)
9.3.5 ウェハーレベルパッケージング市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.3.6 ウェハーレベルパッケージング市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 ウェハーレベルパッケージング市場規模と予測(パッケージタイプ別、2022年~2035年)
9.4.3 ウェハーレベルパッケージング市場規模と予測(ウェハータイプ別、2022年~2035年)
9.4.4 ウェハーレベルパッケージング市場規模と予測(デバイスタイプ別、2022年~2035年)
9.4.5 ウェハーレベルパッケージング市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.4.6 ウェハーレベルパッケージング市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 ウェハーレベルパッケージング市場規模と予測(パッケージタイプ別、2022年~2035年)
9.5.3 ウェハーレベルパッケージング市場規模と予測(ウェハータイプ別、2022年~2035年)
9.5.4 ウェハーレベルパッケージング市場規模と予測(デバイスタイプ別、2022年~2035年)
9.5.5 ウェハーレベルパッケージング市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.5.6 ウェハーレベルパッケージング市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 ウェハーレベルパッケージング市場規模と予測(パッケージタイプ別、2022年~2035年)
9.6.3 ウェハーレベルパッケージング市場規模と予測(ウェハータイプ別、2022年~2035年)
9.6.4 ウェハーレベルパッケージング市場規模と予測(デバイスタイプ別、2022年~2035年)
9.6.5 ウェハーレベルパッケージング市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.6.6 ウェハーレベルパッケージング市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2035年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびネットワークタイプのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別ネットワークタイプヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Jiangsu Changjiang Electronics Technology Co. Ltd.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Taiwan Semiconductor Manufacturing Company Limited (TSMC)
10.6.3 Amkor Technology, Inc.
10.6.4 ASE Group (Advanced Semiconductor Engineering, Inc.)
10.6.5 Lam Research Corporation
10.6.6 ASML Holding N.V.
10.6.7 Qualcomm Technologies, Inc.
10.6.8 Applied Materials, Inc.
10.6.9 KLA Corporation
10.6.10 Deca Technologies
10.6.11 Nordson Corporation
10.6.12 ECI Technology
10.6.13 CAPLINQ Corporation
10.6.14 Nepes Corporation
10.6.15 SUSS MicroTec SE
10.6.16 Brewer Science, Inc.
10.6.17 Tokyo Electron Limited (TEL)
10.6.18 Samsung Electronics Co., Ltd.
10.6.19 Intel Corporation
10.6.20 STATS ChipPAC Pte. Ltd.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
キーセグメンテーション
パッケージの種類別
-
ファンインWLP(FI-WLP)
-
ファンアウトWLP(FO-WLP)
-
インターポーザー/2.5D/3D TS
-
その他
ウェハータイプ別
-
シリコンベースのWLP
-
ガラスベースのWLP
-
有機基質
-
その他
デバイスの種類別
-
ロジックIC
-
メモリIC
-
RFおよびアナログIC
-
センサー
-
その他
エンドユーザー業界別
-
家電製品
-
自動車
-
IT・通信
-
産業/IoT
-
その他
お客様のビジネス要件に基づいたセグメントカスタマイズのご依頼: セグメントカスタマイズのご依頼
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
国別調査レポートの依頼: 国別カスタマイズ依頼
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
