半導体エッチング装置市場レポートの範囲と概要:
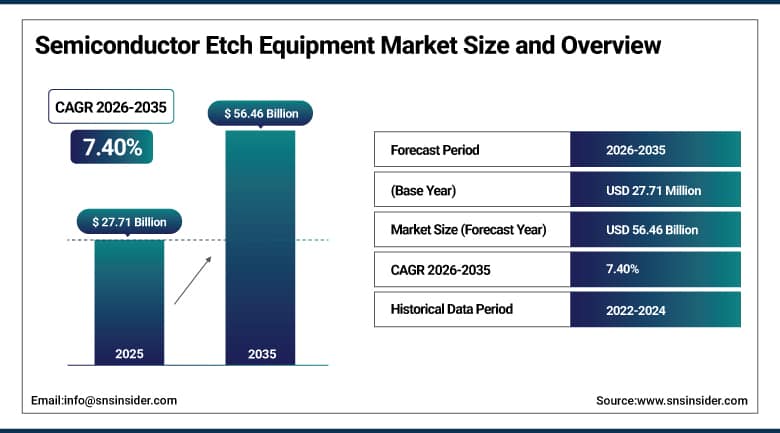
半導体エッチング装置市場の規模は、2025年には277億1000万米ドルと評価され、2035年までに564億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.40%で成長すると見込まれています。
半導体製造への世界的な投資増加に伴い、半導体エッチング装置市場は世界的に著しい成長を遂げています。高度なロジックチップやメモリデバイスに対する需要の高まりが、製造施設における装置導入を加速させています。AI、高性能コンピューティング、5G技術の普及拡大も、市場拡大を後押ししています。3D NANDや高度なパッケージング技術の継続的な進歩は、エッチング需要を大幅に増加させています。半導体ファウンドリの拡張や政府主導のチップ生産イニシアチブも、世界的に精密エッチング装置の需要を高めています。
⮞米国連邦政府の半導体政策報告によると、米国の半導体生産能力は世界の12%にとどまり、1990年の37%から減少している。これは、国内の設備およびエッチング能力の拡大が戦略的に必要であることを示している。 米国の立法動向を見ると、高度な極低温エッチング装置の輸出に対する監視が強化されており、国家安全保障および半導体主権政策におけるエッチング装置の戦略的重要性が改めて浮き彫りになっている。
半導体エッチング装置市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体エッチング装置市場の動向:
-
先進的な3D半導体アーキテクチャの普及に伴い、高アスペクト比エッチングの需要が増加しており、最先端ノードの生産投資は世界全体で1000億米ドルを超えている。
-
人工知能プロセッサの普及拡大に伴い、3nm以下の微細加工や高度なパッケージング用途におけるプラズマエッチングの要求が加速している。
-
アジア太平洋地域と北米における半導体製造能力の拡大が、エッチングシステムの調達における二桁成長を牽引している。
-
持続可能性への取り組みとして、エネルギー効率の高いエッチングチャンバーが推進されており、製造工場全体でプロセスガスの消費量を最大30%削減している。
-
原子層エッチング技術の導入拡大は、精度向上、複雑なデバイス形状への対応、および歩留まり最適化に貢献している。
-
2024年から2026年にかけて導入された政府支援の半導体奨励プログラムは、国内の製造投資と設備国産化の取り組みを加速させている。
米国半導体エッチング装置市場規模の見通し:
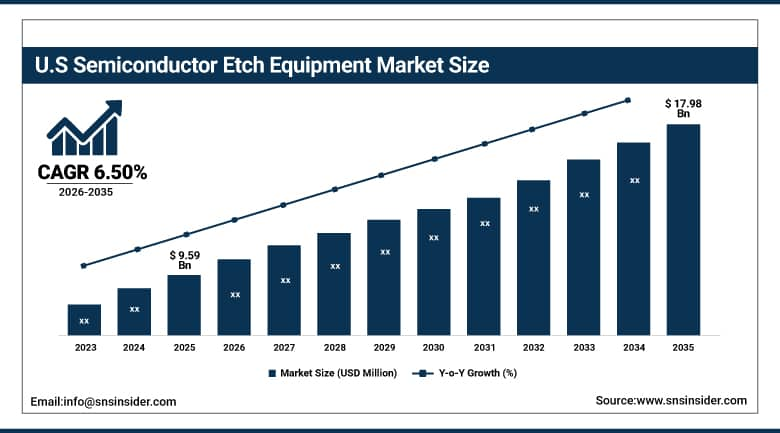
米国の半導体エッチング装置市場は、2025年には95億9000万米ドルと評価され、2035年までに約179億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.50%で成長すると見込まれている。
米国の半導体エッチング装置市場は、国内半導体製造施設への投資増加に伴い、着実に成長を続けています。高度なロジック、メモリ、特殊デバイスの製造における半導体エッチング装置の導入が、市場の力強い拡大を牽引しています。半導体生産能力拡張プログラムへの資金投入の増加は、精密加工装置への需要の高まりにつながっています。AIプロセッサ、高性能コンピューティングチップ、高度なパッケージング技術の開発の進展も、装置の導入をさらに後押ししています。サプライチェーンの強靭性と次世代半導体生産への継続的な注力も、市場の成長を後押ししています。
⮞米国商務省によると、会計検査院(GAO)の報告では、2025年7月時点で19社にわたる40件の半導体プロジェクトに資金が提供されており、国内の機器需要を押し上げている。米国の生産能力は、2030年代の成長戦略を通じて、AI、自動車、防衛分野におけるチップ需要の増加を支えると予測されている。
半導体エッチング装置市場のセグメント分析:
-
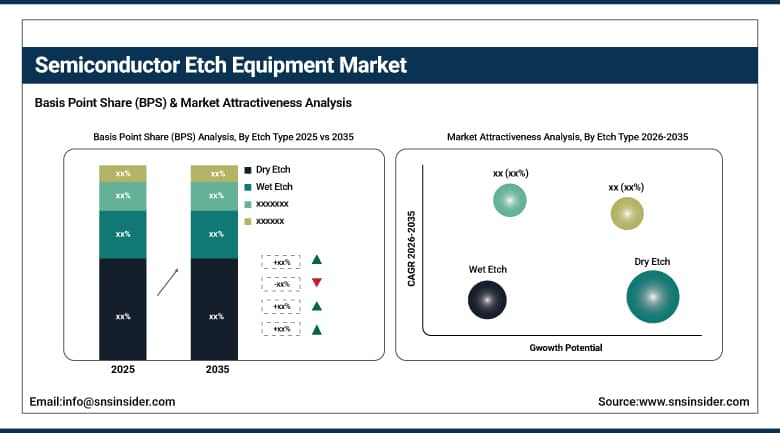
エッチング方式別に見ると、ドライエッチングは2025年に半導体エッチング装置市場で78.45%のシェアを占め、市場を席巻しました。一方、ウェットエッチングは2026年から2035年にかけて年平均成長率(CAGR)8.46%で最も急速に成長している分野です。
-
寸法別に見ると、半導体エッチング装置市場では2Dが2025年に58.35%のシェアを占め、圧倒的なシェアを誇る一方、3Dは2026年から2035年にかけて年平均成長率(CAGR)11.03%で最も急速に成長している分野である。
-
用途別に見ると、半導体製造工場/ファウンドリが2025年に半導体エッチング装置市場の62.40%を占め、市場を牽引しました。一方、半導体エレクトロニクスは2026年から2035年にかけて年平均成長率(CAGR)9.86%で最も急速に成長している分野です。
-
ウェハーサイズ互換性別に見ると、2025年には300mmが半導体エッチング装置市場で64.85%のシェアを占め、市場を席巻しました。一方、450mm以上は2026年から2035年にかけて年平均成長率(CAGR)24.75%で最も急速に成長しているセグメントです。
エッチングの種類別に見ると、半導体エッチング装置市場ではドライエッチングが圧倒的なシェアを占めている一方、ウェットエッチングは最も急速に成長している分野である。
ドライエッチングは半導体エッチング装置市場において主要セグメントとして台頭し、2025年には最大の収益シェアを占める見込みです。このセグメントは、半導体製造における高い精度と重要性により、その優位性を維持しています。ドライエッチングは、ナノテクノロジーをベースとした半導体製造において、精密なパターン形成を可能にします。3D NAND製造と先端ノード半導体の急増により、ドライエッチングプロセスの利用はさらに拡大すると予想されます。大量生産との互換性も、世界中の半導体製造工場におけるドライエッチングの採用を促進しています。
ウェットエッチング分野は、2026年から2035年にかけて最も急速な成長を示すと予想されます。この分野は、特殊半導体製品や先進的なパッケージング技術における利用拡大の恩恵を受けると見込まれています。ウェットエッチングはドライエッチングよりもコストが低く、選択性にも優れています。ヘテロジニアスインテグレーションや次世代パッケージング技術への投資が、この分野の成長を牽引しています。半導体製造能力の向上と技術革新は、この分野に十分な成長機会をもたらします。
寸法別に見ると、半導体エッチング装置市場では2Dが圧倒的なシェアを占めている一方、3Dは最も急速に成長している分野となっている。
2025年には、ロジック半導体およびアナログ半導体デバイスにおける従来型平面半導体製造技術の大規模な利用により、2Dエッチングプロセスが収益の大部分を占める見込みです。多くの半導体製造工場は、製造の複雑さが低く効率が高いことから、従来型の2D技術を採用しています。民生用電子機器、自動車、産業用途向けの半導体チップに対する高い需要が、2Dエッチング装置の利用を促進しました。
3Dエッチングプロセスは、3D NANDメモリデバイス、パッケージング技術、およびヘテロジニアスインテグレーションの利用拡大に伴い、予測期間中に最も高いCAGRを示すと予想されています。多くの半導体企業は、次世代半導体チップの開発に向けて、高アスペクト比エッチング装置に巨額の投資を行っています。人工知能、高性能コンピューティング、およびデータセンターアプリケーションに対する需要の高まりは、3D半導体プロセスの需要を押し上げるでしょう。
用途別に見ると、半導体製造工場/ファウンドリが半導体エッチング装置市場を席巻しており、半導体エレクトロニクス分野が最も急速に成長しているセグメントとなっている。
半導体製造工場/ファウンドリは、2025年の半導体エッチング装置市場において、高い収益シェアで圧倒的な地位を占めた。この優位性は、世界各地における半導体の大規模生産におけるエッチング装置の導入拡大に大きく起因している。製造工場やファウンドリは、最新のエッチング技術を用いて、ロジック半導体、メモリ半導体、特殊半導体を製造している。ウェハ半導体や先端ノードの製造設備への投資増加も、装置販売の好調に貢献している。
半導体エレクトロニクス分野は、2026年から2035年の期間において最も高い年平均成長率(CAGR)を記録すると予測されています。この急速な成長は、世界的に高まる家電製品、AI搭載デバイス、高性能コンピューティングシステムの需要増によって牽引されるでしょう。高度な半導体部品は、スマートフォン、データセンター、自動車、産業機械などに必要とされています。5G対応技術やスマート電子機器の利用拡大も、半導体チップの需要を押し上げる要因となります。
ウェハサイズ互換性で見ると、半導体エッチング装置市場では300mmが圧倒的なシェアを占めている一方、450mm以上が最も急速に成長しているセグメントとなっている。
300mmセグメントは、世界中の先進半導体製造工場の大半でこのフォーマットが広く採用されていることから、2025年の半導体エッチング装置市場において収益シェアの大半を占めると予測されています。大手ファウンドリ企業や集積回路メーカーの大半は、量産に300mmフォーマットを採用しています。このセグメントは、スループットの向上、チップあたりの製造コストの低減、プロセス効率の向上といった利点に加え、AIデバイス、5G、その他の高性能コンピュータなどの先進電子機器に対する需要の高まりにも対応しています。
将来の高度な半導体製造における大型ウェハへの関心の高まりにより、450 mm以上のセグメントは予測期間中に最も高いCAGRを示すと予想されます。大型ウェハは、生産効率の向上とチップあたりの製造コストの削減に貢献します。次世代製造技術における研究開発の活発化も、このセグメントの成長をさらに促進すると見込まれます。半導体製造インフラへの投資増加も、市場の成長にプラスに寄与しています。
地域分析:
アジア太平洋地域における半導体エッチング装置市場の概況。
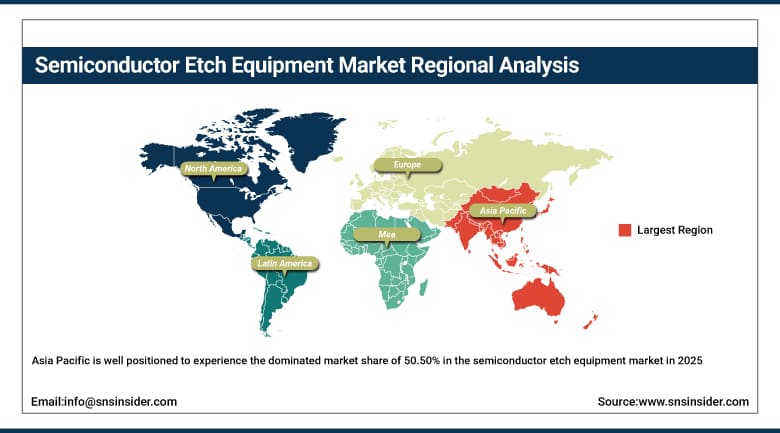
アジア太平洋地域は、半導体製造の急速な拡大と技術投資により、2025年には半導体エッチング装置市場で50.50%という圧倒的な市場シェアを獲得し、最も高い年平均成長率(CAGR)を達成すると見込まれています。中国、インド、日本、韓国、台湾が主要な貢献国です。家電製品、AIチップ、メモリデバイスに対する需要の高まりが、普及を後押ししています。ファウンドリの生産能力の拡大と高度なパッケージング開発も、地域全体の市場成長をさらに強化しています。
韓国産業通商資源部によると、韓国は世界の半導体製造装置投資の約24.4%を占めている。台湾経済部は、2025年までに1000億ドルを超える半導体製造の拡大が見込まれ、主要ファウンドリの台頭と地域全体での急速な製造能力拡大により、3nm以下のプロセスノード向け先端エッチングの需要が高まっていると報告している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米半導体エッチング装置市場の概況。
半導体エッチング装置市場において、北米は半導体製造への強力な投資と高度な製造能力により、2025年には年平均成長率(CAGR)8.99%という最も速い成長率を記録しました。この地域は、大手チップメーカー、最先端の研究活動、そして広範な半導体装置の導入といった恩恵を受けています。AIプロセッサ、高性能コンピューティングチップ、そして高度なメモリデバイスに対する需要の高まりが、米国とカナダ全土で着実な成長を牽引しています。政府による支援の拡大と国内半導体生産イニシアチブも、市場の拡大をさらに後押ししています。
米国政府のデータによると、CHIPS and Science Actに基づき、半導体製造能力が大幅に拡大していることが明らかになった。同法では、国内の半導体エコシステム(製造および装置サプライチェーンを含む)を強化するために約500億ドルが割り当てられている。米国には20万人を超える半導体製造関連の雇用があり、製造工場への投資も増加しているため、国内の製造工場全体で高度なエッチング装置への需要が高まっている。
欧州半導体エッチング装置市場の概況。
欧州の半導体エッチング装置市場は、強力な半導体主権イニシアチブと技術投資により、2025年に重要な位置を占める見込みです。ドイツ、フランス、英国、イタリアといった国々が、地域需要の主要な担い手となっています。自動車用半導体、産業用電子機器、先端製造業への高い注力が、市場の着実な拡大を支えています。ウェーハ製造施設や半導体研究プログラムへの投資増加は、産業および技術分野全体における導入を促進しています。
欧州の半導体エッチング装置のエコシステムは、2030年までに欧州の半導体シェアを10%から20%に引き上げることを目標とするEUチップ法の下で拡大している。
欧州委員会によると、EUのサプライヤーはすでに世界の半導体製造装置生産量の約28%を占めている。こうした政府主導の取り組みは、欧州の半導体工場、特にロジック半導体や車載用チップ製造において、高度なエッチング装置への需要を高めている。
中東・アフリカおよびラテンアメリカの半導体エッチング装置市場に関する洞察。
中東・アフリカ地域とラテンアメリカ地域は、技術インフラ開発への投資により、2025年まで半導体エッチング装置市場において着実な成長を示すと予測される。アラブ首長国連邦、サウジアラビア、南アフリカ、ブラジル、メキシコは、半導体エッチング装置の新興市場としてこのリストに加わるだろう。電子機器需要の増加、製造業の拡大、デジタル化の取り組みにより、これらの地域では半導体装置の利用が増加すると見込まれる。
通信情報技術省は、国家半導体ハブを通じて、10億サウジアラビア・リヤルを超える大規模投資を誘致し、国内のチップ設計・製造能力を強化することで、半導体バリューチェーン全体の構築に取り組んでいる。
ブラジルの科学技術革新省によると、ブラジル・セミコン・プログラムはCEITECの拡張と相まって、国内の半導体研究開発および生産能力を強化しており、それによってラテンアメリカ全域で高度なウェハーエッチング技術へのニーズが高まっている。
市場の動向:
成長要因:AIプロセッサおよび高度な半導体デバイスに対する需要の高まりにより、最新の製造施設全体で高精度なエッチング技術が求められる。
人工知能、高性能コンピューティング、およびメモリ技術の進歩に伴い、世界中で半導体の製造が増加しています。微細な寸法で複雑なデバイスを製造するには、エッチング工程の精度が非常に高い必要があるため、高度な半導体デバイス製造へのニーズが高まっています。AIサーバー、データセンター、および5Gネットワークの普及が進み、高度なロジック半導体の成長を牽引しています。企業による製造工場への投資増加も、半導体製造の増加につながっています。
欧州委員会の欧州チップ法枠組みによると、欧州は2030年までに世界の半導体生産シェアを20%に倍増させることを目標としており、5nm以下のプロセスやAIプロセッサの製造に必要な高度なエッチングシステムなどの最先端製造技術への投資を加速させている。
制約:複雑なプロセス統合の課題と厳しい技術要件により、半導体製造環境全体で運用上の困難が増大している。
高度な技術を用いた半導体製造には、精密な制御能力を必要とする複雑な製造プロセスが不可欠です。必要なデバイス特性を得るためには、エッチング装置の操作を厳密に定められた仕様内で実行する必要があります。既存の生産ラインに新しい装置を導入する場合、厳格なテストと最適化が求められます。デバイスの複雑化は、世界中の半導体メーカーにとって新たな課題となっています。プロセスからの逸脱は、生産プロセス全体に深刻な問題を引き起こす可能性があります。
機会:次世代半導体ノードの開発が進み、高度なエッチング装置が世界中でより広く展開されるようになる。
半導体プロセスノードの微細化への移行は、高度なエッチング装置の導入に大きな可能性をもたらしている。現在、メーカー各社は、優れた性能とエネルギー効率を備えた高度なチップの製造に注力している。高度なプロセス要件を満たすためには、複雑なデバイス構造に対応できる高精度なエッチング技術が不可欠である。半導体への投資増加に伴い、研究開発活動は加速している。消費者の間でも、高度な半導体製造技術に対する需要が高まっている。
インド電子情報技術省によると、インド半導体ミッションは、製造およびパッケージングのエコシステムを強化し、先端製造業の成長を支援するために、約100億ドルのインセンティブを承認した。
最近の 動向:
-
2026年:オックスフォード・インスツルメンツ社は、プラズマ処理および材料特性評価の能力を拡張し、化合物半導体、先進的なパッケージング、量子技術、および製造イノベーションを支援した。
-
2025年:東京エレクトロン株式会社は、2nmを超える半導体技術と高度なパターニング技術を対象とした新たな5年間の契約を通じて、iMacとの戦略的パートナーシップを拡大した。
-
2025年:日立ハイテク株式会社は、AIを活用したチップ生産を支える高度なプロセス制御および計測ソリューションを拡充することで、半導体製造装置の能力を強化した。
-
2024年:Corial SASは、研究機関や特殊半導体メーカーを支援するプラズマエッチングシステムの国際的な展開を拡大した。
半導体エッチング装置メーカーは 以下のとおりです。
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
ASM International N.V.
-
Hitachi High-Tech Corporation
-
SCREEN Holdings Co., Ltd.
-
Plasma-Therm LLC
-
SPTS Technologies Ltd.
-
Advanced Energy Industries, Inc.
-
ULVAC, Inc.
-
Veeco Instruments Inc.
-
NAURA Technology Group Co., Ltd.
-
AMEC
-
Kokusai Electric Corporation
-
Mattson Technology, Inc.
-
Samco Inc.
-
Corial SAS
-
GigaLane Co., Ltd.
-
Jusung Engineering Co., Ltd.
半導体エッチング装置市場レポートの範囲:
目次:
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 エッチングタイプ別市場規模
2.3.2 次元別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 ウェハサイズ互換性別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 エッチングプロセスの性能指標
4.1.1 半導体製造プロセスにおけるプラズマ、反応性イオン、深反応性イオン、およびその他の高度なエッチング技術によって達成されるエッチング速度(nm/分またはµm/分)。
4.1.2 ウェーハ表面全体にわたってエッチング均一性(%)を維持し、一貫したパターン転写とプロセスの信頼性を確保する。
4.1.3 エッチング操作中のターゲット材料と非ターゲット材料の選択比を向上させ、プロセス精度を向上させる。
4.1.4 先進半導体ノード製造で達成された臨界寸法(CD)制御精度(nm)。
4.1.5 FinFET、GAA、3D NANDデバイスアーキテクチャを含む、高アスペクト比構造のプロファイル精度(%)。
4.2 ウェハー生産およびスループット指標
4.2.1 ロジック、メモリ、ファウンドリ用途における半導体エッチング装置による1時間あたりの平均ウェーハ処理枚数(WPH)。
4.2.2 半導体製造施設におけるチャンバー利用率(%)による装置生産性の最大化。
4.2.3 高度なエッチングシステムとプロセス最適化技術によって達成されたウェーハ処理サイクル時間の短縮率(%)。
4.2.4 従来世代のエッチング装置プラットフォームと比較したスループットの向上率(%)
4.2.5 エッチング作業における総合設備効率(OEE%)。稼働率、性能、品質の指標を組み合わせたものです。
4.3 製造効率と生産性の指標
4.3.1 高度なエッチング装置システムを利用する半導体製造施設における装置稼働率(%)
4.3.2 大量生産環境下で稼働する半導体エッチングシステムの平均故障間隔(MTBF)。
4.3.3 エッチング装置の保守およびサービスに関連する平均修復時間(MTTR)。
4.3.4 エッチング装置の操作、プロセス制御、およびリアルタイム監視システムにおける自動化レベル(%)
4.3.5 予期せぬダウンタイムを削減し、運用継続性を向上させるための予防保全の有効性(%)。
4.4 エネルギーおよび資源消費指標
4.4.1 さまざまな半導体エッチング技術およびプロセスノードにおける、処理されたウェーハ1枚あたりのエネルギー消費量(kWh/ウェーハ)。
4.4.2 次世代半導体エッチング装置およびエネルギー効率の高いチャンバー設計によって達成された消費電力の削減率(%)。
4.4.3 プラズマエッチングおよび高度なドライエッチング操作におけるプロセスガス利用効率(%)
4.4.4 最適化されたガス供給およびチャンバー管理システムによるウェーハあたりの特殊ガス消費量の削減率(%)。
4.4.5 エッチング関連の洗浄、メンテナンス、およびウェーハ処理作業中の水消費量の削減率(%)
5. 半導体エッチング装置市場のセグメント別分析と予測(エッチングタイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ドライエッチング
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ウェットエッチング
6. 半導体エッチング装置市場のセグメント別分析と予測(分野別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 2D
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 2.5D
6.4 3D
7. 半導体エッチング装置市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 半導体製造工場/ファウンドリ
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 半導体エレクトロニクス
7.4 テストホーム
8. 半導体エッチング装置市場のセグメント別分析と予測(ウェハサイズ互換性別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 ≤150 mm
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3×200mm
8.4×300mm
8.5 ≥450 mm
9. 半導体エッチング装置市場の地域別セグメント分析および予測(2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 半導体エッチング装置市場規模と予測(エッチングタイプ別、2022年~2035年)
9.2.3 半導体エッチング装置市場規模と予測(分野別、2022年~2035年)
9.2.4 半導体エッチング装置市場規模と予測(用途別、2022年~2035年)
9.2.5 半導体エッチング装置市場規模と予測(ウェハサイズ互換性別、2022年~2035年)
9.2.6 半導体エッチング装置市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 半導体エッチング装置市場規模と予測(エッチングタイプ別、2022年~2035年)
9.3.3 半導体エッチング装置市場規模と予測(分野別、2022年~2035年)
9.3.4 半導体エッチング装置市場規模と予測(用途別、2022年~2035年)
9.3.5 半導体エッチング装置市場規模と予測(ウェハサイズ互換性別、2022年~2035年)
9.3.6 半導体エッチング装置市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 半導体エッチング装置市場規模と予測(エッチングタイプ別、2022年~2035年)
9.4.3 半導体エッチング装置市場規模と予測(分野別、2022年~2035年)
9.4.4 半導体エッチング装置市場規模と予測(用途別、2022年~2035年)
9.4.5 半導体エッチング装置市場規模と予測(ウェハサイズ互換性別、2022年~2035年)
9.4.6 半導体エッチング装置市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 半導体エッチング装置市場規模と予測(エッチングタイプ別、2022年~2035年)
9.5.3 半導体エッチング装置市場規模と予測(分野別、2022年~2035年)
9.5.4 半導体エッチング装置市場規模と予測(用途別、2022年~2035年)
9.5.5 半導体エッチング装置市場規模と予測(ウェハサイズ互換性別、2022年~2035年)
9.5.6 半導体エッチング装置市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 半導体エッチング装置市場規模と予測(エッチングタイプ別、2022年~2035年)
9.6.3 半導体エッチング装置市場規模と予測(分野別、2022年~2035年)
9.6.4 半導体エッチング装置市場規模と予測(用途別、2022年~2035年)
9.6.5 半導体エッチング装置市場規模と予測(ウェハサイズ互換性別、2022年~2035年)
9.6.6 半導体エッチング装置市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Lam Research Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Tokyo Electron Limited
10.6.3 Applied Materials, Inc.
10.6.4 ASM International N.V.
10.6.5 Hitachi High-Tech Corporation
10.6.6 SCREEN Holdings Co., Ltd.
10.6.7 Oxford Instruments plc
10.6.8 Plasma-Therm LLC
10.6.9 SPTS Technologies Ltd.
10.6.10 Advanced Energy Industries, Inc.
10.6.11 ULVAC, Inc.
10.6.12 Veeco Instruments Inc.
10.6.13 NAURA Technology Group Co., Ltd.
10.6.14 AMEC
10.6.15 Kokusai Electric Corporation
10.6.16 Mattson Technology, Inc.
10.6.17 Samco Inc.
10.6.18 Corial SAS
10.6.19 GigaLane Co., Ltd.
10.6.20 Jusung Engineering Co., Ltd.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要なセグメンテーション:
エッチングタイプ別
-
ドライエッチング
-
ウェットエッチング
寸法別
-
2D
-
2.5D
-
3D
アプリケーションによる
-
半導体製造工場/ファウンドリ
-
半導体エレクトロニクス
-
テストホーム
ウェハーサイズ互換性による
-
≤150 mm
-
200 mm
-
300 mm
-
450 mm以上
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント