
大型分子医薬品原薬CDMO市場レポートの範囲と概要:
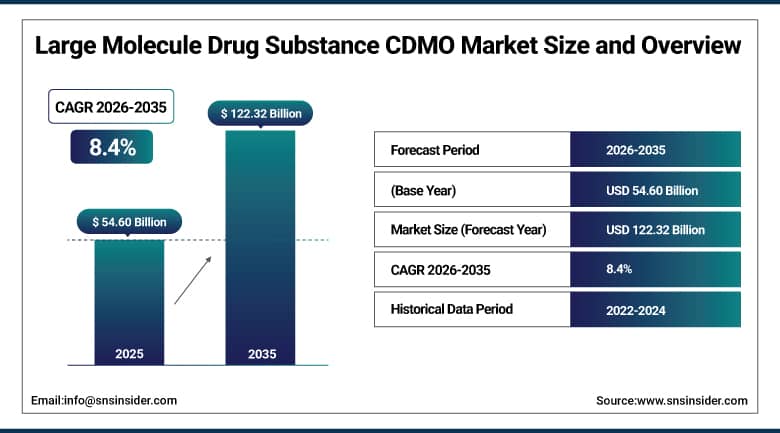
大型分子医薬品原薬のCDMO市場は、 2025年には546億米ドルと評価され、2035年までに1223億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.4%を記録すると見込まれています。
大型分子医薬品原薬CDMO市場は、細胞株開発、上流の細胞培養、下流の精製、原薬放出を専門の受託開発製造組織(CDMO)に集中させることで、バイオ医薬品が患者に届く方法を着実に変革しています。この市場は、モノクローナル抗体、二重特異性抗体、融合タンパク質、組換えタンパク質のパイプラインが急速に拡大していること、高額な価格を要求する大規模バイオリアクターの容量が不足していること、北米、ヨーロッパ、アジア全域で使い捨ておよびハイブリッドステンレス鋼施設へのCDMO投資が急増していることが特徴です。バイオ医薬品スポンサーが、大規模施設を自社で建設する際の資本コスト、検証期間、技術的リスクを回避するために原薬製造をアウトソーシングし続けているため、バイオシミラープログラム、哺乳類細胞培養能力、エンドツーエンドの開発から商業化までのサービスにおいて著しい成長が見られます。長期容量予約契約、地域サプライチェーンの多様化、プラットフォームプロセス技術は、スポンサーが製造パートナーを選定し維持する方法をますます左右しています。
⮞富士フイルムバイオテクノロジーズは、2025年9月にノースカロライナ州ホリー・スプリングスに総額32億米ドルの細胞培養製造拠点を開設した。これは北米最大級の商業規模の細胞培養施設の一つであり、ジョンソン・エンド・ジョンソンとの約20億米ドル相当の10年間の契約に支えられている。これは、現在市場を形成している長期的な生産能力へのコミットメントの規模を示すものである。
大型分子医薬品原薬CDMO市場に関する詳細情報については、無料サンプルレポートをご請求ください。
大型分子医薬品原薬CDMO市場の動向:
-
モノクローナル抗体、二重特異性抗体、その他の複雑な生物製剤に対する需要の高まりは、外部委託製造を必要とする原薬プログラムの基盤を拡大し続けている。
-
長期的な生産能力予約や複数年契約の採用が拡大していることが、大手CDMOの収益見通しを安定させる要因となっている。
-
使い捨て型およびハイブリッド型バイオリアクターネットワークの拡大により、柔軟性、バッチ処理の迅速性、複数製品の生産スケジュール管理が継続的に改善されている。
-
バイオシミラーの開発増加に伴い、費用対効果の高い大規模な哺乳類細胞培養能力に対する持続的な需要が生まれ続けている。
-
北米、ヨーロッパ、アジアにおける地域的な生産能力への投資の増加は、サプライチェーン戦略とCDMOパートナーの選定方法を再定義し続けている。
米国における大型分子医薬品原薬CDMO市場の見通し:
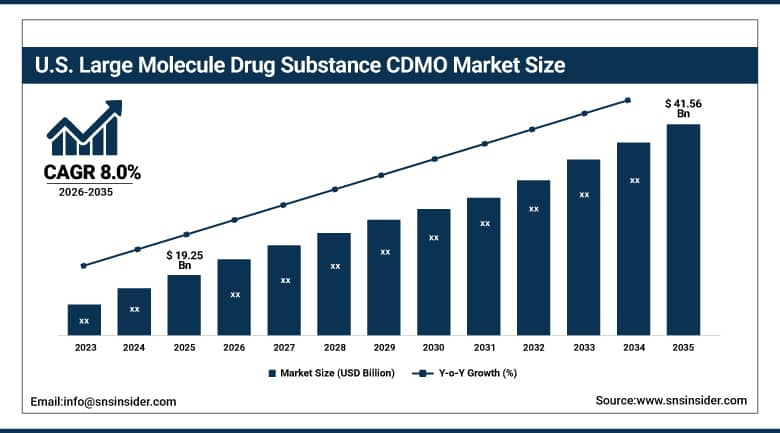
米国の大型分子医薬品原薬CDMO市場は、 2025年には約192億5000万米ドルと評価され、2035年までに約415億6000万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約8.0%となる見込みです。
米国における需要は、バイオ医薬品イノベーターの集中、抗体およびタンパク質治療薬の豊富なパイプライン、サプライチェーンの強靭性と規制当局との近接性に対するスポンサーの強い関心によって引き続き形成されてきた。大手製薬会社や資金力のあるバイオテクノロジー企業は、商業上市を支援するために外部の原薬生産能力の利用を拡大し、新興スポンサーの多くはプロセス開発と臨床供給をCDMOに頼るようになった。CDMOによる米国内の細胞培養施設への投資の増加(既存施設の買収とアップグレード、新規商業規模プラントの建設など)は、持続的な需要をさらに高めた。スポンサーは、開発、臨床、商業用原薬を単一の品質システムで提供できるパートナーをますます優先するようになり、米国が最大の国内市場としての地位を強化した。
⮞サムスンバイオロジクスは、2026年3月にメリーランド州ロックビルにある旧ヒューマンゲノムサイエンスの製造拠点をGSKから約2億8000万米ドルで買収し、2つのcGMP工場と合計6万リットルの生産能力を持つ、米国初のバイオ製造拠点を獲得した。
大型分子医薬品原薬CDMO市場セグメント分析:
-
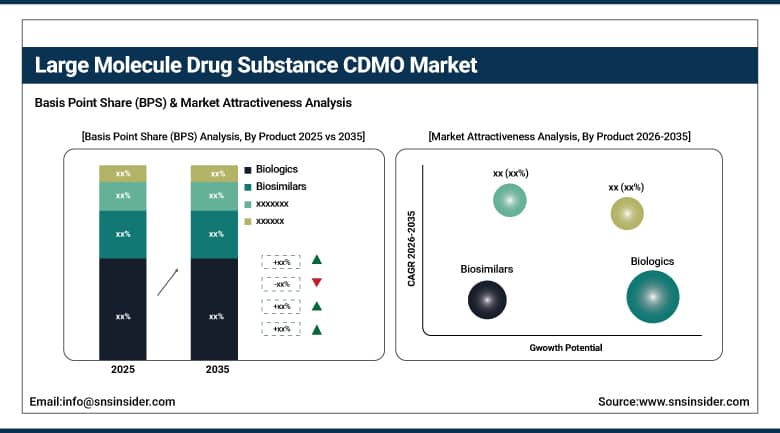
製品別に見ると、バイオ医薬品セグメントは2025年に78%のシェアを占め、大型分子医薬品原薬CDMO市場を牽引しました。バイオシミラーセグメントは、年平均成長率(CAGR)約10.4%で最も急速に成長しているセグメントです。
-
サービス別に見ると、2025年には大型分子医薬品原薬CDMO市場において、受託製造セグメントが66%のシェアを占め、市場を牽引しました。受託開発セグメントは、年平均成長率(CAGR)約9.6%で最も急速に成長しているセグメントです。
-
供給源別に見ると、2025年の大型分子医薬品原薬CDMO市場は哺乳類由来セグメントが74%のシェアを占め、圧倒的なシェアを誇ります。微生物由来セグメントは、年平均成長率(CAGR)約9.3%で最も急速に成長しているセグメントです。
-
用途別に見ると、バイオテクノロジー企業セグメントが2025年の大型分子医薬品原薬CDMO市場を52%のシェアで支配し、契約研究機関セグメントは年平均成長率約9.5%で最も急速に成長しているセグメントです。
製品別:バイオ医薬品がリード、バイオシミラーが最も急速に成長
2025年の大型分子医薬品原薬CDMO市場は、バイオ医薬品分野が圧倒的なシェアを占めました。革新的なモノクローナル抗体、組換えタンパク質、その他の新規生物学的療法が、臨床および商業用医薬品原薬の大半を占めたためです。腫瘍学、免疫学、希少疾患分野における高付加価値パイプラインは、引き続き外部委託生産に依存しており、承認済み製品の長期供給契約が、既存のCDMOの収益を支えています。腫瘍学および免疫学分野における優れた臨床成績により、これらの製品は医薬品原薬需要の中心であり続けています。
バイオシミラー分野は、大型分子医薬品原薬CDMO市場において最も急速に成長している分野です。これは、主要なバイオ医薬品の特許切れが相次ぎ、コスト効率の高い後継製品の開発機会が生まれているためです。バイオシミラー開発企業は大規模な製造設備を保有していないことが多く、開発から商業供給までCDMOに依存しているため、哺乳類細胞および微生物を用いた製造能力に対する安定した需要が見込まれます。インド、韓国、ラテンアメリカの新興メーカーからの関心も、新たな顧客層を開拓しています。
⮞2026年9月、サンド社はスロベニアのリュブリャナに新たなバイオシミラー原薬製造施設を建設するため、3億米ドルの投資を行うと発表した。この施設は2029年までに生産能力を8,000リットル増強し、使い捨てフィードバッチ技術を導入することで、柔軟性の高い少量・中量生産のバイオシミラー製造体制を強化する。
サービス別:受託製造が首位、受託開発が最も急速に成長
大型分子医薬品原薬CDMO市場において、受託製造セグメントは圧倒的なシェアを占めています。これは、臨床用および商業用原薬の製造が、アウトソーシング業務の中で最大規模かつ最も資本集約的な部分を占めているためです。商業製造契約は通常数年に及び、相当量のバッチ生産を伴います。一方、臨床製造は、後に商業供給へと移行できる新規プログラムを継続的に提供します。受託製造の関係は、多くの場合、臨床段階から始まり、上市まで継続するため、持続的な収益を生み出します。
受託開発(CDD)分野は、スポンサー企業が製品製造を行うパートナー企業から、細胞株開発、上流・下流工程開発、分析開発、技術移転といった一連のプロセスを一貫して求める傾向が強まっていることから、最も急速に成長している分野です。早期段階での参画は長期的な関係を強化し、開発期間の短縮はプラットフォームベースの開発サービスに対する需要を支え続けています。開発期間の短縮とプラットフォームプロセスは、スポンサー企業のリスクを軽減し、早期参画の魅力を高めています。
⮞2026年7月、ロンザは米国に拠点を置くバイオ医薬品企業との戦略的提携を拡大し、新たな生物製剤プログラムを支援することになった。この拡大された契約には、商業生産、プロセス強化、統合的な医薬品製造能力が含まれており、複数の生物製剤プログラムにわたる長期的な取り組みが約束されている。
出典別:哺乳類がリード、微生物が最速で成長
大型分子医薬品原薬CDMO市場において、哺乳類細胞株が圧倒的なシェアを占めています。チャイニーズハムスター卵巣細胞をはじめとする哺乳類細胞株は、モノクローナル抗体、二重特異性抗体、糖タンパク質の発現系として依然として主流です。大規模なバイオリアクター設備、成熟したプラットフォームプロセス、そして規制に関する深い理解により、哺乳類細胞を用いた生産は、バイオ医薬品製造委託市場の中心的存在となっています。また、高い収率と十分に理解された規制プロセスは、新規参入企業にとって技術的なリスクを軽減する効果も期待できます。
微生物由来の製品は、細菌や酵母を用いたシステムで生産される組換えタンパク質、抗体断片、ペプチド、酵素、プラスミド関連製品への需要の高まりに伴い、最も急速に成長しています。サイクルタイムの短縮と製造コストの低減により、微生物プラットフォームは適切な製造方法にとって魅力的な選択肢となっており、発酵能力を増強するCDMO(医薬品受託製造開発機関)はこの需要を取り込む態勢を整えています。昆虫や無細胞系などの他の供給源は、生産量は少ないものの、増加傾向にあります。抗体断片、酵素、プラスミドの生産プログラムが拡大していることから、この分野の生産量は今後も増加していくと予想されます。
⮞2025年6月、WuXi Biologicsは中国・成都に微生物製造施設の建設を開始しました。この商業施設は15,000リットルの発酵槽を中心に設計されており、60,000リットルまで拡張可能で、同社のEffiX微生物発現プラットフォームを導入し、バイオ医薬品原薬のスケーラブルな生産を実現します。
用途別:バイオテクノロジー企業がリード、受託研究機関が最も急速に成長
バイオテクノロジー企業セグメントは、大型分子医薬品原薬CDMO市場を牽引しました。ベンチャーキャピタルが出資する中堅バイオテクノロジー企業は、一般的に自社内に大規模製造設備を持たず、プロセス開発から商業供給までCDMOに依存しているためです。これらの企業は資産効率の高いビジネスモデルと継続的なパイプライン開発により、柔軟な生産能力と統合サービスに対する安定した需要を生み出しています。また、規制や品質に関する専門知識をパートナー企業に頼っているため、プロバイダーとの長期的な関係も深まっています。
医薬品開発業務受託機関(CRO)セグメントは、CRO主導の統合型医薬品開発モデルにおいて、製造と前臨床・臨床サービスがますます統合されるようになったことで、最も急速に成長しています。この統合により、スポンサーの調整の複雑さが軽減され、提携先の原薬製造能力の利用が拡大しています。大手製薬会社や学術機関などの他のエンドユーザーも、引き続き安定した需要を生み出しています。開発と製造を単一の契約で早期に開始できることは、スピードを求めるスポンサーにとって魅力的です。
⮞2026年5月、AGCバイオロジクスは、韓国のバイオテクノロジー企業であるノベルティ・ノビリティ社と、二重特異性抗体候補に関する製造提携を拡大しました。この契約は、AGCバイオロジクスの千葉工場におけるプロセス開発およびGMP製造を対象としており、候補の臨床開発に向けた進展を支援するものです。
地域分析:
北米における大型分子医薬品原薬CDMO市場のインサイト
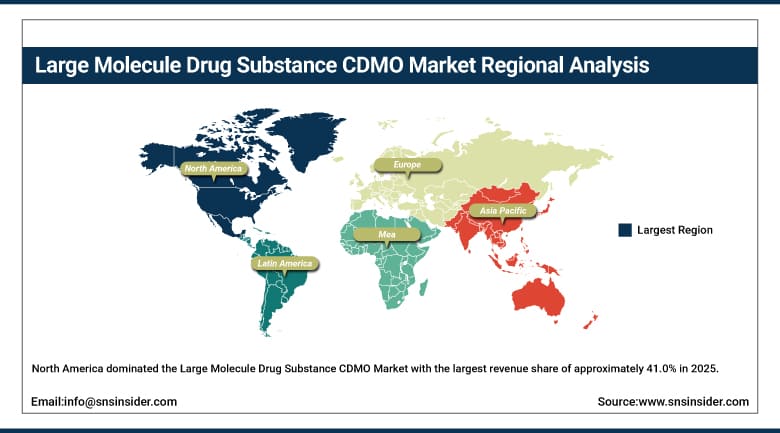
北米は、2025年に約41.0%という最大の収益シェアを獲得し、大型分子医薬品原薬CDMO市場を牽引しました。バイオ医薬品イノベーターの集中、確立された大規模細胞培養能力、新規および買収施設への継続的な投資が、地域需要を支え続けています。メリーランド州、ノースカロライナ州、マサチューセッツ州、カリフォルニア州、インディアナ州におけるCDMOおよびスポンサーによる大規模投資は、地域バイオリアクターの能力をさらに強化し、大手製薬会社との長期供給契約は、供給業者に地域全体の需要に対する確かな見通しを与えています。
米国は、抗体およびタンパク質治療薬のパイプラインが充実していること、そしてサプライチェーンの強靭性に対するスポンサーの関心が高まっていることを背景に、地域全体の収益の大部分を占めた。カナダは、拡大する生物製剤の研究開発および製造基盤によって貢献した。FDAや主要スポンサーの本社に近いことは、技術移転と検査の期間短縮に役立ち、地域におけるサプライチェーンの優先事項は、スポンサーが他の地域での生産能力に加え、北米での市販製品向け原薬生産能力を確保するよう促している。
⮞2026年3月、サムスンバイオロジクスはメリーランド州ロックビルにある旧GSKの製造施設を買収し、米国初の製造拠点を設立した。この施設には、合計6万リットルの原薬製造能力を持つ2つのcGMPプラントがあり、臨床および商業用バイオ医薬品の製造をサポートしている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州における大型分子医薬品原薬CDMO市場のインサイト
欧州は、スイス、ドイツ、アイルランド、英国に拠点を置く大手CDMO、堅調なバイオ医薬品セクター、そして大規模細胞培養・精製能力への継続的な投資に支えられ、世界売上高のかなりの部分を占めています。スイス、ドイツ、アイルランド、デンマークにある既存拠点は、EMA査察に関する数十年にわたる規制対応経験を有しており、最近の設備アップグレードでは、自動化、シングルユースシステム、柔軟なマルチプロダクトスイートに重点を置いています。バイオシミラーの活発な展開により、コスト効率の高い大規模哺乳類細胞生産に対する安定した需要が生まれています。
ドイツは、バイオ医薬品製造拠点と実績のあるCDMO(医薬品受託開発製造機関)に支えられ、欧州全体の売上高の約24.50%を占め、引き続き需要を牽引した。スイス、アイルランド、英国、デンマークは、大規模な商業施設と拡大するスポンサー活動を通じて貢献した。アイルランドは、世界的なバイオ医薬品拠点の集積地として恩恵を受けており、スイスとベルギーは、主要な商業プラントと開発センターを擁している。熟練した労働力、支援的な税制、CDMOと大学間の緊密な連携により、この地域は複雑なバイオ医薬品製造における役割を維持している。
⮞2026年7月、スイスに拠点を置くCelonic社とドイツに拠点を置くLeukocare社は、複雑な生物製剤の開発における提携を発表しました。この提携は、細胞株開発、原薬プロセス開発、バイオプロセスの強化、GMP製造に加え、二重特異性抗体、多重特異性抗体、融合タンパク質向けの特殊医薬品開発を組み合わせたものです。
アジア太平洋地域における大型分子医薬品原薬CDMO市場のインサイト
アジア太平洋地域は最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)は約10.1%となっています。この成長は、中国と韓国における大規模な新規施設建設、地域におけるバイオ医薬品パイプラインの拡大、コスト競争力のあるサービス、そしてグローバルスポンサーによるアウトソーシングの増加によって牽引されています。中国、韓国、シンガポールにおける大規模な新規施設建設は、競争力のある価格設定と迅速な建設期間と相まって、グローバルスポンサーを惹きつけています。また、地元のバイオ医薬品イノベーターやバイオシミラー開発企業の拡大も、地域における生産能力への需要を高めています。
中国は、大手CDMOと急速に成長する革新的なバイオ医薬品のパイプラインに支えられ、地域収益のかなりの部分を占めている。韓国、日本、インドは、大規模なバイオリアクター設備、先進的な施設、そしてバイオシミラー生産の増加によって貢献している。韓国は、大手CDMOにおける哺乳類細胞培養能力の高さで際立っており、日本は先進的な施設と厳格な品質基準で貢献し、インドはバイオシミラー製造とCDMOへの投資増加によって成長に貢献している。バイオセキュリティに関する議論は、スポンサーがアジアと欧米の拠点間でどのように業務を分担するかに影響を与え続けている。
⮞メルクは2026年10月、韓国の大田に3億ユーロを投じてアジア太平洋バイオプロセス生産センターを開設した。44,500平方メートルのこの施設は、バイオ医薬品の開発および製造に使用される材料とソリューションの地域生産を拡大し、自動データ収集と統合デジタルシステムを導入している。
中東・アフリカおよびラテンアメリカにおける大型分子医薬品原薬CDMO市場のインサイト
中東・アフリカ地域とラテンアメリカ地域は、バイオ医薬品の現地化の拡大、医療投資の増加、地域におけるバイオ医薬品製造への関心の高まりを背景に、緩やかではあるものの着実な成長を示した。両地域とも、バイオ医薬品製造における地域的な野心を抱いており、グローバルなCDMO(医薬品受託製造開発機関)との提携が技術移転と専門家の育成に役立っている。医療への公的投資と、手頃な価格のバイオ医薬品に対する需要の高まりも、さらなる後押しとなっている。
サウジアラビアは、ビジョン2030に基づく医薬品の現地化目標に支えられ、中東・アフリカ地域の需要を牽引した。一方、UAEとカタールは、新興バイオテクノロジーおよび製造イニシアチブを通じて貢献した。ラテンアメリカでは、ブラジルが地域収益の最大シェアを占め、メキシコとアルゼンチンはバイオシミラープログラムと臨床活動の拡大を通じて需要を増強した。カタール、サウジアラビア、UAEは、地域バイオ医薬品生産能力の構築に向けたパートナーシップを誘致しており、アルゼンチン、コロンビア、チリは、バイオシミラー市場の成長を通じて需要を増強している。生産量は他の地域に比べて依然として少ないものの、政策支援により、原薬製造業務のアウトソーシングは着実に拡大している。
市場の動向:
成長の原動力:バイオ医薬品パイプラインの拡大と大規模製造のアウトソーシング
がん、自己免疫疾患、慢性疾患の罹患率の上昇、抗体や組換えタンパク質のパイプラインの急速な拡大、大規模バイオリアクター施設の建設と検証にかかる高額な設備投資などが、製薬企業を原薬製造のアウトソーシングへと駆り立て、業界を牽引している。主要なバイオ医薬品の特許切れも、バイオシミラー開発企業にとって新たな機会を生み出しており、その多くは迅速な市場投入のためにアウトソーシングされた生産能力に依存している。開発期間を短縮し、グラム当たりのコストを削減するプラットフォームプロセスは、経験豊富なCDMOの価値を高めている。
バイオシミラー開発の増加と長期的な生産能力確保契約の締結は、この傾向をさらに強めています。スポンサー企業は、哺乳類細胞および微生物細胞を用いた生産において、信頼性が高く、拡張性があり、費用対効果の高いアクセスを求めているからです。灌流培養、強化プロセス、使い捨てシステムといった技術革新により、力価と柔軟性が向上し、臨床プログラムと商業プログラムの両方に対応できるようになりました。デジタルモニタリングと自動化は、一貫性をさらに高め、バッチ不良を低減します。
⮞2026年2月、Pharma Manufacturing誌は、FDAの医薬品承認と業界アナリストの調査に基づいたCDMO(医薬品受託開発製造機関)のアウトソーシング動向に関する分析を発表した。この分析によると、2025年に承認された生物製剤のうち55%がアウトソーシングによる製造であり、これは過去平均の44%と比較して高い割合で、生物製剤の外部生産への依存度が高まっていることを示している。
制約:生産能力の制約、規制および地政学的な複雑性
大規模バイオリアクターの供給能力の限界、施設の建設と検証に要する長い期間、そして熟練労働者の不足といった要因が、市場全体の急速な拡大を阻害し続けている。大規模施設の建設には数年と数億ドルもの費用がかかり、有資格のオペレーター、エンジニア、品質管理スタッフも不足している。こうした遅延は、抗体をはじめとする生物製剤の需要急増に供給が迅速に対応できるかどうかの制約となっている。
規制当局の要求の変化、サプライチェーンの監視強化、調達先やCDMO選定をめぐる地政学的な不確実性は、スポンサーがパートナー選定において地域的な事業規模やコンプライアンスリスクを考慮する中で、さらなる制約要因となっている。バイオセキュリティ規則や地域調達に関する議論は、パートナー選定におけるスポンサーの不確実性を高め、拠点間の技術移転はコストがかかり、時間もかかる。また、生産能力に余裕がある時期には、大口顧客からの価格圧力も利益率を圧迫する可能性がある。
機会:開発から商業化までの統合的なサービス提供と地域における能力構築
細胞株開発、プロセス開発、臨床製造、商業供給を統合したソリューションは、スポンサーが統一された品質システムを持つ単一のパートナーをますます重視するようになるにつれ、大きなビジネスチャンスとなっています。細胞株開発、プロセス特性評価、臨床バッチ、商業販売開始を単一の品質システムで管理するプロバイダーは、スポンサーのリスクを軽減し、スケジュールを短縮できます。このようなパートナーシップは、多くの場合、双方にメリットのある複数年契約へと発展します。
北米、中東、アジアにおける地域的な生産能力の増強は、スポンサー企業がサプライチェーンを多様化し、各国政府がバイオ医薬品の現地生産に投資する中で、2つ目の大きな機会をもたらしている。米国、中東、アジアに新設される施設により、スポンサー企業は供給を地域全体に分散させ、現地調達目標を達成できる。バイオ医薬品製造に対する政府の優遇措置に加え、二重特異性抗体や融合タンパク質への関心の高まりは、さらなる成長の余地を生み出している。
⮞2026年7月、AGCバイオロジクスは、日本の横浜にある新工場において、長期商業生産契約を締結しました。この契約は、ある国際的な製薬会社向けに5つの商業用バイオ医薬品プログラムを対象としており、顧客企業は同工場の哺乳類細胞を用いた製造能力の約半分を生産することを約束しています。
最近の動向:
-
2025年12月:WuXi Biologicsは、中東における開発・製造センター設立のため、カタール自由貿易地域庁と覚書を締結した。
-
2025年:ロンザ社は、カリフォルニア州バカビルにあるバイオ医薬品製造拠点において、品質システム、IT、自動化のアップグレードに5億米ドルを投資することを決定した。この拠点には、12,000リットルと25,000リットルのステンレス製バイオリアクターが設置されている。
-
2026年:サーモフィッシャーサイエンティフィックは、マサチューセッツ州プレインビルにある拠点で、大規模なモノクローナル抗体製造能力を稼働させる。
-
2026年:インコグ・バイオファーマ・サービスは、インディアナ州フィッシャーズのキャンパスで2億ドル規模の拡張計画を発表し、2030年までに雇用者数が1,000人近くに達する見込みだ。
大型分子医薬品原薬CDMO市場の主要プレーヤーは以下のとおりです。
-
Lonza Group
-
Fujifilm Biotechnologies
-
Thermo Fisher Scientific
-
Catalent (Novo Holdings)
-
AGC Biologics
-
Boehringer Ingelheim BioXcellence
-
Rentschler Biopharma
-
Abzena
-
Resilience
-
Ajinomoto Bio-Pharma Services
-
Eurofins CDMO
-
Cambrex Corporation
-
Goodwin Biotechnology
-
Emergent BioSolutions CDMO
-
KBI Biopharma
-
Richter-Helm BioLogics
-
Incog BioPharma Services
-
Merck KGaA (MilliporeSigma)
大型分子医薬品原薬CDMO市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 546億米ドル |
| 2035年までの市場規模 | 1223億2000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は8.4%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品別(バイオ医薬品、バイオシミラー) • サービス別(受託製造、受託開発) • 供給源別(哺乳類、微生物、その他) • 最終用途別(バイオテクノロジー企業、医薬品開発受託機関、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Samsung Biologics, Lonza Group, WuXi Biologics, Fujifilm Biotechnologies, Thermo Fisher Scientific, Catalent (Novo Holdings), AGC Biologics, Boehringer Ingelheim BioXcellence, Rentschler Biopharma, Abzena, Resilience, Ajinomoto Bio-Pharma Services, Eurofins CDMO, Cambrex Corporation, Goodwin Biotechnology, Emergent BioSolutions CDMO, KBI Biopharma, Richter-Helm BioLogics, Incog BioPharma Services, Merck KGaA (MilliporeSigma) |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品別市場規模
2.3.2 サービス別市場規模
2.3.3 供給源別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および部品の供給業者
3.4.2. 大型分子医薬品原薬のCDMOプロバイダー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 製造能力および稼働率指標
4.1.1 施設別大型分子製造能力
4.1.2 CDMOの生産能力と稼働率
4.1.3 バッチサイズと製造スループット
4.1.4 施設拡張および容量増強活動
4.2 プロジェクト、パイプライン、製造活動
4.2.1 進行中の大型分子製造プロジェクトの数
4.2.2 臨床段階プロジェクトと商業段階プロジェクトの分布
4.2.3 平均プロジェクト期間と製造リードタイム
4.2.4 顧客プロジェクトの継続率とリピート依頼率
4.3 製造業の経済性とコスト指標
4.3.1 バッチ/グラムあたりの平均製造コスト
4.3.2 原材料、労働力、光熱費のコスト貢献度
4.3.3 開発から商業生産までのコスト動向
4.3.4 製造規模別の価格設定と契約経済
4.4 技術、設備、およびプロセス能力
4.4.1 使い捨て製品とステンレス鋼製品の製造における採用状況
4.4.2 上流および下流の処理能力
4.4.3 高スループット・連続生産方式の導入
4.4.4 分析、プロセス開発および品質管理能力
4.5 品質、規制、イノベーションに関する指標
4.5.1 バッチの成功率、歩留まり、および偏差率
4.5.2 規制検査およびコンプライアンス指標
4.5.3 技術移転および規模拡大の成功率
4.5.4 施設拡張、パートナーシップおよびイノベーション活動
5. 大型分子医薬品原薬CDMO市場のセグメント別分析と予測(製品別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 生物製剤
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 バイオシミラー
6. 大型分子医薬品原薬CDMO市場のセグメント別分析と予測(サービス別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 委託製造
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 契約開発
7. 大型分子医薬品原薬CDMO市場のセグメント別分析と予測(供給源別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 哺乳類
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 微生物
7.4 その他
8. 大型分子医薬品原薬CDMO市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 バイオテクノロジー企業
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 研究委託機関
8.4 その他
9. 大型分子医薬品原薬CDMO市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 大型分子医薬品原薬CDMO市場規模および予測(製品別、2022年~2035年)
9.2.3 大型分子医薬品原薬CDMO市場規模および予測(サービス別、2022年~2035年)
9.2.4 大型分子医薬品原薬CDMO市場規模および予測(供給源別、2022年~2035年)
9.2.5 大型分子医薬品原薬CDMO市場規模および予測(用途別、2022年~2035年)
9.2.6 大型分子医薬品原薬CDMO市場規模および予測(国別、2022年~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 大型分子医薬品原薬CDMO市場規模および予測(製品別、2022年~2035年)
9.3.3 大型分子医薬品原薬CDMO市場規模および予測(サービス別、2022年~2035年)
9.3.4 大型分子医薬品原薬CDMO市場規模および予測(供給源別、2022年~2035年)
9.3.5 大型分子医薬品原薬CDMO市場規模および予測(用途別、2022年~2035年)
9.3.6 大型分子医薬品原薬CDMO市場規模および予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 イギリス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ポーランド
9.3.6.7 ロシア
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 大型分子医薬品原薬CDMO市場規模および予測(製品別、2022年~2035年)
9.4.3 大型分子医薬品原薬CDMO市場規模および予測(サービス別、2022年~2035年)
9.4.4 大型分子医薬品原薬CDMO市場規模および予測(供給源別、2022年~2035年)
9.4.5 大型分子医薬品原薬CDMO市場規模および予測(用途別、2022年~2035年)
9.4.6 大型分子医薬品原薬CDMO市場規模および予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 大型分子医薬品原薬CDMO市場規模および予測(製品別、2022年~2035年)
9.5.3 大型分子医薬品原薬CDMO市場規模および予測(サービス別、2022年~2035年)
9.5.4 大型分子医薬品原薬CDMO市場規模および予測(供給源別、2022年~2035年)
9.5.5 大型分子医薬品原薬CDMO市場規模および予測(用途別、2022年~2035年)
9.5.6 大型分子医薬品原薬CDMO市場規模および予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 大型分子医薬品原薬CDMO市場規模および予測(製品別、2022年~2035年)
9.6.3 大型分子医薬品原薬CDMO市場規模および予測(サービス別、2022年~2035年)
9.6.4 大型分子医薬品原薬CDMO市場規模および予測(供給源別、2022年~2035年)
9.6.5 大型分子医薬品原薬CDMO市場規模および予測(用途別、2022年~2035年)
9.6.6 大型分子医薬品原薬CDMO市場規模および予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Samsung Biologics
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Lonza Group
10.6.3 WuXi Biologics
10.6.4 Fujifilm Biotechnologies
10.6.5 Thermo Fisher Scientific
10.6.6 Catalent (Novo Holdings)
10.6.7 AGC Biologics
10.6.8 Boehringer Ingelheim BioXcellence
10.6.9 Rentschler Biopharma
10.6.10 Abzena
10.6.11 Resilience
10.6.12 Ajinomoto Bio-Pharma Services
10.6.13 Eurofins CDMO
10.6.14 Cambrex Corporation
10.6.15 Goodwin Biotechnology
10.6.16 Emergent BioSolutions CDMO
10.6.17 KBI Biopharma
10.6.17 Richter-Helm BioLogics
10.6.18 Incog BioPharma Services
10.6.19 Merck KGaA (MilliporeSigma)
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
副産物
-
生物製剤
-
バイオシミラー
サービスによる
-
受託製造
-
臨床
-
コマーシャル
-
-
契約開発
-
細胞株開発
-
プロセス開発
-
情報源別
-
哺乳類
-
微生物
-
その他
用途別
-
バイオテクノロジー企業
-
医薬品開発業務受託機関
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
