電子設計自動化市場レポートの範囲と概要:
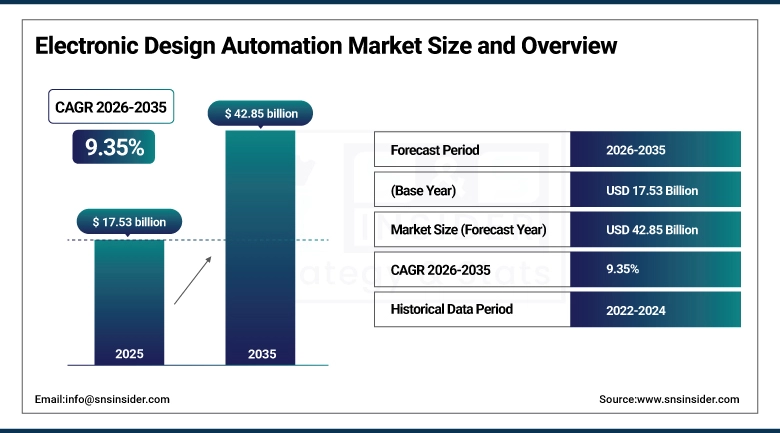
電子 設計自動化(EDA)市場の 規模は、2025年には175億3000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)9.35%で成長し、2035年には428億5000万米ドルに達すると予測されている。
家電、自動車、通信、ヘルスケアなど、さまざまな最終用途産業向けの高度な半導体チップに対する高い需要が、電子設計自動化(EDA)市場の成長を牽引しています。 AI、IoT、5G技術の採用によりチップソリューションの複雑化が進む中、EDAツールの使用を促進する3つの成長トレンド さらに、より小さなノード技術とシステムオンチップ(SoC)設計への移行により、革新的な設計ソリューションへの需要が高まっています。予測期間中の市場全体の成長傾向は、半導体生産とファブレス企業の開発に関連する投資の増加によっても同様に促進されています。
電子設計自動化市場に関する詳細情報については 、無料サンプルレポートをご請求ください。
電子設計自動化市場の動向:
-
家電、自動車、通信などの業界では、高度な半導体設計に対する需要が高まっており、そのため、電子設計自動化(EDA)ツールの世界的な普及が進んでいる。
-
電子部品の小型化という傾向の高まりは、長期的には高度なノード設計ソリューションの採用を増加させるだろう。
-
AI、IoT、5G技術におけるイノベーションの増加に伴い、チップ設計の複雑さが増し、EDAソリューションへの需要が高まっている。
-
クラウドベースのEDAツールの技術進歩により、チップ設計プロセスにおけるアクセシビリティ、拡張性、およびコラボレーションが向上している。
-
ファブレス半導体企業やスタートアップ企業の増加に伴い、費用対効果が高く効率的なEDAツールの需要が高まっている。
-
半導体メーカーとEDAプロバイダー間の戦略的提携の増加は、イノベーションを促進し、製品開発サイクルを加速させている。
米国電子設計自動化市場規模の見通し:
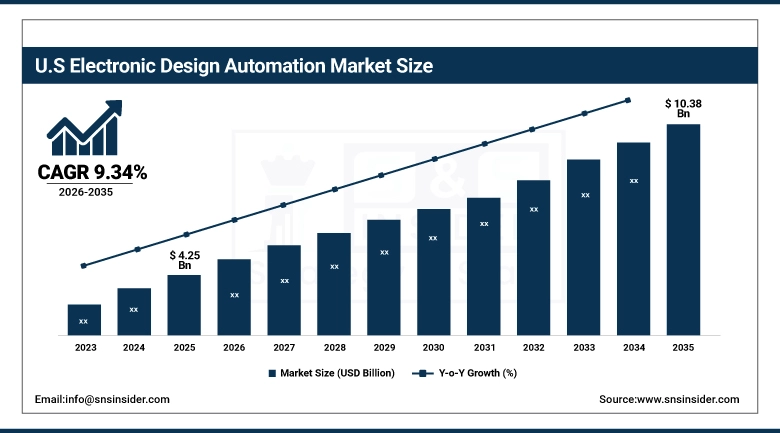
米国の電子設計自動化(EDA)市場は、2025年には約42億5000万米ドルと評価され、2035年には103億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.34%で成長すると見込まれています。米国のEDA市場の成長は、半導体技術の革新、AI、5G、車載エレクトロニクスに対する需要の高まり、チップの複雑化、そして大手テクノロジー企業による多額の投資によって牽引されており、高度なEDAツールと設計ソリューションの導入を促進しています。
市場動向
主な推進要因: 高度な半導体設計に対する需要の高まりと、チップの複雑化。
自動車、家電、通信など幅広い業界において、半導体需要が電子設計自動化(EDA)市場を牽引してきました。AI、IoT、5Gの普及拡大に伴い、チップ設計の複雑性は飛躍的に高まり、高度なEDAツールの利用が不可欠となっています。さらに、システムオンチップ(SoC)アーキテクチャの継続的なイノベーションと半導体製造への投資増加も、市場拡大を後押ししています。
主な阻害要因: EDAツールの高コストと設計プロセスの複雑さが、市場成長の主要な阻害要因となっている。
もう一つの大きな障害は、高度なEDAソフトウェアとツールのコストです。特に中小企業にとっては、そのコストが非常に高額になる可能性があります。現代のチップ設計プロセスの複雑化に伴い、高度なスキルを持つエンジニアの必要性がさらに高まり、業界における人材不足につながっています。統合の課題や設計サイクルの長期化も、EDAソリューションの普及を阻害する要因となっています。これらの課題を克服することが、市場が持続的な成長を遂げるために不可欠です。
主な機会: クラウドベースのEDAソリューションとAI駆動型設計ツールの普及拡大は、大きな成長機会をもたらします。
クラウドベースのプラットフォームへのこのパラダイムシフトは、拡張性が高く、より手頃な価格の新しいEDAソリューションの実現に役立っています。チップ設計における人工知能と機械学習 AI/ML支援チップ設計とチップ設計機能により、効率が向上し、市場投入までの時間が短縮されます。さらに、半導体スタートアップへの投資の増加と、自動運転車やスマートデバイスなどの先進技術の成長により、2018年から2025年にかけて市場参加者にとって収益性の高い機会が提供されると予測されています。
電子設計自動化市場のセグメント分析:
-
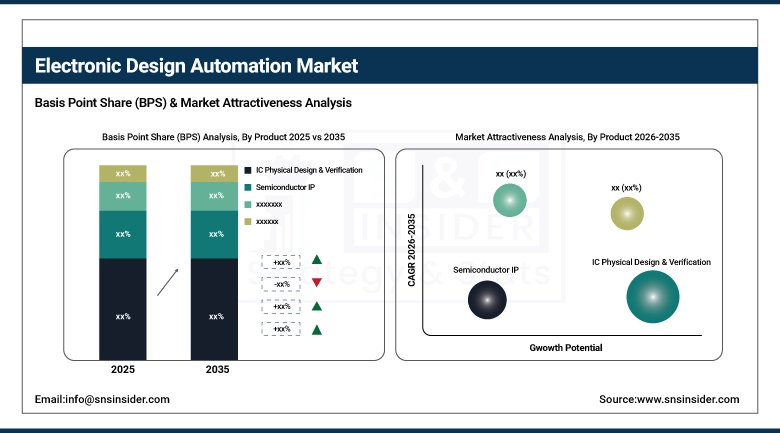
製品別:2025年にはIC物理設計・検証が37%のシェアを占め、半導体IPが2026年から2035年にかけて最も急速に成長するセグメントとなった。
-
導入形態別:2025年にはオンプレミスが58%のシェアを占め、クラウドベースが2026年から2035年にかけて最も急速に成長するセグメントとなった。
-
用途別:2025年にはマイクロプロセッサとマイクロコントローラが41%のシェアを占め、メモリ管理ユニットが2026年から2035年にかけて最も急速に成長するセグメントとなった。
-
エンドユーザー別:2025年には、家電業界が39%のシェアを占め、自動車業界が2026年から2035年にかけて最も成長率の高いセグメントとなった。
製品タイプ別に見ると、ICの物理設計と検証が主流である一方、半導体知的財産は急速に成長している。
特に集積回路(IC)の設計の複雑化に伴い、最も大きな市場シェアを占めているのは、高精度が求められるIC物理設計・検証分野です。2025年までに、先進的なノード設計とシステムオンチップ(SoC)の開発が本格化するにつれ、この分野では力強い成長が見込まれています。
市場セグメントの中でも、半導体知的財産(IP)は最も急速に成長しているセグメントです。これは、ボトルネックの削減に伴い再利用可能なユニットへの需要が高まり、設計サイクル時間の短縮と開発コストの削減によって、量産準備が整った設計への需要が満たされているためです。また、IPベースの設計手法の採用拡大に伴い、このセグメントの力強い成長はさらに加速すると予想されます。
導入形態別に見ると、プライベートクラウドが圧倒的なシェアを占める一方、パブリッククラウドは最も急速な成長を記録している。
プライベートクラウド(オンプレミス)セグメントは、より高いセキュリティ、制御性、信頼性を備え、高度なデータ機密性が求められるチップ設計プロセスにおいて、市場を席巻しました。5年前には、大企業の約70%がプライベートインフラストラクチャ上にEDAツールを導入していました。
パブリッククラウド分野は、拡張性、柔軟性、コスト効率に優れた設計環境への需要の高まりに伴い、最も急速に成長しているカテゴリーです。スタートアップ企業や中小企業は、クラウドベースのEDAソリューションを積極的に導入しています。
用途別に見ると、マイクロプロセッサとマイクロコントローラが主流を占める一方、メモリ管理ユニットは急速に成長している。
マイクロプロセッサおよびマイクロコントローラ分野は、民生用電子機器、産業システムアプリケーション、通信機器などでの幅広い利用により、2025年には41%という最高のシェアを獲得した。
高性能コンピューティングとスマートデバイスに対する需要の高まりが、この分野のリーダーシップに大きく貢献している。今後も業界をリードし続けるための鍵は、プロセッサ技術と統合技術の進歩にある。
エンドユーザー別に見ると、家電業界が圧倒的なシェアを占める一方、自動車業界が最速の成長率を記録。
2025年には、家電製品業界セグメントが他のセグメントと比較して市場を圧倒的にリードし、スマートフォン、ノートパソコン、ウェアラブルデバイス、その他のスマート電子機器に対する高い需要により、市場シェア39%を獲得しました。このセグメントの成功は、急速な製品イノベーションと、低消費電力・高性能デバイスに対する消費者の重視の高まりによるものです。
自動車分野は、電気自動車(EV)、先進運転支援システム(ADAS)、自動運転技術の普及拡大により、最も急速に成長している分野です。この傾向は半導体設計の複雑化を招き、ひいては自動車向けEDA市場の成長を牽引するでしょう。
地域分析:
北米電子設計自動化市場の洞察:
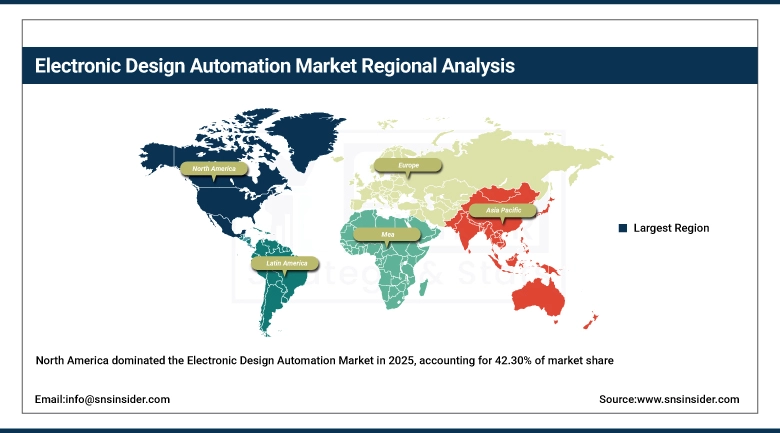
電子設計自動化(EDA)市場において、北米は2025年時点で42.30%という圧倒的な市場シェアを占める見込みです。この優位性は、米国とカナダに多数の大手半導体企業およびEDAベンダーが存在することに大きく起因しています。AI、5G、高性能コンピューティング、研究開発インフラといった先進技術への多額の投資も、市場成長に大きく貢献しています。また、ますます複雑化するチップ設計へのニーズと、継続的なイノベーションも、この優位性を後押ししています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域の電子設計自動化市場に関する洞察:
アジア太平洋地域の電子設計自動化(EDA)市場は、2026年から2035年にかけて年平均成長率(CAGR)10.10%で急速に成長すると予測されています。この地域は、中国、台湾、韓国、日本、インドにおける半導体生産の爆発的な増加により拡大しています。この地域における最大の推進要因は、家電製品の需要増加とファウンドリの拡大、そしてチップ設計能力への投資増加です。
欧州電子設計自動化市場の概況:
欧州の電子設計自動化市場は、自動車および産業分野の好調な成長に牽引されている一方、半導体設計とイノベーションへの投資増加が市場成長をさらに促進している。ドイツ、フランス、英国における市場成長は、電気自動車や自動運転車などの自動車向け新電子機器の商業化によって推進されている。規制の整備や研究開発活動も、市場拡大を支える要因となっている。
ラテンアメリカの電子設計自動化市場に関する洞察:
ラテンアメリカの電子設計自動化市場の着実な成長は、主にデジタル変革の進展と最終用途分野における電子機器の普及拡大に起因する。ブラジルやメキシコなどの国々は、産業基盤の拡大と技術インフラへの投資増加のおかげで成長を遂げている。
中東・アフリカ(MEA)電子設計自動化市場のインサイト:
中東・アフリカ地域の電子設計自動化市場は、スマートインフラプロジェクトと同様に、デジタル化の進展に伴い緩やかに成長している。アラブ首長国連邦、サウジアラビア、南アフリカなどの国々における通信、スマートシティ、産業オートメーションへの投資増加が、この地域の市場成長を支えている。
電子設計自動化市場の競争環境:
シノプシスは、半導体設計および検証分野で確固たる地位を築いている、トップクラスの電子設計自動化ソリューションプロバイダーです。同社が提供するコアシリコン設計、IP統合、ソフトウェアセキュリティツールは、高度なチップ設計の加速に重要な役割を果たしています。AIを活用したチップ設計、集中型クラウドEDAプラットフォーム、SoC設計など、イノベーションに重点を置いています。リーダーシップの地位を維持するため、シノプシスは世界有数の強力な顧客基盤を有し、市場における研究開発と戦略的パートナーシップへの投資を継続しています。
-
2025年3月、シノプシスはAIを活用したEDA機能を拡張し、クラウドベースの設計プラットフォームを強化することで、チップ設計の生産性を向上させ、高度な半導体ソリューションの市場投入までの時間を短縮しました。
ケイデンス・デザイン・システムズは、電子設計自動化市場における主要企業であり、半導体およびシステム設計向けのソフトウェア、ハードウェア、IPソリューションを包括的に提供しています。同社は、計算ソフトウェア、AI駆動型設計ツール、高性能コンピューティングソリューションといった先進技術に注力しています。自動車、航空宇宙、通信などの業界にサービスを提供しており、継続的なイノベーションとパートナーシップを通じて市場での地位を強化し続けています。
-
2025年2月、ケイデンス・デザイン・システムズは、次世代半導体アプリケーション向けに、複雑なチップ開発の加速と設計精度の向上を目的とした、AIを活用した新しい設計・検証ツールを発表しました。
電子設計自動化(EDA)企業は以下の通りです。
-
Synopsys
-
Siemens EDA
-
ANSYS
-
Keysight Technologies
-
Zuken
-
Autodesk
-
Altium
-
Mentor Graphics
-
Silvaco
-
AWR Corporation
-
Magma Design Automation
-
Dassault Systèmes
-
National Instruments
-
ARM Holdings
-
Rambus
-
Xilinx
-
Intel
-
Broadcom
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント