
マイクロ流体診断デバイス市場レポートの範囲と概要:
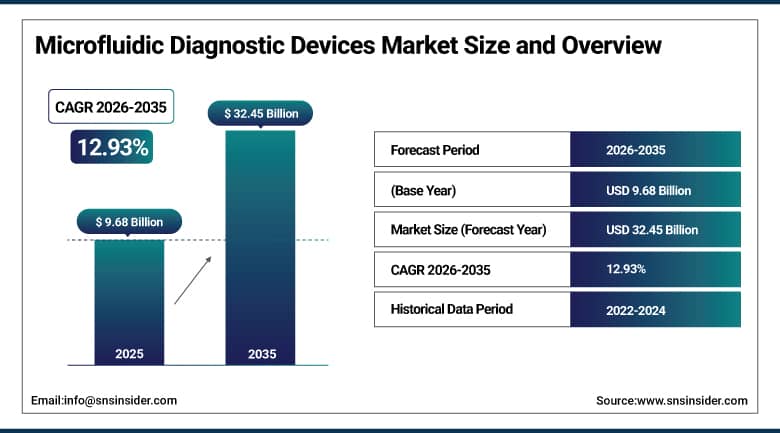
マイクロ流体診断デバイス市場は、 2025年には96億8000万米ドルと評価され、2035年までに324億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)12.93%で成長すると見込まれています。
マイクロ流体診断デバイス市場は、世界中で医療提供システムの分散化と迅速化が進む中で、着実に成長を続けています。マイクロ流体診断システムは、サンプル調製、試薬管理、疾患診断を単一のチップで行うため、医療従事者や患者は、少量のサンプルから数分で検査結果を得ることができます。これは、感染症や糖尿病、心血管疾患、様々な種類のがんなど、定期的な早期診断が重要となる疾患が増加している現状において、特に有用です。診断デバイスメーカーによるラボオンチップ技術への投資や、一部の先進的な医療提供システムにおけるポイントオブケア検査の償還機会の拡大も、マイクロ流体デバイスの市場シェア拡大に貢献しています。
⮞2026年、ロシュ・ダイアグノスティックスとアボット・ラボラトリーズは、病院、小売クリニック、家庭における診断サービスの分散化という継続的な傾向を受け、感染症および心臓バイオマーカーの迅速診断のためのポイントオブケアマイクロ流体カートリッジの生産能力を増強した。
マイクロ流体診断デバイス市場に関する詳細情報については、無料サンプルレポートをご請求ください。
マイクロ流体診断デバイス市場の動向:
-
即時検査や在宅検査の普及拡大に伴い、感染症や慢性疾患のスクリーニングにおいて、マイクロ流体カートリッジの需要が加速している。
-
マイクロ流体分析装置へのAIを活用した自動化の統合が進むにつれ、診断精度が向上し、検査室の処理時間が短縮されている。
-
液体生検におけるマイクロ流体技術の利用拡大は、高感度なラボオンチップ型腫瘍診断プラットフォームへの需要を高めている。
-
低コストで使い捨て可能なポリマー製カートリッジの入手性が向上したことで、資源が限られた医療現場における診断へのアクセスが改善されつつある。
-
医療機器メーカーと医療ネットワーク間の戦略的パートナーシップは、次世代マルチプレックス検査プラットフォームの商業化を加速させている。
米国マイクロ流体診断機器市場の見通し:
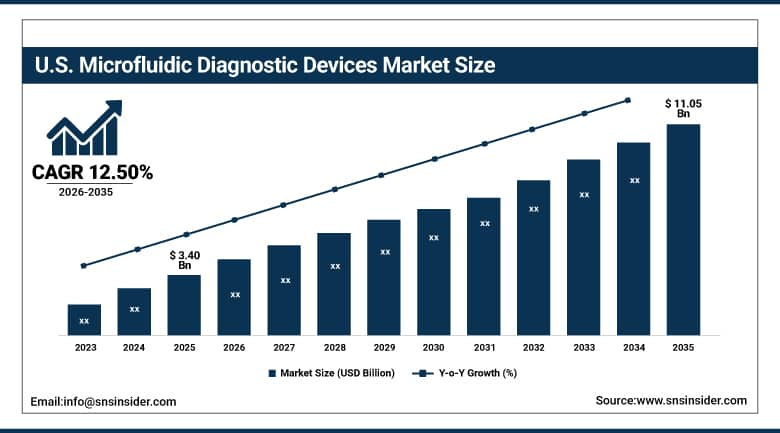
米国のマイクロ流体診断機器市場は、2025年には34億米ドル規模であり、2035年までに110億5000万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は12.50%となる見込みです。
迅速な診断への需要の高まり、病院内での感染リスクの低減、そして米国の医療制度における検査コストの低下を背景に、国内の診断会社や病院チェーンの間でマイクロ流体検査技術の採用がますます進んでいます。強力な国内バイオテクノロジー産業基盤、ポイントオブケア機器に対するFDA承認経路、そしてパンデミック対策診断ツールの開発に向けた官民による継続的な投資が、感染症、腫瘍学、心臓バイオマーカー検査における製品発売を後押ししています。さらに、操作トレーニング要件が少ない医師の診療所検査室や救急医療センターの間で、CLIA免除のマイクロ流体カートリッジシステムへの嗜好が高まっていることも、外来および小売セグメントにおける需要の伸びを確実なものにしています。
⮞2026年、アボット社は国内の病院や小売クリニックで使用されるポイントオブケアデバイス「ID NOW」用のカートリッジ製造ラインを設置することで、製造施設を拡張した。
マイクロ流体診断デバイス市場のセグメント分析:
-
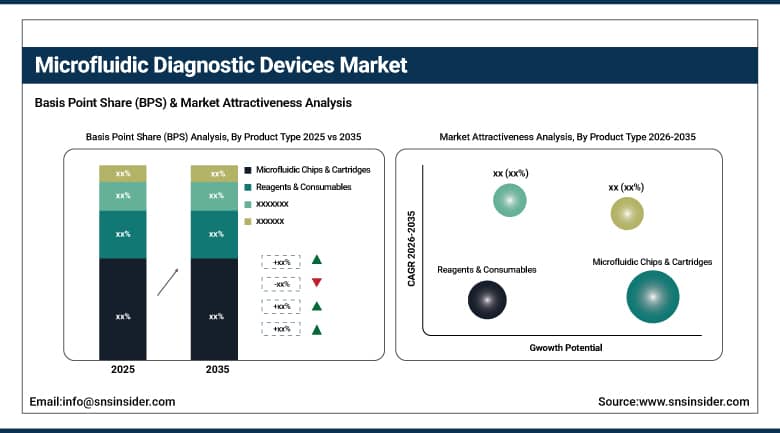
製品タイプ別に見ると、マイクロ流体チップとカートリッジが2025年にマイクロ流体診断機器市場を42.80%のシェアで支配し、試薬と消耗品は2026年から2035年にかけて年平均成長率15.60%で最も急速に成長している製品セグメントである。
-
材料別に見ると、ポリマーは2025年にマイクロ流体診断デバイス市場を58.70%のシェアで支配し、一方シリコンは2026年から2035年にかけて年平均成長率(CAGR)14.40%で最も急速に成長している材料セグメントである。
-
用途別に見ると、2025年には感染症検査がマイクロ流体診断デバイス市場を36.50%のシェアで牽引し、一方、腫瘍学およびがん診断は2026年から2035年にかけて年平均成長率(CAGR)16.20%で最も急速に成長している用途分野である。
-
エンドユーザー別に見ると、病院および診断検査機関が2025年にマイクロ流体診断機器市場を48.90%のシェアで支配し、一方、ポイントオブケアおよび家庭検査環境は、2026年から2035年にかけて年平均成長率15.90%で最も急速に成長しているエンドユーザーセグメントです。
製品タイプ別では、マイクロ流体チップおよびカートリッジが首位、試薬および消耗品が最も急速に成長している。
マイクロ流体チップおよびカートリッジセグメントは、2025年のマイクロ流体診断デバイス市場を牽引しました。このセグメントは、病院、検査室、およびポイントオブケアの現場におけるほぼすべての診断手順で必要となる重要な消耗品として機能するため、極めて重要な位置を占めています。マイクロ流体チップとカートリッジは、実施される各検査の一部として複数回購入されるため、製造企業にとって安定した収益をもたらし、サンプルに関連するエラーを最小限に抑えるためのすぐに使用できる事前校正済みのフォーマットを提供します。このセグメントは、幅広い卓上型およびポータブル分析装置と連携して機能する能力に加え、単一のカートリッジで病原体やバイオマーカーのマルチプレックス検査を容易にする改良された設計を備えているため、先進国と発展途上国の両方でリーダーとなっています。
試薬・消耗品セグメントは、病院、検査室、分散型検査施設におけるマイクロ流体分析装置の設置台数の急速な拡大に支えられ、2026年から2035年の予測期間において最も高いCAGRを記録すると予想されています。これらの施設では、互換性のあるアッセイ試薬、キャリブレーター、サンプル調製キットが継続的に必要とされています。診断機器メーカーは、長期的な継続的収益源を確保するために、独自の試薬製剤を機器の設置とセットで提供するケースが増えています。また、腫瘍バイオマーカー、遺伝子パネル、マルチプレックス感染症アッセイへの検査メニューの拡大により、設置システムあたりの試薬消費量がさらに増加し、このセグメントはより広範な製品カテゴリーと比較して平均以上の成長を遂げています。
材料別では、ポリマーが優勢で、シリコンが最も成長率が高い。
ポリマーは、経済的な製造プロセス、射出成形やホットエンボス加工による容易な大量生産、そして使い捨て可能な特性といった利点から、好ましい基材として選ばれており、2025年にはマイクロ流体診断デバイス市場で最大の市場シェアを占めると予測されています。ポリマー製のマイクロ流体チップは、製造業者が経済的なコストで生産できるだけでなく、比色法や蛍光法による検出アッセイに必要な厳格な生体適合性および光学的透明度基準を満たすことができます。このことが、世界中で感染症やPOC(ポイントオブケア)検査用途におけるポリマーの普及につながっています。
シリコンは、2026年から2035年の予測期間において、年平均成長率(CAGR)で急速な成長が見込まれています。デジタルPCR、単一細胞分析、バイオセンサー検出といった高度なアプリケーション向けに、高精度なマイクロ流体アーキテクチャへのニーズが高まっていることが、シリコン材料の需要を牽引しています。優れた熱伝導性と半導体製造プロセスとの互換性により、電子検出機能を備えた次世代診断デバイスの開発において、他の材料よりも魅力的な選択肢となっています。こうした特性が、腫瘍学や遺伝子検査の分野におけるシリコン材料の採用を促進しています。
用途別では、感染症検査がトップ、腫瘍学・がん診断が最も急速に成長している。
2025年のマイクロ流体診断デバイス市場において、感染症検査分野は圧倒的なシェアを占め、呼吸器感染症、性感染症、院内感染症の迅速な検出に重要であり、効果的な臨床判断を下し、感染拡大の可能性を最小限に抑えることができるため、用途別では最大のセグメントとなりました。マイクロ流体技術は、患者のすぐ近くで使用される小型フォームファクターで分子検査と免疫学的検査の両方において高い精度を実現できるため、感染症診断に不可欠な技術として台頭してきました。
腫瘍学およびがん診断分野は、2026年から2035年の予測期間において最も高いCAGRを記録すると予想されています。これは、侵襲的な組織生検ではなく、簡単な採血でがんを検出およびモニタリングするために、マイクロ流体循環腫瘍細胞および無細胞DNA分離プラットフォームを使用するリキッドバイオプシー検査の急速な成長によって牽引されています。標的がん治療の選択を導くためのコンパニオン診断の使用拡大と、治療反応および再発監視のための低侵襲モニタリングプロトコルに対する腫瘍医および支払者による受け入れの拡大が相まって、主要な診断および参照検査機関ネットワーク全体で、マイクロ流体ベースの腫瘍学検査の導入が引き続き平均を上回る力強い成長を遂げています。
エンドユーザー別では、病院および診断検査機関がリード。ポイントオブケア検査および在宅検査が最も急速に成長している。
2025年のマイクロ流体診断機器市場は、病院・診断検査機関セグメントが圧倒的なシェアを占めました。このような高収益は、高度な診断機器への投資予算に加え、感染症、心臓病、がんなどの診断を含む幅広い臨床検査メニューを実施できる能力、そして日常的に複数の検査を実施できる能力によるものです。病院や検査機関は、必要な規制遵守と品質管理基準を維持しながら、多数のサンプルを効率的に処理するために、検査情報管理システムと連携する自動化された高スループットのマイクロ流体分析プラットフォームへの投資を継続しています。
2026年から2035年にかけて、ポイントオブケアおよびホームテスト環境セグメントは、他のすべてのセグメントの中で最も高い成長率を示すと予測されます。これは、糖尿病、呼吸器感染症、不妊症など、さまざまな疾患に対する便利なポイントオブケアおよびホームテストキットへの消費者の関心の高まりによるものです。小売薬局における診断サービスの発展、ホームテスト機器を用いた遠隔医療サービスの利用増加、そして患者のトレーニングを最小限に抑えた簡略化されたワークフローを備えたマイクロ流体カートリッジの開発などが、市場にプラスの影響を与えるでしょう。
地域分析:
北米マイクロ流体診断機器市場のインサイト
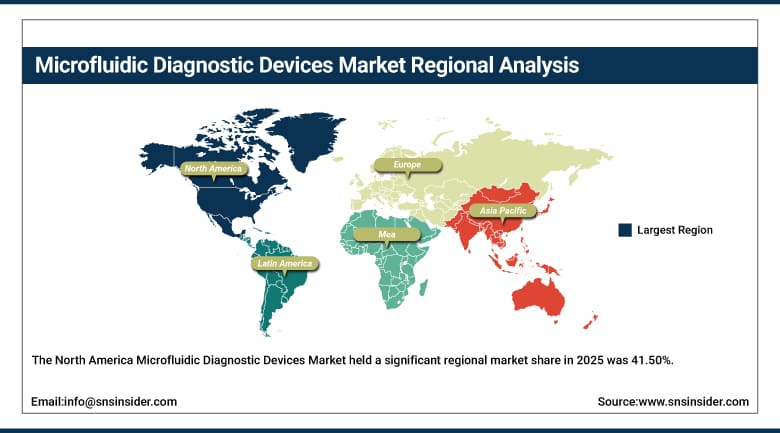
北米のマイクロ流体診断デバイス市場は、2025年には41.50%という圧倒的な地域市場シェアを占めました。これは、同地域の高度な医療インフラ、一人当たりの診断検査支出の高さ、そして次世代検査プラットフォームの研究開発と商業化に多額の投資を行っている大手マイクロ流体デバイスメーカーの存在によるものです。ポイントオブケア診断に対する確立された償還経路と、自動化されたマルチプレックス検査システムの病院や検査室での採用拡大が相まって、同地域の診断、腫瘍学、感染症検査チャネル全体で強い需要を支え続けています。また、最近の感染症の流行を受けて公衆衛生への投資が継続されたことで、医療現場全体で迅速かつ分散型の診断能力の調達がさらに強化されています。
2025年の北米マイクロ流体診断機器市場において、米国は地域市場をリードする国となる見込みです。これは、国内の診断機器製造インフラの充実、主要機器メーカー各社によるFDA承認済みの製品パイプラインの充実、そして分散型カートリッジ式検査フォーマットへの移行が進む病院ネットワークの拡大が要因です。カナダも、拡大を続ける公衆衛生診断近代化イニシアチブや、州全体の医療ネットワークにおけるポイントオブケア分子検査プラットフォームの導入拡大を通じて、地域市場の成長に貢献しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州マイクロ流体診断機器市場のインサイト
欧州地域は、2025年のマイクロ流体診断機器市場において主要な貢献地域であり、予測期間中、小型で分散型の検査プラットフォームにおいて比較的高い成長率を記録すると予想されています。これは、EU体外診断用医薬品規制に基づく強力な規制枠組み、確立された病院および公共検査施設のインフラ、そしてより広範な公衆衛生近代化目標を追求する加盟国全体で早期疾病発見と抗菌薬耐性監視に対する政府の重視が高まっていることに起因しています。
ドイツは、強力な医療機器製造基盤に加え、国内外の顧客にサービスを提供する大手診断技術開発企業が存在することから、ヨーロッパにおける主要市場の一つとなっています。英国、フランス、イタリアといった国々も、確立された国民医療制度と成長を続ける民間診断検査機関ネットワークを有しており、ポイントオブケア検査の普及拡大と診断インフラへの継続的な投資を通じて、市場の成長に貢献しています。
アジア太平洋地域におけるマイクロ流体診断機器市場のインサイト
アジア太平洋地域のマイクロ流体診断機器市場は、2026年から2035年の予測期間中に約14.5%という最も速い成長率を記録すると予想されています。この市場成長は、急速に拡大する医療インフラ投資、感染症監視プログラムへの政府資金の増加、そして早期かつ正確な疾病検出サービスへのアクセス向上を求める同地域の大規模かつ増加傾向にある患者層における診断検査の費用対効果の向上によって牽引されています。
中国は、国内の診断機器製造エコシステムの拡大と、都市部と農村部の両方における医療アクセス向上を支援するポイントオブケア検査能力への病院ネットワーク投資の急速な増加により、アジア太平洋地域のマイクロ流体診断機器市場における主要な成長牽引役の一つとなっています。地域における主要な診断市場であるインドと日本も、民間検査機関ネットワークの拡大と、公的および民間の医療チャネル全体における迅速分子検査および免疫測定検査プラットフォームの採用増加を通じて、地域全体の成長に貢献しています。
中東・アフリカおよびラテンアメリカのマイクロ流体診断機器市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域では、両地域における医療インフラへの投資の増加に伴い、マイクロ流体診断装置の導入が徐々に拡大している。これは、政府が早期疾病発見プログラムに注力するようになったことや、都市部の医療センター全体で検査能力の近代化を目指す民間病院や診断検査機関のネットワークが拡大していることに支えられている。
ブラジルは、大規模な公的医療診断近代化プログラムと、効率的で分散型の検査能力を必要とする拡大する民間検査機関ネットワークを背景に、ラテンアメリカにおける主要市場となる見込みです。中東・アフリカ地域では、アラブ首長国連邦とサウジアラビアが高度な病院および診断インフラに投資しており、拡大する民間医療および医療ツーリズム分野において、マイクロ流体診断プラットフォームへの需要が徐々に高まっています。
市場の動向:
成長要因:迅速で分散型の検査と精密診断に対する需要の高まりが市場成長を牽引している。
感染症や慢性疾患の世界的な負担の増大、そして早期発見と分散型検査への医療システムの重点化は、マイクロ流体診断デバイス市場の主要な推進要因となっています。マイクロ流体プラットフォームは、迅速、正確、かつ低侵襲な診断機能を提供し、中央集権型の検査室インフラへの依存度を低減します。これにより、呼吸器感染症パネルから腫瘍バイオマーカー、心臓診断検査に至るまで、効率的な検体採取から結果判明までの検査機能が求められる病院、診療現場、在宅検査など、あらゆる検査環境において、検査結果の所要時間と臨床的意思決定が改善されます。
バイオセンサーの統合とチップの小型化における技術進歩により、マイクロ流体デバイスの感度が大幅に向上し、近年のイノベーションによってマルチプレックスアッセイ機能と市販の診断プラットフォーム全体にわたるデジタル接続性が向上しています。医療従事者が検査結果の所要時間を短縮しようとする中で、ポイントオブケア検査の採用が増加していること、精密なバイオマーカー分離を必要とする液体生検およびコンパニオン診断ワークフローへのマイクロ流体技術の統合が進んでいること、そして診断業界がチップとカートリッジの製造能力を拡大するための投資を継続していることが、予測期間全体にわたる需要をさらに支えています。マイクロ流体プラットフォームは、ますます幅広い臨床診断アプリケーションにおいて、従来のベンチスケール検査方法に取って代わり続けています。
制約:高額な機器コストと複雑な規制手続きが市場拡大を阻害している。
市場成長における最も重大な障害の一つは、従来の検査方法に比べて、機器やカートリッジの開発にかかる初期費用が高いことである。これは、マイクロ流体チップの製造には特殊なクリーンルーム製造設備と精密工学の専門知識が必要となるため、コスト競争力のある大量生産を実現できるメーカーの数が限られてしまうことに起因する。特に、新しい検査プラットフォームで市場参入を目指す小規模な診断企業にとっては、この傾向が顕著である。
さらに、各国における規制承認の手続きが長くて多岐にわたるため、新しいマイクロ流体診断製品の市場投入までの時間に直接影響を与え、世界同時発売を目指すメーカーにとってコンプライアンス上の複雑さを生じさせています。加えて、多様な保管・輸送条件下で試薬の安定性やカートリッジの保存期間を維持するなど、製造バッチ間で一貫したアッセイ性能を確保するための高度な技術要件を満たすには、継続的な品質保証と研究開発への多大な投資が必要です。
機会:在宅検査の拡大とAI統合診断により、新たな成長の道が開かれる
マイクロ流体診断デバイスの将来性は、自宅や遠隔地での検査需要の高まり、遠隔医療ソフトウェアと連携したコネクテッド診断ソリューションの普及、そしてデジタルヘルスへの投資拡大に伴うAI支援による結果分析への注目度の高まりにより、非常に有望です。発展途上地域や農村部では費用対効果の高い検査インフラへのニーズが高まっており、より多くの国が公衆衛生スクリーニングプログラムを拡大するにつれて、この要因は今後の市場発展をさらに促進するでしょう。
さらに、業界は、複数のバイオマーカーを1つのマイクロ流体チップに組み込んだマルチプレックス診断パネルの開発から恩恵を受けることができる。この方法は、医療サービス提供者と患者の両方にとって、各検査のコストと必要な検体量を削減する。アジア太平洋地域やラテンアメリカなどの新興市場における診断分野への民間投資の増加、診断検査室の拡大、そして政府による健康診断への普遍的なアクセス提供に向けた取り組みの強化が、成長を促進するだろう。
最近の動向:
-
2025年:ロシュ・ダイアグノスティックスは、インフルエンザA/B、RSV、A群レンサ球菌の複合検出を可能にするcobas liat PCRシステム拡張カートリッジを発売し、医療現場での症候群検査の迅速化を実現した。
-
2025年:ダナハー傘下のセフェイド社は、分散型検査施設で薬剤耐性結核の迅速な分子検出を可能にする、拡張されたXpert MTB/XDRカートリッジメニューを発表した。
-
2026年:バイオ・ラッド・ラボラトリーズは、腫瘍学および感染症診断におけるQX Continuumシステムの需要増加に対応するため、液滴デジタルPCRマイクロ流体チップの製造能力を拡張した。
-
2026年:Standard BioTools社は、精密腫瘍学研究におけるハイスループットなシングルセルゲノム診断アプリケーション向けに、次世代のBiomark HD統合流体回路プラットフォームを発表した。
マイクロ流体診断デバイス市場の主要プレーヤーは以下のとおりです。
-
Bio-Rad Laboratories, Inc.
-
Thermo Fisher Scientific Inc.
-
Siemens Healthineers AG
-
Revvity, Inc.
-
QIAGEN N.V.
-
bioMérieux SA
-
Illumina, Inc.
-
Standard BioTools Inc.
-
Agilent Technologies, Inc.
-
Becton, Dickinson and Company
-
QuidelOrtho Corporation
-
Sysmex Corporation
-
Randox Laboratories Ltd.
-
DiaSorin S.p.A.
-
Micronit B.V.
-
Dolomite Microfluidics
-
Fluigent SA
マイクロ流体診断デバイス市場レポートの範囲:
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 材料別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料および部品サプライヤー
3.4.2 マイクロ流体診断装置メーカー
3.4.3 販売代理店および診断機器サプライヤー
3.4.4 病院、検査機関、エンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 診断検査の需要と消費動向(2025年)
4.1.1 マイクロ流体診断装置の世界的な消費統計
4.1.2 診断機器の生産量と販売量の動向
4.1.3 主要疾患検査カテゴリー別の機器需要
4.1.4 地域別マイクロ流体診断装置消費量評価
4.2 マイクロ流体診断アプリケーションの動向(2025年)
4.2.1 感染症検査における機器の使用
4.2.2 腫瘍学およびがん診断における機器の利用
4.2.3 心血管代謝疾患検査におけるデバイスの応用
4.2.4 遺伝子検査および出生前検査における機器の導入
4.3 製品・素材のトレンド(2025年)
4.3.1 チップ、カートリッジ、計測機器の消費動向
4.3.2 ポリマー、シリコン、ガラスの生産動向
4.3.3 特殊機器および高感度機器の需要分析
4.3.4 デバイス構成と多重化の動向
4.4 製造・加工業界の動向(2025年)
4.4.1 マイクロファブリケーションに基づくチップ製造の動向
4.4.2 デバイスの歩留まりと生産性の向上傾向
4.4.3 自動化とプロセス最適化の動向
4.4.4 大規模診断機器製造能力分析
5. マイクロ流体診断デバイス市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 マイクロ流体チップとカートリッジ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 計測機器および分析装置
5.4 試薬および消耗品
6. マイクロ流体診断デバイス市場のセグメント別分析と予測(材料別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 ポリマー
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 ガラス
6.4 シリコン
7. マイクロ流体診断デバイス市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 感染症検査
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 腫瘍学およびがん診断
7.4 心血管代謝疾患検査
7.5 その他の応用例
8. マイクロ流体診断デバイス市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 病院および診断検査機関
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 ポイントオブケア検査および在宅検査の設定
8.4 学術・研究機関
9. マイクロ流体診断デバイス市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 マイクロ流体診断デバイス市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 マイクロ流体診断デバイス市場規模と予測(材料別、2022年~2035年)
9.2.4 マイクロ流体診断デバイス市場規模と予測(用途別、2022年~2035年)
9.2.5 マイクロ流体診断デバイス市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 マイクロ流体診断デバイス市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 マイクロ流体診断デバイス市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 マイクロ流体診断デバイス市場規模と予測(材料別、2022年~2035年)
9.3.4 マイクロ流体診断デバイス市場規模と予測(用途別、2022年~2035年)
9.3.5 マイクロ流体診断デバイス市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 マイクロ流体診断デバイス市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 マイクロ流体診断デバイス市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 マイクロ流体診断デバイス市場規模と予測(材料別、2022年~2035年)
9.4.4 マイクロ流体診断デバイス市場規模と予測(用途別、2022年~2035年)
9.4.5 マイクロ流体診断デバイス市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 マイクロ流体診断デバイス市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 マイクロ流体診断デバイス市場規模と予測(製品タイプ別、2022年~2035年)
9.5.3 マイクロ流体診断デバイス市場規模と予測(材料別、2022年~2035年)
9.5.4 マイクロ流体診断デバイス市場規模と予測(用途別、2022年~2035年)
9.5.5 マイクロ流体診断デバイス市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 マイクロ流体診断デバイス市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 マイクロ流体診断デバイス市場規模と予測(製品タイプ別、2022年~2035年)
9.6.3 マイクロ流体診断デバイス市場規模と予測(材料別、2022年~2035年)
9.6.4 マイクロ流体診断デバイス市場規模と予測(用途別、2022年~2035年)
9.6.5 マイクロ流体診断デバイス市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 マイクロ流体診断デバイス市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Abbott Laboratories
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Danaher Corporation
10.6.3 Roche Diagnostics
10.6.4 Bio-Rad Laboratories, Inc.
10.6.5 Thermo Fisher Scientific Inc.
10.6.6 Siemens Healthineers AG
10.6.7 Revvity, Inc.
10.6.8 QIAGEN N.V.
10.6.9 bioMérieux SA
10.6.10 Illumina, Inc.
10.6.11 Standard BioTools Inc.
10.6.12 Agilent Technologies, Inc.
10.6.13 Becton, Dickinson and Company
10.6.14 QuidelOrtho Corporation
10.6.15 Sysmex Corporation
10.6.16 Randox Laboratories Ltd.
10.6.17 DiaSorin S.p.A.
10.6.18 Micronit B.V.
10.6.19 Dolomite Microfluidics
10.6.20 Fluigent SA
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要なセグメンテーション:
製品タイプ別
-
マイクロ流体チップおよびカートリッジ
-
計測機器・分析装置
-
試薬・消耗品
素材による
-
ポリマー
-
ガラス
-
シリコン
アプリケーションによる
-
感染症検査
-
腫瘍学およびがん診断
-
心血管代謝疾患検査
-
その他のアプリケーション
エンドユーザーによる
-
病院および診断検査機関
-
ポイントオブケア検査および在宅検査の設定
-
学術・研究機関
地域別カバレッジ:
北アメリカ
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
