
EUVフォトレジスト材料市場レポートの範囲と概要:
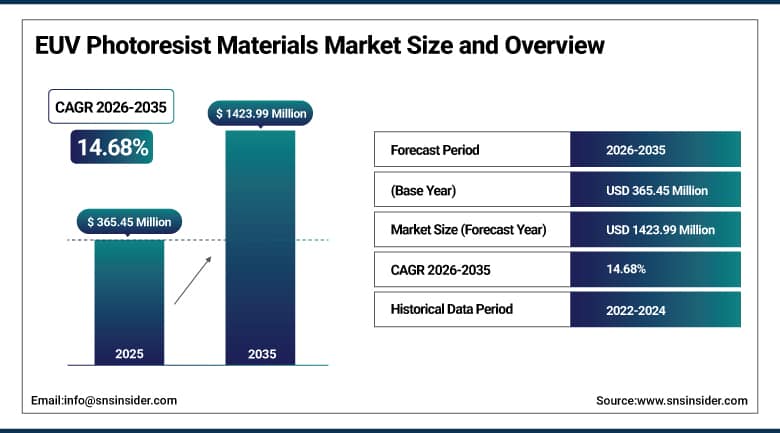
EUVフォトレジスト材料市場の規模は、2025年には3億6545万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)14.68%で成長し、2035年には14億2399万米ドルに達すると予測されている。
EUVフォトレジスト材料市場は、先端半導体における極端紫外線リソグラフィ技術の応用拡大と、小型・コンパクト・高効率な電子機器へのニーズの高まりにより、力強い成長を遂げています。先端ノードへの移行に伴い、高性能かつ優れた解像度を持つフォトレジストへの需要が高まっています。半導体生産量の増加、人工知能、高性能コンピューティング、5G、先端メモリなどの分野における応用拡大も、市場需要をさらに押し上げています。さらに、半導体製造工場への継続的な投資、極端紫外線リソグラフィ技術の発展、高感度かつ欠陥のないフォトレジストの研究なども、市場成長に貢献しています。
⮞TSMCは2025年に、7nm以上の先端技術がウェハー売上高全体の74%を占めたと報告した。これは2024年の69%から増加しており、先端半導体ノードの生産拡大とEUVリソグラフィの需要増加を浮き彫りにしている。
EUVフォトレジスト材料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
EUVフォトレジスト材料市場の動向
-
先端半導体ノードにおける極端紫外線リソグラフィの採用拡大は、世界的に高性能EUVフォトレジスト材料の需要を押し上げている。
-
3nm、5nm、そして次世代半導体チップの生産増加に伴い、高度なフォトレジスト組成物に対する需要が加速している。
-
半導体製造設備への投資の増加に伴い、最先端の製造用途においてEUVフォトレジスト材料の活用機会が拡大している。
-
金属酸化物および化学増幅型レジスト技術の進歩により、解像度、感度、パターン忠実度、およびプロセス性能が向上している。
-
人工知能、高性能コンピューティング、および高度なデータセンターに対する需要の高まりが、半導体製造とEUVフォトレジストの採用を後押ししている。
米国EUVフォトレジスト材料市場規模の見通し
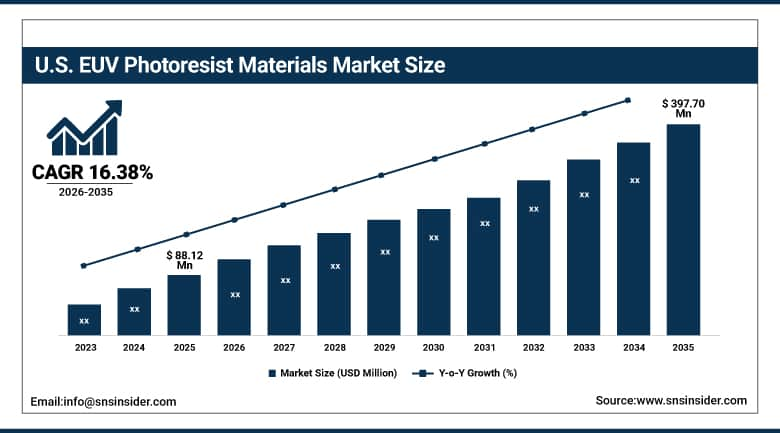
米国のEUVフォトレジスト材料市場は、2025年には8,812万米ドルと評価され、2035年までに3億9,770万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)16.38%で成長すると見込まれています。
米国のEUVフォトレジスト材料市場は、先端技術を用いた半導体製造への投資増加と、先端プロセスノードにおける極端紫外線リソグラフィ技術の利用拡大により、力強い成長を遂げています。人工知能、高性能コンピューティング、データセンター、高度な民生用電子機器などに使用される先端半導体の生産増加に伴い、高性能EUVフォトレジスト材料の需要が高まっています。さらに、政府の取り組みによる国内半導体メーカーの製造能力向上と、先端ファブへの投資も市場需要を押し上げています。
⮞TSMCは、米国への投資計画を1,650億ドルに増額すると発表した。これには、アリゾナ州における追加の製造工場と高度なパッケージング施設の建設が含まれる。この拡張は、AIおよび高度なコンピューティングの需要を支えることを目的としている。
EUVフォトレジスト材料市場のセグメント分析
-
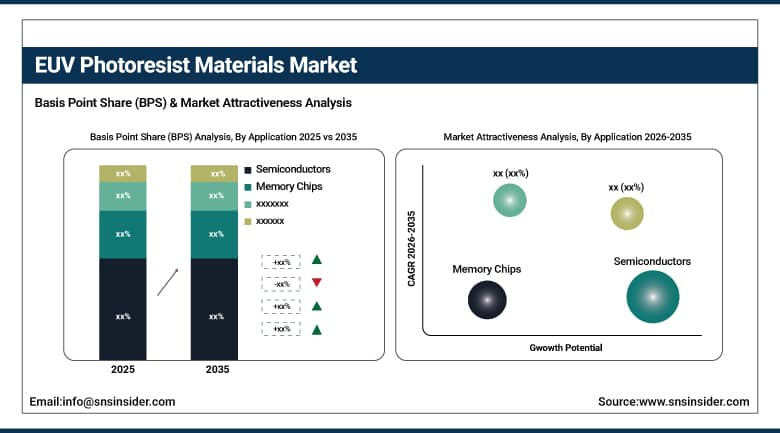
用途別に見ると、半導体が2025年にEUVフォトレジスト材料市場を38%のシェアで牽引し、メモリチップは2026年から2035年にかけて16.94%という最も速い年平均成長率で成長すると予測されている。
-
レジストの種類別に見ると、化学増幅型レジスト(CAR)が2025年にEUVフォトレジスト材料市場で74%のシェアを占め、市場を席巻しました。一方、金属酸化物レジスト(MOR)は2026年から2035年にかけて年平均成長率(CAGR)16.60%で最も速い成長が見込まれています。
-
ノード互換性別に見ると、先進ノード(5nm~7nm)が2025年にEUVフォトレジスト材料市場を57%のシェアで支配し、最先端ノード(3nm以下)は2026年から2035年にかけて15.24%という最も速いCAGRで成長すると予想されています。
-
エンドユーザー別に見ると、2025年には家電製品がEUVフォトレジスト材料市場を37%のシェアで支配し、自動車分野は2026年から2035年にかけて16.64%という最も速い年平均成長率で成長すると予測されている。
用途別に見ると、半導体がEUVフォトレジスト材料市場を席巻しており、中でもメモリチップが最も急速に成長している。
半導体分野は、最先端の半導体製造におけるEUVリソグラフィの広範な利用により、2025年にはEUVフォトレジスト材料市場において約38%という最高の収益シェアを獲得し、市場を牽引しました。特にAI、データセンター、スマートフォン、高性能コンピュータなどの用途において、微細化プロセスノード、トランジスタ密度の向上、チップ性能の向上といった要求が高まるにつれ、EUVフォトレジストの使用は引き続き重要な位置を占めています。
メモリチップ分野は、人工知能、クラウドコンピューティング、データセンター、スマートフォン、その他の電子製品で使用される高性能メモリチップの需要の高まりを背景に、2026年から2035年にかけて年平均成長率(CAGR)16.94%という最も速い成長が見込まれています。先進的なDRAMおよびNANDフラッシュメモリの生産拡大、次世代メモリチップ製造プロセスにおけるEUVリソグラフィの活用、そして製造設備への投資が、この分野のさらなる成長を牽引するでしょう。
レジストの種類別に見ると、化学増幅型レジスト(CAR)がEUVフォトレジスト材料市場を席巻しており、金属酸化物レジスト(MOR)が最も急速に成長している。
化学増幅型レジスト(CAR)セグメントは、極端紫外線リソグラフィとの互換性、高感度、優れた解像度、そして高い商業化準備性といった特長により、2025年にはEUVフォトレジスト材料市場において約74%という最高の収益シェアを獲得し、市場を牽引しました。大手半導体メーカーによる広範な利用、信頼性の高いプロセス統合、そしてパターニング機能の継続的な向上により、CARは先進半導体製造における地位を確固たるものにしています。
金属酸化物レジスト(MOR)分野は、優れたEUV吸収特性、高解像度、パターン忠実度の向上、およびランダム欠陥の最小化の可能性により、2026年から2035年にかけて年平均成長率(CAGR)16.60%で最も速い成長が見込まれています。サブナノメートルノードにおけるリソグラフィのニーズの高まりと、金属系レジスト材料の研究開発が、半導体メーカーにおけるこの技術の採用を促進するでしょう。
ノード互換性別に見ると、先進ノード(5nm~7nm)がEUVフォトレジスト材料市場を支配しており、最先端ノード(3nm以下)が最も急速に成長している。
先進ノード(5nm~7nm)セグメントは、EUVフォトレジスト材料市場において、2025年には約57%という最高の収益シェアを獲得し、市場を牽引しました。これは、実績のあるこれらの先進ノードにおいて、EUVリソグラフィ技術が大量生産に広く採用されたためです。CPU、メモリ部品、高速チップの大量生産に加え、先進的な製造設備の開発が進み、EUVレジストの需要が高まったことが要因です。
最先端(3nm以下)セグメントは、トランジスタの高密度化、電力効率の向上、およびコンピューティング能力の向上に対する需要の高まりにより、2026年から2035年にかけて年平均成長率(CAGR)15.24%という最も速い成長が見込まれています。AIチップ、高性能チップ、および先進的なモバイルチップの製造増加に加え、次世代ファブへの投資拡大も、EUVフォトレジストの普及を促進すると考えられます。
エンドユーザー別に見ると、EUVフォトレジスト材料市場は家電製品分野が圧倒的なシェアを占め、自動車分野が最も急速に成長している。
家電製品分野は、スマートフォン、ノートパソコン、タブレット、その他のIoTデバイスで使用される半導体、メモリチップ、小型半導体部品に対する高い需要により、2025年にはEUVフォトレジスト材料市場において約37%という最高の収益シェアを獲得し、市場を牽引しました。消費者の性能向上、エネルギー効率の向上、電子機能の充実に対する需要の高まりが、半導体製造とEUVフォトレジストの需要を押し上げ続けています。
自動車分野は、急速な電動化、ADAS(先進運転支援システム)、自動運転技術、コネクテッドカーの利用拡大により、2026年から2035年にかけて年平均成長率(CAGR)16.64%という最も速い成長率で拡大すると予測されています。自動車用半導体、電力管理ソリューション、センサー、コンピューティングチップに対する需要の高まりと、車両1台あたりの半導体搭載量の増加が、EUVフォトレジスト材料の需要を押し上げるでしょう。
地域分析
アジア太平洋地域におけるEUVフォトレジスト材料市場の動向
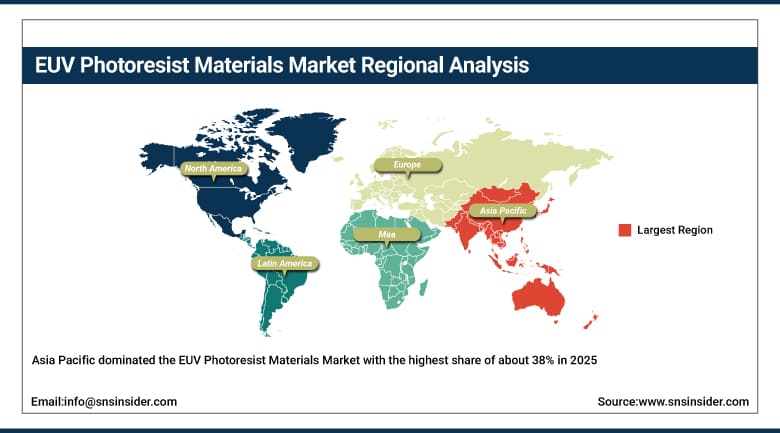
アジア太平洋地域は、2025年までにEUVフォトレジスト材料市場において約38%という最大のシェアを獲得し、市場を牽引しました。この需要は、特に中国、台湾、韓国、日本といった地域における強固な半導体製造産業の存在によって促進されています。半導体生産への設備投資の増加と、先端ノード生産におけるEUVリソグラフィの利用拡大が、この地域の需要を押し上げています。
中国のEUVフォトレジスト材料市場は、半導体製造の急速な拡大、先進的なチップ製造設備への投資増加、高性能材料への需要の高まりに支えられ、市場シェア24.8%を占めています。半導体メーカーは、AI、家電、車載エレクトロニクス、高性能コンピューティングからの高まる要求に応えるため、生産能力を強化しています。半導体自給自足に向けた政府の支援、研究開発活動の拡大、技術革新、国内チップ製造への投資増加などが、中国全土におけるEUVフォトレジスト材料の採用をさらに促進しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米EUVフォトレジスト材料市場のインサイト
北米は、国内半導体チップ生産への投資増加、先端製造工場の拡張、AI、高性能コンピューティング、データセンター向けチップの需要増加を背景に、2026年から2035年にかけて年平均成長率(CAGR)約15.93%と最も高い成長率を示すと予想されている。フォトレジスト需要増加のその他の要因としては、政府による優遇措置、新技術の開発、EUVリソグラフィの採用などが挙げられる。
米国のEUVフォトレジスト材料市場は、先進半導体製造への投資増加と次世代チップ製造に使用される高性能材料への需要の高まりに支えられ、市場シェア88.0%を占めています。半導体メーカーは、AI、高性能コンピューティング、データセンターなどの用途をサポートするため、高度な製造能力を拡大しています。国内半導体生産に対する強力な政府支援、継続的な研究開発、技術革新、そしてより小型で高性能なチップへの需要の高まりが、全米におけるEUVフォトレジスト材料の採用をさらに促進しています。
欧州EUVフォトレジスト材料市場のインサイト
欧州のEUVフォトレジスト材料市場は、半導体研究の進歩、リソグラフィ技術の進歩、そして国内のチップ製造能力への投資拡大を背景に、着実に成長を続けています。市場への貢献度が高い国としては、強固な半導体エコシステムと世界クラスの研究施設を有するドイツ、オランダ、ベルギー、フランスなどが挙げられます。次世代EUVおよび高NA EUV技術の進歩、先端ノードチップへの需要の高まり、そして欧州チップ法に基づく措置などが、高品質フォトレジストに対する地域的な需要を押し上げています。
ドイツのEUVフォトレジスト材料市場は、先進半導体製造への積極的な投資と、次世代チップ製造に使用される高性能材料への需要の高まりに支えられ、市場シェア27.5%を占めています。半導体メーカーは、AI、高性能コンピューティング、車載エレクトロニクス、民生機器などに使用される先進チップへの需要の高まりに対応するため、製造能力を拡大しています。ドイツの確立された半導体産業、技術革新への注力、強力な研究開発能力、そして国内チップ製造への投資の増加は、EUVフォトレジスト材料の全国的な普及をさらに後押ししています。
中東・アフリカおよびラテンアメリカのEUVフォトレジスト材料市場に関する洞察
中東・アフリカおよびラテンアメリカのEUVフォトレジスト材料市場は、半導体投資の増加、電子機器製造の拡大、および高度なチップに対する需要の高まりにより、緩やかな成長を示しています。技術の現地化、半導体、およびデジタルインフラに対する政府の取り組みは、将来の見通しに貢献しています。しかし、現状では、他の半導体製造地域と比較して、高度なウェハ製造インフラおよび技術インフラが不足しています。
アラブ首長国連邦(UAE)のEUVフォトレジスト材料市場は、先進半導体技術への投資拡大とハイテク製造能力強化への取り組みの強化に支えられ、市場シェア23.0%を占めています。AI、通信、車載エレクトロニクス、民生機器など、幅広い分野で先進チップへの需要が高まっていることから、高性能フォトレジスト材料の新たな需要機会が生まれています。技術開発、産業の多様化、半導体関連投資、研究活動の拡大を促進する政府の取り組みも、市場の成長をさらに後押しし、UAEにおけるEUVフォトレジスト材料の採用拡大につながっています。
市場の動向
成長要因:AIおよび高性能コンピューティング向け半導体投資の増加により、高度なEUVリソグラフィ材料の需要が高まっている。
人工知能、高性能コンピューティング、クラウドインフラストラクチャ、および高度なエレクトロニクスの急速な成長により、最先端のリソグラフィ技術を用いて製造される高度な半導体チップの需要が高まっています。EUV技術は、半導体メーカーが微細化された特徴を持つ、ますます複雑なICを製造するのに役立ちます。チップメーカーがAIアクセラレータ、プロセッサ、高度なメモリチップ、およびネットワークコンポーネントの生産能力を増強するにつれて、EUV技術用のフォトレジスト材料の需要は増加し続けています。国内半導体製造を促進することを目的とした政府の取り組みと、トップティアのファウンドリによる巨額の設備投資により、市場の潜在力は高く維持されています。プロセスノードの縮小を目指す半導体メーカー間の競争も、より高度なリソグラフィ技術ソリューションの採用を促し、EUVフォトレジスト材料の需要を押し上げる要因となっています。
制約: 開発の複雑さと厳しい性能要件により、EUVフォトレジストメーカーにとって生産上の課題が増大する。
EUVフォトレジスト材料に関連する複雑な開発および製造要件は、市場にとって大きな課題となっています。EUVリソグラフィは非常に短い波長を必要とするため、フォトレジストは優れた解像度、感度、線幅粗さ、および欠陥率を実現するように設計されなければなりません。上記のような特性を備えたフォトレジストの配合は複雑で、高度な化学分析、試験、高純度の原材料、および汚染の厳密な管理が含まれます。フォトレジストの化学組成のわずかな違いでも、製造プロセスの効率とパターン品質に大きな影響を与える可能性があります。したがって、フォトレジストを市場に投入する前に、メーカーは高度な研究設備と長期にわたる認証プロセスを必要とします。
機会:半導体製造能力の拡大は、世界中の高度なEUVフォトレジスト材料サプライヤーにとって大きな機会を生み出します。
半導体製造施設への投資増加は、EUVフォトレジスト材料メーカーにとって大きなビジネスチャンスを生み出しています。半導体業界は、AIプロセッサ、HPC、高度なスマートフォン、車載チップ、その他多くの複雑な電子機器に対する需要の高まりを受けて、先端ノードの生産能力を強化しています。製造施設の開発と拡張には、パターン生成プロセスの複雑化に対応できるリソグラフィ材料が必要です。さらに、国内の半導体サプライチェーンの改善を目指す政府のプログラムや取り組みは、主要な半導体製造地域における新たな製造施設の建設を支援しています。先端ノードにおけるEUVリソグラフィの利用拡大に伴い、高性能フォトレジストの需要は増加すると予想されます。より優れた配合を開発できる企業は、このトレンドから恩恵を受けるでしょう。
最近の動向:
-
2026年: TOKは、半導体のさらなる小型化のニーズに対応するため、化学増幅型、金属酸化物型、小分子型レジスト技術を網羅する次世代EUVフォトレジストを開発している。
-
2026年:デュポンは、EUVおよび高NA EUV向けに、より高い解像度、改善された線幅粗さ、より強力な臨界寸法均一性、およびより高速な露光速度を提供するように設計されたEon™ EUVレジストプラットフォームを強調した。
-
2025年: JSRとラムリサーチは、EUVリソグラフィ用ドライレジスト技術や先進半導体材料など、次世代パターニング技術の加速化を目的とした相互ライセンスおよび共同開発契約を締結した。
-
2025年:富士フイルムはSPIE 2025において、高解像度半導体パターニングをサポートするために設計された先進的なリソグラフィ材料に焦点を当て、最新のEUVレジストおよびEUV現像液の研究成果を発表した。
EUVフォトレジスト材料メーカーは以下のとおりです。
-
Tokyo Ohka Kogyo Co., Ltd. (TOK)
-
Fujifilm Holdings Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
Brewer Science, Inc.
-
Inpria Corporation (JSR)
-
Merck KGaA (AZ Electronic Materials)
-
DuPont de Nemours, Inc.
-
Dongjin Semichem Co., Ltd.
-
Avantama AG
-
Lam Research Corporation
-
LG Chem Ltd.
-
Arkema S.A.
-
Tokyo Electron Limited
-
S&S Tech Corporation
-
Kayaku Advanced Materials, Inc.
-
GlobalWafers Co., Ltd.
-
Integrated Micro Materials LLC
-
Irresistible Materials Ltd.
EUVフォトレジスト材料市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 レジストタイプ別の市場規模
2.3.2 ノード互換性別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. フォトレジスト原料および化学薬品サプライヤー
3.4.2. EUVフォトレジスト材料メーカーおよび配合業者
3.4.3. 半導体化学品販売業者および特殊材料供給業者
3.4.4. 半導体ファウンドリ、集積回路製造業者、研究機関
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 材料性能および化学的特性の統計
4.1.1 フォトレジスト材料の平均EUV吸収効率(%)
4.1.2 フォトレジストのEUV放射線に対する平均感度(mJ/cm²)
4.1.3 EUVフォトレジスト材料の平均解像度(nm)
4.1.4 先進半導体製造で使用されるフォトレジスト膜の平均厚さ(nm)
4.1.5 高度な材料配合によるレジスト性能の向上率(%)
4.2 パターン品質とプロセスパフォーマンス指標
4.2.1 EUVフォトレジスト材料を用いた場合の平均パターン忠実度(%)
4.2.2 高度なレジスト配合による線端粗さ(LER)の平均低減率(%)
4.2.3 重要寸法変動の平均減少率(%)
4.2.4 欠陥管理パフォーマンスの平均改善率(%)
4.2.5 次世代フォトレジスト材料を用いた平均プロセス安定性向上率(%)
4.3 化学・材料開発統計
4.3.1 化学増幅型レジスト化学を用いたEUVフォトレジスト組成物の割合(%)
4.3.2 金属系レジスト材料を組み込んだ先進的な配合の割合(%)
4.3.3 EUVフォトレジスト配合あたりに使用される化学成分の平均数
4.3.4 光酸生成効率の平均改善率(%)
4.3.5 先進的なEUVフォトレジスト配合におけるアウトガスの低減率(%)
4.4 製造品質およびプロセス管理指標
4.4.1 EUVフォトレジスト製造歩留まり(%)
4.4.2 製造工程におけるフォトレジスト材料の欠陥率(%)
4.4.3 製剤間の一貫性の平均改善率(%)
4.4.4 フォトレジスト製造工程における汚染レベルの平均低減率(%)
4.4.5 フォトレジストの保存安定性の改善率(%)
5. EUVフォトレジスト材料市場のセグメント別分析と予測(レジストタイプ別、2022年~2035年、金額(百万米ドル))
5.1 はじめに
5.2 化学増幅型レジスト(CAR)
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 金属酸化物耐性(MOR)
5.4 非化学増幅型/ドライレジスト
6. EUVフォトレジスト材料市場のセグメント別分析と予測(ノード互換性別、2022年~2035年、金額(百万米ドル))
6.1 はじめに
6.2 最先端技術(3nm以下)
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 先進ノード(5nm~7nm)
6.4 その他のノード
7. EUVフォトレジスト材料市場のセグメント別分析と予測(用途別、2022年~2035年、金額(百万米ドル))
7.1 はじめに
7.2 半導体
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 集積回路
7.4 マイクロプロセッサ
7.5 メモリチップ
7.6 その他の応用例
8. EUVフォトレジスト材料市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(百万米ドル))
8.1 はじめに
8.2 家電製品
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 自動車
8.4 電気通信
8.5 ヘルスケア
8.6 その他のエンドユーザー
9. EUVフォトレジスト材料市場の地域別セグメント分析および予測、2022年~2035年、金額(百万米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 EUVフォトレジスト材料市場規模と予測(レジストタイプ別、2022年~2035年)
9.2.3 EUVフォトレジスト材料市場規模と予測(ノード互換性別、2022年~2035年)
9.2.4 EUVフォトレジスト材料市場規模と予測(用途別、2022年~2035年)
9.2.5 EUVフォトレジスト材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 EUVフォトレジスト材料市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 EUVフォトレジスト材料市場規模と予測(レジストタイプ別、2022年~2035年)
9.3.3 EUVフォトレジスト材料市場規模と予測(ノード互換性別、2022年~2035年)
9.3.4 EUVフォトレジスト材料市場規模と予測(用途別、2022年~2035年)
9.3.5 EUVフォトレジスト材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 EUVフォトレジスト材料市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 EUVフォトレジスト材料市場規模と予測(レジストタイプ別、2022年~2035年)
9.4.3 EUVフォトレジスト材料市場規模と予測(ノード互換性別、2022年~2035年)
9.4.4 EUVフォトレジスト材料市場規模と予測(用途別、2022年~2035年)
9.4.5 EUVフォトレジスト材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 EUVフォトレジスト材料市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 EUVフォトレジスト材料市場規模と予測(レジストタイプ別、2022年~2035年)
9.5.3 EUVフォトレジスト材料市場規模と予測(ノード互換性別、2022年~2035年)
9.5.4 EUVフォトレジスト材料市場規模と予測(用途別、2022年~2035年)
9.5.5 EUVフォトレジスト材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 EUVフォトレジスト材料市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 EUVフォトレジスト材料市場規模と予測(レジストタイプ別、2022年~2035年)
9.6.3 EUVフォトレジスト材料市場規模と予測(ノード互換性別、2022年~2035年)
9.6.4 EUVフォトレジスト材料市場規模と予測(用途別、2022年~2035年)
9.6.5 EUVフォトレジスト材料市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 EUVフォトレジスト材料市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 JSR Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Tokyo Ohka Kogyo Co., Ltd. (TOK)
10.6.3 Fujifilm Holdings Corporation
10.6.4 Shin-Etsu Chemical Co., Ltd.
10.6.5 Brewer Science, Inc.
10.6.6 Inpria Corporation (JSR)
10.6.7 Merck KGaA (AZ Electronic Materials)
10.6.8 DuPont de Nemours, Inc.
10.6.9 Sumitomo Chemical Co., Ltd.
10.6.10 Dongjin Semichem Co., Ltd.
10.6.11 Avantama AG
10.6.12 Lam Research Corporation
10.6.13 LG Chem Ltd.
10.6.14 Arkema S.A.
10.6.15 Tokyo Electron Limited (dry resist co-development)
10.6.16 S&S Tech Corporation
10.6.17 Kayaku Advanced Materials, Inc.
10.6.18 GlobalWafers Co., Ltd.
10.6.19 Integrated Micro Materials LLC
10.6.20 Irresistible Materials Ltd.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント:
レジストタイプ別
-
化学増幅型レジスト(CAR)
-
金属酸化物耐性(MOR)
-
非化学増幅型/ドライレジスト
Node互換性による
-
最先端技術(3nm以下)
-
先進ノード(5nm~7nm)
-
その他のノード
アプリケーションによる
-
半導体
-
集積回路
-
マイクロプロセッサ
-
メモリチップ
-
その他のアプリケーション
エンドユーザーによる
-
家電製品
-
自動車
-
電気通信
-
ヘルスケア
-
その他のエンドユーザー
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
