
パワーモジュールパッケージング市場レポートの範囲と概要
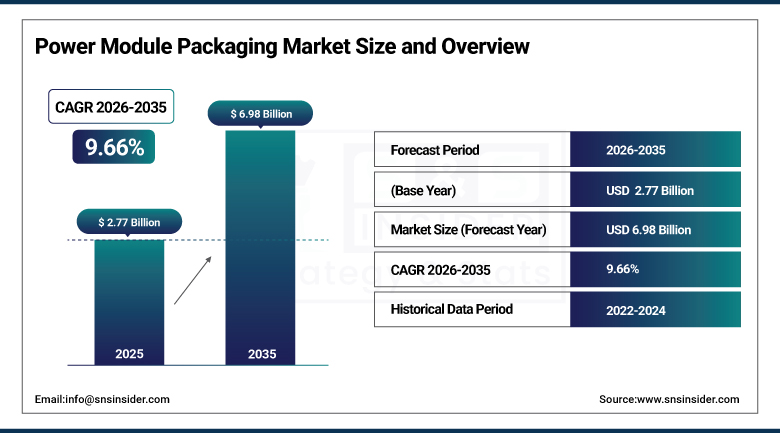
パワーモジュールパッケージング市場の規模は、2025年には27億7000万米ドルと評価され、2035年までに69億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.66%で成長すると見込まれている。
世界のパワーモジュールパッケージング市場は、この世代で最も重要なパワーエレクトロニクス製造の変革の中心にあります。輸送の電化、再生可能エネルギーシステムの急速な拡大、AIデータセンターインフラの普及、産業用および民生用アプリケーションにおけるパワーエレクトロニクスの小型化が同時に進行し、より高い電力密度に対応し、より大きな熱負荷を管理し、より小さな物理的フットプリントを実現し、過去30年間業界の技術標準となっていたシリコンベースのパワーモジュールパッケージよりも厳しい動作条件下でより高い信頼性を維持できるパワーモジュールパッケージングソリューションに対する需要が、かつてないほど急増しています。従来のシリコンバイポーラ接合トランジスタやシリコンIGBTから、ワイドバンドギャップ半導体材料、特に炭化ケイ素や窒化ガリウムへの移行は、パワーモジュールパッケージングの要件において最も技術的に要求の厳しい進化を促しています。SiCおよびGaNデバイスは、シリコン同等品よりもはるかに高い周波数でスイッチングし、より高い接合部温度で動作し、より高い阻止電圧を実現できるため、自動車や産業用動作環境の熱サイクルや振動条件下において、標準的なシリコンパワーモジュールパッケージよりも大幅に優れた熱伝導率、低い寄生インダクタンス、より堅牢な接合界面、および高い誘電絶縁能力を備えたパッケージングアーキテクチャが確実に必要となります。
⮞インフィニオン・テクノロジーズがAIデータセンターの電力需要向けに設計された97.5%の効率プラットフォームにシリコン、炭化ケイ素、窒化ガリウム技術を統合した高効率電源ユニットのロードマップは、パワーモジュールパッケージング市場の成長が自動車の電動化というメガトレンドだけでなく、AIコンピューティングの並外れた電力インフラ要件によっても推進されていることを示しています。AIコンピューティングのデータセンターのエネルギー消費は、急速に成長している新しい産業用パワーエレクトロニクス需要カテゴリを生み出しており、プレミアムSiCおよびGaNパッケージングソリューションは、特にその需要に応えるのに適した位置にあります。
パワーモジュールパッケージング市場に関する詳細情報については、無料サンプルレポートをご請求ください。
パワーモジュールパッケージング市場の動向
- 電気自動車における炭化ケイ素(SiC)パワーモジュールの採用拡大に伴い、高効率かつ高温対応のパッケージングソリューションに対する需要が高まっている。
- 両面冷却や液体冷却プレートといった先進的な冷却技術の利用拡大により、高出力用途における熱管理が改善されつつある。
- 焼結銀ダイアタッチ技術と銅線ボンディング技術の普及拡大により、パワーモジュールの耐久性、導電性、信頼性が向上している。
- 組み込みダイパッケージングアーキテクチャの開発拡大により、通信、サーバー、急速充電アプリケーション向けの小型高周波電源モジュール設計が可能になっている。
- 自動車および産業用パワーエレクトロニクスにおける窒化ケイ素基板の採用拡大は、より高い熱性能と長期信頼性を支えている。
米国パワーモジュールパッケージング市場規模の見通し
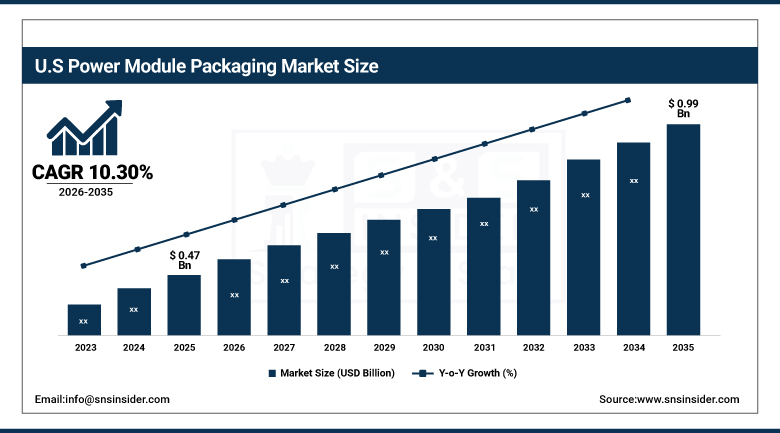
米国のパワーモジュールパッケージング市場は、2025年には約4億7000万米ドルと評価され、2035年までに約9億9000万米ドルに達すると予測されており、年平均成長率(CAGR)は10.30%です。市場の成長は、電気自動車(EV)製造の増加、AIデータセンターインフラの拡大、およびCHIPS・科学法に基づく国内半導体生産への投資増加によって牽引されています。
SiCおよびGaNの製造能力の拡大、再生可能エネルギーの普及、そしてWolfspeedやonsemiといった企業からの投資により、米国のパワーエレクトロニクスサプライチェーンは強化されている。さらに、電気自動車、産業機器、再生可能エネルギープロジェクトにおける高効率電力変換システムの需要が、地域市場の成長を加速させ続けている。
⮞米国国防総省による軍事電力システム、艦船配電、レーダー電源、指向性エネルギー兵器システム向けのワイドバンドギャップパワーエレクトロニクスへの投資拡大は、高性能SiCおよびGaNパワーモジュールパッケージにとって価値の高い政府調達チャネルを生み出しており、国内パワーモジュールメーカーにとって商業的に価値のある主要顧客層を提供している。この顧客層の技術要件と高度なパッケージング技術の認定への投資は、商業市場アプリケーションに役立つ知識と能力を生み出す。
パワーモジュールパッケージング市場セグメント分析
- 材料別に見ると、シリコンはコスト効率の高さ、成熟した製造エコシステム、そして自動車、産業機器、民生用電子機器など幅広い用途での利用実績から、2025年にはパワーモジュールパッケージング市場の約67%を占める見込みです。窒化ガリウム(GaN)は、小型で高周波の電源ソリューションを必要とする急速充電器、通信インフラ、サーバー電源などでの採用拡大を背景に、最も急速に成長している分野です。
- 用途別に見ると、スマートフォン、ノートパソコン、テレビ、家電製品における電力管理・変換部品への強い需要により、2025年には家電製品が市場をリードし、約29%のシェアを占める見込みです。再生可能エネルギーシステムは、世界的に拡大する太陽光発電や風力発電設備に支えられ、最も急速に成長している用途分野です。
- パッケージの種類別に見ると、2025年には標準パッケージが、その手頃な価格と従来の産業用途および自動車用途における幅広い利用実績から、市場を席巻しました。一方、EVメーカーや産業分野における用途に応じた熱管理や小型パワーモジュール構成への需要の高まりに伴い、カスタムパッケージは急速な成長を遂げています。
シリコンが材料分野で圧倒的なシェアを占め、窒化ガリウムが最も急速に成長している。
シリコンは、2025年においてもパワーモジュールパッケージング市場の約67%を占め、依然として主要な材料としての地位を維持しています。この優位性は、数十年にわたるデバイス設計の最適化、製造規模の拡大、パッケージング技術の開発、およびアプリケーションエンジニアリングの経験を含む、シリコン材料の並外れた商業エコシステムの成熟度に基づいています。これらが総合的に、シリコンベースのパワーモジュールを、産業、自動車、および民生用電子機器分野における現在のパワーエレクトロニクスアプリケーションの大部分にとって、最もコスト競争力が高く、入手しやすく、アプリケーションテスト済みのパワー半導体ソリューションにしています。シリコンIGBTは、中~高出力のモーター駆動、牽引、およびグリッド接続型電力変換アプリケーションの主力であり続けています。成熟したパッケージング技術、十分に特性評価された故障モード、および確立された信頼性の実績により、SiCの電力密度と効率の利点が、シリコン同等品と比較して炭化ケイ素モジュールパッケージが要求する大幅な価格プレミアムをまだ正当化できないアプリケーションにとって、保守的な選択肢となっています。
窒化ガリウムは、2035年までのCAGRが約14%と最も急速に成長している材料セグメントです。これは、家電業界がGaNベースの急速充電技術を熱心に採用していることが要因です。GaNベースの急速充電技術は、高いスイッチング周波数により充電器のサイズを極めてコンパクトにし、高効率によりフルパワーでの発熱を抑えることができるため、アクセサリー製品ラインの差別化を目指すスマートフォンやノートパソコンメーカーにとって、プレミアムな充電ソリューションとして選ばれています。サーバー電源市場は、急速に成長している産業用GaNアプリケーションです。Google、Microsoft、Metaなどの大手ハイパースケールデータセンター事業者が採用している48ボルト電源アーキテクチャは、GaNデバイスの最適な動作電圧範囲に特に適しており、GaNベースのサーバー電源は、負荷範囲全体で97%から98%の効率を実現し、ハイパースケール施設の規模でデータセンターの冷却インフラストラクチャ要件と電力消費を削減します。効率が1パーセントポイント向上するだけで、年間数百万ドルの運用コスト削減につながります。
⮞インフィニオンは2025年5月2日、AIデータセンター、再生可能エネルギーシステム、DC電気自動車充電など、高出力アプリケーション向けの650V CoolGaN EasyPACKパワーモジュールを発表しました。コンパクトな設計と低い寄生インダクタンスにより、効率的な高周波電力変換を実現します。
家電製品がアプリケーション分野を席巻、再生可能エネルギーが最も急速に成長
2025年においても、電力モジュールパッケージング市場の約29%を占めるコンシューマーエレクトロニクスが、依然として主要な用途分野としての地位を維持しています。これは、世界中で毎年生産・販売される数十億台のコンシューマーエレクトロニクス機器に組み込まれる電力半導体コンテンツの膨大な量を反映しており、これらの機器の電力管理、充電、電力変換の要件は、ユニット数ベースで世界の電力モジュールパッケージング市場において最大の単一用途分野を構成しています。コンシューマーエレクトロニクス分野の機器あたりの電力モジュールコンテンツは、機器に高出力のピーク電力需要を持つ高性能プロセッサが搭載され、効率的な高周波電力変換回路を必要とする高速充電機能が採用され、従来世代の機器が有線充電回路のみを搭載していたのに加えて、モバイル機器に電力半導体コンテンツを追加するワイヤレス充電レシーバが統合されるにつれて増加しています。
再生可能エネルギーシステムは、2035年までのCAGRが約12.47%と最も急速に成長しているアプリケーション分野です。これは、各国政府のネットゼロカーボン目標、再生可能エネルギーの経済性の向上、インフレ抑制法および同等の国際政策枠組みが2035年以降も共同で支援している、前例のない規模の太陽光発電および風力発電設備の設置によって牽引されています。太陽光発電インバータ、風力タービン電力変換器、グリッド規模のバッテリーエネルギー貯蔵システム変換器、および公益事業規模の再生可能エネルギー発電をグリッドに接続する変圧器なし送電インフラはすべて、過酷な屋外環境で20~30年の耐用年数にわたって確実に動作できる高出力、高効率のパワーモジュールパッケージを必要とします。これにより、成長し技術的に要求の厳しいパワーモジュール需要カテゴリーが生まれ、製造規模の拡大によって達成されたSiCデバイスのコスト削減により、SiCの効率と信頼性の優位性が、機器の運用寿命全体にわたる総所有コストを比較する再生可能エネルギーシステムインテグレーターにとって経済的に魅力的なものとなっているため、SiCベースのソリューションへの移行がますます進んでいます。
⮞インフィニオンは2025年2月13日、200mmウェハ技術を用いて製造された初の炭化ケイ素製品の発売を開始した。これらのデバイスは、再生可能エネルギーシステムを含む高電圧用途を対象としており、効率的な電力変換のための製造規模拡大を支援する。
包装タイプ別では標準包装が主流だった一方、カスタム包装が最も急速に成長しているカテゴリーとして浮上した。
標準パッケージは、コスト効率の高さ、標準化された製造プロセス、そして産業機器、家電製品、従来型自動車用途における幅広い採用実績により、2025年においてもパワーモジュールパッケージ市場で圧倒的なシェアを占めました。その普及率の高さと、標準的な電圧・電流要件との互換性により、世界中で大量生産されるパワーエレクトロニクス製品にとって、引き続き最適なパッケージソリューションとなっています。
カスタムパッケージングは、電気自動車メーカー、再生可能エネルギーシステム、および用途に応じたモジュール構成を必要とする高性能産業用途からの需要増加に支えられ、2035年まで最も急速に成長するパッケージング分野となる見込みです。高度な熱管理、コンパクトなコンバータアーキテクチャ、高密度パワーエレクトロニクスの採用拡大により、効率性、信頼性、およびスペース制約に最適化されたカスタムパッケージングソリューションへの需要が加速しています。
⮞インフィニオンは2025年10月29日、要求の厳しい産業用途向けに、1200V CoolSiC MOSFET G2パワーモジュールを搭載したEasyPACK Cパッケージを発表しました。このパッケージは、高速充電、エネルギー貯蔵、無停電電源装置向けに、より高い電力密度、優れた熱性能、そして強化された信頼性を提供します。
地域分析
北米パワーモジュールパッケージング市場のインサイト
北米は、世界のパワーモジュールパッケージング分野において最も急速に成長している地域市場であり、2035年までの年平均成長率(CAGR)は約11.37%と予測されています。これは、急速に拡大する国内EV製造による高性能SiCパワーモジュールの調達需要、CHIPS法に基づく連邦政府の半導体製造投資による新たな国内サプライチェーン能力の創出、前例のない産業用パワーエレクトロニクス需要を生み出す驚異的なAIデータセンター建設ブーム、そして太陽光発電インバーターや風力発電コンバーター用途向けのパワーモジュール需要の増加を生み出すIRA支援による再生可能エネルギー設備の設置ブームといった要因が重なり合っているためです。米国は、北米最大のパワーモジュール消費国であり、パワー半導体製造およびパッケージングの国内サプライチェーンの状況を再構築する連邦政府の投資プログラムの主要な受益者であることから、北米のパワーモジュール売上高の約87.4%を占めています。
⮞2025年9月16日、マイクロチップ・テクノロジーは、1200Vと1700Vの2種類の電圧に対応し、定格電流が300Aから900AまでのIGBT7パワーモジュール「DualPack 3」ファミリーを発表しました。これらのモジュールは、モータードライブ、データセンター、産業用電力変換アプリケーションを対象としています。
欧州パワーモジュールパッケージング市場のインサイト
ヨーロッパは、技術的に高度なパワーモジュールパッケージング市場であり、ドイツのインフィニオン・テクノロジーズ、スイスとフランスのSTマイクロエレクトロニクス、ドイツのセミミクロン・ダンフォスなど、世界で最も実績があり技術力に優れたパワー半導体およびモジュールメーカーが数多く拠点を置いています。セミミクロン・ダンフォスは、数十年にわたるパワーモジュールの設計とパッケージングの革新経験により、ヨーロッパの自動車および産業顧客とグローバル輸出市場の両方に対応する、プレミアムSiCおよびGaNモジュール開発における独自の技術力をヨーロッパ市場に提供しています。ドイツは、ヨーロッパ最大の国内市場として、ヨーロッパのパワーモジュール売上高の約22.3%を占めています。その中心となっているのは、積極的なEVモデルプログラムの拡大によりヨーロッパ最大の国内自動車用SiCパワーモジュール調達市場を形成している自動車産業と、シーメンス、ABB、ボッシュ・レックスロスなどの事業を展開する産業オートメーションおよび駆動技術分野であり、モーター駆動、サーボ駆動、産業用電力変換アプリケーション全体で相当なパワーモジュール需要を生み出しています。
⮞インフィニオンは2025年2月13日、オーストリアのフィラッハ工場で、200mmウェハーを使用した初の炭化ケイ素製品の出荷を開始した。この製造工程の移行は、電気自動車、再生可能エネルギー、高電圧用途向けのパワー半導体のより効率的な生産を支えるものである。
アジア太平洋地域がパワーモジュールパッケージング市場を席巻
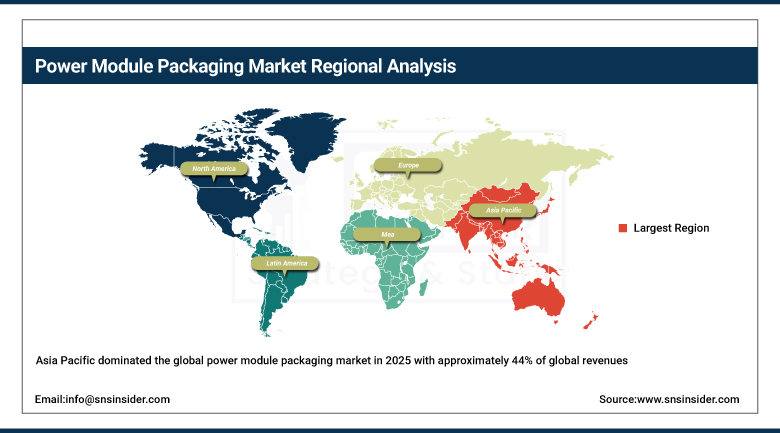
アジア太平洋地域は、2025年には世界のパワーモジュールパッケージング市場を席巻し、世界売上高の約44%を占めました。これは、同地域が世界最大のパワーモジュール製造拠点であると同時に、自動車、産業機器、家電製品、再生可能エネルギー用途におけるパワーモジュール消費の地域別最大市場であることを示しています。中国は、世界最大の電気自動車生産プログラム、最も広範な太陽光発電および風力発電設備容量、巨大な家電製造産業、そして急速に成長している国内パワー半導体およびパッケージング技術産業という並外れた組み合わせにより、アジア太平洋地域のパワーモジュールパッケージング売上高の約61.7%を占めています。StarPower Semiconductor、MacMic Science & Technology、BYD Semiconductorなどの企業は、標準およびプレミアム用途セグメントにおいて、既存の日本、欧州、米国のパワーモジュールメーカーに対抗できる競争力のある代替品を開発しています。
⮞シェフラーは2025年4月23日、上海モーターショーにおいて、800V電気自動車プラットフォーム向けに設計された高電圧PCB埋め込み型パワーモジュールを発表した。このコンパクトなパッケージング構造は、電力損失の低減と集積度の向上を目指しており、2026年には天津工場で量産を開始する予定だ。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
ラテンアメリカおよび中東・アフリカ地域のパワーモジュールパッケージング市場に関する洞察
ラテンアメリカ、中東、アフリカは、急速に拡大する再生可能エネルギーインフラ投資、産業オートメーションの普及、そして初期段階の電気自動車市場開発によって、これまでアジア太平洋、ヨーロッパ、北米の施設で製造されたパッケージ型パワーモジュールの輸入にほぼ全面的に依存していた地域で、商業的に重要なパワーモジュール需要が新たに生まれる新興パワーモジュールパッケージング市場です。ブラジルは、大規模な産業オートメーション部門、太陽光発電や風力発電の設備増強を軸とした再生可能エネルギー設備の拡大、そしてインバータ、コンバータ、モーター駆動アプリケーション分野全体にわたるパワーモジュールパッケージングソリューションへの需要を生み出す初期段階の電気バスおよび商用車の電動化プログラムを通じて、ラテンアメリカのパワーモジュール売上高の約44.2%を占めています。
⮞2025年7月14日、サウジアラビアは、総発電容量15ギガワット(GW)に及ぶ7つの太陽光発電および風力発電プロジェクトに関する電力購入契約を締結した。これらのプロジェクトには約83億米ドルの投資が見込まれている。これらのプロジェクトにより、電力変換機器および関連するパワー半導体モジュールの需要が拡大すると予想されている。
市場の動向
成長要因:高性能SiCパワーモジュールパッケージを必要とする電気自動車の普及、再生可能エネルギー設備の導入によるパワーコンバータの需要増加
パワーモジュールパッケージング市場の主要な構造的成長要因は、電気自動車の普及の波です。電気自動車の車両あたりのパワー半導体含有量は、内燃機関車の場合を大幅に上回り、800ボルトアーキテクチャへの移行は、パワーモジュールパッケージングが満たさなければならない技術的性能要件を同時に向上させています。これにより、自動車用パワーモジュール市場全体で、数量の増加と技術仕様の向上の両方が実現し、プレミアム製品構成の改善につながっています。130を超える各国政府によるネットゼロカーボンコミットメントと、米国のインフレ抑制法、EUグリーンディール、中国、インド、その他の主要市場における同様のプログラムを含む、並外れた規模の政策インセンティブフレームワークに支えられた再生可能エネルギーの設置軌道は、太陽光発電インバータ、風力タービンコンバータ、グリッドスケールエネルギー貯蔵システムのパワーエレクトロニクスに対する持続的かつ成長を続けるパワーモジュール需要基盤を生み出しており、設置された再生可能エネルギー容量がネットゼロ電力システム目標に向かって拡大するにつれて、2030年代を通じて2桁の成長率で成長すると予想されています。
⮞2025年11月17日、Wolfspeedは電気自動車および高出力インバータ用途向けに、1200V Gen 4シリコンカーバイド製6個パックパワーモジュールを発表しました。焼結ダイアタッチと銅クリップ相互接続を採用したこのモジュールは、電力サイクル耐性の向上と電流容量の増加を実現しています。
制約要因:SiCおよびGaNパワーモジュールパッケージの高コストがコスト重視のアプリケーションにおける採用速度を制限していること、SiCウェーハ生産のサプライチェーン集中、および車載グレードパワーモジュールパッケージの認定に要する時間
パワーモジュールパッケージング市場における大きな制約要因は、SiCおよびGaNパワーモジュールパッケージがシリコンIGBT相当品に比べて大幅なコストプレミアムを課していることであり、SiC車載パワーモジュールは同等のシリコンモジュールの2~4倍の価格で販売されているため、製造コスト圧力が厳しい自動車OEMにとって部品コストに大きな影響を与えています。こうした自動車OEMのプレミアムパワー半導体技術の採用速度は、製造規模の拡大によって可能になっているものの、車載SiCの採用を最大限に加速させるために必要なペースではまだ完了していないSiC価格の低下軌道に直接相関しています。車載パワーモジュール認定プロセスの長期化は、通常、包括的なAEC-Q101認定試験、PPAP文書化、および自動車OEMサプライヤー品質基準で義務付けられている信頼性実証を経て、設計採用から生産開始まで18~36か月を要するため、パワーモジュール技術革新と自動車市場の商業的収益創出の間に構造的な遅延が生じ、新しいパッケージング技術が技術的メリットに関わらず、自動車調達シェアを獲得できる速度を制限しています。
機会:自動車の電力密度目標達成を可能にする両面冷却アーキテクチャ、CHIPS法に基づく国内SiCサプライチェーンの発展による新規市場参入企業の創出
両面冷却パワーモジュールアーキテクチャの機会は、自動車用パワーモジュールパッケージングにおける商業的に最も重要な短期的な開発方向の 1 つです。これは、片面ベースプレート冷却ではなくパワーモジュール基板の両面を同時に冷却することで実現される熱管理性能の向上により、自動車 OEM プラットフォームチームが次世代 EV トラクションインバータに指定している電力密度の目標が達成可能になるためです。これらのインバータの体積と重量の目標は、使用される半導体材料に関係なく、片面冷却モジュールアーキテクチャでは達成できません。AI データセンターの電力効率の機会では、GaN ベースのサーバー電源モジュールが既存のシリコンソリューションと比較して 97.5% 以上の全負荷効率向上を実証できるパワーモジュールメーカーは、年間 2 桁成長しているハイパースケール データセンターの電力インフラストラクチャ調達市場で拡大するシェアを獲得できる立場にあり、その電力エレクトロニクス仕様は、市販されている最高性能の GaN モジュールパッケージング技術の要件を直接設定しています。
⮞インフィニオンは2025年10月29日、相互接続技術の強化、熱性能の向上、および電力密度の向上を実現したEasyPACK C SiCパワーモジュールを発表しました。このパッケージは、メガワット級のEV充電やエネルギー貯蔵など、要求の厳しい産業用途に対応し、高度な用途特化型パッケージングの可能性を示しています。
最近の動向
- 2025年:インフィニオン・テクノロジーズは、AIデータセンター向け高効率電源ユニットの新しいロードマップを発表しました。シリコン、炭化ケイ素、窒化ガリウム技術を統合した8kWおよび世界初の12kWプラットフォームは、97.5%の効率を達成しながらCO₂排出量を削減し、エネルギー消費量の増加に伴い電力変換効率が戦略的な調達優先事項となっているハイパースケールAIコンピューティングインフラストラクチャの並外れた電力効率要件に直接対応しています。
- 2025年:デンソーは2025年第3四半期に、次世代電気自動車向けパワーモジュールパッケージング技術への大規模投資を発表した。これは、トヨタとデンソーの共同電動化プログラムにおいて、両社のBEVおよびプラグインハイブリッド車モデルラインアップ全体で推進されている800ボルトのトラクションインバータ用途向けに、高効率かつ高信頼性のSiCパワーモジュールの開発を目指すものである。
- 2025年:ウルフスピードは、米国モホークバレーにあるSiC製造施設の生産規模を拡大し、国内のSiCデバイス生産能力を増強しました。これは、CHIPS法による投資環境とEV製造の拡大が米国のパワーエレクトロニクスサプライチェーン全体で生み出している、北米における自動車および産業用SiCパワーモジュールの需要増加に対応するためです。
パワーモジュールパッケージング会社は以下のとおりです。
-
Mitsubishi Electric Corporation
-
Fuji Electric Co., Ltd.
-
STMicroelectronics NV
-
Semikron Danfoss
-
Hitachi Energy Ltd.
-
onsemi
-
Texas Instruments Incorporated
-
Amkor Technology Inc.
-
Renesas Electronics Corporation
-
Rohm Semiconductor
-
StarPower Semiconductor Ltd.
-
MacMic Science & Technology Co., Ltd.
-
BYD Semiconductor
-
Sanrex Corporation
-
Microsemi (Microchip Technology)
-
Alpha and Omega Semiconductor
-
IXYS Corporation (Littelfuse)
-
Vincotech GmbH
パワーモジュールパッケージング市場レポートの範囲:
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1材料 別市場規模
2.3.2包装タイプ別市場規模
2.3.3エンドユーザー 別市場規模
2.3.4 アプリケーション別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料、半導体および基板のサプライヤー
3.4.2 パワーモジュールメーカーおよびパッケージング技術開発企業
3.4.3 組立、試験、および流通業者
3.4.4 エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 半導体およびパワーエレクトロニクス製造の指標
4.1.1 世界におけるSiCおよびGaN半導体技術から生み出されるパワーモジュールパッケージング需要の割合(%)
4.1.2 2025年および2026年における先進パワー半導体パッケージングおよび組立能力の成長率(%)
4.1.3 世界の半導体製造およびパワーエレクトロニクス製造インフラへの投資の増加率(%)
4.2 電気自動車および車載パワーエレクトロニクスの指標
4.2.1 EVトラクションインバータ、車載充電器、バッテリーシステムにおけるパワーモジュールパッケージの使用率(%)
4.2.2 世界における800ボルトEVアーキテクチャおよび高効率SiCパワーモジュールの採用率(%)
4.2.3 自動車OEMによる高度な熱管理および小型電源パッケージングソリューションの調達の増加率(%)
4.3 再生可能エネルギーおよび産業用途の指標
4.3.1 世界の太陽光発電、風力発電、エネルギー貯蔵用途から発生するパワーモジュールパッケージング需要の割合(%)。
4.3.2 世界における高効率産業用電力変換システムの導入増加率(%)
4.3.3 高出力インバーターの導入を支援する再生可能エネルギーインフラ投資の増加率(%)
4.4 家電製品およびデータセンターの指標
4.4.1 スマートフォン、急速充電器、サーバー、通信インフラにおけるパワーモジュールパッケージの使用率(%)。
4.4.2 GaNベースの急速充電および高周波電力変換技術の世界的な普及率(%)
4.4.3 AIデータセンターの電力管理インフラストラクチャおよびサーバー電源の導入の増加率(%)。
4.5 革新性および先進的な包装技術に関する指標
4.5.1 埋め込みダイパッケージング、両面冷却、焼結銀技術に割り当てられた研究開発投資の割合(%)。
4.5.2 世界における小型、高密度、熱効率の高いパワーモジュールアーキテクチャの採用率(%)
4.5.3 世界における先進的なパワーモジュールパッケージング技術に関連する特許、戦略的提携、および商業展開の増加率(%)
5. パワーモジュールパッケージング市場の分析と予測(材料別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2シリコン
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3炭化ケイ素
5.4 窒化ガリウム
5.5 その他
6. パワーモジュールパッケージング市場の分析と予測(パッケージングタイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 標準梱包
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 カスタムパッケージング
7. パワーモジュールパッケージング市場の分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 OEM
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3アフターマーケット
8. パワーモジュールパッケージング市場の分析と予測(用途別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 家電製品
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 自動車
8.4 工業
8.5 再生可能エネルギーシステム
8.6 航空宇宙・防衛
8.7 その他
9. パワーモジュールパッケージング市場の分析と予測(地域別、2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 パワーモジュールパッケージング市場規模と予測(材料別、2022年~2035年)
9.2.3 パワーモジュールパッケージング市場規模と予測(パッケージングタイプ別、2022年~2035年)
9.2.4 パワーモジュールパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.5 パワーモジュールパッケージング市場規模と予測(用途別、2022年~2035年)
9.2.6 パワーモジュールパッケージング市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 パワーモジュールパッケージング市場規模と予測(材料別、2022年~2035年)
9.3.3 パワーモジュールパッケージング市場規模と予測(パッケージングタイプ別、2022年~2035年)
9.3.4 パワーモジュールパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.5 パワーモジュールパッケージング市場規模と予測(用途別、2022年~2035年)
9.3.6 パワーモジュールパッケージング市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 パワーモジュールパッケージング市場規模と予測(材料別、2022年~2035年)
9.4.3 パワーモジュールパッケージング市場規模と予測(パッケージングタイプ別、2022年~2035年)
9.4.4 パワーモジュールパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.5 パワーモジュールパッケージング市場規模と予測(用途別、2022年~2035年)
9.4.6 パワーモジュールパッケージング市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 パワーモジュールパッケージング市場規模と予測(材料別、2022年~2035年)
9.5.3 パワーモジュールパッケージング市場規模と予測(パッケージングタイプ別、2022年~2035年)
9.5.4 パワーモジュールパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.5 パワーモジュールパッケージング市場規模と予測(用途別、2022年~2035年)
9.5.6 パワーモジュールパッケージング市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 パワーモジュールパッケージング市場規模と予測(材料別、2022年~2035年)
9.6.3 パワーモジュールパッケージング市場規模と予測(パッケージングタイプ別、2022年~2035年)
9.6.4 パワーモジュールパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.5 パワーモジュールパッケージング市場規模と予測(用途別、2022年~2035年)
9.6.6 パワーモジュールパッケージング市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Infineon Technologies AG
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Mitsubishi Electric Corporation
10.6.3 Fuji Electric Co., Ltd.
10.6.4 STMicroelectronics NV
10.6.5 Semikron Danfoss
10.6.6 Hitachi Energy Ltd.
10.6.7 Wolfspeed Inc.
10.6.8 Onsemi
10.6.9 Texas Instruments Incorporated
10.6.10 Amkor Technology Inc.
10.6.11 Renesas Electronics Corporation
10.6.12 Rohm Semiconductor
10.6.13 StarPower Semiconductor Ltd.
10.6.14 MacMic Science & Technology Co., Ltd.
10.6.15 BYD Semiconductor
10.6.16 Sanrex Corporation
10.6.17 Microsemi (Microchip Technology)
10.6.18 Alpha and Omega Semiconductor
10.6.19 IXYS Corporation (Littelfuse)
10.6.20 Vincotech GmbH
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
キーセグメンテーション
素材による
-
シリコン
-
炭化ケイ素
-
窒化ガリウム
-
その他
アプリケーションによる
-
家電製品
-
自動車
-
工業
-
再生可能エネルギーシステム
-
航空宇宙・防衛
-
その他
パッケージの種類別
-
標準パッケージ
-
カスタムパッケージ
エンドユーザーによる
-
OEM
-
アフターマーケット
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
