
フォトニックパッケージング市場レポートの範囲と概要:
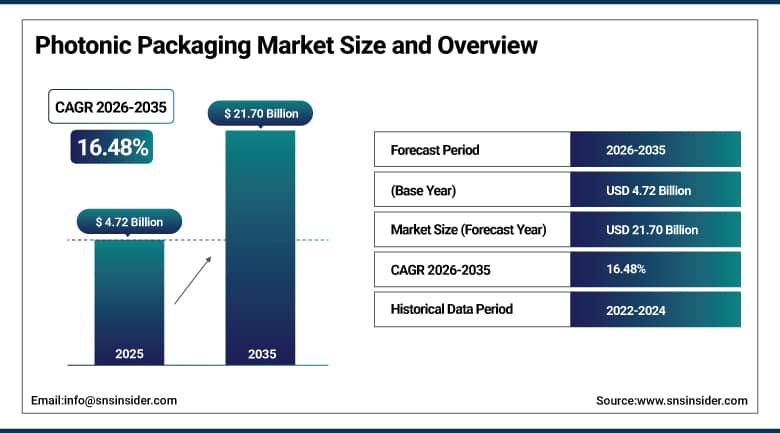
フォトニックパッケージング市場の規模は、2025年には47億2000万米ドルと評価され、2035年までに217億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)16.48%で成長すると見込まれています。
フォトニックパッケージング市場は、AIデータセンターにおける高帯域幅と電力効率の要求、プラグイン式トランシーバーからコパッケージング光学系への移行、そしてファウンドリプラットフォームとしてのシリコンフォトニクスの台頭により、勢いを増すでしょう。GPUクラスタを採用するハイパースケーラーは、銅配線では限界があるため提供できない光インターコネクトを必要とします。コパッケージング光学系の光エンジンはスイッチASICの近くに配置されるため、ビットあたりの消費電力を3~5分の1に削減できます。III-V族レーザーのシリコンへの集積が次の技術的課題となり、政府のチッププログラムによって新たなパッケージング能力が実現されるでしょう。
⮞2026年4月、NVIDIAはLumentumとCoherentとの供給契約に40億ドルを投資し、シリコンフォトニクススイッチのロードマップにおけるレーザー部品の製造を確保した。これは、AIクラスタの帯域幅に対する需要の高まりにより、レーザー部品が制約要因として浮上してきたことを示している。
フォトニックパッケージング市場に関する詳細情報については、無料サンプルレポートをご請求ください。
フォトニックパッケージング市場の動向
-
AIデータセンターにおいて、プラグイン式光トランシーバーから一体型光モジュールへの移行が進んでいる。
-
シリコンフォトニクスが、主流のCMOS互換ファウンドリプラットフォームとして広く採用されるようになっている。
-
III-V族レーザーチップレットのシリコンフォトニックダイへの異種集積化の進展。
-
AIネットワーク向けに、トランシーバーのアップグレードを800Gから1.6T、さらにそれ以上へと拡大する。
-
フォトニックパッケージ開発を加速させるため、AIを活用した設計ツールの利用が拡大している。
-
レーザーおよびフォトニックファウンドリの供給能力を確保するための戦略的投資が増加している。
米国フォトニックパッケージング市場規模の見通し
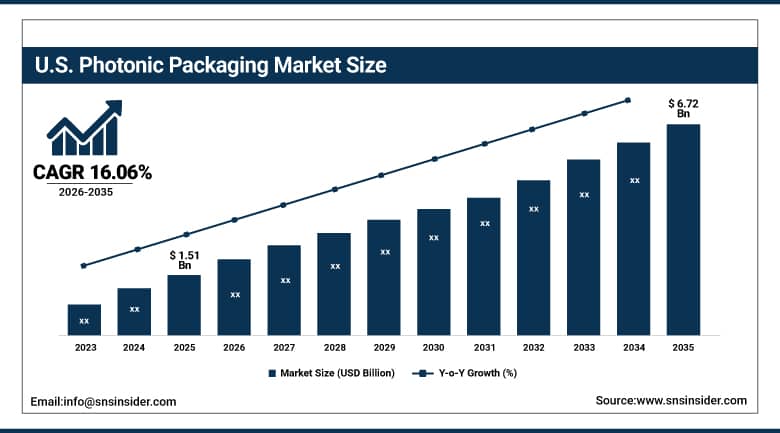
米国のフォトニックパッケージング市場は、2025年には15億1000万米ドルと評価され、2035年までに67億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)16.06%で成長すると見込まれている。
米国のフォトニックパッケージング市場は、世界最大のハイパースケールクラウド事業者の集中、シリコンフォトニクス研究への多額の投資、そして積極的な産業政策により拡大している。インテル、ブロードコム、シスコ、NVIDIA、マーベル、アヤールラボなどの企業は、AIインフラストラクチャ向けに、光学部品と光I/Oプラットフォームを一体化したパッケージを開発している。CHIPSおよび科学法は、国内のシリコンフォトニクスファウンドリと高度なパッケージング能力への投資を促進しており、グローバルファウンドリーズ、インテルファウンドリ、タワーセミコンダクターが供給拡大に取り組んでいる。輸出規制も重要なフォトニックパッケージング工程の国内回帰を促しており、供給リスクと新たな国内投資機会の両方を生み出している。ベンチャーキャピタルによる資金調達もスタートアップ企業を支援している。
⮞2026年4月、ブロードコムは、TSMCなどのパートナー企業との協力により、102.4TbpsのAIデータセンターネットワーク接続に対応するように設計されたTomahawk 6 Davisson CPOスイッチを活用し、ハイパースケールクラウド企業向けに共同パッケージ型光通信のロードマップを拡大した。
フォトニックパッケージング市場セグメント分析
-
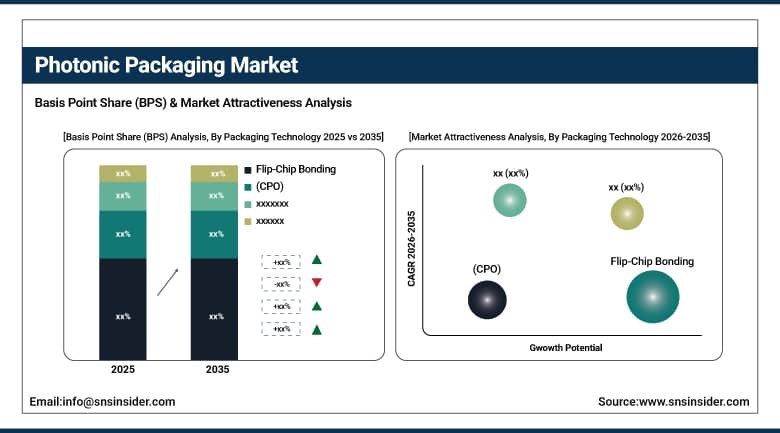
パッケージング技術別に見ると、2025年にはフリップチップボンディング分野がフォトニックパッケージング市場を支配し、約38.46%のシェアを占めると予測される一方、コパッケージドオプティクス(CPO)分野は年平均成長率(CAGR)約27.84%で最も急速に成長している。
-
コンポーネント別に見ると、光トランシーバー分野が2025年に約41.27%のシェアを占め、フォトニックパッケージング市場を牽引する一方、変調器分野は年平均成長率(CAGR)約21.36%で最も急速に成長している。
-
用途別に見ると、データセンターおよび高性能コンピューティング分野がフォトニックパッケージング市場を牽引し、2025年には約52.84%のシェアを占め、年平均成長率(CAGR)は約18.62%と最も急速に成長している分野でもある。
-
材料別に見ると、シリコンベース基板セグメントが2025年に約56.38%のシェアを占め、フォトニックパッケージング市場を牽引する一方、III-V族化合物半導体セグメントは年平均成長率(CAGR)約19.42%で最も急速に成長している。
-
エンドユーザー別に見ると、ハイパースケールクラウドプロバイダーセグメントが2025年に約44.16%のシェアでフォトニックパッケージング市場を支配し、半導体およびフォトニックICメーカーセグメントはCAGR約20.84%で最も急速に成長している。
パッケージング技術別では、フリップチップがリードし、コパッケージング光学技術が最も急速に成長している。
フリップチップボンディングは、データセンターや通信アプリケーションにおけるシリコンフォトニクストランシーバーおよびモジュールの組み立て方法の主流であることから、2025年のフォトニックパッケージング市場において主要なセグメントとなりました。フリップチップアセンブリは、高精度かつ高密度な相互接続を実現できるため、大量生産に最適な選択肢となっています。また、成熟度が高く、大量生産に適していること、そしてサプライチェーンが十分に整備されていることから、コスト効率にも優れています。FabrinetやJabilといった受託製造業者や、垂直統合型サプライヤーは、フリップチップ技術を幅広く活用しています。トランシーバーを800Gから1.6Tにアップグレードすることで、フリップチップフォトニックパッケージングの需要が維持されます。
光学部品のパッケージ化( CPO)は、最も急速に成長しているパッケージング技術であり、2025年にはエンジニアリングサンプルや早期アクセスプログラムから始まり、2026年と2027年にはより広範なハイパースケール展開へと移行する見込みです。CPOは、光エンジンをスイッチASICパッケージ基板に直接統合することで、高速電気配線を短縮し、ビットあたりの消費電力を推定3~5分の1に削減します。TSMCと共同開発したNVIDIAのQuantum-XおよびSpectrum-Xフォトニックスイッチ、そしてBroadcomのTomahawk 6 Davissonスイッチは、この技術が商用利用に入りつつあることを示しています。現在、主要なハイパースケール事業者とスイッチシリコンベンダーはすべてCPOプログラムを実施しており、これによりセグメントの大幅な成長が見込まれています。標準化作業も着実に進んでいます。
部品別に見ると、光トランシーバーがリードし、変調器が最も急速に成長している。
光トランシーバーセグメントは、データセンターや通信で使用される基本的な光接続コンポーネントとしての性質から、2025年のフォトニックパッケージング市場において支配的なセグメントとなりました。400Gから800G、1.6T光トランシーバーまで、頻繁な開発により、高い平均販売価格(ASP)と大量販売が支えられています。シスコの1.6T光トランシーバーや、2026年にOFCで発表された800Gリニアプラグインは、このセグメントにおけるイノベーションの例です。レーザーおよび光源セグメントは、光トランシーバーセグメントに次いで2番目に大きなコンポーネントカテゴリとなっています。これらの要素はモジュールの性能を決定する上で重要な役割を果たし、トランシーバーが収益にとって不可欠な存在であり続けるためです。
変調器は最も急速に成長しているコンポーネントであり、超高速光変調器を非常にコンパクトなフットプリントで必要とする、パッケージ化された光学アーキテクチャによって牽引されています。1レーンあたり100Gおよび200Gで動作するマイクロリング変調器とマッハツェンダー変調器アレイは、次世代CPO製品に必要な帯域幅密度を実現しています。絶縁体上のニオブ酸リチウムは、高効率電気光学変調のプラットフォームとして注目を集めています。シリコンフォトニクスおよびCPO向けに設計されたコヒーレント社の400mW連続波レーザーに見られるように、サポートコンポーネントも急速に進化しています。レーンあたりの速度向上と光エンジンの高密度化により、予測期間を通じて変調器の強い需要が維持されると予想されます。この分野の特許活動は増加しています。
アプリケーション別に見ると、データセンターとHPCが最も急速に成長している。
データセンターと高性能コンピューティング分野は、2025年のフォトニックパッケージング市場を牽引し、最も急速に成長しているアプリケーションでもあります。これは、AIインフラストラクチャの構築が世界の設備投資を再構築していることを反映しています。最新のAIトレーニングクラスタでは、高帯域幅、低遅延のファブリックを介してデータを交換するために、数千個のGPUとカスタムアクセラレータが必要となり、光インターコネクトのパフォーマンスが重要になります。クラスタの規模が数十万個のアクセラレータに拡大するにつれて、帯域幅の需要は線形よりも速く増加します。ポート速度の向上、CPO採用の増加、ハイパースケーラーによるカスタムAIスイッチシリコンにより、需要環境は非常に大きく、成熟するよりも加速し続けています。光回路スイッチングも需要を増加させます。
通信分野は2番目に大きなアプリケーションであり、長距離、メトロ、モバイルフロントホールネットワーク向けのコヒーレント光技術が、高性能フォトニックパッケージングに対する安定した需要を支えています。5Gの高密度化と初期の6G計画には、小型で信頼性の高いコヒーレントモジュールが必要です。ヘルスケアとライフサイエンスは、データセンター以外のアプリケーションの中で最も急速に成長しており、フォトニック集積回路は、光コヒーレンストモグラフィー、フローサイトメトリー、ポイントオブケア診断を可能にし、平均販売価格も高くなっています。自動車用LiDARも新たな分野として台頭しており、シリコンフォトニクスは、レーザー、ビームステアリング、検出器を小型の固体パッケージに統合できます。これらの隣接市場は、専門的なフォトニックパッケージングサプライヤーにとって魅力的な利益率を提供します。これらのデバイスの多くは、厳格な規制認証も必要とします。
地域分析
北米フォトニックパッケージング市場のインサイト
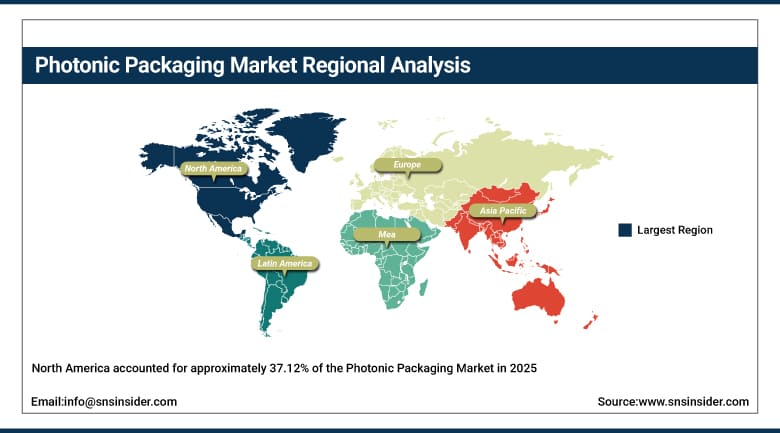
北米は、2025年のフォトニックパッケージング市場の約37.12%を占め、全地域の中で最大のシェアを獲得しました。これは、大規模なハイパースケールクラウドへの投資、充実したシリコンフォトニクスエコシステム、CHIPSおよび科学法を通じた強力な政府支援が要因です。米国は地域収益の大部分を占めており、主要プレーヤーには、Intel、Broadcom、Cisco、NVIDIA、Marvell、Coherent、Lumentum、Ayar Labsなどが含まれます。Google、Meta、Microsoft、Amazonなどのハイパースケール事業者は、データセンターに年間数百億ドルを費やしており、光ネットワークとコパッケージ化された光インフラストラクチャへの投資が増加しています。国家AIプロジェクトも、地域需要をさらに高めています。
カナダは、政府支援のフォトニクス研究センターやRanovusなどの企業がAIデータセンターアプリケーション向けにパッケージ化された光エンジンを開発するなど、第二のハブとして台頭しつつある。メキシコの役割は主に組み立てであり、コスト面での優位性と米国のハイパースケール施設への近さが投資を呼び込んでいる。シリコンフォトニクス製造に対するCHIPS法による助成金や国内サプライチェーンを促進する輸出規制など、米国の政策措置は引き続きこの地域の地位を強化している。しかし、III-V族電気吸収変調レーザーの供給制約と国内フォトニック組み立て能力の限界は、地域全体でパッケージ化された光学部品の量産拡大のペースを遅らせる可能性のあるリスクとして残っている。人材育成プログラムが役立つかもしれない。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州フォトニックパッケージング市場のインサイト
欧州は、強力な産業用フォトニクス需要、EUチップ法、そしてシリコンフォトニクス、量子フォトニクス、ヘテロジニアス集積化を推進する世界トップクラスの研究機関を特徴とする、重要な地域市場であり続けています。この地域は、ハイパースケールデータセンターの規模が小さいため、北米やアジア太平洋地域よりも緩やかなペースで成長しています。ドイツは、自動車産業、精密製造、医療技術分野で使用される産業用レーザーアプリケーションとフォトニックセンシングにより、欧州における需要を牽引しています。ベルギーに拠点を置くimec社はフォトニックパッケージングプロセスの開発を主導しており、STMicroelectronics社はデータセンター向けトランシーバー用のシリコンフォトニクス製造を欧州で展開しています。
英国は、サウサンプトン大学や化合物半導体応用カタパルトが国際的に重要な役割を担う、大規模なフォトニック集積研究コミュニティを誇っています。フランス、オランダ、北欧諸国からの需要は、通信ネットワークのアップグレードや国が支援する半導体研究プログラムから来ています。ドイツの企業ficonTECは、フォトニックデバイス向けの自動組立・試験装置を世界中に提供しています。EUの技術主権への関心は、国産フォトニックパッケージング技術への投資を促進しています。しかしながら、大量生産能力の低さやクラウドインフラの未発達さが、予測期間を通じて他の主要地域に比べて欧州の成長を制限する要因となるでしょう。研究能力は大きな強みです。
アジア太平洋地域のフォトニックパッケージング市場に関する洞察
アジア太平洋地域は現在、フォトニックパッケージング市場において最も高い成長率を記録しており、積極的なAIデータセンター構築、政府支援による半導体投資、大手ファウンドリや受託製造業者の存在を背景に、2026年から2035年の予測期間中に年平均成長率(CAGR)約18.36%を記録すると予想されています。中国は主要市場であり、アリババクラウド、テンセントクラウド、バイトダンス、百度などの国内クラウドプロバイダーが、独自のコパッケージング光学部品やシリコンフォトニクスソリューションを開発しています。先進的な外国技術に対する輸出規制も、中国全土における国内フォトニックパッケージングのイノベーションを促進しています。また、政府による資金援助は、国内の化合物半導体およびパッケージング能力の拡大にも貢献しています。
台湾は、NVIDIAのコパッケージ型光スイッチの基板統合を提供するTSMCのCOUPE先進パッケージングプラットフォームを通じて中心的な役割を果たしている。シンガポールは、GlobalFoundriesによるAdvanced Micro Foundryの買収により強化され、フォトニックアセンブリおよびテストの地域ハブとなっている。日本は、NTTのフォトニックエレクトロニクス融合研究、フォトニックエレクトロニクス技術研究協会、住友電気工業や三菱電機などのサプライヤーによる精密アセンブリ装置および材料の強みを通じて貢献している。韓国のサムスンとSKハイニックスは、メモリおよびロジックパッケージング事業に加えてフォトニックパッケージング事業を拡大しており、インドは先進パッケージング能力を目指している。オーストラリアは、集積フォトニクスに関する大学の研究活動を追加している。
中東・アフリカおよびラテンアメリカのフォトニックパッケージング市場に関する洞察
中東・アフリカ地域は、フォトニックパッケージング市場において、規模は小さいものの急速に成長している地域であり、サウジアラビアやアラブ首長国連邦(UAE)などの湾岸協力会議(GCC)加盟国が、政府系ファンドをデータセンターやAIインフラへの投資に振り向けている。サウジアラビアのデジタル化推進計画「ビジョン2030」は、データセンターの急速な建設を促進し、高度な光相互接続ソリューションへの需要を生み出している。UAEは、アブダビのAIハブエコシステムとドバイのデータセンター拡張を通じて、この地域で最も活発な需要市場となっている。南アフリカは、グローバルプロバイダーによるハイパースケールクラウドの参入に支えられ、サハラ以南アフリカへの玄関口としての役割を果たしている。海底ケーブルも需要増加に貢献している。
ラテンアメリカは着実な成長を続けており、ブラジルは大規模企業や通信事業者の存在、政府主導のブロードバンド展開イニシアチブ、そして国産光ネットワーク機器への関心の高まりにより、この地域を牽引している。メキシコは、ニアショアリングを活用し、北米の顧客向けに電子機器の製造・組立施設を整備することで需要を満たしている。チリとコロンビアでは、グローバルなクラウド企業によるデータセンターへの新たな投資が見られる。しかしながら、ラテンアメリカにはフォトニック集積回路の製造や高度なパッケージング能力が不足しているため、需要の大部分は光モジュールや部品の輸入によって賄われている。
市場動向
成長の原動力:AI帯域幅の需要と複合光技術の採用
フォトニックパッケージング市場の成長は、主にAIおよび機械学習インフラストラクチャの爆発的な帯域幅需要に起因しています。AIトレーニングクラスタでは、数千個のアクセラレータを使用して非常に高速でデータを継続的に交換する必要があり、光インターコネクトの経済性を根本的に変えています。Google、Meta、Microsoft、Amazonなどのハイパースケール事業者は、それぞれ年間数百億ドルをデータセンターの構築に費やしており、そのうち光ネットワークに割り当てられる割合は増加しています。51.2Tから102.4T、そしてそれ以上へと進化するAIスイッチシリコンの各世代には、フォトニックパッケージングの密度と電力効率の相応の進歩が必要であり、これが長期的な需要を支えています。ハイパースケールの設備投資は依然として堅調です。
光モジュールのパッケージ化とエネルギー効率目標の導入は、市場の成長をさらに後押ししています。データセンターはすでに世界の電力の約1~2%を消費しており、AIワークロードの拡大に伴い、この割合は上昇すると予想されています。光モジュールのパッケージ化により、電気信号から光信号への変換が繰り返される必要がなくなり、相互接続電力の大幅な削減が実現します。これにより、通信事業者はEUエネルギー効率指令などの持続可能性に関する取り組みや規制に対応できるようになります。世界的な5Gの展開と初期の6G計画により、コヒーレント光モジュールの需要が高まっています。米国のCHIPSおよび科学法やEUのチップ法などの政府プログラムも、シリコンフォトニクスと高度なパッケージングへの投資を促進しています。
制約要因:製造の複雑さとレーザー供給の集中
高度なフォトニックパッケージングの製造の複雑さは、市場成長を阻害する主要因であり続けている。デジタル半導体パッケージングとは異なり、フォトニックパッケージングでは、レーザー、導波路、光検出器、光ファイバーインターフェース間のサブミクロンレベルの光学的アライメントが求められる。わずかなずれでも結合損失が発生し、モジュールの故障や性能低下につながる可能性がある。この精度を大量生産かつ低コストで確実に実現することは、ごく一部の受託製造業者と垂直統合型企業のみが大規模に解決してきた課題である。この複雑さはコスト上昇と生産能力の制限につながり、特に高度なコパッケージング光学系や異種統合フォーマットでは顕著である。また、高密度モジュールにおける熱管理は、購入者にとって信頼性に関する懸念をさらに高める要因となっている。
III-V族レーザー部品のサプライチェーンにおける集中化もまた、制約要因の一つです。フォトニックモジュールの高速変調に必要な電気吸収変調レーザーは、Lumentum、Coherent、三菱電機、住友電気工業といった限られた企業によって製造されています。AI需要の増加に伴い、高品質レーザーのサプライチェーンにボトルネックが生じ、納品が予想期間をはるかに超える遅延が発生しています。このため、ハイパースケーラーは事前に生産能力を確保せざるを得ず、中小企業は本質的に不利な立場に置かれています。さらに、完全に標準化されたCPOインターフェースが存在しないため、相互運用性に関する懸念が生じ、既存のトランシーバー規格に比べて普及が遅れています。
機会:シリコンフォトニクスファウンドリの拡張と関連市場
シリコンフォトニクスファウンドリの生産能力拡大は、フォトニックパッケージングのバリューチェーン全体にわたって大きな機会を生み出しています。TSMC、GlobalFoundries、Intel Foundry、およびTower Semiconductorは、シリコンフォトニクスを主流のファウンドリサービスとして提供しており、Ayar LabsやLightmatterなどのファブレスフォトニックIC設計者が光I/O製品を市場に投入することを可能にしています。GlobalFoundriesによるAdvanced Micro Foundryの買収は、米国のハイパースケーラーが重視する地理的に分散された生産能力を拡大しました。ファウンドリとのパートナーシップを確保し、早期に共同パッケージング光学部品の認定に投資し、チップ間光インターコネクトのロードマップを策定する企業は、予測期間中に生産量が増加するにつれて、大きなシェアを獲得できる立場にあります。早期の設計採用は、複数年にわたる供給関係を確固たるものにすることができます。
同時に、関連アプリケーションは、特殊フォトニックパッケージングサプライヤーにとって大きな成長機会を提供します。光コヒーレンストモグラフィーやポイントオブケア診断などのヘルスケアおよびライフサイエンスアプリケーションは、平均販売価格が高く、魅力的な利益率を誇ります。シリコンフォトニクスをベースとした車載LiDARは、運転支援システム向けに小型で信頼性の高い固体センシングを提供します。自由空間光通信などの防衛および航空宇宙アプリケーションは、特殊で高仕様の需要を生み出しています。SynopsysとAnsys LumericalのAI駆動型設計ツールは、設計サイクルを短縮し、開発コストを削減しています。これらの分野にコアパッケージング機能を適用できるサプライヤーは、データセンター需要以外にも収益を多様化できます。これらの分野では、少量生産でも高価格が付けられます。
最近の動向:
-
シスコシステムズは、2026年にロサンゼルスで開催されたOFC 2026において、シリコンフォトニクスプラットフォームを基盤とした1.6T光トランシーバー、800Gリニアプラグイン、およびAIネットワーキングソリューションを発表した。
-
2025年、GlobalFoundriesはシンガポールのAdvanced Micro Foundryの買収を完了し、中国以外で最大のシリコンフォトニクス専門ファウンドリとなった。
-
2025年、コヒーレント社はシリコンフォトニクスおよびコパッケージドオプティクス用途向けに特別に設計された400mWの連続波レーザーを発表し、より高出力のCPOモジュールを実現可能にした。
-
2025年、AMDはAIシステム向け一体型光学部品の開発を加速させるため、フォトニック集積回路設計会社であるEnosemiを買収した。
フォトニックパッケージング企業は以下の通りです。
-
Broadcom Inc.
-
Cisco Systems, Inc.
-
Coherent Corp.
-
Lumentum Holdings Inc.
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
GlobalFoundries Inc.
-
Fabrinet
-
Ayar Labs, Inc.
-
STMicroelectronics N.V.
-
IBM Corporation
-
Ranovus Inc.
-
NVIDIA Corporation
-
Sumitomo Electric Industries, Ltd.
-
Tower Semiconductor Ltd.
-
Lightmatter, Inc.
-
ficonTEC Service GmbH
-
Mitsubishi Electric Corporation
-
Jabil Inc.
フォトニックパッケージング市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 包装技術別市場規模
2.3.2 コンポーネント別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 材料別市場規模
2.3.5 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 基板、レーザーおよび材料のサプライヤー
3.4.2 フォトニックICファウンドリおよびデバイスメーカー
3.4.3 パッケージング、組立、テストのプロバイダー
3.4.4 ハイパースケーラー、通信機器OEM、エンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 展開とボリュームの指標
4.1.1 データレート別光トランシーバー出荷台数
4.1.2 光学機器の同時導入量
4.1.3 シリコンフォトニクスウェハーはファウンドリから始まる
4.1.4 用途別フォトニックモジュールの体積
4.2 データセンターおよびネットワークの需要統計
4.2.1 AIクラスタ光インターコネクトの要件
4.2.2 スイッチ帯域幅の世代と普及
4.2.3 アクセラレータあたりの光ポート数
4.2.4 通信コヒーレントモジュールの需要
4.3 パフォーマンスベンチマーク
4.3.1 ビットあたりの電力:CPOとプラグイン方式の比較
4.3.2 結合損失とアライメント許容度指標
4.3.3 レーンごとのデータレートベンチマーク
4.3.4 熱性能および信頼性指標
4.4 技術と材料構成の統計
4.4.1 フリップチップ方式、CPO方式、ウェハーレベル方式の比較
4.4.2 シリコン、III-V族化合物、ポリマー材料の使用状況
4.4.3 異種レーザー集積技術の採用
4.4.4 ニオブ酸リチウム変調器の採用
4.5 価格設定と供給に関する指標
4.5.1 部品別平均販売価格
4.5.2 EMLレーザーのリードタイムと供給能力
4.5.3 モジュールあたりの組立コスト
4.5.4 地域ごとの価格差
4.6 政策とイノベーションに関する指標
4.6.1 政府の半導体・フォトニクス関連プログラム
4.6.2 CPO標準開発活動
4.6.3 フォトニックパッケージングにおける特許出願
4.6.4 買収、供給契約、および製品発売
5. フォトニックパッケージング市場のセグメント別分析と予測(パッケージング技術別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 フリップチップボンディング
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ワイヤボンディング
5.4 ウェハーレベルパッケージング
5.5 共パッケージ光学部品(CPO)
5.6 3D異種材料統合
5.7 その他の技術
6. フォトニックパッケージング市場のセグメント別分析と予測(コンポーネント別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 光トランシーバー
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 レーザーと光源
6.4 光検出器
6.5 導波管と光ファイバー
6.6 変調器
6.7 マルチプレクサとデマルチプレクサ
6.8 その他の構成要素
7. フォトニックパッケージング市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 データセンターと高性能コンピューティング
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 電気通信
7.4 ヘルスケアおよびライフサイエンス
7.5 自動車およびLiDAR
7.6 家電製品
7.7 防衛・航空宇宙
7.8 工業製造業
8. フォトニックパッケージング市場のセグメント別分析と予測(材料別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 シリコン系基板
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 III-V族化合物半導体
8.4 ポリマー導波路材料
8.5 ガラスおよびシリカ基板
8.6 その他の材料
9. フォトニックパッケージング市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
9.1 はじめに
9.2 IT・通信企業
9.2.1 主要なトレンド
9.2.2 市場規模と予測、2022年~2035年
9.3 ハイパースケールクラウドプロバイダー
9.4 半導体およびフォトニックICメーカー
9.5 医療機関および医療機器OEM
9.6 自動車メーカーおよびティア1サプライヤー
9.7 防衛・政府機関
10. フォトニックパッケージング市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
10.1 はじめに
10.2 北米
10.2.1 主要なトレンド
10.2.2 フォトニックパッケージング市場規模と予測(パッケージング技術別、2022年~2035年)
10.2.3 フォトニックパッケージング市場規模と予測(部品別、2022年~2035年)
10.2.4 フォトニックパッケージング市場規模と予測(用途別、2022年~2035年)
10.2.5 フォトニックパッケージング市場規模と予測(材料別、2022年~2035年)
10.2.6 フォトニックパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
10.2.7 フォトニックパッケージング市場規模と予測(国別、2022年~2035年)
10.2.7.1 アメリカ
10.2.7.2 カナダ
10.3 ヨーロッパ
10.3.1 主要なトレンド
10.3.2 フォトニックパッケージング市場規模と予測(パッケージング技術別、2022年~2035年)
10.3.3 フォトニックパッケージング市場規模と予測(部品別、2022年~2035年)
10.3.4 フォトニックパッケージング市場規模と予測(用途別、2022年~2035年)
10.3.5 フォトニックパッケージング市場規模と予測(材料別、2022年~2035年)
10.3.6 フォトニックパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
10.3.7 フォトニックパッケージング市場規模と予測(国別、2022年~2035年)
10.3.7.1 ドイツ
10.3.7.2 イギリス
10.3.7.3 フランス
10.3.7.4 イタリア
10.3.7.5 スペイン
10.3.7.6 ロシア
10.3.7.7 ポーランド
10.3.7.8 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 主要なトレンド
10.4.2 フォトニックパッケージング市場規模と予測(パッケージング技術別、2022年~2035年)
10.4.3 フォトニックパッケージング市場規模と予測(部品別、2022年~2035年)
10.4.4 フォトニックパッケージング市場規模と予測(用途別、2022年~2035年)
10.4.5 フォトニックパッケージング市場規模と予測(材料別、2022年~2035年)
10.4.6 フォトニックパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
10.4.7 フォトニックパッケージング市場規模と予測(国別、2022年~2035年)
10.4.7.1 中国
10.4.7.2 インド
10.4.7.3 日本
10.4.7.4 韓国
10.4.7.5 オーストラリア
10.4.7.6 ASEAN諸国
10.4.7.7 アジア太平洋地域のその他
10.5 ラテンアメリカ
10.5.1 主要なトレンド
10.5.2 フォトニックパッケージング市場規模と予測(パッケージング技術別、2022年~2035年)
10.5.3 フォトニックパッケージング市場規模と予測(部品別、2022年~2035年)
10.5.4 フォトニックパッケージング市場規模と予測(用途別、2022年~2035年)
10.5.5 フォトニックパッケージング市場規模と予測(材料別、2022年~2035年)
10.5.6 フォトニックパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
10.5.7 フォトニックパッケージング市場規模と予測(国別、2022年~2035年)
10.5.7.1 ブラジル
10.5.7.2 アルゼンチン
10.5.7.3 メキシコ
10.5.7.4 コロンビア
10.5.7.5 ラテンアメリカのその他の地域
10.6 中東・アフリカ
10.6.1 主要なトレンド
10.6.2 フォトニックパッケージング市場規模と予測(パッケージング技術別、2022年~2035年)
10.6.3 フォトニックパッケージング市場規模と予測(部品別、2022年~2035年)
10.6.4 フォトニックパッケージング市場規模と予測(用途別、2022年~2035年)
10.6.5 フォトニックパッケージング市場規模と予測(材料別、2022年~2035年)
10.6.6 フォトニックパッケージング市場規模と予測(エンドユーザー別、2022年~2035年)
10.6.7 フォトニックパッケージング市場規模と予測(国別、2022年~2035年)
10.6.7.1 アラブ首長国連邦
10.6.7.2 サウジアラビア
10.6.7.3 カタール
10.6.7.4 南アフリカ
10.6.7.5 中東およびアフリカのその他の地域
11. 競争環境
11.1 主要プレーヤーのポジショニング
11.2 競争動向
11.2.1 2022年~2026年の年間戦略と開発
11.3 市場シェア分析、2025年
11.4 製品/サービスおよびアプリケーションのベンチマーク
11.4.1 主要企業による製品/サービスの仕様と特徴
11.4.2 主要企業別製品/サービスヒートマップ
11.4.3 主要プレーヤー別アプリケーションヒートマップ
11.5 業界のスタートアップとイノベーションの状況
11.6 主要企業プロファイル
11.6.1 Intel Corporation
11.6.1.1 会社概要と概要
11.6.1.2 製品/サービスポートフォリオ
11.6.1.3 主要企業の財務情報
11.6.1.4 地理的プレゼンス
11.6.1.5 SWOT分析
11.6.2 Broadcom Inc.
11.6.3 Cisco Systems, Inc.
11.6.4 Coherent Corp.
11.6.5 Lumentum Holdings Inc.
11.6.6 Taiwan Semiconductor Manufacturing Company Limited (TSMC)
11.6.7 GlobalFoundries Inc.
11.6.8 Marvell Technology, Inc.
11.6.9 Fabrinet
11.6.10 Ayar Labs, Inc.
11.6.11 STMicroelectronics N.V.
11.6.12 IBM Corporation
11.6.13 Ranovus Inc.
11.6.14 NVIDIA Corporation
11.6.15 Sumitomo Electric Industries, Ltd.
11.6.16 Tower Semiconductor Ltd.
11.6.17 Lightmatter, Inc.
11.6.18 ficonTEC Service GmbH
11.6.19 Mitsubishi Electric Corporation
11.6.20 Jabil Inc.
12.アナリストの推奨事項
12.1 SNSインサイダー向け機会マップ
12.2 業界における容易に達成可能な課題の評価
12.3 市場参入と成長戦略
12.4 アナリストの見解と市場成長に関する提言
13.前提条件
14. 免責事項
15.付録
15.1 表一覧
15.2 図一覧
主要セグメンテーション:
パッケージング技術による
-
フリップチップボンディング
-
ワイヤボンディング
-
ウェハーレベルパッケージング
-
一体型光学部品(CPO)
-
3D異種統合
-
その他の技術
コンポーネント別
-
光トランシーバー
-
レーザーと光源
-
光検出器
-
導波管と光ファイバー
-
変調器
-
マルチプレクサとデマルチプレクサ
-
その他のコンポーネント
申請により
-
データセンターとハイパフォーマンスコンピューティング
-
電気通信
-
ヘルスケア&ライフサイエンス
-
自動車およびLiDAR
-
家電
-
防衛・航空宇宙
-
工業製造業
素材別
-
シリコン系基板
-
III-V族化合物半導体
-
ポリマー導波路材料
-
ガラスおよびシリカ基板
-
その他の材料
エンドユーザーによる
-
IT・通信企業
-
ハイパースケールクラウドプロバイダー
-
半導体およびフォトニックICメーカー
-
医療機関および医療機器OEM
-
自動車メーカー(OEM)およびティア1サプライヤー
-
国防・政府機関
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:包装技術×用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
