
高度包装検査システム市場レポートの範囲と概要:
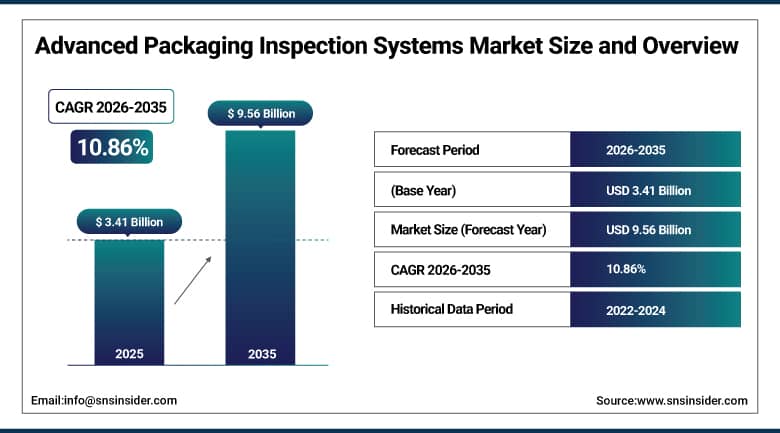
高度包装検査システム市場の規模は、2025年には34億1000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)10.86%で成長し、2035年には95億6000万米ドルに達すると予測されている。
半導体業界のヘテロジニアス統合への移行、AIアクセラレータパッケージングの急速な成長、ハイブリッドボンディングと高帯域幅メモリスタッキングの採用拡大により、先進パッケージング検査システム市場は成長が見込まれます。マルチダイパッケージは、異なるプロセスノードで製造されたチップを組み合わせるため、1つの欠陥でも非常に価値の高い完成品を廃棄せざるを得ません。そのため、検査は最終的な合否判定から、複数の組立段階でのインラインプロセス制御へと移行しています。光学、赤外線、X線、音響、電子ビームなどのツールは、歩留まり向上のためにAIベースの欠陥分類と組み合わせられることが増えています。米国、欧州、アジアにおける新しいパッケージング工場への公的資金投入も、検査ツールの導入基盤を拡大させています。
⮞2026年3月、オント・イノベーション社は、150nmの欠陥検出能力と、従来機種に比べて5倍の処理能力を備えた検査システム「Dragonfly G5」を発表した。
高度包装検査システム市場に関する詳細情報については、無料サンプルレポートをご請求ください。
高度包装検査システム市場の動向
-
先進的な包装技術において、最終的な合否判定からインラインプロセス制御への移行が進んでいる。
-
埋設継手やHBMスタックの検査に、X線やコンピュータ断層撮影(CT)の利用が増加している。
-
光学、赤外線、音響、X線などのツールを組み合わせたマルチモーダル検査の流れが増加している。
-
包装ラインにおけるAIベースの欠陥分類と計算サンプリングの拡大。
-
ハイブリッド接合、ガラスコア基板、パネルレベルパッケージングに対する検査需要が高まっている。
-
米国と欧州における国内の先進的な包装能力に対する政府資金の増加。
米国先進包装検査システム市場規模の見通し
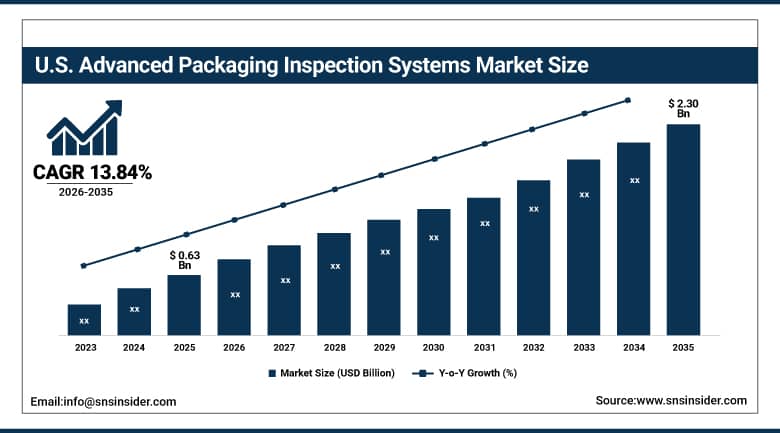
米国の先進包装検査システム市場は、2025年には6億3000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)13.84%で成長し、2035年には23億米ドルに達すると予測されている。
先進的な包装検査システムの米国市場は、国内の先進的な包装への公的投資の増加、米国のAIチップメーカーからの需要の増加、KLA、Onto Innovation、Cohuなどの検査ベンダーの存在により成長するでしょう。商務省は、2025年1月に国家先進包装製造プログラムに対して14億ドル相当の助成金の交付を完了し、2026年7月にはさらに8億7400万ドルの意向表明書を発行しました。検査機器には、新しいアプリケーションに加えて、新しい包装工場向けの現場サービスが必要であり、プロセス制御機器がまだ設置されていない分野で需要を生み出すでしょう。
⮞SKハイニックスは2026年8月、インディアナ州ウェストラファイエットに建設予定の40億ドル規模のHBM先進包装工場の起工式を行った。この工場はCHIPS法から4億5800万ドル、州政府から7億1200万ドルの支援を受けている。
高度包装検査システム市場セグメント分析
-
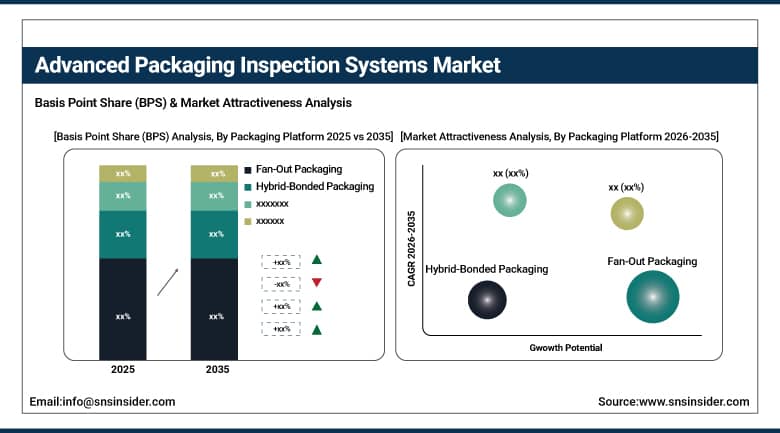
パッケージングプラットフォーム別に見ると、ファンアウトパッケージングセグメントが2025年に約22.96%のシェアで先進パッケージング検査システム市場を牽引し、ハイブリッドボンディングパッケージングセグメントは年平均成長率(CAGR)約15.22%で最も急速に成長している。
-
検査技術別に見ると、光学式検査・計測システム分野が2025年に約41.86%のシェアを占め、高度包装検査システム市場を牽引する一方、X線・コンピュータ断層撮影検査システム分野は年平均成長率(CAGR)約14.12%で最も急速に成長している。
-
検査段階別に見ると、組立後検査セグメントが2025年に約33.74%のシェアを占め、先進パッケージング検査システム市場を牽引する一方、ウェハーレベル検査セグメントは年平均成長率(CAGR)約13.68%で最も急速に成長している。
-
エンドユーザー業界別に見ると、データセンターおよび高性能コンピューティング分野が、2025年には約34.38%のシェアを占め、高度包装検査システム市場を牽引しており、年平均成長率(CAGR)は約14.96%と最も急速に成長している分野でもある。
パッケージングプラットフォーム別に見ると、ファンアウト型がリードし、ハイブリッドボンディング型パッケージングが最も急速に成長している。
ファンアウトパッケージング分野は、ウェハーレベル製造との互換性や、モバイルプロセッサ、RFフロントエンドモジュール、ネットワークチップでの幅広い使用に支えられ、2025年の先進パッケージング検査システム市場を牽引しました。ファンアウトラインでの検査は、再配線層のチェック、ダイ配置の検証、大量生産における欠陥スクリーニングを網羅しています。このプラットフォームは製造方法が成熟していますが、ラインとスペースの要件が厳しくなるにつれて、より高解像度の光学ツールへのアップグレードが求められています。ファンインパッケージングも、再配線層の要求が高まるにつれてこの更新サイクルの恩恵を受けており、ファンアウトおよび関連プラットフォームは検査機器需要の重要な基盤となっています。モバイルAI機能の台頭も新たな要件を生み出しています。
ハイブリッドボンディングパッケージは、サブミクロンピッチでの銅同士の直接接合により、バンプベースのアプローチよりもはるかに高い相互接続密度を実現できるため、最も急速に成長しているプラットフォームです。このプロセスでは、300 mm ウェーハ全体にわたって表面の平坦性を非常に厳密に制御する必要があります。これは、ナノトポグラフィーのわずかな変化が接合品質を低下させる可能性があるためです。単一の検査方法ですべてのハイブリッドボンディング要件を満たすことはできないため、メーカーはさまざまなステップで光学、赤外線、音響、および X 線ツールを使用します。大手ファウンドリで Nova が記録ツールとして選ばれたことは、ハイブリッドボンディング計測に対する需要の高まりを示しています。AI アクセラレータ、3D メモリ、およびイメージセンサーへの採用により、このセグメントは力強い成長を遂げると予想されます。平坦性計測は、サプライヤーにとって特に重要な焦点です。
検査技術別では、光学システムがリード、X線とCTが最も急速に成長
光学式検査・計測システム分野は、2025年の先進パッケージ検査システム市場を牽引しました。これは、高いスループット、ウェハーレベルおよびポストアセンブリフローにおける幅広い用途、そしてウェハー製造工場や外部委託組立工場における大規模な導入実績に支えられています。これらのシステムは、再配線層の重要寸法を測定し、バンプの共平面性をチェックし、ダイシフトを検出し、多くのパッケージタイプにわたるマクロ欠陥をスクリーニングします。その速度とコスト特性は、大量生産のファンアウトおよびフリップチップ生産に適しています。Onto InnovationのDragonfly G5やCamtekのHawkシステムなどの新しいプラットフォームは、光学感度を向上させ続けており、この分野が最大の収益シェアを維持するのに貢献しています。継続的なツールアップグレードも、交換需要を促進しています。
X線およびCT検査システムは、積層ダイやハイブリッドボンディングされたパッケージでは光学的手法では直接確認できない重要な接合部が隠れてしまうため、最も急速に成長している技術です。高解像度ナノCTは、20ミクロンのマイクロバンプ内部のサブミクロンサイズの空隙や亀裂を検出でき、埋め込み相互接続、HBMの連続性、ハイブリッドボンディング界面の検査をサポートします。HBM4スタックの高さが増し、個々のダイが薄くなり反りやすくなるにつれて、需要は高まっています。赤外線、音響、電子ビームシステムも、表面下および電気コントラスト機能を提供します。メーカーは、さまざまなボンディング工程でこれらの手法を組み合わせることが増えており、生産ラインごとに必要なX線およびCTツールの数が増加しています。スキャン時間の短縮も、インラインでの使用をより実用的にしています。
検査段階別に見ると、組立後検査がリードしている一方、ウェハーレベル検査が最も急速に成長している。
2025年の先進パッケージング検査システム市場では、組立後検査セグメントが市場を牽引しました。これは、ダイシング後およびパッケージ組立中に使用される自動光学式および3D検査システムの設置ベースが大きいことを反映しています。これらのツールは、出荷前にパッケージの外観、はんだ付け特性、アライメント、その他の目視可能な状態をチェックします。組立後検査は、成熟したパッケージング手法で製造されたデバイスを含むすべてのパッケージに必要であり、製品世代を超えてツールの需要が安定しています。半導体組立およびテストのアウトソーシングプロバイダーは、複数の顧客プログラムにわたる大量生産を管理するためにこれらのシステムに大きく依存しており、予測期間を通じてこのセグメントのシェアをリードしています。パッケージの複雑化に伴い、ラインあたりのツール数も増加しています。
ウェハレベルの検査は最も急速に成長している段階です。なぜなら、ダイの接合前に欠陥が見つかれば、数千ドル相当の完成したマルチダイパッケージの損失を防ぐことができるからです。シリコン貫通ビア、ハイブリッドボンディングインターフェース、高密度マイクロバンプアレイにより、ウェハ段階での表面および表面下検査の両方に対する要求が高まっています。2025年8月にリリースされたNovaのWMCモジュラー光学計測プラットフォームは、さまざまなウェハサイズにわたる2.5Dおよび3D統合とハイブリッドボンディングを対象としています。Cohuは、2026年にHBM3、HBM4、およびHBM4Eアプリケーション向けに、台湾の組立拠点でNeonプラットフォームの認定を行っています。これらの開発により、検査費用はパッケージングフローのより早い段階に移行しています。良品ダイのスクリーニングが標準的な慣行になりつつあります。
地域分析
アジア太平洋地域における先進包装検査システム市場の動向
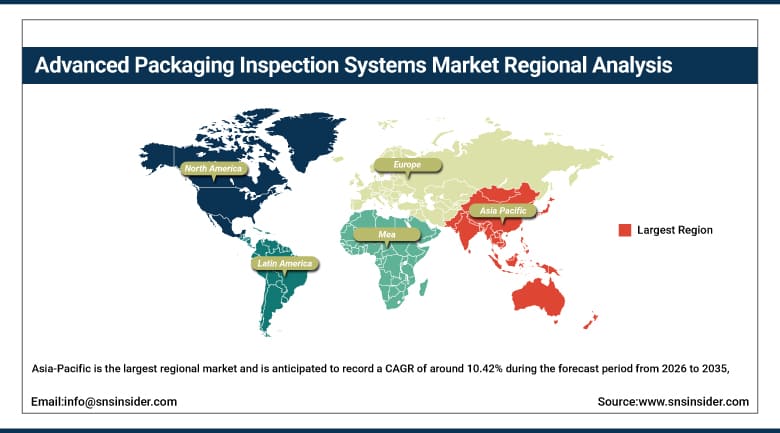
アジア太平洋地域は最大の地域市場であり、2026年から2035年の予測期間中に約10.42%のCAGRを記録すると予想されています。これは、高度なパッケージング能力、メモリ生産、およびアウトソーシングされた組立作業が集中していることを反映しています。台湾は同地域で最大の市場であり、TSMCのCoWoSラインと主要なアウトソーシング組立プロバイダーによって、世界のICパッケージングおよびテスト生産量のほぼ半分を占めています。韓国はSKハイニックスとサムスンを通じて、HBMパッケージング活動を大きく展開しています。これらの生産拠点により、同地域は新しい検査機器の設置とフィールドサービスの主要拠点となっています。強力なサプライヤーの存在も、導入をさらに後押ししています。
日本側からは、精密光学機器、電子ビーム機器、メモリパッケージ製造能力、検査機器メーカーなどが進出しており、Lasertec、Toray Engineering、Hitachi High-tech、TASMITなどが名を連ねています。中国地域には、大規模な従来型パッケージ製造事業があり、Shenzhen Skyverse Technologyなどのメーカーを通じて、国産検査機器の供給に対する関心が高まっています。マレーシア、ベトナム、シンガポールは、台湾以外へのアウトソーシング組立能力の拡大により重要性を増しており、既存拠点のリードタイム増加による生産能力の制約を補っています。韓国のIntekplusは、パッケージ検査機器を現地顧客に供給しています。HBM4のさらなる増産とCoWoSの追加生産能力により、引き続き地域的な需要が堅調に推移すると予測されています。インドも、政府の優遇措置により、新たなパッケージ製造拠点となっています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米先進包装検査システム市場の洞察
北米は2025年の先進パッケージ検査システム市場の約21.48%を占め、国内パッケージング能力に対する公的資金と米国のAIチップ設計者からの強い需要に支えられ、最も急速に成長している地域です。米国は地域収益の大部分を生み出しており、主要な検査サプライヤーにはKLA、Onto Innovation、Cohuなどがあります。連邦政府プログラムは、ガラスコア基板やファンアウトウェハーレベル処理のサポートを含め、2025年1月に14億米ドルの先進パッケージング助成金を確定しました。新しいパッケージング工場では、検査ツール、アプリケーションエンジニアリング、フィールドサービスが必要であり、周辺のエコシステムがまだ発展途上にある地域でも需要が生まれています。強力な地元サプライヤーの存在が、導入をさらに後押ししています。
SKハイニックスがインディアナ州に建設した40億米ドル規模のHBMパッケージング工場は、2030年までに北米における重要なHBM製造拠点となる可能性が高い。一方、TSMCとAmkorはアリゾナ州で先進的なパッケージングに取り組んでいる。カナダはパッケージング技術の開発と大学の活動に貢献しており、メキシコは北米の顧客を対象とした後工程の組み立てとテストプロセスに関わっている。2026年7月に商務省から出された意向表明書には、マルチビームコーポレーションへの支援も含まれており、新しいパッケージングおよび検査機器への投資に貢献している。しかしながら、計測専門家の不足が、新しい機器の稼働速度を制限する可能性がある。
欧州先進包装検査システム市場のインサイト
欧州は先進パッケージ検査システム市場において比較的控えめなシェアを占めており、その役割は専門機器サプライヤー、研究機関、自動車および産業用チップパッケージング企業を中心に展開している。ドイツとオランダのサプライヤーは、Comet Yxlon、Confovis、Nearfield Instrumentsなど、X線、蛍光X線、原子間力計測のアプリケーションを提供している。ドイツのフラウンホーファー研究所やフランスのCEA-Letiなどの研究機関は、パッケージングの革新とパイロットラインを支援している。欧州チップ法はパッケージングの研究とパイロット生産能力に資金を提供しており、これにより検査ツールに対する地域的な需要が徐々に増加する可能性がある。自動車の厳しい信頼性要件も、検査への支出を安定的に支えている。地域のサプライヤーはアジアの顧客にもツールを輸出している。
ドイツは、高度に発達した自動車用半導体産業、精密工学産業、研究施設を擁し、地域市場をリードしています。これらの施設では、インフィニオンやボッシュなどの企業が、電力デバイスやセンサーデバイスのパッケージングを担当しています。オランダは、計測技術と半導体製造装置産業全般におけるイノベーションを通じて貢献しています。フランス、イタリア、英国は、研究機関と特殊デバイスの生産により需要を支えています。自動車および電気自動車向けのパッケージングソリューションには、信頼性の高いプロセスと検査プロセスの文書化が不可欠であり、これにより一貫した機器購入が可能になります。しかし、十分な量の高度なパッケージング能力が不足しており、エネルギーコストも高くなっています。
MEAおよびラテンアメリカにおける先進包装検査システム市場のインサイト
中東・アフリカ地域は、先進包装検査システム市場のごく一部を占めるに過ぎず、需要は主に受託組立、研究活動、新興技術への投資に支えられています。イスラエルは重要な貢献国であり、検査・計測分野のリーディングカンパニーであるカムテックとノヴァが拠点を構え、世界の包装顧客にサービスを提供しています。サウジアラビアやアラブ首長国連邦などの湾岸協力会議(GCC)加盟国は、経済多角化戦略の一環として、半導体設計、AIインフラ、電子機器製造に投資しており、これが将来的に包装検査の需要を生み出す可能性があります。南アフリカをはじめとするアフリカ諸国では、現在、先進包装関連の活動は限られています。そのため、この地域の需要はまだ初期段階にあります。
ラテンアメリカは小規模ながら成長著しい市場であり、ブラジルは政府プログラムを通じた半導体組立、テスト、研究開発において地域をリードしている。ニアショアリングのトレンドにより、メキシコでは北米市場向けの後工程組立・テスト製造の活動が活発化しており、パッケージングへのさらなる投資も期待できる。インテルはコスタリカで組立・テスト製造を行っており、半導体サプライチェーンにおけるもう一つの拠点となっている。大量生産型の先進パッケージング施設が不足しているため、検査ツールに対する直接的な需要はなく、現在の同地域における調達は既存のパッケージング・テスト製造施設を支えている。
市場動向
成長促進要因:AIパッケージング需要と異種統合
高度パッケージング検査システム市場の成長は、主にAIアクセラレータの需要の高まりと、業界のヘテロジニアス統合への移行によるものです。AIプロセッサは、複数のダイ、高密度相互接続、高帯域幅メモリを組み合わせるため、基板、再配線層、マイクロバンプ、ダイ配置、最終パッケージの完全性の検査が必要です。KLAは、高度パッケージングプロセス制御の売上高が2025年の6億3500万米ドルから2026年には10億米ドルに成長すると予測しています。マルチダイパッケージは高価値であるため、メーカーはユニットあたりの検査範囲を拡大しており、ツール需要はチップ量のみに依存するのではなく、パッケージの複雑さに大きく依存するようになっています。ダイ価値の上昇は、インライン検査範囲の拡大も正当化します。
ハイブリッドボンディングとHBMスタッキングの成長はさらに加速すると予想されています。SKハイニックスの12層HBM4は2026年に量産を開始しましたが、同社の16層HBMデバイスはすでに認証中です。サムスンは、高層スタックでの剥離や反りの問題を最小限に抑えるためにHBM設計を変更しました。ハイブリッドボンディングの各ステップで、剥離検査とファインピッチ平面度測定がより重要になります。カムテックによると、2026年第2四半期の同社の売上の75%は先進パッケージングによるものです。米国、ヨーロッパ、アジアで現地パッケージング能力を確立するために政府が提供するインセンティブも、新しい機器の購入を促進しています。すべての新しい施設には完全なツールセットが必要です。
制約要因:高い所有コストと人材不足
高額な初期投資と総所有コストは、市場成長を阻害する主要因であり続けている。ハイブリッド接合ラインには、光学、赤外線、音響、X線といった様々な測定ツールが必要となる場合があり、それぞれ異なる測定ニーズに対応する必要がある。また、すべてのシステムをクリーンルームの運用・保守手順と統合しなければならない。この負担は、予算が限られている小規模なアウトソーシング組立業者にとって特に大きな負担となる。そのため、一部のメーカーは、完全なインラインカバレッジではなくサンプリングに頼り続けており、複雑な多金型製品では歩留まりリスクが高まっている。サプライヤーはマルチアプリケーションプラットフォームで対応しているものの、コストは新興組立拠点にとって依然として障壁となっている。リースや再生ツールは、部分的な代替手段となる。
高度なパッケージング計測に必要な資格を持つ人材の不足も、もう一つの制約要因です。台湾の半導体産業では、2025年5月時点で約3万4000人の従業員が不足しており、運用、技術サポート、保守の職種数は2023年から急増しています。プロセス制御エンジニアは、機器、パッケージ構造、歩留まりデータの解釈に関する高度なスキルが求められるため、人材確保が困難です。顧客拠点での認証期間が長引くと、装置の受け入れが遅れ、ベンダーの現場適用に対するプレッシャーが増大します。さらに、北米をはじめとするサプライヤーからの光学部品、レーザー光源、検出器の不足といった制約要因も存在します。
機会:ハイブリッドボンディング、パネルレベルパッケージング、AI分析
ハイブリッドボンディングと新しい基板技術の急速な普及は、検査機器サプライヤーにとって大きなビジネスチャンスを生み出しています。ハイブリッドボンディングは、単一の検査ポイントを光学、赤外線、音響、X線測定のシーケンスに変換し、生産ラインあたりのツール数を増加させます。パネルレベルのパッケージングやガラスコア基板では、TASMITのガラス基板検査システムが示すように、大型で薄く透明な材料に対する新しい検査手法が求められます。Onto InnovationのDragonfly G5やNovaのWMCなど、複数の用途に対応するモジュール式プラットフォームを提供するサプライヤーは、メーカーが各工程ごとに個別のツールを追加することなく、より幅広い機能を求めるようになるにつれて、より大きなシェアを獲得できます。ガラスコアの採用は、新たなツールカテゴリーを開拓する可能性もあります。
しかし、AIを活用した欠陥検出と分析は、この分野における大きな成長の可能性を秘めています。AI技術による計算サンプリングでは、欠陥ダイの検出率が従来の方法に比べて4.3倍高いことが確認されています。NVIDIAとTSMCのAIベースの欠陥検査における提携などは、プロセス制御におけるソフトウェアの役割がますます大きくなっていることを示しています。ソフトウェア、データ分析、サービスから得られる継続的な収益モデルは、ハードウェア販売に加えて活用できます。
最近の動向:
-
2026年、Nova Ltd.は、同社のNova WMCプラットフォームが、競争評価の結果、先進的なパッケージングにおける多層測定のための公式ツールとして、世界有数のファウンドリに選定されたことを発表しました。
-
2026年、カムテックは合計1億500万米ドルを超える受注を獲得しました。これには、AIパッケージング分野のティア1 OSATからの5500万米ドル、大手HBMメーカーからのHawkシステムに関する5000万米ドル以上の受注が含まれます。
-
2026年、NVIDIAとTSMCは、NVIDIA MetropolisとTAO Toolkitを活用し、TSMCの製造工程にAIを活用した欠陥検査を導入するための協業を発表した。
-
2026年、アプライドマテリアルズはASMPTからNEXX事業を買収することに合意し、検査および計測製品ポートフォリオに加えて、大面積パッケージング成膜能力を獲得した。
-
2025年、TASMITは次世代ガラスコアパッケージ基板向けに、両面検査および内部欠陥検査が可能なガラス基板検査システムを発売した。
高度な包装検査システムを提供する企業は以下の通りです。
-
Onto Innovation Inc.
-
Camtek Ltd.
-
Cohu, Inc.
-
Intekplus Co., Ltd.
-
Semiconductor Technologies and Instruments Pte. Ltd.
-
Shenzhen Skyverse Technology Co., Ltd.
-
Cheng Mei Instrument Technology Co., Ltd.
-
Chroma ATE Inc.
-
Toray Engineering Co., Ltd.
-
TASMIT, Inc.
-
Confovis GmbH
-
Nova Ltd.
-
Bruker Corporation
-
Nearfield Instruments B.V.
-
Comet Yxlon GmbH
-
Hitachi High-Tech Corporation
-
Tokyo Electron Limited
-
JEOL Ltd.
高度包装検査システム市場:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 検査技術別市場規模
2.3.2 検査段階別市場規模
2.3.3 パッケージングプラットフォーム別市場規模
2.3.4 エンドユーザー産業別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 光学機器、検出器、および部品サプライヤー
3.4.2 検査・計測システムメーカー
3.4.3 ソフトウェア、流通、サービスプロバイダー
3.4.4 OSAT、ファウンドリ、IDM、エンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 導入実績と出荷実績
4.1.1 地域別検査ツール導入台数
4.1.2 技術別年間システム出荷台数
4.1.3 包装ラインごとの検査ツール
4.1.4 交換およびアップグレードサイクル
4.2 包装能力と需要統計
4.2.1 地域別先進包装能力
4.2.2 CoWoSおよびHBMの容量追加
4.2.3 パッケージタイプ別の検査費用
4.2.4 パッケージングプラットフォームによる需要
4.3 パフォーマンスベンチマーク
4.3.1 検査技術による欠陥感度
4.3.2 システムタイプ別のスループットベンチマーク
4.3.3 欠陥検出と偽陽性率
4.3.4 地下空洞および亀裂の検出機能
4.4 テクノロジーミックス統計
4.4.1 光学式、X線式、赤外線式ツールの分布
4.4.2 インライン検査とサンプリング検査の採用
4.4.3 AIベースの欠陥分類の利用
4.4.4 ウェハーレベル検査と組立後検査の比較
4.5 価格設定とコスト指標
4.5.1 技術別平均システム価格
4.5.2 総所有コストのベンチマーク
4.5.3 サービスおよびソフトウェアの収益分配
4.5.4 地域ごとの価格差
4.6 政策とイノベーションに関する指標
4.6.1 政府による先進的な包装資材助成プログラム
4.6.2 輸出管理の動向
4.6.3 特許出願および技術開発
4.6.4 製品発表および受注に関するお知らせ
5. 高度包装検査システム市場のセグメント別分析と予測(検査技術別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 光学式検査・計測システム
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 赤外線および熱画像検査システム
5.4 X線およびコンピュータ断層撮影検査システム
5.5 電子ビーム検査システム
5.6 音響およびその他の検査システム
6. 高度包装検査システム市場のセグメント別分析と予測(検査段階別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 ウェハーレベル検査
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 金型レベルおよび部品検査
6.4 組立後検査
6.5 最終検査および故障解析
7. 先進包装検査システム市場のセグメント別分析と予測(包装プラットフォーム別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 2.5Dインターポーザーパッケージング
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 3D ICおよびHBMパッケージング
7.4 ファンアウトパッケージング
7.5 ファンインパッケージング
7.6 パネルレベルのパッケージング
7.7 システム・イン・パッケージ
7.8 ハイブリッドボンディング包装
7.9 埋め込みダイおよびチップレットのパッケージング
8. 高度包装検査システム市場のセグメント別分析と予測、エンドユーザー産業別、2022年~2035年、市場規模(10億米ドル)
8.1 はじめに
8.2 家電製品
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 データセンターと高性能コンピューティング
8.4 自動車および電気自動車
8.5 電気通信およびネットワーク
8.6 ヘルスケアおよび医療機器
8.7 航空宇宙・防衛
8.8 その他のエンドユーザー産業
9. 高度包装検査システム市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 高度包装検査システム市場規模と予測(検査技術別、2022年~2035年)
9.2.3 高度包装検査システム市場規模と予測(検査段階別、2022年~2035年)
9.2.4 高度包装検査システム市場規模と予測(包装プラットフォーム別、2022年~2035年)
9.2.5 高度包装検査システム市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.2.6 先進包装検査システム市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 高度包装検査システム市場規模と予測(検査技術別、2022年~2035年)
9.3.3 高度包装検査システム市場規模と予測(検査段階別、2022年~2035年)
9.3.4 高度包装検査システム市場規模と予測(包装プラットフォーム別、2022年~2035年)
9.3.5 高度包装検査システム市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.3.6 先進包装検査システム市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 高度包装検査システム市場規模と予測(検査技術別、2022年~2035年)
9.4.3 高度包装検査システム市場規模と予測(検査段階別、2022年~2035年)
9.4.4 高度包装検査システム市場規模と予測(包装プラットフォーム別、2022年~2035年)
9.4.5 高度包装検査システム市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.4.6 先進包装検査システム市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 高度包装検査システム市場規模と予測(検査技術別、2022年~2035年)
9.5.3 高度包装検査システム市場規模と予測(検査段階別、2022年~2035年)
9.5.4 高度包装検査システム市場規模と予測(包装プラットフォーム別、2022年~2035年)
9.5.5 高度包装検査システム市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.5.6 先進包装検査システム市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 高度包装検査システム市場規模と予測(検査技術別、2022年~2035年)
9.6.3 高度包装検査システム市場規模と予測(検査段階別、2022年~2035年)
9.6.4 高度包装検査システム市場規模と予測(包装プラットフォーム別、2022年~2035年)
9.6.5 高度包装検査システム市場規模と予測(エンドユーザー産業別、2022年~2035年)
9.6.6 先進包装検査システム市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 KLA Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Onto Innovation Inc.
10.6.3 Camtek Ltd.
10.6.4 Cohu, Inc.
10.6.5 Intekplus Co., Ltd.
10.6.6 Semiconductor Technologies and Instruments Pte. Ltd.
10.6.7 Lasertec Corporation
10.6.8 Shenzhen Skyverse Technology Co., Ltd.
10.6.9 Cheng Mei Instrument Technology Co., Ltd.
10.6.10 Chroma ATE Inc.
10.6.11 Toray Engineering Co., Ltd.
10.6.12 TASMIT, Inc.
10.6.13 Confovis GmbH
10.6.14 Nova Ltd.
10.6.15 Bruker Corporation
10.6.16 Nearfield Instruments B.V.
10.6.17 Comet Yxlon GmbH
10.6.18 Hitachi High-Tech Corporation
10.6.19 Tokyo Electron Limited
10.6.20 JEOL Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
検査技術により
-
光学式検査・計測システム
-
赤外線および熱画像検査システム
-
X線およびコンピュータ断層撮影検査システム
-
電子ビーム検査システム
-
音響およびその他の検査システム
検査段階による
-
ウェハーレベル検査
-
金型レベルおよび部品検査
-
組立後検査
-
最終検査および故障解析
パッケージングプラットフォームによる
-
2.5Dインターポーザーパッケージ
-
3D ICおよびHBMパッケージング
-
ファンアウトパッケージング
-
ファンインパッケージ
-
パネルレベルパッケージング
-
システム・イン・パッケージ
-
ハイブリッド接着包装
-
埋め込みダイおよびチップレットのパッケージング
エンドユーザー産業別
-
家電
-
データセンターとハイパフォーマンスコンピューティング
-
自動車および電気自動車
-
電気通信およびネットワーク
-
ヘルスケアおよび医療機器
-
航空宇宙・防衛
-
その他のエンドユーザー産業
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:検査技術×包装プラットフォーム)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
